
 +91-22-48913909
ಡೈನಾಮಿಕ್ ಬಾಂಡ್ ಫಂಡ್: ಒಂದು ವಿವರವಾದ ಅವಲೋಕನ
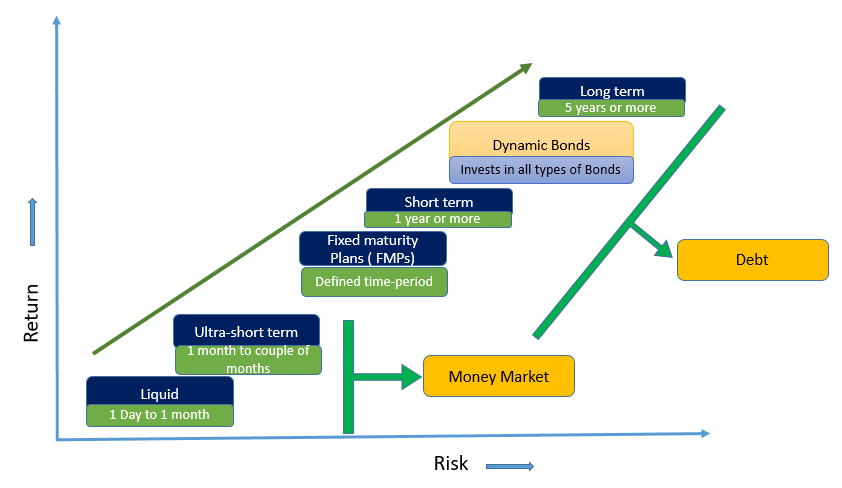
ಡೈನಾಮಿಕ್ ಬಾಂಡ್ ಫಂಡ್ಗಳನ್ನು ಮಧ್ಯಮ ಅಥವಾ ದೀರ್ಘಾವಧಿಯ ಹೂಡಿಕೆಯ ಆಯ್ಕೆಯಾಗಿ ಪರಿಗಣಿಸಬಹುದು. ಈ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ಯೋಜನೆಯು ಅದರ ಕಾರ್ಪಸ್ ಅನ್ನು ವಿಭಿನ್ನವಾಗಿ ಹೂಡಿಕೆ ಮಾಡುತ್ತದೆಬಾಂಡ್ಗಳು ವಿವಿಧ ಪ್ರಬುದ್ಧತೆಗಳೊಂದಿಗೆ. ಹೆಸರೇ ಸೂಚಿಸುವಂತೆ, ಡೈನಾಮಿಕ್ ಬಾಂಡ್ ಫಂಡ್ ಅದರ ಮೆಚುರಿಟಿ ಪ್ರೊಫೈಲ್ಗೆ ಸಂಬಂಧಿಸಿದಂತೆ ಡೈನಾಮಿಕ್ ಸ್ವಭಾವವನ್ನು ಹೊಂದಿದೆ.ಆಧಾರವಾಗಿರುವ ಸ್ವತ್ತುಗಳು, ಸರಳವಾಗಿ ಹೇಳುವುದಾದರೆ, ಫಂಡ್ ಮ್ಯಾನೇಜರ್ ವಿವಿಧ ಮೆಚುರಿಟಿಗಳ ಪೇಪರ್ಗಳನ್ನು ತೆಗೆದುಕೊಳ್ಳಬಹುದು ಎಂದರ್ಥ. ಬಡ್ಡಿದರವನ್ನು ಅವಲಂಬಿಸಿ ಪೋರ್ಟ್ಫೋಲಿಯೊದ ಸಂಯೋಜನೆಯನ್ನು ವೀಕ್ಷಿಸಿ. ನಿಧಿಯು ಕಾರ್ಪೊರೇಟ್ ಸಾಲ, ಠೇವಣಿಗಳ ಪ್ರಮಾಣಪತ್ರಗಳು ಮತ್ತು ಸರ್ಕಾರಿ ಸಾಲದಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುತ್ತದೆ. ಆದ್ದರಿಂದ, ಡೈನಾಮಿಕ್ ಬಾಂಡ್ ಫಂಡ್ಗಳ ಅರ್ಥವನ್ನು ಒಳಗೊಂಡಿರುವ ಡೈನಾಮಿಕ್ ಬಾಂಡ್ ಫಂಡ್ಗಳು, 2022 ರಲ್ಲಿ ಉತ್ತಮ ಡೈನಾಮಿಕ್ ಬಾಂಡ್ ಫಂಡ್ಗಳು, ಡೈನಾಮಿಕ್ ಬಾಂಡ್ ಫಂಡ್ಗಳಲ್ಲಿ ಹೇಗೆ ಹೂಡಿಕೆ ಮಾಡುವುದು, ಡೈನಾಮಿಕ್ ಬಾಂಡ್ ಫಂಡ್ಗಳಲ್ಲಿ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ಹೂಡಿಕೆ, ಸೇರಿದಂತೆ ಡೈನಾಮಿಕ್ ಬಾಂಡ್ ಫಂಡ್ಗಳ ವಿವಿಧ ಅಂಶಗಳ ಬಗ್ಗೆ ನಾವು ಆಳವಾದ ತಿಳುವಳಿಕೆಯನ್ನು ಹೊಂದೋಣ. ಮತ್ತು ಇತ್ಯಾದಿ.
Talk to our investment specialist
ಡೈನಾಮಿಕ್ ಬಾಂಡ್ ಫಂಡ್ನ ಅರ್ಥ
ಹಿಂದಿನ ಪ್ಯಾರಾಗ್ರಾಫ್ನಲ್ಲಿ ಚರ್ಚಿಸಿದಂತೆ, ಡೈನಾಮಿಕ್ ಬಾಂಡ್ ಫಂಡ್ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ಯೋಜನೆಯಾಗಿದ್ದು ಅದು ತನ್ನ ಹಣವನ್ನು ಸ್ಥಿರವಾಗಿ ಹೂಡಿಕೆ ಮಾಡುತ್ತದೆಆದಾಯ ವಿವಿಧ ಮೆಚುರಿಟಿ ಅವಧಿಗಳನ್ನು ಒಳಗೊಂಡಿರುವ ಭದ್ರತೆಗಳು. ಇದು ಸಾಲ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ನ ಒಂದು ವರ್ಗವಾಗಿದೆ. ಇಲ್ಲಿ, ಫಂಡ್ ಮ್ಯಾನೇಜರ್ ಅವರು ಬಡ್ಡಿದರದ ಸನ್ನಿವೇಶ ಮತ್ತು ಭವಿಷ್ಯದ ಬಡ್ಡಿದರದ ಚಲನೆಗಳ ಗ್ರಹಿಕೆಯನ್ನು ಆಧರಿಸಿ ಯಾವ ಹಣವನ್ನು ಹೂಡಿಕೆ ಮಾಡಬೇಕೆಂದು ನಿರ್ಧರಿಸುತ್ತಾರೆ. ಈ ನಿರ್ಧಾರದ ಆಧಾರದ ಮೇಲೆ, ಅವರು ಸಾಲ ಉಪಕರಣಗಳ ವಿವಿಧ ಮೆಚುರಿಟಿ ಅವಧಿಗಳಲ್ಲಿ ನಿಧಿಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುತ್ತಾರೆ. ಈ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ಯೋಜನೆಯು ಬಡ್ಡಿದರದ ಸನ್ನಿವೇಶದ ಬಗ್ಗೆ ಗೊಂದಲಕ್ಕೊಳಗಾದ ವ್ಯಕ್ತಿಗಳಿಗೆ ಸೂಕ್ತವಾಗಿದೆ. ಅಂತಹ ವ್ಯಕ್ತಿಗಳು ಡೈನಾಮಿಕ್ ಬಾಂಡ್ ಫಂಡ್ಗಳ ಮೂಲಕ ಹಣವನ್ನು ಗಳಿಸಲು ಫಂಡ್ ಮ್ಯಾನೇಜರ್ಗಳ ದೃಷ್ಟಿಕೋನವನ್ನು ಅವಲಂಬಿಸಬಹುದು.
ಹೂಡಿಕೆ ಬಾಂಡ್ಗಳು: ಆದಾಯ ನಿಧಿ Vs ಡೈನಾಮಿಕ್ ಬಾಂಡ್ ಫಂಡ್
ಆದಾಯ ನಿಧಿಯು ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ಯೋಜನೆಯಾಗಿದ್ದು, ಮಾಸಿಕ ಅಥವಾ ತ್ರೈಮಾಸಿಕದಲ್ಲಿ ಸ್ಥಿರ ಆದಾಯವನ್ನು ಗಳಿಸುವುದು ಇದರ ಮುಖ್ಯ ಗಮನವಾಗಿದೆಆಧಾರ ಗಮನಹರಿಸುವ ಬದಲುಬಂಡವಾಳ ಮೆಚ್ಚುಗೆ. ಅಂತಹ ನಿಧಿಗಳು ಸಂಗ್ರಹಿಸಿದ ಹಣವನ್ನು ಸರ್ಕಾರಿ ಬಾಂಡ್ಗಳು, ಕಾರ್ಪೊರೇಟ್ ಬಾಂಡ್ಗಳು ಮತ್ತು ಇತರವುಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುತ್ತವೆಸ್ಥಿರ ಆದಾಯ ಉಪಕರಣಗಳನ್ನು ಆದಾಯ ನಿಧಿ ಎಂದು ಕರೆಯಲಾಗುತ್ತದೆ. ಆದಾಯ ನಿಧಿಯನ್ನು ಆಯ್ಕೆ ಮಾಡುವ ಹೂಡಿಕೆದಾರರು ಹೆಚ್ಚಿನ ಮಟ್ಟದ ಅಪಾಯವನ್ನು ತೆಗೆದುಕೊಳ್ಳಲು ಸಿದ್ಧರಿರಬೇಕು ಮತ್ತು ದೀರ್ಘಾವಧಿಗೆ ಹೂಡಿಕೆಯ ದೃಷ್ಟಿಕೋನವನ್ನು ಹೊಂದಿರಬೇಕು. ಈ ರೀತಿಯ ನಿಧಿಗಳಲ್ಲಿ, ನಿಧಿ ವ್ಯವಸ್ಥಾಪಕರು ತಮ್ಮ ಉದ್ದೇಶಿತ ಉದ್ದೇಶದ ಆಧಾರದ ಮೇಲೆ ದೀರ್ಘಾವಧಿಯ ಸ್ಥಿರ ಆದಾಯದ ಭದ್ರತೆಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಬಹುದು.
ಡೈನಾಮಿಕ್ ಬಾಂಡ್ ಫಂಡ್ಗಳು ಇದಕ್ಕೆ ವಿರುದ್ಧವಾಗಿ ಸಕ್ರಿಯವಾಗಿ ನಿರ್ವಹಿಸಲ್ಪಡುವ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ಸ್ಕೀಮ್ಗಳಾಗಿದ್ದು, ಬಡ್ಡಿದರಗಳ ಬಗ್ಗೆ ಫಂಡ್ ಮ್ಯಾನೇಜರ್ನ ಗ್ರಹಿಕೆಯನ್ನು ಆಧರಿಸಿ ಸ್ಥಿರ ಮಟ್ಟದಲ್ಲಿ ಪೋರ್ಟ್ಫೋಲಿಯೊ ಬದಲಾಗುತ್ತದೆ. ಈ ನಿಧಿಗಳು ತಮ್ಮ ಕಾರ್ಪಸ್ ಅನ್ನು ಎಲ್ಲಾ ವರ್ಗಗಳ ಸ್ಥಿರ ಆದಾಯದ ಭದ್ರತೆಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುತ್ತವೆ. ಪೋರ್ಟ್ಫೋಲಿಯೊದ ಭಾಗವಾಗಿರುವ ಆಧಾರವಾಗಿರುವ ಸೆಕ್ಯುರಿಟಿಗಳ ಮೆಚುರಿಟಿ ಪ್ರೊಫೈಲ್ಗಳು ಸಹ ವಿಭಿನ್ನವಾಗಿವೆ. ಆದಾಯ ನಿಧಿಗಳು ಸಂಚಯ ತಂತ್ರವನ್ನು ಅನುಸರಿಸುವ ಮೂಲಕ ಆದಾಯವನ್ನು ಉತ್ಪಾದಿಸುತ್ತವೆ ಮತ್ತು ಬಡ್ಡಿದರದ ಚಲನೆಯಿಂದ ಮಾಡಿದ ಬಂಡವಾಳ ಲಾಭವನ್ನು ಪಡೆಯುತ್ತವೆ. ಇದಕ್ಕೆ ವಿರುದ್ಧವಾಗಿ, ಡೈನಾಮಿಕ್ ಬಾಂಡ್ ಫಂಡ್ಗಳು ಬಡ್ಡಿದರದ ಚಲನೆಗಳ ಆಧಾರದ ಮೇಲೆ ವಿವಿಧ ಮೆಚುರಿಟಿಗಳ ಬಾಂಡ್ಗಳ ನಡುವೆ ಕಾರ್ಯತಂತ್ರದ ಮತ್ತು ಯೋಜಿತ ಬದಲಾವಣೆಗಳನ್ನು ಅನುಸರಿಸುವ ಮೂಲಕ ಆದಾಯವನ್ನು ಉತ್ಪಾದಿಸುತ್ತವೆ.
ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ಗಳು ಭಾರತ: ಅತ್ಯುತ್ತಮ ಡೈನಾಮಿಕ್ ಬಾಂಡ್ ಫಂಡ್ಗಳು
ಹೂಡಿಕೆ ಮಾಡಲು ಕೆಲವು ಅತ್ಯುತ್ತಮ ಡೈನಾಮಿಕ್ ಬಾಂಡ್ ಫಂಡ್ ಯೋಜನೆಗಳನ್ನು ಈ ಕೆಳಗಿನಂತೆ ಪಟ್ಟಿ ಮಾಡಲಾಗಿದೆ.
ಟಾಪ್ ಮತ್ತು ಅತ್ಯುತ್ತಮ ಡೈನಾಮಿಕ್ ಬಾಂಡ್ ಫಂಡ್ಗಳು
Fund NAV Net Assets (Cr) 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 2025 (%) Debt Yield (YTM) Mod. Duration Eff. Maturity UTI Dynamic Bond Fund Growth ₹32.1281
↓ -0.06 ₹396 -0.7 0.7 2.6 6.2 6 7.79% 6Y 1M 2D 18Y 3M 4D ICICI Prudential Long Term Plan Growth ₹38.6028
↓ -0.05 ₹12,863 -1 1.1 2.5 6.4 7.2 8.14% 5Y 10M 10D 13Y 7M 2D SBI Dynamic Bond Fund Growth ₹37.4598
↓ -0.03 ₹3,502 -0.2 1.9 3.8 6.5 5.5 7.1% 1Y 11M 16D 3Y 6M 11D JM Dynamic Debt Fund Growth ₹43.0354
↓ -0.02 ₹52 -0.3 1.2 1.9 6 7 7.31% 2Y 11M 16D 3Y 10M 20D Bandhan Dynamic Bond Fund Growth ₹35.8526
↑ 0.00 ₹1,910 0.7 3.5 5.6 7.1 3.4 5.88% 4M 22D 7M 20D Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 23 Oct 26 Research Highlights & Commentary of 5 Funds showcased
Commentary UTI Dynamic Bond Fund ICICI Prudential Long Term Plan SBI Dynamic Bond Fund JM Dynamic Debt Fund Bandhan Dynamic Bond Fund Point 1 Bottom quartile AUM (₹396 Cr). Highest AUM (₹12,863 Cr). Upper mid AUM (₹3,502 Cr). Bottom quartile AUM (₹52 Cr). Lower mid AUM (₹1,910 Cr). Point 2 Established history (16+ yrs). Established history (16+ yrs). Established history (22+ yrs). Oldest track record among peers (23 yrs). Established history (17+ yrs). Point 3 Top rated. Rating: 5★ (upper mid). Rating: 4★ (lower mid). Rating: 4★ (bottom quartile). Rating: 3★ (bottom quartile). Point 4 Risk profile: Moderate. Risk profile: Moderate. Risk profile: Moderate. Risk profile: Moderately Low. Risk profile: Moderate. Point 5 1Y return: 2.62% (lower mid). 1Y return: 2.51% (bottom quartile). 1Y return: 3.79% (upper mid). 1Y return: 1.87% (bottom quartile). 1Y return: 5.65% (top quartile). Point 6 1M return: -1.40% (bottom quartile). 1M return: -1.48% (bottom quartile). 1M return: -0.33% (upper mid). 1M return: -0.67% (lower mid). 1M return: 0.13% (top quartile). Point 7 Sharpe: -0.63 (bottom quartile). Sharpe: -0.39 (upper mid). Sharpe: -0.46 (lower mid). Sharpe: -1.15 (bottom quartile). Sharpe: 0.21 (top quartile). Point 8 Information ratio: 0.00 (top quartile). Information ratio: 0.00 (upper mid). Information ratio: 0.00 (lower mid). Information ratio: 0.00 (bottom quartile). Information ratio: 0.00 (bottom quartile). Point 9 Yield to maturity (debt): 7.79% (upper mid). Yield to maturity (debt): 8.14% (top quartile). Yield to maturity (debt): 7.10% (bottom quartile). Yield to maturity (debt): 7.31% (lower mid). Yield to maturity (debt): 5.88% (bottom quartile). Point 10 Modified duration: 6.09 yrs (bottom quartile). Modified duration: 5.86 yrs (bottom quartile). Modified duration: 1.96 yrs (upper mid). Modified duration: 2.96 yrs (lower mid). Modified duration: 0.39 yrs (top quartile). UTI Dynamic Bond Fund
ICICI Prudential Long Term Plan
SBI Dynamic Bond Fund
JM Dynamic Debt Fund
Bandhan Dynamic Bond Fund
ಡೈನಾಮಿಕ್ ಬಾಂಡ್ ಫಂಡ್ ತೆರಿಗೆ
ಡೈನಾಮಿಕ್ ಬಾಂಡ್ ಫಂಡ್ನ ತೆರಿಗೆ ನಿಯಮಗಳು ಇತರ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ಯೋಜನೆಗಳಂತೆಯೇ ಇರುತ್ತದೆ. ವ್ಯಕ್ತಿಗಳು ಮ್ಯೂಚುವಲ್ ಫಂಡ್ನ ಘಟಕಗಳನ್ನು ಖರೀದಿಸಿದ ದಿನಾಂಕದಿಂದ ಮೂರು ವರ್ಷಗಳೊಳಗೆ ರಿಡೀಮ್ ಮಾಡಿದರೆ, ಲಾಭವು ಅಲ್ಪಾವಧಿಗೆ ಹೊಣೆಯಾಗುತ್ತದೆಬಂಡವಾಳ ಲಾಭ. ಆದಾಗ್ಯೂ, ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಘಟಕಗಳನ್ನು ಮೂರು ವರ್ಷಗಳ ಅವಧಿಯ ನಂತರ ಮಾರಾಟ ಮಾಡಿದರೆ, ದೀರ್ಘಾವಧಿಯ ಬಂಡವಾಳ ಲಾಭ ತೆರಿಗೆ ಅನ್ವಯಿಸುತ್ತದೆ, ಇದರಲ್ಲಿ ಇಂಡೆಕ್ಸೇಶನ್ ಪ್ರಯೋಜನವನ್ನು ಪಡೆಯಬಹುದು.
ಡೈನಾಮಿಕ್ ಬಾಂಡ್ ಫಂಡ್: ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವುದು ಹೇಗೆ?
ನಿರ್ಧರಿಸುವಾಗ ವ್ಯಕ್ತಿಗಳು ಯಾವಾಗಲೂ ಕ್ಯಾಚ್ 22 ಪರಿಸ್ಥಿತಿಯಲ್ಲಿರುತ್ತಾರೆಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವುದು ಹೇಗೆ. ವ್ಯಕ್ತಿಗಳು ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ಕಂಪನಿ ಅಥವಾ ಬ್ರೋಕರ್ ಕಚೇರಿಗೆ ವೈಯಕ್ತಿಕವಾಗಿ ಭೇಟಿ ನೀಡುವ ಮೂಲಕ ಡೈನಾಮಿಕ್ ಬಾಂಡ್ ಫಂಡ್ಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಬಹುದು. ಇಲ್ಲಿ, ಅವರು ಫಾರ್ಮ್ ಅನ್ನು ಭರ್ತಿ ಮಾಡಬೇಕಾಗುತ್ತದೆ ಮತ್ತು ಸಂಬಂಧಿತ ದಾಖಲೆಗಳನ್ನು ಲಗತ್ತಿಸಬೇಕು ಮತ್ತು ಮೊತ್ತವನ್ನು ಪಾವತಿಸಬೇಕು. ವ್ಯವಹರಿಸುತ್ತಿರುವ ಸ್ವತಂತ್ರ ಪೋರ್ಟಲ್ಗೆ ಭೇಟಿ ನೀಡುವ ಮೂಲಕ ಆನ್ಲೈನ್ ಮೂಲಕ ಹೂಡಿಕೆಯ ಇನ್ನೊಂದು ವಿಧಾನವಾಗಿದೆಮ್ಯೂಚುಯಲ್ ಫಂಡ್ಗಳು ಅಥವಾ ಫಂಡ್ ಹೌಸ್ನ ವೆಬ್ಸೈಟ್. ಆನ್ಲೈನ್ ಮೋಡ್ ಅನ್ನು ಆಯ್ಕೆ ಮಾಡುವ ಮೂಲಕ ವ್ಯಕ್ತಿಗಳು ತಮ್ಮ ಹಣವನ್ನು ಯಾವುದೇ ಸಮಯದಲ್ಲಿ ಮತ್ತು ಯಾವುದೇ ಸ್ಥಳದಿಂದ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ಗಳಿಂದ ಹೂಡಿಕೆ ಮಾಡಬಹುದು ಮತ್ತು ರಿಡೀಮ್ ಮಾಡಬಹುದು.
ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಹೂಡಿಕೆ: ಡೈನಾಮಿಕ್ ಬಾಂಡ್ ಫಂಡ್ನಲ್ಲಿ ಏಕೆ ಹೂಡಿಕೆ ಮಾಡಬೇಕು?
ಬಡ್ಡಿದರದ ಸನ್ನಿವೇಶ ಅಥವಾ ಭವಿಷ್ಯದ ಬಡ್ಡಿದರದ ಚಲನೆಗಳ ಬಗ್ಗೆ ಗೊಂದಲಕ್ಕೊಳಗಾದ ಹೂಡಿಕೆದಾರರು ಡೈನಾಮಿಕ್ ಬಾಂಡ್ ಫಂಡ್ಗಳನ್ನು ಉತ್ತಮ ಹೂಡಿಕೆಯ ಆಯ್ಕೆಯಾಗಿ ಪರಿಗಣಿಸಬಹುದು. ಈ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಯೋಜನೆಯು ನಿಯಮಿತ ಆದಾಯ ಮತ್ತು ಬಂಡವಾಳದ ಮೆಚ್ಚುಗೆಯನ್ನು ಒದಗಿಸುತ್ತದೆ. ಇದನ್ನು ಉದಾಹರಣೆಯೊಂದಿಗೆ ವಿವರಿಸಬಹುದು. ಒಂದು ಬಾಂಡ್ನ ಬಡ್ಡಿ ದರ ಮತ್ತು ಬೆಲೆಯು ವಿಲೋಮ ಅನುಪಾತದ ಸಂಬಂಧವನ್ನು ಹಂಚಿಕೊಳ್ಳುತ್ತದೆ. ಬೇರೆ ರೀತಿಯಲ್ಲಿ ಹೇಳುವುದಾದರೆ, ಬಡ್ಡಿದರವು ಕಡಿಮೆಯಾದಾಗ, ಬಾಂಡ್ನ ಬೆಲೆ ಹೆಚ್ಚಾಗುತ್ತದೆ ಮತ್ತು ಪ್ರತಿಯಾಗಿ. ಬೀಳುವ ಆಸಕ್ತಿಯ ಸನ್ನಿವೇಶದಲ್ಲಿ, ಫಂಡ್ ಮ್ಯಾನೇಜರ್ ದೀರ್ಘಾವಧಿಯ ಸ್ಥಿರ ಆದಾಯದ ಭದ್ರತೆಗಳಲ್ಲಿ ವಿಶೇಷವಾಗಿ ಗಿಲ್ಟ್ಗಳಲ್ಲಿ (ಸರ್ಕಾರಿ ಭದ್ರತೆಗಳು), ಕೆಲವು ಮಧ್ಯಮ ಮತ್ತು ಅಲ್ಪಾವಧಿಯ ಕಾರ್ಪೊರೇಟ್ ಬಾಂಡ್ಗಳೊಂದಿಗೆ ವೈವಿಧ್ಯಗೊಳಿಸುವುದರ ಜೊತೆಗೆ ಹಿಡುವಳಿಯನ್ನು ಹೆಚ್ಚಿಸುತ್ತಾರೆ. ಅಂತಹ ತಂತ್ರವನ್ನು ಅವಧಿಯ ತಂತ್ರ ಎಂದು ಕರೆಯಲಾಗುತ್ತದೆ.
ಬಡ್ಡಿದರ ಕಡಿಮೆಯಾದಂತೆ, ಬೆಲೆಗಳುಗಿಲ್ಟ್ ನಿಧಿಗಳು ಹೆಚ್ಚಿಸಲು ಒಲವು. ಅಲ್ಲದೆ, ಬಡ್ಡಿದರಗಳು ಕಡಿಮೆಯಾದಾಗ ಕಾರ್ಪೊರೇಟ್ ಬಾಂಡ್ಗಳ ಬೆಲೆಗಳು ಸಹ ಹೆಚ್ಚಾಗುತ್ತವೆ. ಜೊತೆಗೆ, ಈ ಬಾಂಡ್ಗಳು ಸ್ಥಿರವಾದ ಬಡ್ಡಿ ಆದಾಯವನ್ನು ಸಹ ಗಳಿಸುತ್ತವೆ. ಬಡ್ಡಿದರವು ಕಡಿಮೆಯಿಂದ ಹೆಚ್ಚಿನದಕ್ಕೆ ಯು-ಟರ್ನ್ ಅನ್ನು ತೆಗೆದುಕೊಂಡರೆ, ಫಂಡ್ ಮ್ಯಾನೇಜರ್ ಗಿಲ್ಟ್ ಫಂಡ್ಗಳಲ್ಲಿನ ಹಿಡುವಳಿಯನ್ನು ಕಡಿಮೆ ಮಾಡುತ್ತಾರೆ ಮತ್ತು ಮಧ್ಯಮ ಮತ್ತು ಅಲ್ಪಾವಧಿಯ ಕಾರ್ಪೊರೇಟ್ ಬಾಂಡ್ಗಳಲ್ಲಿ ಹಿಡುವಳಿಗಳನ್ನು ಹೆಚ್ಚಿಸಲು ಪ್ರಾರಂಭಿಸುತ್ತಾರೆ. ಗಿಲ್ಟ್ ಫಂಡ್ಗಳಿಂದ ಕಾರ್ಪೊರೇಟ್ ಬಾಂಡ್ಗಳಿಗೆ ಈ ಬದಲಾವಣೆಯು ಫಂಡ್ ಬೆಲೆಗಳಲ್ಲಿ ಕಡಿಮೆ ಚಂಚಲತೆಯನ್ನು ಖಾತ್ರಿಗೊಳಿಸುತ್ತದೆ ಮತ್ತು ಪೋರ್ಟ್ಫೋಲಿಯೊದಲ್ಲಿ ಕಾರ್ಪೊರೇಟ್ ಬಾಂಡ್ಗಳ ಪ್ರಮಾಣವನ್ನು ಹೆಚ್ಚಿಸುವುದರಿಂದ ಗಿಲ್ಟ್ಗಳಿಂದ ಹೆಚ್ಚಿನ ಬಡ್ಡಿ ಆದಾಯವನ್ನು ಖಚಿತಪಡಿಸುತ್ತದೆ.
ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳು: ಡೈನಾಮಿಕ್ ಬಾಂಡ್ ಫಂಡ್ಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಯೋಜನೆಗಳು
ವ್ಯಕ್ತಿಗಳುಹೂಡಿಕೆ ಡೈನಾಮಿಕ್ ಬಾಂಡ್ ಫಂಡ್ಗಳಲ್ಲಿ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ಯೋಜನೆಯು ಸುಮಾರು 2-3 ವರ್ಷಗಳ ಕನಿಷ್ಠ ಹೂಡಿಕೆಯ ಸಮಯವನ್ನು ಹೊಂದಿರಬೇಕು. ಅವರು ಸಹ ಹೊಂದಿರಬೇಕುಅಪಾಯದ ಹಸಿವು ಡೈನಾಮಿಕ್ ಬಾಂಡ್ ಫಂಡ್ನಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವ ಮೂಲಕ ಬಡ್ಡಿದರದ ಬದಲಾವಣೆಗಳಿಂದ ಹೆಚ್ಚಿನದನ್ನು ಮಾಡಲು ಸಿದ್ಧರಿದ್ದಾರೆ.
ಡೈನಾಮಿಕ್ ಬಾಂಡ್ ಫಂಡ್, ಡೆಟ್ ಫಂಡ್ಗಳ ವರ್ಗದಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವಾಗ ವ್ಯಕ್ತಿಗಳು ತಮ್ಮ ಉದ್ದೇಶಗಳ ಬಗ್ಗೆ ತಿಳಿದಿರಬೇಕು. ಹೆಚ್ಚುವರಿಯಾಗಿ, ಬಾಂಡ್ ನಿಧಿಗಳು ತಮ್ಮ ಉದ್ದೇಶಗಳನ್ನು ತಲುಪಲು ಸಹಾಯ ಮಾಡುತ್ತದೆಯೇ ಅಥವಾ ಇಲ್ಲವೇ ಎಂಬುದನ್ನು ಅವರು ನಿರ್ಣಯಿಸಬೇಕು. ತೀರ್ಮಾನಿಸಲು, ಹೂಡಿಕೆ ಮಾಡುವ ಮೂಲಕ ಗರಿಷ್ಠ ಪ್ರಯೋಜನಗಳನ್ನು ಪಡೆಯಲು ವ್ಯಕ್ತಿಗಳು ಬಯಸುತ್ತಾರೆ ಎಂದು ಹೇಳಬಹುದುಸಾಲ ನಿಧಿ ಆದರೆ ಡೈನಾಮಿಕ್ ಬಾಂಡ್ ಫಂಡ್ನಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಬಹುದಾದ ಬಡ್ಡಿದರದ ಸನ್ನಿವೇಶಗಳ ಬಗ್ಗೆ ತಿಳಿದಿರುವುದಿಲ್ಲ.
ಇಲ್ಲಿ ಒದಗಿಸಲಾದ ಮಾಹಿತಿಯು ನಿಖರವಾಗಿದೆ ಎಂದು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಲು ಎಲ್ಲಾ ಪ್ರಯತ್ನಗಳನ್ನು ಮಾಡಲಾಗಿದೆ. ಆದಾಗ್ಯೂ, ಡೇಟಾದ ನಿಖರತೆಯ ಬಗ್ಗೆ ಯಾವುದೇ ಗ್ಯಾರಂಟಿಗಳನ್ನು ನೀಡಲಾಗುವುದಿಲ್ಲ. ಯಾವುದೇ ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ದಯವಿಟ್ಟು ಸ್ಕೀಮ್ ಮಾಹಿತಿ ದಾಖಲೆಯೊಂದಿಗೆ ಪರಿಶೀಲಿಸಿ.




AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved