
 +91-22-48913909
ELSSలో తెలివిగా పెట్టుబడి పెట్టడం ఎలా: ఏమి చేయకూడదు
సాధారణంగా, పెట్టుబడిదారులు పెట్టుబడి పెడతారుELSS మంచి రాబడిని సంపాదించడం ద్వారా పన్ను ఆదా చేయడానికి లేదా వారి డబ్బును పెంచుకోవడానికి నిధులు. ఈక్విటీ లింక్డ్ సేవింగ్స్ స్కీమ్ లేదా ELSS మ్యూచువల్ ఫండ్ తన ఆస్తులను అందించే ఈక్విటీ సాధనాల్లో ప్రధానంగా పెట్టుబడి పెడుతుందిసంత-లింక్డ్ రిటర్న్స్. నివేదికల ప్రకారం, ELSSలో పెట్టుబడి పెట్టిన పెట్టుబడిదారులు గత మూడేళ్లలో 18.69% వార్షిక రాబడిని మరియు గత ఐదేళ్లలో 17.46% పైగా వార్షిక రాబడిని అందించారు. మంచి రాబడితో పాటు, ELSS ఫండ్లలో పెట్టుబడి పెట్టేవారు కింద పన్ను ప్రయోజనాలకు బాధ్యత వహిస్తారుసెక్షన్ 80C యొక్కఆదాయ పన్ను చట్టం ఇది ELSSని అత్యంత ప్రజాదరణ పొందిన వాటిలో ఒకటిగా చేస్తుందిపన్ను ఆదా పెట్టుబడి ఎంపికలు. అయితే, పెట్టుబడిదారులు తరచుగా కొన్ని తప్పులు చేస్తుంటారుపెట్టుబడి పెడుతున్నారు ELSS లో.
Talk to our investment specialist
ELSSలో పెట్టుబడి పెట్టండి: నివారించవలసిన తప్పులను తెలుసుకోండి
వాటిలో కొన్నిసాధారణ తప్పులు క్రింద పేర్కొనబడ్డాయి. భవిష్యత్తులో వాటిని నివారించేందుకు ఒకసారి చూడండి.
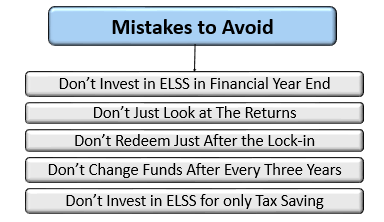
1. ఆర్థిక సంవత్సరం ముగింపులో ELSSలో పెట్టుబడి పెట్టవద్దు
పెట్టుబడిదారులు చేసే అత్యంత సాధారణ పొరపాట్లలో ఒకటి పన్ను ఆదా చేయడానికి ఆర్థిక సంవత్సరంలో ఆలస్యంగా ELSSలో పెట్టుబడి పెట్టడం. అటువంటి సందర్భంలో, పెట్టుబడిదారులు ELSS ఫండ్స్లో ఏకమొత్తంలో పెట్టుబడి పెట్టవలసి వస్తుంది. ఇలా చేయడం వల్ల మాత్రమే కాదునగదు ప్రవాహం సంబంధిత సమస్యలు కానీ మార్కెట్ సమయ ప్రమాదాన్ని కూడా పెంచుతాయి. ఒకసారి మీరు తప్పుడు ELSS ఫండ్లో పెట్టుబడి పెడితే వచ్చే మూడేళ్లలో దాన్ని సరిదిద్దుకునే అవకాశం మీకు ఉండదు. కాబట్టి, ELSS ద్వారా పెట్టుబడి పెట్టాలని సూచించారుSIP మోడ్. మీరు ఎంత త్వరగా ప్రారంభిస్తే ELSSలో ఎలా మరియు ఎక్కడ పెట్టుబడి పెట్టాలి అనే దాని గురించి పరిశోధన చేయడానికి ఎక్కువ సమయం లభిస్తుంది.
2. రిటర్న్లను మాత్రమే చూడవద్దు
మ్యూచువల్ ఫండ్ రాబడులు ప్రధానంగా అత్యంత ముఖ్యమైనవికారకం పెట్టుబడిదారులు ఏదైనా మ్యూచువల్ ఫండ్లో పెట్టుబడి పెట్టడానికి ముందు వెతుకుతారు. కానీ పెట్టుబడి తత్వశాస్త్రం వాస్తవానికి మీ అవసరాలకు సరిపోతుందో లేదో విశ్లేషించడం ముఖ్యం. ఉదాహరణకు, పనితీరు చార్ట్లో అగ్రస్థానంలో ఉండటానికి చాలా ఎక్కువ మార్కెట్ రిస్క్ తీసుకునే మ్యూచువల్ ఫండ్ పథకం సంప్రదాయవాదులకు తగినది కాదు.పెట్టుబడిదారుడు. అటువంటి పెట్టుబడిదారుడు బదులుగా సాంప్రదాయిక పెట్టుబడిని కోరుకుంటారు.
3. లాక్-ఇన్ తర్వాత రీడీమ్ చేయవద్దు
ELSS ఫండ్స్ యొక్క లాక్-ఇన్ పీరియడ్ మూడు సంవత్సరాలు ఉన్నందున, కొంతమంది పెట్టుబడిదారులు లాక్-ఇన్ వ్యవధి ముగిసిన వెంటనే తమ డబ్బును వెనక్కి తీసుకుంటారు. అయితే, ఫండ్ మంచి పనితీరు కనబరుస్తున్నట్లయితే, పెట్టుబడిదారులు అలా చేయకుండా ఉండాలి. మంచి రాబడిని సంపాదించడానికి కనీసం 5-7 సంవత్సరాలు ELSSలో పెట్టుబడి పెట్టడం మంచిది. విశ్లేషణ ప్రకారం, ELSS ఫండ్లు ఎక్కువ కాలం పెట్టుబడి పెట్టినప్పుడు ఉత్తమ రాబడిని అందిస్తాయి.
4. ప్రతి మూడు సంవత్సరాల తర్వాత నిధులను మార్చవద్దు
ELSSలో పెట్టుబడి పెట్టే పెట్టుబడిదారులు చేసే మరో ప్రముఖ తప్పు ఏమిటంటే, వారు తమ లాక్-ఇన్ ముగిసిన వెంటనే ఒక స్కీమ్ నుండి మరొక స్కీమ్కి మారడం. మంచి రాబడిని సంపాదించడానికి మాత్రమే మరొక ఫండ్కు జంప్ చేయడం చాలా తప్పు పద్ధతి. పెట్టుబడిదారులు మరొక ఫండ్కు వెళ్లే ముందు ఫండ్ యొక్క దీర్ఘకాలిక పనితీరు మరియు మార్కెట్ పరిస్థితులను విశ్లేషించాలి.
5. కేవలం పన్ను ఆదా కోసం ELSSలో పెట్టుబడి పెట్టకండి
చాలా మంది ఈఎల్ఎస్ఎస్లో పెట్టుబడి పెడుతున్నారుపన్ను ఆదా చేయడానికి మ్యూచువల్ ఫండ్స్ సెక్షన్ 80C కింద. అయితే, మీరు కోరుకుంటేమ్యూచువల్ ఫండ్స్లో పెట్టుబడి పెట్టండి కేవలం పన్ను ఆదా చేయడానికి మీరు ముందుగా బాగా పరిశోధన చేయాలి. ELSS ఫండ్లు మార్కెట్-లింక్ చేయబడినందున, రాబడులు అస్థిరంగా ఉంటాయి మరియు తక్కువ వ్యవధిలో హెచ్చుతగ్గులకు గురవుతాయి. కాబట్టి, మీరు ELSS వంటి ఏదైనా పన్ను ఆదా చేసే పెట్టుబడులను చేయాలనుకుంటే, దాని లాక్-ఇన్ పీరియడ్, రిస్క్, రిటర్న్లు మొదలైన వివిధ అంశాల గురించి జాగ్రత్తగా ఉండండి.
టాప్ పెర్ఫార్మింగ్ ట్యాక్స్ సేవింగ్ స్కీమ్లను పరిగణనలోకి తీసుకోకుండా ఉండకండి
టాప్ పెర్ఫార్మింగ్ ఫండ్స్ నమ్మదగినవి. సరైన మ్యూచువల్ ఫండ్ పథకాలను ఎలా ఎంచుకోవాలో చాలా మందికి తెలియదు. అందుకే, చాలా సార్లు టాప్ రేటింగ్ పొందిందిమ్యూచువల్ ఫండ్స్ పెట్టుబడిదారులు గతంలో బాగా పనిచేసిన ఫండ్లను త్వరగా గుర్తించడంలో సహాయపడటానికి రూపొందించబడ్డాయి మరియు పెట్టుబడి కోసం పరిగణనలోకి తీసుకోవడం మంచిది.
Fund NAV Net Assets (Cr) 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 5 YR (%) 2025 (%) Tata India Tax Savings Fund Growth ₹42.9119
↓ -0.58 ₹4,427 -6.7 -5.1 -5.9 9.8 8.5 4.9 Bandhan Tax Advantage (ELSS) Fund Growth ₹146.315
↓ -1.04 ₹6,596 -4.2 -3 -6.5 7.9 8.4 8 DSP Tax Saver Fund Growth ₹129.728
↓ -0.94 ₹15,569 -5.1 -5.8 -8.8 11.3 9.3 7.5 Aditya Birla Sun Life Tax Relief '96 Growth ₹56.63
↓ -0.54 ₹13,559 -7.6 -6.3 -9.8 8.9 5.7 9.3 Nippon India Tax Saver Fund (ELSS) Growth ₹121.722
↓ -1.27 ₹14,096 -5.9 -6.4 -7.6 10.3 9 6 Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 23 Oct 26 Research Highlights & Commentary of 5 Funds showcased
Commentary Tata India Tax Savings Fund Bandhan Tax Advantage (ELSS) Fund DSP Tax Saver Fund Aditya Birla Sun Life Tax Relief '96 Nippon India Tax Saver Fund (ELSS) Point 1 Bottom quartile AUM (₹4,427 Cr). Bottom quartile AUM (₹6,596 Cr). Highest AUM (₹15,569 Cr). Lower mid AUM (₹13,559 Cr). Upper mid AUM (₹14,096 Cr). Point 2 Established history (12+ yrs). Established history (17+ yrs). Established history (19+ yrs). Established history (18+ yrs). Oldest track record among peers (21 yrs). Point 3 Top rated. Rating: 5★ (upper mid). Rating: 4★ (lower mid). Rating: 4★ (bottom quartile). Rating: 3★ (bottom quartile). Point 4 Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Point 5 5Y return: 8.45% (lower mid). 5Y return: 8.38% (bottom quartile). 5Y return: 9.29% (top quartile). 5Y return: 5.66% (bottom quartile). 5Y return: 8.96% (upper mid). Point 6 3Y return: 9.81% (lower mid). 3Y return: 7.89% (bottom quartile). 3Y return: 11.32% (top quartile). 3Y return: 8.90% (bottom quartile). 3Y return: 10.34% (upper mid). Point 7 1Y return: -5.87% (top quartile). 1Y return: -6.47% (upper mid). 1Y return: -8.78% (bottom quartile). 1Y return: -9.80% (bottom quartile). 1Y return: -7.60% (lower mid). Point 8 Alpha: 4.83 (top quartile). Alpha: 0.58 (upper mid). Alpha: -2.69 (bottom quartile). Alpha: -1.07 (bottom quartile). Alpha: -0.28 (lower mid). Point 9 Sharpe: -0.06 (top quartile). Sharpe: -0.30 (upper mid). Sharpe: -0.46 (bottom quartile). Sharpe: -0.38 (bottom quartile). Sharpe: -0.33 (lower mid). Point 10 Information ratio: 0.25 (lower mid). Information ratio: -0.66 (bottom quartile). Information ratio: 0.31 (upper mid). Information ratio: -0.24 (bottom quartile). Information ratio: 0.33 (top quartile). Tata India Tax Savings Fund
Bandhan Tax Advantage (ELSS) Fund
DSP Tax Saver Fund
Aditya Birla Sun Life Tax Relief '96
Nippon India Tax Saver Fund (ELSS)
ELSSలో పెట్టుబడి పెట్టాలనుకుంటున్నారా? పైన పేర్కొన్న పొరపాట్లు జరగకుండా చూసుకోండి.తెలివిగా పెట్టుబడి పెట్టండి లేదా తర్వాత పశ్చాత్తాపం!
ఇక్కడ అందించిన సమాచారం ఖచ్చితమైనదని నిర్ధారించడానికి అన్ని ప్రయత్నాలు చేయబడ్డాయి. అయినప్పటికీ, డేటా యొక్క ఖచ్చితత్వానికి సంబంధించి ఎటువంటి హామీలు ఇవ్వబడవు. దయచేసి ఏదైనా పెట్టుబడి పెట్టే ముందు పథకం సమాచార పత్రంతో ధృవీకరించండి.




AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved