
 +91-22-48913909
ఇల్లు అద్దెకు తీసుకోవడం లేదా కొనడం వల్ల కలిగే లాభాలు మరియు నష్టాలను అర్థం చేసుకోండి!
ఇంటిని అద్దెకు తీసుకోవడం లేదా కొనడం అనేది మీ జీవనశైలిని మాత్రమే కాకుండా మీ ఆర్థిక శ్రేయస్సును కూడా ప్రభావితం చేసే ఒక పెద్ద నిర్ణయం. రియల్ ఎస్టేట్ యొక్క భాగాన్ని కలిగి ఉండటం అనేది ఈక్విటీని సృష్టించడానికి మరియు పన్ను పొదుపు ప్రయోజనాన్ని పొందడానికి ఒక మార్గంగా ప్రచారం చేయబడుతుంది.
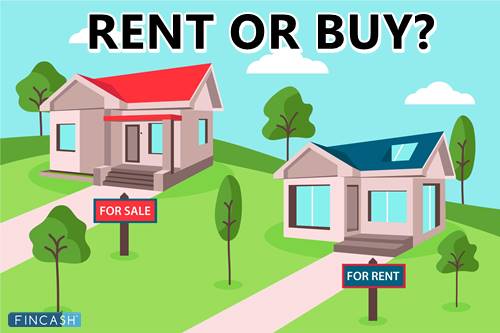
అదనంగా, అద్దె లేకపోవడం వల్ల ప్రయోజనకరంగా ఉంటుందిబాధ్యత మరియు స్వేచ్ఛ. అద్దె అనేది చాలా ఆర్థికంగా మంచి ఎంపికగా కనిపిస్తుంది. తనఖా రుణదాతలు, రియల్ ఎస్టేట్ బ్రోకర్లు మరియు గృహ మెరుగుదల కంపెనీలు - అన్నీ రియల్ ఎస్టేట్ నుండి చాలా డబ్బు సంపాదిస్తాయి.
ఫలితంగా, ఇది మన సాంస్కృతిక ఆలోచన మరియు ఆర్థిక వ్యవస్థలో అంతర్భాగంగా మారింది. మరోవైపు, ఆస్తిని కలిగి ఉండటం తప్పనిసరిగా అద్దెకు తీసుకోవడం కంటే మంచిది కాదు మరియు అద్దెకు కనిపించేంత సులభం కాదు.
మీకు ఏది ఉత్తమమో నిర్ణయించడానికి అద్దెకు వ్యతిరేకంగా యాజమాన్యం యొక్క ప్రయోజనాలు మరియు అప్రయోజనాలను పరిగణించండి.
అద్దెకు తీసుకోవడం కంటే కొనుగోలు ఎందుకు మంచిది?
ఇంటిని అద్దెకు తీసుకోవడం కంటే కొనుగోలు చేయడం మరియు సొంతం చేసుకోవడం చాలా విధాలుగా మంచిది. ఇంటిని కలిగి ఉండటానికి సంబంధించిన ముఖ్య ప్రయోజనాలు ఇక్కడ ఉన్నాయి:
- ఇది భద్రతా భావాన్ని మరియు యాజమాన్యం గర్వాన్ని ఇస్తుంది.
- మీరు ప్రతి నెలా అద్దె చెల్లిస్తారు, కానీ మీ డబ్బు కోసం చూపించడానికి మీకు ఎలాంటి భౌతిక ఆస్తులు లేవు. దీనికి విరుద్ధంగా, EMI చెల్లించడం వల్ల రెండు ప్రయోజనాలు ఉన్నాయి: ఇది ఒక నెల విలువైన ఆశ్రయాన్ని ఇవ్వడమే కాకుండా, ఇంటి దామాషా యాజమాన్యాన్ని కూడా పెంచుతుంది.
- మీరు అద్దెకు తీసుకున్నప్పుడు, మీరు తరచుగా తరలించవలసి వస్తుంది, ఇది చాలా సమయం, డబ్బు మరియు శక్తిని వృధా చేస్తుంది, కానీ మీరు స్వంతం చేసుకున్నప్పుడు, మీరు తరలించాల్సిన అవసరం లేదు.
- ఇది సురక్షితమైన పందెం, ఇది వాస్తవ ఆస్తితో మద్దతు ఇస్తుంది మరియు సంభావ్యతను అందిస్తుందిరాజధాని ప్రశంసలు మరియు పన్ను ప్రయోజనాలు.
అద్దెకు తీసుకునే లాభాలు
ఒక ఇంటిని అద్దెకు తీసుకోవడం వల్ల అనేక ప్రయోజనాలు ఉన్నాయి, క్రింద పేర్కొన్న వాటిలాగే:
అద్దెకు తీసుకోవడం వలన EMI చెల్లింపులు, ఇల్లు గురించి ఆందోళన చెందాల్సిన అవసరం లేదుపన్నులు, మరియు ఆస్తి యాజమాన్యంతో వచ్చే ఇతర చట్టపరమైన ఆందోళనలు.
ఇది ప్రజలను తక్కువ బాధ్యతగా భావించే ధోరణిని కలిగి ఉంది. విలువైన ఇల్లు
రూ. 50 లక్షలుతక్కువకు అద్దెకు తీసుకోవచ్చురూ. 10,000-నెలకు 15,000మహానగరాలలో. మీరు ఎక్కడి నుంచైనా చెల్లించాలిరూ. 35,000 నుండి రూ. EMI లలో 40,000మీరు ఒకేలాంటి ఇంటిని కొనుగోలు చేసినప్పుడు (సమానమైన నెలవారీ వాయిదాలు).పనికి దగ్గరగా లేదా మంచి పాఠశాలలకు అద్దెకు ఇవ్వడం మరింత సౌకర్యవంతంగా ఉంటుంది, కానీ అదే ఇళ్లను కొనడం చవకైనది లేదా కాకపోవచ్చు.
Talk to our investment specialist
EMI vs అద్దె
ఒక రియల్ ఎస్టేట్ ఆస్తి ఉందని ఊహించుకోండి మరియు మీరు ముంబైలో ఒక ఇంటిని అద్దెకు తీసుకొని కొనాలని నిర్ణయించుకోవాలి. కరెంట్ ప్రకారంసంత విలువ, దీని విలువ సుమారు రూ. 50 లక్షలు. ఇల్లు కొనాలా లేదా అద్దెకు తీసుకోవాలా అని నిర్ణయించేటప్పుడు, ఏమి జరుగుతుందో చూద్దాం.
అద్దె ఖర్చు
ఒక వ్యక్తి ఈ ఆస్తిని అద్దెకు ఎంచుకుంటే, నెలవారీ రుసుము సుమారుగా ఉంటుందిరూ .15,000. ప్రతి 11 నెలలకు, ఫీజు పెరుగుతుంది.
కొనుగోలు ఖర్చులు
దీనికి ఖర్చవుతుందిప్రతి నెలా రూ .35,000 (20 సంవత్సరాలకు@8.6%) మీరు ఒకదాన్ని తీసుకుంటేగృహ రుణం (20% డౌన్ పేమెంట్, 80% లోన్). EMI (నెలకు) చెల్లించడం కంటే అద్దె దాదాపు 2.33 రెట్లు ఎక్కువ ఖరీదైనది. రూ. డౌన్ డౌన్ పేమెంట్ కూడా ఉంటుంది 10 లక్షలు (స్వీయ సహకారం).
మధ్యతరగతి వ్యక్తికి, EMI చెల్లింపులు పెద్ద ఒత్తిడిని కలిగిస్తాయి. ఈ కారణంగా, రియల్ ఎస్టేట్ కొనుగోలు చేయడం కష్టమైన నిర్ణయం.
ఇల్లు అద్దెకు తీసుకోవడం మరియు కొనడం మధ్య ఎంచుకోవడానికి సులభమైన మార్గాలు
1. మీరు ఒకే చోట ఎంతకాలం ఉండాలనుకుంటున్నారు?
అలాగే, మీరు మీ సంఘంలో స్థిరపడాలని ప్లాన్ చేస్తున్నారా, లేదా మీకు నచ్చిన విధంగా ఎక్కువ స్వేచ్ఛను తరలించాలని మీరు అనుకుంటున్నారా?
మీరు పాజిటివ్గా ఉన్నట్లయితే మీరు కనీసం ఐదేళ్లపాటు అక్కడే ఉంటూ ఆస్తిని కొనుగోలు చేయడం సమంజసం. ఎందుకు? ఎందుకంటే మీరు మీ ఇంటిని వ్యక్తిగతీకరించవచ్చు మరియు మీదే అనిపించవచ్చు.
మరింత మొబైల్గా ఉండాలనుకునే వారికి, అద్దె ఉత్తమ ఎంపిక. ఒకవేళ మీకు నిజంగా ఆ ఉద్యోగం ప్రమోషన్ కావాలంటే, కానీ అది మీకు దూరంగా దేశవ్యాప్తంగా ఉంది? ఉద్యోగ బదిలీ సమయంలో, మీరు మీ ఆస్తిని విక్రయించే తలనొప్పిని ఎదుర్కోవాల్సిన అవసరం లేదు. కొంతమంది కొత్త ప్రాంతాలకు వలసపోతారు మరియు స్థిరపడటానికి ముందు స్థానిక సంఘాలతో పరిచయం చేసుకోవడానికి కొంత సమయం తీసుకుంటారు.
కొన్ని సంవత్సరాలలో ఇంటిని కొనడం మరియు దానిని విక్రయించడం సాధ్యమే, అది అర్ధవంతం కాదు. మీరు ఒక ఇంటిని విక్రయిస్తుంటే, మీరు ప్రారంభ ముగింపు మరియు పునరావాస ఖర్చులతో పాటు అదనపు మూసివేత ఖర్చులను భరించవచ్చు.
2. కొనుగోలుకు వ్యతిరేకంగా అద్దెకు ఎంత ఖర్చు అవుతుంది?
ముందస్తు ఫీజుల కారణంగా, ఇల్లు కొనడం కంటే అద్దెకు తరచుగా తక్కువ ఖర్చు అవుతుంది. డౌన్ పేమెంట్, క్లోజింగ్ ఖర్చులు మరియు తరలింపు ఖర్చులు అన్నీ చేర్చబడ్డాయి.
మీరు మీ తనఖా చెల్లింపును భరించగలిగితే, మీరు ఒక ఆస్తిని కొనుగోలు చేయవచ్చు, కానీ ఖర్చులు పేరుకుపోతాయి. అదనంగా, మీరు ఆస్తి పన్నులు, ఇంటి యజమానుల కోసం చెల్లించాల్సి ఉంటుందిభీమా, మరియు (అనేక పరిస్థితులలో) గృహయజమానుల అసోసియేషన్ ఫీజులకు అదనంగా తనఖా భీమా.
అయితే, ఇంటిని కలిగి ఉండటం వలన దీర్ఘకాలంలో మీకు డబ్బు ఆదా అవుతుంది మరియు ఈక్విటీని అభివృద్ధి చేయడానికి మిమ్మల్ని అనుమతిస్తుంది. అంతే కాదు, ఇంటి యజమానిగా మారడం వల్ల పన్నులపై డబ్బు ఆదా అవుతుంది (ఇటీవలి పన్ను మార్పులతో, మీరు ఎంత తనఖా వడ్డీ, రాష్ట్రం మరియు స్థానిక ఆస్తి పన్నులను రాయవచ్చు అనే పరిమితులు ఉండవచ్చు).
మీరు కొన్ని సంవత్సరాలు అద్దెకు తీసుకోవచ్చు, మీ డబ్బును ఆదా చేసుకోవచ్చు, ఆపై మీరు నివాసం కలిగి ఉండాలనుకుంటే ఇల్లు కొనవచ్చు. మీరు మీ ఇంట్లో ఎక్కువ కాలం ఉండాలనుకుంటే, మీ పొదుపులో నిర్వహణ ఫీజులు ఉండకపోవచ్చు. తనఖా చెల్లించిన మరియు ఇంటిలో నివసించే వారికి, గృహ నిర్వహణ రుసుముతో కూడా, పొదుపు గణనీయంగా ఉంటుంది.
3. మీరు మొబైల్గా ఉండటం లేదా శాశ్వత గృహాన్ని కలిగి ఉండటం మరింత ముఖ్యమా?
జీవితం జరుగుతుంది, అది ధ్వనించే విధంగా. గొప్ప ఉద్దేశ్యాలతో కూడా తరువాత ఏమి జరుగుతుందో ఊహించడం కష్టం. మీరు ఒకే చోట ఎక్కువసేపు ఉండి, అందుకు తగిన ఆర్థిక వనరులను కలిగి ఉండాలనుకుంటే ఇంటిని కలిగి ఉండటం చాలా సమంజసం.
ఏదేమైనా, మీ ప్రస్తుత జీవిత స్థితిని అంచనా వేయడం మరియు రాబోయే కొన్ని సంవత్సరాలలో ఇది మారుతుందో లేదో ఆలోచించడం చాలా ముఖ్యం. కనుక, అది జరిగితే, మీ నివాస అవసరాలు కూడా మారవచ్చు (అనగా, మీరు ఇంటిని కొనుగోలు చేయడాన్ని నిలిపివేయవచ్చు).
ఉదాహరణ: మీరు మీ చిరకాల ప్రేమికుడితో నిశ్చితార్థం చేసుకున్నారు మరియు రాబోయే రెండు సంవత్సరాలలో వివాహం చేసుకోవాలని అనుకుంటున్నారు. అయితే, ఇక్కడ కొనుగోలు చేయడం మంచిది కాదు. ఒక ఆస్తిని కొనుగోలు చేయడానికి ముందు, మీరు మరియు మీ భాగస్వామి మీ ఫైనాన్స్లను ఎలా విలీనం చేయాలో మరియు బడ్జెట్ విధానాన్ని ఎలా ఏర్పాటు చేయాలో తెలుసుకోవాలనుకోవచ్చు.
మీకు మరియు మీ జీవిత భాగస్వామికి ఇప్పుడే వివాహం అయ్యి, మీరు ఇంకా ఒక కుటుంబాన్ని ప్రారంభించాలనుకుంటే ఖచ్చితంగా తెలియకపోతే, మీరు ఈ క్రింది వాటిని పరిగణలోకి తీసుకోవచ్చు. మీరు ఒక కుటుంబాన్ని ప్రారంభించాలని ఆలోచిస్తుంటే, చేయలేని ఇంటిని కొనకండినిర్వహించండి కొన్ని సంవత్సరాలలో పెరుగుతున్న కుటుంబం.
ఇంట్లో మీకు ఏమి కావాలో, మీరు ఎంత స్థోమత కలిగి ఉంటారో మరియు మీ భవిష్యత్తు జీవనశైలికి ఎలాంటి ఇల్లు ఉత్తమంగా సరిపోతుందో గుర్తించే వరకు మీరు ఈ పరిస్థితులలో దేనినైనా అద్దెకు తీసుకోవచ్చు.
4. మీరు కమిట్ అయ్యే ముందు అద్దెకు తీసుకోవడం మరియు కొనుగోలు చేయడం వల్ల కలిగే నష్టాల గురించి ఆలోచించండి
మీరు ఇంటిని కొనుగోలు చేయడం ద్వారా ఈక్విటీని అభివృద్ధి చేయవచ్చు, అయితే ఈ ప్రక్రియలో కొన్ని ఆర్థిక ప్రమాదాలు ఉన్నాయి. ప్రారంభంలో, మీ స్థానిక రియల్ ఎస్టేట్ మార్కెట్ మందగిస్తే, మీరు డబ్బును కోల్పోవచ్చు. మీరు ఆశించిన దానికంటే ముందుగానే మీ ఇల్లు విక్రయించబడితే మీ ముగింపు ఫీజులు మరియు పునరుద్ధరణలు తిరిగి పొందబడకపోవచ్చు.
అలాగే, నిర్వహణ ఖర్చు గురించి మర్చిపోవద్దు. మీ ఆస్తిని ఉన్నత స్థితిలో ఉంచడానికి ఈ ఖర్చులన్నీ అవసరం. ఉదాహరణగా, ఎయిర్ ఫిల్టర్లు మరియు వెంట్లను శుభ్రపరచడం మరియు ఫైర్ అలారాలను పరీక్షించడం, అలాగే గార్డెనింగ్ మరియు ప్లంబింగ్ ఆందోళనలను రిపేర్ చేయడం గురించి ఆలోచించండి.
మీరు జీవితంలో ఇతర ప్రాధాన్యతలను కలిగి ఉంటే, తరచూ ప్రయాణం లేదా పెద్ద కుటుంబం అవసరమయ్యే పని వంటివి, మీ విధుల జాబితాలో ఇంటి నిర్వహణను జోడించడం గొప్ప ఎంపిక కాకపోవచ్చు.
మీరు అద్దెకు తీసుకుంటే, మీరు ఈక్విటీని అభివృద్ధి చేసే సామర్థ్యాన్ని కోల్పోతారు. మీ అద్దె ఎప్పుడైనా పెరిగే అవకాశం ఉంది. అదనంగా, మీభూస్వామి నిర్వహణ అవసరాలను విడిచిపెట్టమని లేదా నిలిపివేయమని మిమ్మల్ని ఆదేశించవచ్చు.
5. మీ ప్రస్తుత ఆర్థిక పరిస్థితిని పరిశీలించండి
అద్దె మరియు యాజమాన్యం మధ్య నిర్ణయించేటప్పుడు, మీ ఆర్థిక పరిస్థితి గురించి వాస్తవికంగా ఉండటం చాలా ముఖ్యం. డౌన్ చెల్లింపు, మరమ్మతులు మరియు కదిలే ఛార్జీలు, అలాగే కొనుగోలుకు సంబంధించి అద్దెకు అయ్యే ఖర్చులను మీరు లెక్కించిన తర్వాత కొత్త గృహోపకరణాలను కొనుగోలు చేయడం వంటి అదనపు ముందస్తు ఖర్చులను మీరు భరించగలరా అని ఆలోచించండి. తనఖా కాలిక్యులేటర్ ప్రతి నెలా మీరు ఎంత చెల్లించగలరో తెలుసుకోవడానికి మీకు సహాయం చేస్తుంది.
మీరు ఏమి నిర్ణయించుకున్నా మీకు ఇల్లు లేదా అద్దెకు ఇచ్చే స్థలాన్ని పొందగలిగేలా ఇప్పుడే మీ ఫైనాన్స్ను సిద్ధం చేయండి.
మీరు ఇల్లు కొనడానికి ఇష్టపడతారా?
మూడు ప్రధాన కారణాల వల్ల ఇంటిని సొంతం చేసుకోవడం చాలా ముఖ్యం:
ఇది పొదుపును బలవంతం చేస్తుంది
గృహ కొనుగోలుదారులు తరచుగా డౌన్పేమెంట్ కోసం ఆదా చేయవలసి వస్తుంది. దీని ఫలితంగా, ఎవరైనా రియల్ ఎస్టేట్ కొనుగోలు చేయాలని ప్లాన్ చేస్తే, డౌన్ పేమెంట్ను కవర్ చేయడానికి మరింత ఆదా అవుతుంది.
స్థోమతను విశ్లేషించడంలో సహాయపడండి
మీరు ఏమి కోరుకుంటున్నారో మరియు మీరు ఏమి చేయలేరని తెలుసుకోండి -చిన్న వయస్సులో ఇల్లు కొనడం దీన్ని ఎలా చేయాలో నేర్పుతుంది. ఎలా? స్థిరాస్తి కొనుగోలు ఒక అద్భుతమైన ఆలోచన. అయితే, అత్యంత ఖరీదైన నివాసాన్ని కొనుగోలు చేయకుండా ఉండాలి. వారు కొనుగోలు చేయగలిగితే వారికి ఎలా తెలుస్తుంది? మీ నెలవారీ చెల్లింపు INR 1.5 లక్షలు అని చెప్పండి (సుమారుగా. రూ. 35,000 ప్రతి నెలా EMI గా చెల్లించడం ద్వారా, మీరు 23.5% మాత్రమే కేటాయిస్తున్నారుఆదాయం EMI కి. ఈఎంఐ లేదా ఆదాయ నిష్పత్తిని కింద ఉంచడం మంచి నియమం30%.
భవిష్యత్తు కోసం పొదుపు అందించండి
మీరు ఇంటిని కొనుగోలు చేసినప్పుడు, మీరు డబ్బు ఆదా చేసే కొత్త అవకాశాలను తెరుస్తారు. అది ఏమిటి, సరిగ్గా? ఒకరి గృహ రుణం ముందుగానే చెల్లించవచ్చు, ఒకదానికి అనుమతిస్తుందిడబ్బు దాచు. ఉదాహరణకు, ఇల్లు కొనడం మరియు రుణం ముందుగానే చెల్లించడం (5 సంవత్సరాల ముందే చెప్పండి) మీకు అనేక వేల ఆదా చేయవచ్చు.
SIP - మీ డ్రీమ్ హోమ్ కొనడానికి ఉత్తమ మార్గం!
మీ కలల ఇంటిని సాధించడానికి ఉత్తమ మార్గంపెట్టుబడి పెట్టడం లోSIP (సిస్టమాటిక్పెట్టుబడి ప్రణాళిక). A సహాయంతోసిప్ కాలిక్యులేటర్, మీరు మీ డ్రీమ్ హోమ్ కోసం ఖచ్చితమైన సంఖ్యను పొందవచ్చు, దాని నుండి మీరు SIP లో స్థిర మొత్తాన్ని పెట్టుబడి పెట్టవచ్చు.
SIP అనేది మీ సాధించడానికి సులభమైన మరియు ఇబ్బంది లేని మార్గంఆర్థిక లక్ష్యాలు. ఇప్పుడు ప్రయత్నించండి!
డ్రీమ్ హౌస్ కొనడానికి మీ పొదుపులను వేగవంతం చేయండి
మీరు ఒక నిర్దిష్ట లక్ష్యాన్ని నెరవేర్చాలని ఆలోచిస్తుంటే, మీరు పెట్టుబడి పెట్టడానికి అవసరమైన మొత్తాన్ని లెక్కించడానికి SIP కాలిక్యులేటర్ మీకు సహాయం చేస్తుంది.
SIP కాలిక్యులేటర్ అనేది పెట్టుబడిదారులకు ఆశించిన రాబడిని నిర్ణయించడానికి ఒక సాధనంSIP పెట్టుబడి. SIP కాలిక్యులేటర్ సహాయంతో, ఒకరి ఆర్థిక లక్ష్యాన్ని చేరుకోవడానికి పెట్టుబడి మొత్తం మరియు పెట్టుబడి వ్యవధిని లెక్కించవచ్చు.
Know Your SIP Returns
2021 లో పెట్టుబడి పెట్టడానికి ఉత్తమ SIP లు
Fund NAV Net Assets (Cr) Min SIP Investment 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 5 YR (%) 2025 (%) DSP World Gold Fund Growth ₹54.3358
↓ -2.24 ₹1,665 500 5.4 -11.6 16.9 48.2 24.2 167.1 SBI Gold Fund Growth ₹40.7528
↓ -0.56 ₹17,423 500 -2.6 -6.8 13.7 30.8 22.8 71.5 Axis Gold Fund Growth ₹40.4293
↓ -0.53 ₹3,134 1,000 -2.6 -6.8 13.5 30.3 22.6 69.8 Aditya Birla Sun Life Gold Fund Growth ₹40.4863
↓ -0.50 ₹1,805 100 -2.6 -6.8 13.8 30.9 22.6 72 ICICI Prudential Regular Gold Savings Fund Growth ₹43.0731
↓ -0.57 ₹7,067 100 -2.5 -6.8 14 30.7 22.5 72 HDFC Gold Fund Growth ₹41.5726
↓ -0.53 ₹12,013 300 -2.5 -6.7 13.2 30.5 22.5 71.3 Nippon India Gold Savings Fund Growth ₹53.2766
↓ -0.67 ₹7,353 100 -2.4 -6.7 13.6 30.6 22.5 71.2 Invesco India Gold Fund Growth ₹39.1098
↓ -0.58 ₹507 500 -2.4 -6.4 13.9 30 22.4 69.6 Kotak Gold Fund Growth ₹53.465
↓ -0.73 ₹6,996 1,000 -2.6 -6.6 13.4 30.5 22.3 70.4 IDBI Gold Fund Growth ₹36.0486
↓ -0.49 ₹833 500 -2.7 -6.8 14.4 30.5 21.1 79 Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 22 Oct 26 Research Highlights & Commentary of 10 Funds showcased
Commentary DSP World Gold Fund SBI Gold Fund Axis Gold Fund Aditya Birla Sun Life Gold Fund ICICI Prudential Regular Gold Savings Fund HDFC Gold Fund Nippon India Gold Savings Fund Invesco India Gold Fund Kotak Gold Fund IDBI Gold Fund Point 1 Bottom quartile AUM (₹1,665 Cr). Highest AUM (₹17,423 Cr). Lower mid AUM (₹3,134 Cr). Lower mid AUM (₹1,805 Cr). Upper mid AUM (₹7,067 Cr). Top quartile AUM (₹12,013 Cr). Upper mid AUM (₹7,353 Cr). Bottom quartile AUM (₹507 Cr). Upper mid AUM (₹6,996 Cr). Bottom quartile AUM (₹833 Cr). Point 2 Oldest track record among peers (19 yrs). Established history (15+ yrs). Established history (15+ yrs). Established history (14+ yrs). Established history (15+ yrs). Established history (15+ yrs). Established history (15+ yrs). Established history (14+ yrs). Established history (15+ yrs). Established history (14+ yrs). Point 3 Top rated. Rating: 2★ (upper mid). Rating: 1★ (lower mid). Rating: 3★ (top quartile). Rating: 1★ (lower mid). Rating: 1★ (bottom quartile). Rating: 2★ (upper mid). Rating: 3★ (upper mid). Rating: 1★ (bottom quartile). Not Rated. Point 4 Risk profile: High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Point 5 5Y return: 24.22% (top quartile). 5Y return: 22.75% (top quartile). 5Y return: 22.59% (upper mid). 5Y return: 22.57% (upper mid). 5Y return: 22.54% (upper mid). 5Y return: 22.49% (lower mid). 5Y return: 22.48% (lower mid). 5Y return: 22.43% (bottom quartile). 5Y return: 22.30% (bottom quartile). 5Y return: 21.14% (bottom quartile). Point 6 3Y return: 48.22% (top quartile). 3Y return: 30.79% (upper mid). 3Y return: 30.32% (bottom quartile). 3Y return: 30.87% (top quartile). 3Y return: 30.74% (upper mid). 3Y return: 30.49% (lower mid). 3Y return: 30.55% (upper mid). 3Y return: 29.95% (bottom quartile). 3Y return: 30.47% (bottom quartile). 3Y return: 30.53% (lower mid). Point 7 1Y return: 16.91% (top quartile). 1Y return: 13.69% (lower mid). 1Y return: 13.51% (bottom quartile). 1Y return: 13.81% (upper mid). 1Y return: 14.01% (upper mid). 1Y return: 13.22% (bottom quartile). 1Y return: 13.59% (lower mid). 1Y return: 13.91% (upper mid). 1Y return: 13.41% (bottom quartile). 1Y return: 14.43% (top quartile). Point 8 Alpha: 4.06 (top quartile). 1M return: -7.18% (lower mid). 1M return: -7.21% (bottom quartile). 1M return: -7.23% (bottom quartile). 1M return: -7.17% (upper mid). 1M return: -7.16% (upper mid). 1M return: -7.10% (top quartile). 1M return: -6.97% (top quartile). 1M return: -7.18% (lower mid). 1M return: -7.17% (upper mid). Point 9 Sharpe: 0.67 (bottom quartile). Alpha: 0.00 (top quartile). Alpha: 0.00 (upper mid). Alpha: 0.00 (upper mid). Alpha: 0.00 (upper mid). Alpha: 0.00 (lower mid). Alpha: 0.00 (lower mid). Alpha: 0.00 (bottom quartile). Alpha: 0.00 (bottom quartile). Alpha: 0.00 (bottom quartile). Point 10 Information ratio: -0.80 (bottom quartile). Sharpe: 0.79 (upper mid). Sharpe: 0.82 (upper mid). Sharpe: 0.73 (bottom quartile). Sharpe: 0.75 (lower mid). Sharpe: 0.78 (upper mid). Sharpe: 0.74 (bottom quartile). Sharpe: 0.83 (top quartile). Sharpe: 0.85 (top quartile). Sharpe: 0.75 (lower mid). DSP World Gold Fund
SBI Gold Fund
Axis Gold Fund
Aditya Birla Sun Life Gold Fund
ICICI Prudential Regular Gold Savings Fund
HDFC Gold Fund
Nippon India Gold Savings Fund
Invesco India Gold Fund
Kotak Gold Fund
IDBI Gold Fund
CAGR 5 సంవత్సరాలకు పైగా రాబడి మరియు కనీసం 5 సంవత్సరాల మార్కెట్ చరిత్ర (ఫండ్ వయస్సు) కలిగి మరియు కనీసం కలిగి ఉన్న ఫండ్500 కోట్లు నిర్వహణలో ఉన్న ఆస్తి.
ముగింపు
మీరు అద్దెకు తీసుకోవాలా లేదా కొనాలా అని ఆలోచిస్తుంటే, సమాధానం ఎల్లప్పుడూ స్పష్టంగా ఉండదు. మీ జీవిత స్థితి మరియు వనరులను బట్టి సమాధానం కాలక్రమేణా మారవచ్చు. ఇంకొక ప్రత్యామ్నాయం ఏమిటంటే, ఆస్తిని అద్దెకు తీసుకుని, ఆపై దానిని కొనుగోలు చేయడం. ఏదైనా నిర్ణయం తీసుకునేటప్పుడు మీ ఆర్థిక పరిస్థితి మరియు జీవనశైలిని పరిగణనలోకి తీసుకోవాలి.
ఇక్కడ అందించిన సమాచారం ఖచ్చితమైనదిగా నిర్ధారించడానికి అన్ని ప్రయత్నాలు చేయబడ్డాయి. అయితే, డేటా యొక్క ఖచ్చితత్వానికి సంబంధించి ఎలాంటి హామీలు ఇవ్వబడలేదు. ఏదైనా పెట్టుబడి పెట్టడానికి ముందు దయచేసి స్కీమ్ సమాచార పత్రంతో ధృవీకరించండి.




AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved