
 +91-22-48913909
సేవింగ్స్ ఖాతా నుండి మరిన్ని పొందడం ఎలా?
ఎపొదుపు ఖాతా ఒక రకంబ్యాంక్ డబ్బు డిపాజిట్ చేయడానికి ఉపయోగించే ఖాతా. కొంత కాల వ్యవధిలో ఖాతాపై వడ్డీ లభిస్తుంది. ఇది పొదుపు కోసం డబ్బును డిపాజిట్ చేసే ఖాతా మరియు దాని పేరు పొదుపు ఖాతా. ఇది మీ అదనపు నగదును నిల్వ చేయడానికి మరియు దానిపై వడ్డీని సంపాదించడానికి మిమ్మల్ని అనుమతించే సులభమైన బ్యాంక్ ఖాతాలలో ఒకటి. ఈ రోజుల్లో ఎవరైనా బ్యాంకులో ఆన్లైన్ సేవింగ్స్ ఖాతాను తెరవవచ్చు,పొదుపు ప్రారంభించండి మరియు వడ్డీ పొందడం.
కస్టమర్లు సాధారణంగా అధిక వడ్డీ పొదుపు ఖాతాలను ఇష్టపడతారు. వివిధ బ్యాంకులు వివిధ పొదుపు ఖాతా వడ్డీ రేట్లను అందిస్తాయి. మీ సేవింగ్ ఖాతాతో, మీరు ఎప్పుడైనా మీకు కావలసిన సమయంలో నిధులను బదిలీ చేయవచ్చు మరియు డబ్బును విత్డ్రా చేసుకోవచ్చు.
సేవింగ్స్ ఖాతా వడ్డీ రేట్లు 2022
పైన చెప్పినట్లుగా, వివిధ బ్యాంకులకు పొదుపు ఖాతా వడ్డీ రేట్లు భిన్నంగా ఉంటాయి. సాధారణపరిధి పొదుపు ఖాతా వడ్డీ రేట్లు మారుతూ ఉంటాయి2.07% - 7% సంవత్సరానికి
| బ్యాంక్ | వడ్డీ రేటు |
|---|---|
| ఆంధ్రా బ్యాంక్ | 3.00% |
| యాక్సిస్ బ్యాంక్ | 3.00% - 4.00% |
| బ్యాంక్ ఆఫ్ బరోడా | 2.75% |
| బ్యాంక్ ఆఫ్ ఇండియా | 2.90% |
| బంధన్ బ్యాంక్ | 3.00% - 7.15% |
| బ్యాంక్ ఆఫ్ మహారాష్ట్ర | 2.75% |
| కెనరా బ్యాంక్ | 2.90% - 3.20% |
| సెంట్రల్ బ్యాంక్ ఆఫ్ ఇండియా | 2.75% - 3.00% |
| సిటీ బ్యాంక్ | 2.75% |
| కార్పొరేషన్ బ్యాంక్ | 3.00% |
| దేనా బ్యాంక్ | 2.75% |
| ధనలక్ష్మి బ్యాంక్ | 3.00% - 4.00% |
| DBS బ్యాంక్ (డిజిబ్యాంక్) | 3.50% - 5.00% |
| ఫెడరల్ బ్యాంక్ | 2.50% - 3.80% |
| HDFC బ్యాంక్ | 3.00% - 3.50% |
| HSBC బ్యాంక్ | 2.50% |
| ICICI బ్యాంక్ | 3.00% - 3.50% |
| IDBI బ్యాంక్ | 3.00% - 3.50% |
| IDFC బ్యాంక్ | 3.50% - 7.00% |
| ఇండియన్ బ్యాంక్ | 3.00% - 3.15% |
| ఇండియన్ ఓవర్సీస్ బ్యాంక్ | 3.05% |
| ఇండస్ఇండ్ బ్యాంక్ | 4.00% - 6.00% |
| కర్ణాటక బ్యాంక్ | 2.75% - 4.50% |
| బ్యాంక్ బాక్స్ | 3.50% - 4.00% |
| పంజాబ్నేషనల్ బ్యాంక్ (PNB) | 3.00% |
| RBL బ్యాంక్ | 4.75% - 6.75% |
| సౌత్ ఇండియన్ బ్యాంక్ | 2.35% - 4.50% |
| స్టేట్ బ్యాంక్ ఆఫ్ ఇండియా (SBI) | 2.75% |
| UCO బ్యాంక్ | 2.50% |
| యస్ బ్యాంక్ | 4.00% - 6.00% |
తాజా RBI ఆదేశం ప్రకారం, మీ సేవింగ్ ఖాతాపై వడ్డీ రోజువారీగా లెక్కించబడుతుందిఆధారంగా. గణన మీ ముగింపు మొత్తంపై ఆధారపడి ఉంటుంది. సంపాదించిన వడ్డీ ఖాతా రకం మరియు బ్యాంక్ పాలసీని బట్టి అర్ధ-సంవత్సరానికి లేదా త్రైమాసికానికి జమ చేయబడుతుంది.
పొదుపు ఖాతాపై వడ్డీని లెక్కించడానికి ఫార్ములా
నెలవారీ వడ్డీ = రోజువారీ బ్యాలెన్స్ x (రోజుల సంఖ్య) x వడ్డీ రేటు/ సంవత్సరంలో రోజులు
ఉదాహరణకు, మేము రోజువారీ ముగింపు బ్యాలెన్స్ ఒక నెలకు రోజువారీ 1 లక్ష అని మరియు పొదుపు ఖాతాపై వడ్డీ రేటు 4% p.a. అని అనుకుంటే, అప్పుడు ఫార్ములా ప్రకారం
నెల వడ్డీ = 1 లక్ష x (30) x (4/100)/365 = INR 329
కాబట్టి చాలా నిష్క్రియ నగదు మరియు తక్కువ పొదుపు ఖాతా వడ్డీ రేట్లు ఉన్నందున, మీరు మీ బ్యాంక్ ఖాతా నుండి మరింత ఎలా పొందగలరు? సహజంగానే, మీ డబ్బును పెట్టుబడి పెట్టడమే సమాధానం. కానీ మీరు ఎక్కువ రిస్క్లు తీసుకోకూడదనుకుంటే మరియు సురక్షితంగా ఆడటానికి ఇష్టపడితే, మీరు మీ సేవింగ్స్ ఖాతా నుండి మరింత ఎలా పొందవచ్చో చూద్దాం.
Talk to our investment specialist
లిక్విడ్ ఫండ్స్ - డబ్బు సంపాదించడానికి ఉత్తమ ఎంపిక?
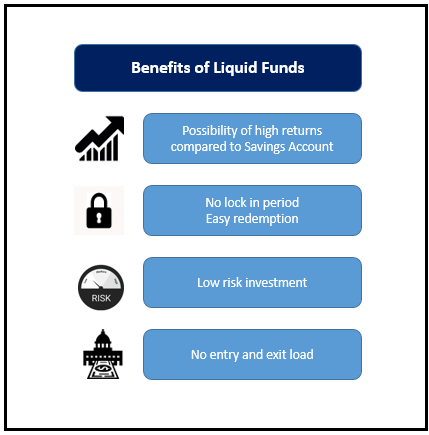
మనలో చాలామంది తక్కువ పొదుపు ఖాతా వడ్డీ రేట్లతో బ్యాంకులో మా విడి డబ్బులో గణనీయమైన భాగాన్ని పార్క్ చేస్తారు మరియు తద్వారా నిష్క్రియ నగదు నుండి తక్కువ సంపాదిస్తారు. మరోవైపు,లిక్విడ్ ఫండ్స్ పొదుపు ఖాతా వడ్డీ రేట్ల కంటే మెరుగైన వడ్డీ రేట్లను దాదాపు ఒకే విధమైన రిస్క్ లెవెల్తో అందిస్తాయి మరియు డబ్బు సంపాదించడానికి మెరుగైన ఎంపిక.
లిక్విడ్ ఫండ్ అంటే ఏమిటి?
లిక్విడ్ ఫండ్స్ లేదా లిక్విడ్మ్యూచువల్ ఫండ్స్ ప్రధానంగా పెట్టుబడి పెట్టే మ్యూచువల్ ఫండ్ రకండబ్బు బజారు సాధన. ఇందులో ఉంటుందిపెట్టుబడి పెడుతున్నారు ట్రెజరీ బిల్లులు, టర్మ్ డిపాజిట్లు, డిపాజిట్ల సర్టిఫికేట్లు మొదలైన ఆర్థిక సాధనాల్లో. ఈ సాధనాలు తక్కువ మెచ్యూరిటీ వ్యవధిని కలిగి ఉంటాయి (91 రోజుల కంటే తక్కువ) ఇది వీటిలో ప్రమాద స్థాయిని నిర్ధారిస్తుందిమ్యూచువల్ ఫండ్స్ రకాలు కనిష్టంగా ఉంటుంది.
లిక్విడ్ మ్యూచువల్ ఫండ్స్ యొక్క ప్రయోజనాలు
ఈ మ్యూచువల్ ఫండ్లకు లాక్-ఇన్ పీరియడ్ ఉండదు మరియు ఉపసంహరణలు సాధారణంగా పని రోజున 24 గంటలలోపు ప్రాసెస్ చేయబడతాయి (లేదా కొన్ని సందర్భాల్లో తక్కువ). ఈ ఫండ్లకు ఎలాంటి ఎంట్రీ లోడ్ లేదా ఎగ్జిట్ లోడ్ జోడించబడలేదు మరియు ఫండ్లోని ఇన్స్ట్రుమెంట్స్ రకం కారణంగా వడ్డీ రేటు రిస్క్ చాలా తక్కువగా ఉంటుంది.
లిక్విడ్ ఫండ్ రిటర్న్స్
లిక్విడ్ ఫండ్స్ అధిక సమయంలో స్వల్పకాలిక పెట్టుబడికి మెరుగైన రాబడిని అందిస్తాయిద్రవ్యోల్బణం సంత పర్యావరణం. అటువంటి కాలాల్లో, వడ్డీ రేట్లు ఎక్కువగా ఉంటాయి మరియు ఇది లిక్విడ్ ఫండ్స్కు మెరుగైన రాబడిని నిర్ధారిస్తుంది. రోజువారీ/వారం/నెలవారీ డివిడెండ్ (చెల్లింపు లేదా పునఃపెట్టుబడి) మరియు వృద్ధి ఎంపిక వంటి వివిధ ఎంపికల రూపంలో లిక్విడ్ ఫండ్లు మార్కెట్లో అందుబాటులో ఉన్నాయి.
లిక్విడ్ ఫండ్స్, సగటున సంవత్సరానికి 7% నుండి 8% వడ్డీ రేటును ఆఫర్ చేస్తాయి. ఇది పొదుపు ఖాతా వడ్డీ రేట్ల కంటే చాలా ఎక్కువ. స్థిరంగా ఉండాలనుకునే పెట్టుబడిదారుల కోసంనగదు ప్రవాహాలు, వారు డివిడెండ్లను ఎంచుకోవచ్చు, అవి వారి ఎంపిక ప్రకారం వారి ఖాతాలో జమ చేయబడతాయి. స్థిరమైన రాబడిని అందించిన కొన్ని ఉత్తమ పనితీరు గల లిక్విడ్ ఫండ్లు క్రింది విధంగా ఉన్నాయి:
Fund NAV Net Assets (Cr) 1 MO (%) 3 MO (%) 6 MO (%) 1 YR (%) 2025 (%) Debt Yield (YTM) Mod. Duration Eff. Maturity Indiabulls Liquid Fund Growth ₹2,733.79
↑ 0.02 ₹301 0.5 1.5 3.1 6.4 6.6 6.4% 1M 18D 1M 18D PGIM India Insta Cash Fund Growth ₹368.049
↑ 0.03 ₹1,438 0.5 1.5 3.1 6.4 6.5 6.15% 1M 10D 1M 10D JM Liquid Fund Growth ₹77.015
↓ -0.01 ₹1,701 0.4 1.5 3.1 6.3 6.4 6.12% 1M 8D 1M 11D Axis Liquid Fund Growth ₹3,149.29
↓ -0.32 ₹53,470 0.4 1.5 3.1 6.4 6.6 6.37% 1M 19D 1M 19D Invesco India Liquid Fund Growth ₹3,885.3
↓ -0.37 ₹22,395 0.4 1.5 3.1 6.4 6.5 6.35% 1M 17D 1M 17D Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 22 Oct 26 Research Highlights & Commentary of 5 Funds showcased
Commentary Indiabulls Liquid Fund PGIM India Insta Cash Fund JM Liquid Fund Axis Liquid Fund Invesco India Liquid Fund Point 1 Bottom quartile AUM (₹301 Cr). Bottom quartile AUM (₹1,438 Cr). Lower mid AUM (₹1,701 Cr). Highest AUM (₹53,470 Cr). Upper mid AUM (₹22,395 Cr). Point 2 Established history (15+ yrs). Established history (19+ yrs). Oldest track record among peers (28 yrs). Established history (17+ yrs). Established history (19+ yrs). Point 3 Top rated. Rating: 5★ (upper mid). Rating: 5★ (lower mid). Rating: 4★ (bottom quartile). Rating: 4★ (bottom quartile). Point 4 Risk profile: Low. Risk profile: Low. Risk profile: Low. Risk profile: Low. Risk profile: Low. Point 5 1Y return: 6.40% (upper mid). 1Y return: 6.39% (bottom quartile). 1Y return: 6.26% (bottom quartile). 1Y return: 6.45% (top quartile). 1Y return: 6.39% (lower mid). Point 6 1M return: 0.46% (top quartile). 1M return: 0.45% (upper mid). 1M return: 0.44% (bottom quartile). 1M return: 0.44% (lower mid). 1M return: 0.43% (bottom quartile). Point 7 Sharpe: 3.19 (top quartile). Sharpe: 3.02 (bottom quartile). Sharpe: 2.66 (bottom quartile). Sharpe: 3.18 (upper mid). Sharpe: 3.08 (lower mid). Point 8 Information ratio: 1.47 (top quartile). Information ratio: 1.28 (upper mid). Information ratio: 0.33 (lower mid). Information ratio: 0.00 (bottom quartile). Information ratio: 0.00 (bottom quartile). Point 9 Yield to maturity (debt): 6.40% (top quartile). Yield to maturity (debt): 6.15% (bottom quartile). Yield to maturity (debt): 6.12% (bottom quartile). Yield to maturity (debt): 6.37% (upper mid). Yield to maturity (debt): 6.35% (lower mid). Point 10 Modified duration: 0.13 yrs (bottom quartile). Modified duration: 0.11 yrs (upper mid). Modified duration: 0.11 yrs (top quartile). Modified duration: 0.14 yrs (bottom quartile). Modified duration: 0.13 yrs (lower mid). Indiabulls Liquid Fund
PGIM India Insta Cash Fund
JM Liquid Fund
Axis Liquid Fund
Invesco India Liquid Fund
పన్ను విధింపు
లిక్విడ్ ఫండ్స్ సేవింగ్స్ ఖాతా కంటే గణనీయమైన పన్ను ప్రయోజనాన్ని అందిస్తాయి. కోసం ద్రవ నిధుల పన్నురాజధాని లాభాలు 3 సంవత్సరాల కంటే తక్కువ 30% మరియు ప్రస్తుత పన్ను చట్టాల ప్రకారం 3 సంవత్సరాల కంటే ఎక్కువ లేదా సమానమైన ఇండెక్సేషన్తో 20%. ఈ తక్కువ పన్ను సంభవం కారణంగా, పొదుపు ఖాతా కంటే చాలా సందర్భాలలో లిక్విడ్ ఫండ్లపై నికర రాబడి ఎక్కువగా ఉంటుంది. స్వల్ప కాల వ్యవధిలో, లిక్విడ్ ఫండ్స్పై డివిడెండ్పై 25% పన్ను విధించవచ్చు. ఇది చాలా సందర్భాలలో పొదుపు ఖాతా కంటే లిక్విడ్ ఫండ్స్పై రాబడి ఎక్కువగా ఉంటుందని నిర్ధారణకు దారి తీస్తుంది. అంతేకాకుండా, ఇది ఉత్పత్తులలో రిస్క్ తీసుకునే కస్టమర్ సామర్థ్యంపై కూడా ఆధారపడి ఉంటుంది.
సహజంగానే, మీ పొదుపు ఖాతా నుండి మరింత ఎక్కువ పొందడానికి, మీరు డబ్బును పెట్టుబడి పెట్టాలి. లిక్విడ్ ఫండ్స్ అందించే వాటితో పోలిస్తే పొదుపు ఖాతా వడ్డీ రేట్లు తక్కువ రాబడిని అందిస్తాయి. అందువల్ల, లిక్విడ్ ఫండ్లు ఒకే విధమైన రిస్క్తో నిష్క్రియ నగదు నుండి ఎక్కువ ప్రయోజనం పొందడానికి గణనీయమైన మెరుగైన ఎంపికను అందిస్తాయి, అయితే దాదాపు రెట్టింపు రాబడిని అందిస్తాయి. ఇది మీ సాధారణ సేవింగ్స్ బ్యాంక్ ఖాతా నుండి మరింత ఎక్కువగా పొందే కొత్త మరియు మెరుగైన వాటిని ప్రయత్నించే సమయం.
తరచుగా అడిగే ప్రశ్నలు
1. పొదుపు ఖాతా (SA) ఫిక్స్డ్ డిపాజిట్ (FD)కి భిన్నంగా ఉందా?
జ: అవును, ఇది భిన్నంగా ఉంటుంది. ఫిక్స్డ్ డిపాజిట్లతో, మీరు ఇన్వెస్ట్ చేసిన డబ్బు ఇచ్చిన వ్యవధిలో లాక్ చేయబడి ఉంటుంది మరియు మెచ్యూరిటీకి ముందు మీరు దానిని ఉపసంహరించుకోలేరు. పొదుపు ఖాతాతో, మీ ఇష్టానుసారం డిపాజిట్ చేయడానికి మరియు ఉపసంహరించుకోవడానికి మీకు స్వేచ్ఛ ఉంది. అంతేకాకుండా, పొదుపు ఖాతాలతో పోలిస్తే డిపాజిట్ చేసిన డబ్బుపై బ్యాంకుల వడ్డీ ఫిక్స్డ్ డిపాజిట్లకు ఎక్కువగా ఉంటుంది.
2. అన్ని బ్యాంకులు ఒకే ఫార్ములా అనుసరిస్తున్నాయా?
జ: పొదుపు ఖాతాకు వడ్డీ రేటును లెక్కించేటప్పుడు చాలా బ్యాంకులు ఇదే సూత్రాన్ని అనుసరిస్తాయి. రోజువారీ బ్యాలెన్స్ డబ్బు డిపాజిట్ చేయబడిన రోజుల సంఖ్యతో గుణించబడుతుంది, స్థిరంగా కొనసాగుతున్న వడ్డీ రేటుతో గుణించబడుతుంది. తర్వాత మొత్తం 365తో భాగించబడుతుంది. ఇది మీ పొదుపు ఖాతాలో మీరు కలిగి ఉన్న డబ్బుపై మీరు సంపాదించే వడ్డీని ఇస్తుంది.
3. పొదుపు ఖాతాలు మరియు ద్రవ ఖాతాలు ఒకేలా ఉన్నాయా?
జ: మీ పొదుపు ఖాతాలోని నిధులు లిక్విడ్ ఫండ్స్, సేవింగ్స్ అకౌంట్ మరియుద్రవ ఆస్తులు ఒకేలా ఉండవు. లిక్విడ్ ఖాతాలు సాధారణంగా మ్యూచువల్ ఫండ్స్ లేదా తక్కువ వ్యవధిలో చేసే పెట్టుబడుల రూపంలో ఉంటాయి, ఇవి పొదుపు ఖాతా కంటే ఎక్కువ రాబడిని అందిస్తాయనే అంచనాతో ఉంటాయి.
4. నేను పొదుపు ఖాతా నుండి డబ్బును విత్డ్రా చేయవచ్చా?
జ: అవును, మీరు పొదుపు ఖాతా నుండి ఎప్పుడైనా డబ్బు తీసుకోవచ్చు. అయినప్పటికీ, చాలా బ్యాంకుల కోసం, మీరు మీ పొదుపు ఖాతాలో తప్పనిసరిగా ఉంచుకోవాల్సిన కనీస మొత్తం ఉంది, మీరు ఖాతాను మూసివేసినప్పుడు దాన్ని విత్డ్రా చేసుకోవచ్చు.
5. SAలో ఏవైనా పన్ను ప్రయోజనాలు ఉన్నాయా?
జ: అవును, మీరు పన్నును క్లెయిమ్ చేయవచ్చుతగ్గింపు కిందసెక్షన్ 80C మీ పొదుపు ఖాతా నుండి వచ్చే వడ్డీపై.
6. నేను ఉంచగలిగే గరిష్ట పరిమితి ఏదైనా ఉందా?
జ: లేదు, మీరు మీ పొదుపు ఖాతాలో ఉంచుకోగల డబ్బుపై గరిష్ట పరిమితి లేదు.
7. పొదుపు ఖాతాను తెరవడానికి అవసరమైన కనీస మొత్తం ఎంత?
జ: కనీస మొత్తం ఒక్కో బ్యాంకుకు భిన్నంగా ఉంటుంది. కొన్ని బ్యాంకులు ఖాతాదారులను జీరో బ్యాలెన్స్తో ఖాతాలను తెరవడానికి అనుమతిస్తాయి, అయితే కొన్ని ఖాతాదారులు కనీస మొత్తం రూ. 2500. ఖాతాను తెరవడానికి మినిమమ్ బ్యాలెన్స్ తెలుసుకోవాలంటే మీరు మీ బ్యాంక్ని సంప్రదించాలి.
8. నేను SAను మూసివేస్తే నేను భరించవలసి ఏదైనా నిష్క్రమణ లోడ్ ఉందా?
జ: సాధారణంగా, మీరు పొదుపు ఖాతాను మూసివేసినప్పుడు నిష్క్రమణ లోడ్ ఉండదు. అయితే, మీరు ఏదైనా జప్తు చెల్లించవలసి ఉందో లేదో అర్థం చేసుకోవడానికి, దాన్ని మూసివేయడానికి ముందు మీరు మీ బ్యాంక్తో తెరిచిన పొదుపు ఖాతా యొక్క ఖచ్చితమైన స్వభావం గురించి మీరు తప్పక అడగాలి.
9. కొన్నిసార్లు SA కంటే FDలో పెట్టుబడి పెట్టడం ఎందుకు ప్రయోజనకరంగా ఉంటుంది?
జ: పొదుపు ఖాతాతో పోలిస్తే ఫిక్స్డ్ డిపాజిట్లపై వడ్డీ రేటు ఎక్కువగా ఉంటుంది. అందువల్ల, పొదుపు ఖాతాలో డబ్బును ఉంచే బదులు, మీరు వడ్డీ ఆదాయాన్ని పొందగలిగేలా ఈ డబ్బును ఫిక్స్డ్ డిపాజిట్లలో ఉంచడం మంచిది. ఇది నిష్క్రియ యొక్క ఒక రూపంఆదాయం అది కూడా పెట్టుబడి కావచ్చు.
10. పొదుపు ఖాతాలపై ద్రవ్యోల్బణం ప్రభావం చూపుతుందా?
జ: ద్రవ్యోల్బణం మీ మొత్తం పొదుపులపై ప్రభావం చూపుతుంది, కాబట్టి ఇది మీ పొదుపు ఖాతాలపై కూడా ప్రభావం చూపుతుంది. ద్రవ్యోల్బణం కారణంగా మీ SAపై వడ్డీ రేటు తగ్గవచ్చు. అందువలన, ద్రవ్యోల్బణం మీ పొదుపు ఖాతాను ప్రతికూలంగా ప్రభావితం చేస్తుంది.
11. నేను బహుళ పొదుపు ఖాతాలను కలిగి ఉండవచ్చా?
జ: అవును, మీరు బహుళ పొదుపు ఖాతాలను తెరవవచ్చు. మీరు ఒకే బ్యాంకులలో లేదా వివిధ బ్యాంకులలో కూడా ఖాతాలను తెరవవచ్చు.
12. నేను పొదుపు ఖాతాను తెరవడానికి ఏ పత్రాలు అవసరం?
జ: పొదుపు ఖాతాను తెరవడానికి మీకు అవసరమైన కొన్ని పత్రాలు క్రింది విధంగా ఉన్నాయి:
- ఆధార్ కార్డు
- ఓటరు కార్డు
- చిరునామా రుజువు (విద్యుత్ బిల్లు, టెలిఫోన్ బిల్లు మొదలైనవి)
- పాస్పోర్ట్
- రేషన్ కార్డు
13. పొదుపు ఖాతాను తెరవడానికి నాకు KYC అవసరమా?
జ: KYC అనేది మీ కస్టమర్ని తెలుసుకోండి, ఇది సేవింగ్స్ ఖాతాను తెరవడానికి ఖాతాదారులు బ్యాంకుకు అందించాల్సిన అవసరమైన పత్రం. ప్రస్తుతం, పొదుపు ఖాతాను తెరవడానికి అవసరమైన KYC పత్రాలను కలిగి ఉండటం తప్పనిసరి అయింది.
ఇక్కడ అందించిన సమాచారం ఖచ్చితమైనదని నిర్ధారించడానికి అన్ని ప్రయత్నాలు చేయబడ్డాయి. అయినప్పటికీ, డేటా యొక్క ఖచ్చితత్వానికి సంబంధించి ఎటువంటి హామీలు ఇవ్వబడవు. దయచేసి ఏదైనా పెట్టుబడి పెట్టే ముందు పథకం సమాచార పత్రంతో ధృవీకరించండి.




AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved