
 +91-22-48913909
தங்கத்தில் முதலீடு செய்வதற்கான முதல் 3 காரணங்கள்
இந்திய கலாச்சாரத்தில் தங்கம் முக்கிய பங்கு வகிக்கிறது. மேலும்,முதலீடு தங்கத்தில் ஒரு என அறியப்படுகிறதுபாதுகாப்பான புகலிடம் முதலீட்டாளர்களுக்கு. பிரெக்சிட், டிரம்ப் ஜனாதிபதி பதவி அல்லது இந்தியாவில் சமீபத்தில் பணமதிப்பு நீக்கம் போன்ற மிகப்பெரிய மற்றும் எதிர்பாராத ஏதாவது உலகளவில் நடக்கும் போதெல்லாம், மற்ற பங்குகள் சிவப்பு நிறத்தைக் காணும் போது, தங்கத்தின் விலை அத்தகைய நேரங்களில் உயர்கிறது. கலாச்சார அல்லது பணவியல் காரணங்களுக்காக, முதலீட்டாளர்கள் தங்கத்தை நோக்கி திரள்கிறார்கள், இது நாட்டில் (மற்றும் உலகளவில்) மிகவும் விரும்பப்படும் சொத்தில் ஒன்றாகும்.
நீங்கள் ஏன் தங்கத்தில் முதலீடு செய்ய வேண்டும்?
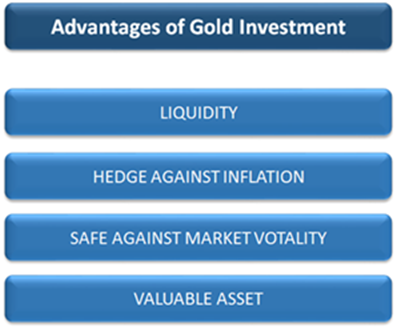
1. பணவீக்கம் ஹெட்ஜ்
தங்கம் ஒரு சிறந்ததாக அறியப்படுகிறதுவீக்கம் ஹெட்ஜ். உங்களால் முடியும் என்று அர்த்தம்தங்கம் வாங்க இன்றைய நாணயத்தில் மற்றும் நாளை நாணயத்தின் மதிப்பில் விற்கலாம். இவ்வாறு, பணமதிப்பிழப்பு நடவடிக்கையால் ஏற்படும் இழப்புகளைக் கட்டுப்படுத்துதல்.
2. அதிக தேவை
தங்கத்திற்கு எப்போதும் தேவை உள்ளது. எந்த சூழ்நிலையில் இருந்தாலும் சரிசந்தை, தங்கம் சர்வதேச அளவில் விலைமதிப்பற்ற பொருளாகும். எனவே, இன்று உங்கள் தங்கத்தை விற்க விரும்பினால், அதை வாங்குபவர்களை நீங்கள் எப்போதும் காணலாம்.
3. ஆபத்தை எதிர்ப்பது
முன்பு கூறியது போல், சர்வதேச நெருக்கடியின் போது, மக்கள் தங்கத்தில் முதலீடு செய்யத் தொடங்குகிறார்கள். இது முக்கியமாக தெரியாத பயம் காரணமாக நிகழ்கிறது. ஊக வணிகம் தங்கத்தின் விலையை கடுமையாக உயர்த்துகிறது, இதனால் சந்தையுடன் தலைகீழ் தொடர்பு உள்ளது. எனவே தங்கம் "பாதுகாப்பான சொத்தாக" அறியப்படுகிறது.
தங்க முதலீட்டை எப்படி தொடங்குவது?
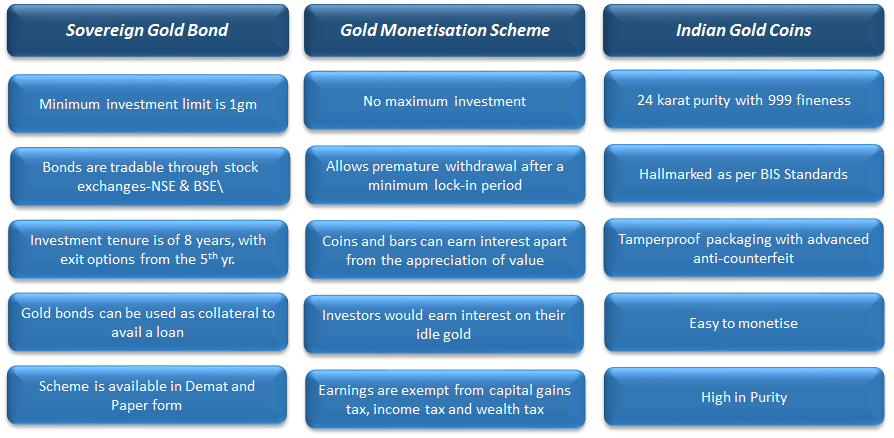
தங்கத்தில் தங்கத்தில் முதலீடு செய்யலாம் அல்லது தங்கத்தின் வடிவில் மறைமுகமாக தங்கத்தை வாங்கலாம்பரஸ்பர நிதி அல்லது தங்க ப.ப.வ.நிதிகள். ஒவ்வொரு வடிவத்திற்கும் அதன் சொந்த நன்மைகள் மற்றும் தீமைகள் உள்ளன.
உடல் தங்கம்
தங்கத்தை நாணயங்கள், நகைகள் போன்ற உடல் வடிவங்களில் வாங்கலாம்.பொன், முதலியன திமுதலீட்டாளர் தங்கம் உடைமையாக உள்ளது. முதலீட்டாளர் தனது தங்கத்தைப் பார்க்க முடியும் என்பதால் இது அவருக்கு ஒரு உறுதியான உணர்வைத் தருகிறது.
Talk to our investment specialist
மறைமுக தங்கம்: தங்க ப.ப.வ.நிதிகள் அல்லது தங்க மியூச்சுவல் ஃபண்டுகள்
தங்க நிதிகள் மூன்று ஆண்டுகளுக்கும் மேலாக வருமானம் தரவரிசையில் முதலிடம் வகிக்கின்றன, இது முதலீட்டாளர்களுக்கு ஒரு கவர்ச்சிகரமான விருப்பமாக அமைகிறது. ஏதங்க ஈடிஎஃப் (செலாவணி வர்த்தக நிதி) என்பது தங்கத்தின் விலையை அடிப்படையாகக் கொண்ட ஒரு கருவியாகும். இது உடல் தங்கத்தை வைத்திருக்கிறதுஅடிப்படை சொத்து.
தங்க மியூச்சுவல் ஃபண்டுகள் என்பது பரஸ்பர நிதிகள் ஆகும், அவை தங்கம் ப.ப.வ.நிதிகள் அடிப்படை சொத்துகளாக வழங்கப்படுகின்றன. இரண்டுக்கும் உள்ள வித்தியாசம் இங்கே:
| தங்க ஈடிஎஃப்கள் | தங்க மியூச்சுவல் ஃபண்டுகள் |
|---|---|
| தங்கத்தின் சந்தை மதிப்பின் அடிப்படையில் கொள்முதல் விலை | அடிப்படையில் கொள்முதல் விலைஇல்லை (நிகர சொத்து மதிப்பு) நிதி |
| இயற்பியல் தங்கத்தை அப்படியே வைத்திருங்கள்அடிப்படை சொத்து | தங்க ப.ப.வ.நிதிகளை அடிப்படை சொத்தாக வைத்திருங்கள் |
| ஒரு தேவைடிமேட் கணக்கு | டிமேட் கணக்கு தேவையில்லை |
| முதலீட்டாளர்கள் ஒரு தரகு சார்ஜர்களை செலுத்த வேண்டும் | முதலீட்டாளர்கள் நிர்வாகக் கட்டணங்கள் மற்றும் ப.ப.வ.நிதிகளை வைத்திருப்பதற்காக ஏற்படும் அடிப்படைச் செலவுகளையும் செலுத்த வேண்டும். |
தங்கம் வாங்குவது எப்படி: உடல் தங்கம் Vs மறைமுக தங்கம்
தங்கத்தில் முதலீடு செய்வது ஒரு சிறந்த யோசனை. ஆனால், உடல் தங்கத்தை வாங்குவதற்கு அதன் சொந்த தொந்தரவுகள் உள்ளன. இங்குதான் தங்க நிதிகள் அல்லது தங்க ப.ப.வ.நிதிகள் ஒரு மீட்பர்.
தூய்மை
தங்கம் வாங்கும் போது உள்ள மிகப்பெரிய கவலைகளில் ஒன்று தூய்மைகாரணி. நகைக்கடைகள் மூலம் வாங்கப்படும் தங்கம் 100% தூய்மையாக இருக்கலாம் அல்லது இல்லாமல் இருக்கலாம். தங்க ப.ப.வ.நிதிகள் 24 காரட் தங்கத்தால் ஆதரிக்கப்படுகின்றன, எனவே முதலீட்டாளர்களுக்கு தங்கத்தின் தரம் உறுதி செய்யப்படுகிறது.
நீர்மை நிறை
நீர்மை நிறை உடல் தங்கம் வாங்கும் போது மற்றொரு பிரச்சனை. தங்கத்தை நகைக் கடைக்கு எடுத்துச் சென்று, அவர் எவ்வளவு விலை கொடுக்கத் தயாராக இருக்கிறாரோ, அதை எடுத்துக் கொள்ள வேண்டும். இங்கு நிலையான விலை இல்லை. அதேசமயம், உங்கள் தரகரை அழைப்பதன் மூலமோ அல்லது சில கிளிக்குகள் மூலமோ தங்க நிதிகளை கலைக்க முடியும். ப.ப.வ.நிதியின் விலை தங்கத்தின் சர்வதேச விலையுடன் இணைக்கப்பட்டுள்ளது, எனவே நீங்கள் பெறும் சரியான மதிப்பை நீங்கள் அறிவீர்கள்.
கட்டணம் செலுத்துதல்
ஆபரண வடிவில் தங்கம் வாங்குவது செலவு விலையில் சேர்க்கப்படும் கட்டணங்களை உள்ளடக்கியது. அதேசமயம், தங்க நிதிகளுக்கு இதுபோன்ற மேக்கிங் கட்டணங்கள் இல்லை, இதனால் செலவு விலை குறைகிறது.
வாங்க எளிதானது
தங்கம் நம்பகமான மூலத்திலிருந்து கொண்டு வரப்பட வேண்டும், அதன் தூய்மையைச் சரிபார்த்து, உங்களுக்கு நல்ல விலை கிடைப்பதை உறுதிசெய்ய வேண்டும். தங்க நிதியை நிமிடங்களில் வாங்கலாம். தரம் உறுதி செய்யப்பட்டுள்ளது மற்றும் விலைகள் வெளிப்படையானவை, அவை சிறந்த தேர்வாக அமைகின்றன.
வரிவிதிப்பு
வரிவிதிப்பு அம்சத்தில், தங்கம் VAT (மதிப்பு கூட்டப்பட்ட வரி) மற்றும் செல்வ வரியை ஈர்க்கிறது. இவை இரண்டும் தங்க நிதிகளுக்குப் பொருந்தாது.
நிபுணர்களின் கூற்றுப்படி, ஒரு போர்ட்ஃபோலியோ குறைந்தபட்சம் 5-10% தங்கத்தில் முதலீடு செய்திருக்க வேண்டும். சந்தையுடன் தலைகீழ் தொடர்பைக் கொண்டிருப்பதால் இது போர்ட்ஃபோலியோவை சமநிலைப்படுத்துகிறது. எனவே, இன்றே தங்கத்தில் முதலீடு செய்யத் தொடங்குங்கள் மற்றும் உங்கள் முதலீடுகளுக்கு கொஞ்சம் பிரகாசம் சேர்க்கவும்.
இந்தியாவில் சிறந்த தங்க மியூச்சுவல் ஃபண்டுகள் 2022
மேலே உள்ளவர்களின் பட்டியல் கீழேதங்க நிதிகள் AUM/நிகர சொத்துக்கள் >25 கோடி
Fund NAV Net Assets (Cr) 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 5 YR (%) 2025 (%) Invesco India Gold Fund Growth ₹39.0041
↓ -0.44 ₹507 0 -3.7 16.9 30.5 22.4 69.6 Aditya Birla Sun Life Gold Fund Growth ₹40.2396
↓ -0.42 ₹1,805 -0.4 -4.4 16.1 30.5 22.5 72 SBI Gold Fund Growth ₹40.5176
↓ -0.43 ₹17,423 -0.5 -4.5 16.6 30.9 22.7 71.5 Nippon India Gold Savings Fund Growth ₹52.9663
↓ -0.52 ₹7,353 -0.5 -4.4 16 30.6 22.5 71.2 ICICI Prudential Regular Gold Savings Fund Growth ₹42.8424
↓ -0.40 ₹7,067 -0.7 -4.6 16.3 30.8 22.5 72 HDFC Gold Fund Growth ₹41.3433
↓ -0.39 ₹12,013 -0.5 -4.4 16.3 30.6 22.5 71.3 Kotak Gold Fund Growth ₹53.1819
↓ -0.53 ₹6,996 -0.4 -4.4 16.1 30.6 22.2 70.4 Axis Gold Fund Growth ₹40.1963
↓ -0.42 ₹3,134 -0.6 -4.4 16.1 30.5 22.6 69.8 Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 30 Oct 26 Research Highlights & Commentary of 8 Funds showcased
Commentary Invesco India Gold Fund Aditya Birla Sun Life Gold Fund SBI Gold Fund Nippon India Gold Savings Fund ICICI Prudential Regular Gold Savings Fund HDFC Gold Fund Kotak Gold Fund Axis Gold Fund Point 1 Bottom quartile AUM (₹507 Cr). Bottom quartile AUM (₹1,805 Cr). Highest AUM (₹17,423 Cr). Upper mid AUM (₹7,353 Cr). Upper mid AUM (₹7,067 Cr). Top quartile AUM (₹12,013 Cr). Lower mid AUM (₹6,996 Cr). Lower mid AUM (₹3,134 Cr). Point 2 Established history (14+ yrs). Established history (14+ yrs). Oldest track record among peers (15 yrs). Established history (15+ yrs). Established history (15+ yrs). Established history (15+ yrs). Established history (15+ yrs). Established history (15+ yrs). Point 3 Top rated. Rating: 3★ (top quartile). Rating: 2★ (upper mid). Rating: 2★ (upper mid). Rating: 1★ (lower mid). Rating: 1★ (lower mid). Rating: 1★ (bottom quartile). Rating: 1★ (bottom quartile). Point 4 Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Point 5 5Y return: 22.42% (bottom quartile). 5Y return: 22.49% (lower mid). 5Y return: 22.71% (top quartile). 5Y return: 22.46% (lower mid). 5Y return: 22.52% (upper mid). 5Y return: 22.52% (upper mid). 5Y return: 22.23% (bottom quartile). 5Y return: 22.56% (top quartile). Point 6 3Y return: 30.51% (bottom quartile). 3Y return: 30.52% (lower mid). 3Y return: 30.92% (top quartile). 3Y return: 30.64% (upper mid). 3Y return: 30.77% (top quartile). 3Y return: 30.57% (upper mid). 3Y return: 30.56% (lower mid). 3Y return: 30.49% (bottom quartile). Point 7 1Y return: 16.87% (top quartile). 1Y return: 16.13% (lower mid). 1Y return: 16.57% (top quartile). 1Y return: 16.04% (bottom quartile). 1Y return: 16.30% (upper mid). 1Y return: 16.29% (upper mid). 1Y return: 16.13% (lower mid). 1Y return: 16.12% (bottom quartile). Point 8 1M return: -3.37% (top quartile). 1M return: -3.62% (lower mid). 1M return: -3.58% (lower mid). 1M return: -3.56% (upper mid). 1M return: -3.62% (bottom quartile). 1M return: -3.66% (bottom quartile). 1M return: -3.54% (upper mid). 1M return: -3.46% (top quartile). Point 9 Alpha: 0.00 (top quartile). Alpha: 0.00 (top quartile). Alpha: 0.00 (upper mid). Alpha: 0.00 (upper mid). Alpha: 0.00 (lower mid). Alpha: 0.00 (lower mid). Alpha: 0.00 (bottom quartile). Alpha: 0.00 (bottom quartile). Point 10 Sharpe: 0.83 (top quartile). Sharpe: 0.73 (bottom quartile). Sharpe: 0.79 (upper mid). Sharpe: 0.74 (bottom quartile). Sharpe: 0.75 (lower mid). Sharpe: 0.78 (lower mid). Sharpe: 0.85 (top quartile). Sharpe: 0.82 (upper mid). Invesco India Gold Fund
Aditya Birla Sun Life Gold Fund
SBI Gold Fund
Nippon India Gold Savings Fund
ICICI Prudential Regular Gold Savings Fund
HDFC Gold Fund
Kotak Gold Fund
Axis Gold Fund
கோல்ட் எம்எஃப் ஆன்லைனில் எப்படி முதலீடு செய்வது?
Fincash.com இல் வாழ்நாள் முழுவதும் இலவச முதலீட்டுக் கணக்கைத் திறக்கவும்.
உங்கள் பதிவு மற்றும் KYC செயல்முறையை முடிக்கவும்
ஆவணங்களைப் பதிவேற்றவும் (PAN, ஆதார் போன்றவை).மேலும், நீங்கள் முதலீடு செய்ய தயாராக உள்ளீர்கள்!
அடிக்கடி கேட்கப்படும் கேள்விகள்
1. தங்க ப.ப.வ.நிதிகளில் முதலீடு செய்வது ஏன் பாதுகாப்பானதாகக் கருதப்படுகிறது?
A: தங்கத்தில் முதலீடு செய்வது எப்போதும் பாதுகாப்பானதாகக் கருதப்படுகிறது, ஏனெனில் அது சந்தை ஏற்ற இறக்கத்திற்கு எதிராக பாதுகாப்பை வழங்குகிறது. நீங்கள் தங்க ப.ப.வ.நிதிகளில் முதலீடு செய்யும் போது, அது தங்கத்தில் முதலீடு செய்வது போன்றதே தவிர, நீங்கள் தங்கத்தின் உரிமையாளராக இருக்க மாட்டீர்கள். அதற்கு பதிலாக, இது ஒரு எக்ஸ்சேஞ்ச் டிரேடட் ஃபண்ட் வடிவில் தங்கத்தை குறிக்கும். இருப்பினும், தங்க ப.ப.வ.நிதியானது, தங்கம் போன்ற வசதிகளை வழங்குகிறது, மேலும் உங்கள் முதலீடு பாதுகாப்பானது என்பதை நீங்கள் உறுதிப்படுத்திக் கொள்ளலாம்.
2. தங்க ப.ப.வ.நிதிகள் முதலீட்டு இலாகாவை பல்வகைப்படுத்த உதவுமா?
A: ஆம், உங்கள் முதலீட்டு போர்ட்ஃபோலியோவை பல்வகைப்படுத்த நீங்கள் திட்டமிட்டால், நீங்கள் பல தயாரிப்புகளில் முதலீடு செய்ய வேண்டும், வெவ்வேறு நிறுவனங்களின் பங்குகள் மற்றும் பங்குகள் மட்டும் அல்ல. அத்தகைய சூழ்நிலையில் தங்கத்தில் முதலீடு செய்வது, உங்கள் முதலீட்டு போர்ட்ஃபோலியோவை பல்வகைப்படுத்துவதற்கு ETFகள் பொருத்தமான முறையை நிரூபிக்க முடியும்.
3. தங்க ப.ப.வ.நிதிகள் உங்கள் முதலீட்டு இலாகாவை எவ்வாறு விரிவுபடுத்தலாம்?
A: நீங்கள் தங்க ப.ப.வ.நிதிகளில் முதலீடு செய்யும்போது, நீங்கள் தங்கத்தில் முதலீடு செய்வதில்லைமூலதனம் சந்தை. அதற்கு பதிலாக, நீங்கள் உங்கள் முதலீடுகளை பன்முகப்படுத்தி, தங்கச் சுரங்கம், போக்குவரத்து மற்றும் பிற தொடர்புடைய தொழில்கள் போன்ற பிற தொடர்புடைய தொழில்களில் வெளிப்படுவீர்கள். எனவே, நீங்கள் தங்க ப.ப.வ.நிதிகளில் முதலீடு செய்யும் போது, உங்கள் முதலீடு தானாகவே பன்முகப்படுத்தப்படும்.
4. உடல் தங்கத்தின் மிக முக்கியமான பிரச்சனை என்ன?
A: மிக முக்கியமான நன்மை பணப்புழக்கம். நீங்கள் எப்போது வேண்டுமானாலும் முதலீட்டிலிருந்து வெளியேறலாம், அதற்கு ஈடாக நீங்கள் பணத்தைப் பெறலாம். இருப்பினும், நீங்கள் நகைக்கடையை அணுகி தங்கத்தை விற்க வேண்டியிருக்கும் என்பதால், தங்கத்தை கலைப்பது ஒரு பிரச்சனையாக மாறும். மேலும், உடல் தங்கத்தை கலைப்பது பெரும்பாலும் இழப்பாகக் கருதப்படுகிறது, ஆனால் தங்க ப.ப.வ.நிதியை கலைப்பது வேறு எந்த முதலீட்டையும் கலைப்பது போன்றது.
5. தங்க ப.ப.வ.நிதியின் வரிச் சலுகைகள் என்ன?
A: தங்கத்துடன் ஒப்பிடும்போது, தங்க ப.ப.வ.நிதிக்கு நீங்கள் VAT செலுத்த வேண்டியதில்லை. அதேபோல், நீங்கள் செல்வ வரி செலுத்த வேண்டியதில்லை. இது நீண்ட காலத்தின் கீழ் வரும்முதலீட்டு வரவுகள், எனவே தங்க ப.ப.வ.நிதிகளுக்கு வரி விதிக்கப்படாது.
6. நான் எப்படி தங்க ப.ப.வ.நிதிகளை வாங்குவது?
A: நீங்கள் ஒரு பிரபலத்துடன் DEMAT கணக்கைத் திறக்க வேண்டும்வங்கி. உங்கள் பங்குத் தரகர் அல்லது நிதி மேலாளர் செயல்முறைக்கு உங்களுக்கு உதவலாம். அதன் பிறகு, நீங்கள் நிதி நிறுவனத்தின் இணையதளத்தில் உள்நுழைந்து குறிப்பிட்ட நிறுவனம் வழங்கும் தங்க ஈடிஎஃப்-ஐத் தேர்ந்தெடுக்கலாம். நீங்கள் குறிப்பிட்ட எண்ணிக்கையிலான யூனிட்களின் ப.ப.வ.நிதிகளை வாங்கலாம். கொள்முதல் முடிந்ததும் மின்னஞ்சலில் உறுதிப்படுத்தலைப் பெறுவீர்கள்.
7. நேரடி அல்லது மறைமுக தங்கம் எது சிறந்தது?
A: நேரடித் தங்கத்தைப் பொறுத்தவரை, நகைகளை வாங்குவதற்கு நீங்கள் நகைக்கடைக்காரரிடம் பணம் செலுத்த வேண்டும், மேலும் மேக்கிங் சார்ஜ், வாட் மற்றும் சேவைக் கட்டணம் போன்ற கூடுதல் கட்டணங்களைச் செலுத்துவீர்கள். இருப்பினும், நீங்கள் தங்கப் ப.ப.வ.நிதிகளை வாங்கும்போது, இந்தச் சிக்கல்கள் அனைத்தையும் தவிர்த்துவிடுவீர்கள், ஆனால் நீங்கள் தங்கத்தின் சமமான மதிப்பின் உரிமையாளராகிவிடுவீர்கள். மேலும், தங்க ப.ப.வ.நிதிகளில் வர்த்தகம் செய்வதன் மூலம் நீங்கள் அதிகம் சம்பாதிக்கலாம், அதேசமயம் தங்கம் உற்பத்தி செய்யாது. எனவே, தங்க ப.ப.வ.நிதிகள் தங்கத்தை ஒப்பிடுகையில் சிறந்த முதலீடாகும்.
8. தங்க ப.ப.வ.நிதிகளில் முதலீடு செய்யும்போது நஷ்டம் ஏற்பட வாய்ப்பு உள்ளதா?
A: தங்க ப.ப.வ.நிதிகளின் விலை சந்தை ஏற்ற இறக்கத்தைப் பொறுத்தது. இருப்பினும், தங்கத்தின் விலை ஒருபோதும் குறையாது, உங்கள் முதலீடு முழு இழப்பாக இருக்கும். எனவே, உங்களது முதலீடு முழு நஷ்டமாகும் வாய்ப்புகள் அரிது.
இங்கு வழங்கப்பட்ட தகவல்கள் துல்லியமானவை என்பதை உறுதிப்படுத்த அனைத்து முயற்சிகளும் மேற்கொள்ளப்பட்டுள்ளன. இருப்பினும், தரவின் சரியான தன்மை குறித்து எந்த உத்தரவாதமும் அளிக்கப்படவில்லை. முதலீடு செய்வதற்கு முன் திட்டத் தகவல் ஆவணத்துடன் சரிபார்க்கவும்.




AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved
Very informative guide, I like how you broke down the pros and cons of physical gold versus indirect options like ETFs and mutual funds.