
 +91-22-48913909
ஆரம்பநிலைக்கான நிதித் திட்டமிடலின் முதல் 6 வழிகள்
பொருளாதார திட்டம் இது காலத்தின் தேவை, குறிப்பாக நீங்கள் ஒரு சுதந்திரமான தனிநபராக தொடங்கும் போது. சுதந்திர உணர்வு மிக யதார்த்தமானது மற்றும் நீங்கள் ஒரு விருந்து வைக்கும் போது உங்களில் சிறந்ததைப் பெறலாம். மாதத்தின் நடுப்பகுதிக்குப் பிறகு, மாதம் முழுவதும் உயிர்வாழ உங்களிடம் பணம் இருக்காது.
இது ஏன் நடந்தது? சரி, உங்கள் செலவுத் திறனை நீங்கள் மீறியிருக்கலாம். எனவே இதை எப்படி எதிர்கொள்வது?
நிதி திட்டமிடல் சிறந்த வழி. இது உங்கள் செலவினங்களை சமநிலைப்படுத்த உதவுவது மட்டுமல்லாமல், அவசரகாலத்தின் போது போதுமான பணத்தை உறுதி செய்யும்.
நிதித் திட்டத்தை உருவாக்குவதற்கான ஸ்மார்ட் வழிகள்
1. உங்கள் செலவுகளை புரிந்து கொள்ளுங்கள்
உங்களைப் புரிந்துகொள்வது முக்கியம்வருமானம் நீங்கள் செலவழிக்கும் முன். உங்கள் செலவினங்களைக் கண்காணிப்பது உங்கள் செலவுத் திறனைப் பற்றி நன்கு புரிந்துகொள்ள உதவும். உதாரணமாக, உங்கள் வருமானம் ரூ. 20,000 ஒரு மாதம் மற்றும் உங்கள் செலவுகள் ரூ. ஒரு மாதத்திற்கு 22,000, நீங்கள் கடன் வட்டத்தில் விழுந்து கொண்டிருக்கிறீர்கள். இதைத் தவிர்க்க, நீங்கள் செலவழிக்கும் கூடுதல் 2K ஐக் கண்டறிந்து அதைக் குறைப்பது முக்கியம்.
எது முக்கியமானது எது அவ்வளவு முக்கியமில்லை என்பதை நீங்கள் தீர்மானிக்கலாம். இது உங்கள் நிதியை சிறப்பாக திட்டமிட உதவுவதோடு உங்களுக்கும் உதவும்பணத்தை சேமி.
2. பட்ஜெட்டை அமைக்கவும்
பட்ஜெட்டை அமைப்பது ஒரு சிறந்த உருவாக்கத்தில் மிக முக்கியமான படியாகும்நிதித் திட்டம். இதன் மூலம் உங்கள் வருமானம் மற்றும் உங்கள் செலவுகளை புரிந்து கொள்ள முடியும். இது சிறந்த செலவின முடிவுகளை எடுக்கவும், சிறந்த செலவைக் கட்டுப்படுத்தவும் உதவும்.
கேட்கலாம் - ஜான். சி.மேக்ஸ்வெல் கூறும்போது- எல்லோரும் ஒல்லியாக இருக்க விரும்புகிறார்கள், ஆனால் யாரும் டயட் செய்ய விரும்புவதில்லை. எல்லோரும் நீண்ட காலம் வாழ விரும்புகிறார்கள், ஆனால் சிலர் உடற்பயிற்சி செய்வார்கள். எல்லோரும் பணத்தை விரும்புகிறார்கள், ஆனால் எப்போதாவது யாரும் தங்கள் செலவினங்களை பட்ஜெட் அல்லது கட்டுப்படுத்த மாட்டார்கள்.
பட்ஜெட்டை அமைப்பது இலக்குகளை நிர்ணயிக்கவும், அதற்கேற்ப அந்த இலக்குகளுக்கு நிதியளிக்கவும் உதவும்.
3. தனிப்பட்ட இலக்குகளை அமைக்கவும்
ஒரு இலக்கை அமைப்பது, கொடுக்கப்பட்ட காலகட்டத்தில் நீங்கள் எங்கு அடைய விரும்புகிறீர்கள் என்பதைப் புரிந்துகொள்ள உதவும். உங்களுடன் கிடைக்கும் வளங்கள் மற்றும் நிதிகளை சிறந்த முறையில் பயன்படுத்த இது உங்களை ஊக்குவிக்கும்.
உங்கள் தனிப்பட்ட இலக்குகள் பைக் வாங்குவது, பயணம் செய்வது, வீடு வாங்குவது என எதுவாகவும் இருக்கலாம்.
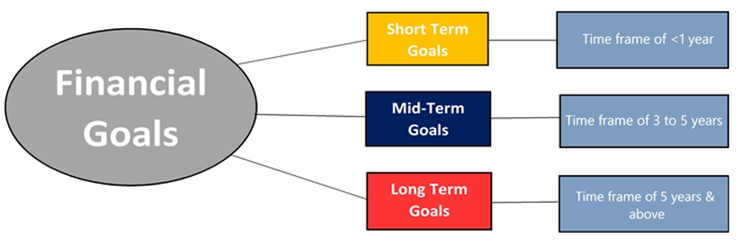
எனவே, நிதித் திட்டமிடலைத் தொடங்குவதற்கு முன் முதலில் உங்கள் இலக்குகளைப் புரிந்துகொண்டு அடையாளம் காணவும். உங்கள் இலக்குகளை குறுகிய கால, நடுத்தர கால மற்றும் நீண்ட கால எனப் பிரிப்பதே சிறந்த வழி. ஒரு வருடத்திற்குள் பைக் வாங்குவது குறுகிய கால இலக்காகவும், வீடு வாங்குவது நீண்ட கால இலக்காகவும் இருக்கும்.
சூஸ் ஓர்மன், சரியாக ஒருமுறை கூறினார், "நீங்கள் விரட்ட விரும்பும் ஒவ்வொரு நிதி கவலையும் மற்றும் நீங்கள் அடைய விரும்பும் நிதிக் கனவும் இன்று உங்கள் இலக்குகளை நோக்கி உங்களை ஒரு பாதையில் வைக்கும் சிறிய படிகளில் இருந்து வருகிறது."
மதிப்பிடப்பட்ட நேரத்தின் அடிப்படையில் இலக்குகளை அமைப்பது உங்கள் வருமானத்தை சிறப்பாக திட்டமிட உதவும்.
Talk to our investment specialist
4. பணத்தை சேமிக்கவும்
பணத்தை சேமிப்பது ஒரு பைசாவை சேமிப்பதை உள்ளடக்கியது! அந்த ரூ.ஐ மிச்சப்படுத்த சோடா கேன் வாங்குவதை விட்டுவிடலாம். 20. நீங்கள் எவ்வளவு செலவு செய்கிறீர்கள் என்பதைக் கண்காணிப்பது முக்கியம், இதன் மூலம் நீங்கள் சேமிக்கும் திட்டத்தை உருவாக்கலாம். ‘அவகேடோ டோஸ்ட்’ எனப்படும் பிரபலமான டிரெண்டிங் கான்செப்ட் உள்ளது, இது சிறிய விஷயங்களைச் சேமிப்பது எப்படி வீடு வாங்க உதவும் என்பதைக் காட்டுகிறது.
இது போன்ற நவநாகரீக உணவு நிதி மூலோபாயத்தின் முக்கியத்துவத்தை எடுத்துரைப்பது இது முதல் முறை அல்ல. விலையுயர்ந்த காபி மற்றும் பல விஷயங்களில் ஆயிரமாண்டு செலவழிக்கும் பழக்கம் நிதி திட்டமிடுபவர்களின் கவனத்தை ஈர்த்தது.
நீங்கள் சரியான நிதித் திட்டத்தைப் பின்பற்றினால் டன் கணக்கில் பணத்தைச் சேமிக்கலாம். நீங்கள் சேமிக்கத் தொடங்கும் பல வழிகளில் ஒன்று பட்ஜெட்டை உருவாக்குவது. இது ஒவ்வொரு மாதமும் அந்த நியமிக்கப்பட்ட தொகையைச் சேமிக்க உங்களைத் தூண்டும்.
ஜான் பூல் சொல்வது போல்- முதலில் சேமித்து பிறகு செலவு செய்ய கற்றுக்கொள்ள வேண்டும்.
அதேபோல், பணத்தைச் சேமிப்பது மட்டுமல்ல, அது வளர உதவுவதும் முக்கியம். நீங்கள் ஒரு தொழிலைத் தொடங்குவதால், நீங்கள் தொடங்கலாம்முதலீடு. முதலீடு ஒரு குறிப்பிட்ட காலத்தில் அதிக லாபம் பெற உதவுகிறது. தொடங்குவதற்கு, குறைந்த ஆபத்துள்ள விருப்பங்களைத் தேர்வுசெய்யலாம்.
குறைந்த ஆபத்துள்ள 4 விருப்பங்களை நீங்கள் தேர்வு செய்யலாம்:
அ. நிலையான வைப்பு (FD)
இந்தியாவில் பணத்தைச் சேமிப்பதற்கான பிரபலமான மற்றும் பாதுகாப்பான விருப்பங்களில் ஒன்றாக இது கருதப்படுகிறது. ஒரேயடியாக மொத்தமாகச் சேமிக்க வேண்டும். உங்களின் வழக்கமான வட்டியை விட அதிக வட்டி விகிதத்தை அவை வழங்குகின்றனசேமிப்பு கணக்கு.
பி. பொது வருங்கால வைப்பு நிதி (PPF)
அரசாங்க முதலீட்டுத் திட்டம் என்பதால் இது மற்றொரு பாதுகாப்பான முதலீட்டுத் தேர்வாகும். இதற்கு 15 வருட லாக்-இன் காலம் உள்ளது. இந்தத் திட்டத்தில் உங்கள் முதலீட்டிற்கு அரசாங்கம் உத்தரவாதம் அளிப்பதால், இது நாட்டில் பிரபலமான திட்டமாகும்.
வேறு என்ன? அவர்களுடன் நீங்கள் ஒரு கணக்கை வெறும் ரூ. 100 மற்றும் பணம், காசோலை மூலம் பணத்தை முதலீடு செய்யலாம்,DD அல்லது ஆன்லைன் பரிமாற்றம் கூட. ஒவ்வொரு ஆண்டும் குறைந்தது ரூ.500 முதலீடு செய்ய வேண்டும்.
c. தேசிய ஓய்வூதியத் திட்டம் (NPS)
இந்தத் திட்டம் நிலையான வைப்புத்தொகை போன்ற பல்வேறு முதலீட்டு விருப்பங்களின் கலவையாகும்.திரவ நிதிகள் மற்றும் கார்ப்பரேட்பத்திரங்கள். பதவிக்காக சேமிக்க மக்களை ஊக்குவிக்க இது தொடங்கப்பட்டது-ஓய்வு வாழ்க்கை. ஒரு நபர் தனது வேலை ஆண்டுகளில் ஒவ்வொரு மாதமும் ஒரு குறிப்பிட்ட தொகையை முதலீடு செய்யலாம். இது அரசாங்கத்தால் ஆதரிக்கப்படுகிறது, இது முதலீடு செய்வதை பாதுகாப்பான விருப்பமாக மாற்றுகிறது.
D. தேசிய சேமிப்புச் சான்றிதழ் (NSC)
இது அரசாங்கத்தால் ஆதரிக்கப்படும் மற்றொரு பாதுகாப்பான முதலீட்டு விருப்பமாகும். இது முக்கியமாக சிறிய மற்றும் நடுத்தர வருமான முதலீட்டாளர்களுக்கானது. இது ஒரு சேமிப்புப் பத்திரமாகும், இது முதலீட்டாளர்களை முதலீடு செய்ய ஊக்குவிக்கிறது, அதே நேரத்தில் வரியைச் சேமிக்க உதவுகிறது. நீங்கள் ரூ.100 போன்ற தொகைகளுடன் முதலீடு செய்யத் தொடங்கி, முடிந்தவரை அதிகரிக்கலாம்.
உதவிக்குறிப்பு- நீங்கள் கொஞ்சம் ரிஸ்க் எடுத்து அதிக வருமானம் ஈட்ட விரும்பினால்ஈக்விட்டி மியூச்சுவல் ஃபண்டுகள் செல்ல சிறந்த விருப்பங்களில் ஒன்றாகும். நீங்கள் சிஸ்டமேட்டிக் தேர்வு செய்யலாம்முதலீட்டுத் திட்டம் (எஸ்ஐபி) பயன்முறையில், நீங்கள் ரூ. வரை முதலீடு செய்யத் தொடங்கலாம். ஒரு குறிப்பிட்ட காலத்திற்கு ஒவ்வொரு மாதமும் 500. SIP உங்களுக்கு ரூபாய் செலவு சராசரி மற்றும் முக்கிய நன்மைகளை வழங்குகிறதுகலவையின் சக்தி. இது உங்கள் முதலீட்டின் நீண்ட கால வளர்ச்சிக்கு உதவுகிறது.
முதலீடு செய்ய சிறந்த செயல்திறன் கொண்ட சில SIP திட்டங்கள் இங்கே உள்ளன-
Fund NAV Net Assets (Cr) Min SIP Investment 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 5 YR (%) 2025 (%) DSP US Flexible Equity Fund Growth ₹92.5655
↑ 0.33 ₹1,280 500 3.7 5.1 24.8 29.4 17.4 33.8 Franklin Asian Equity Fund Growth ₹41.3076
↓ -0.50 ₹981 500 -0.6 2.4 18.2 21.5 6.2 23.7 Aditya Birla Sun Life Small Cap Fund Growth ₹93.5998
↓ -1.28 ₹6,120 1,000 -1.8 6.4 8.4 13.4 11.5 -3.7 DSP Natural Resources and New Energy Fund Growth ₹101.85
↑ 0.57 ₹2,528 500 -3.9 -9.6 4.8 17.7 13.4 17.5 Invesco India Growth Opportunities Fund Growth ₹104.13
↑ 0.22 ₹12,178 100 -5.9 4.6 -0.3 20 14.4 4.7 Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 29 Oct 26 Research Highlights & Commentary of 5 Funds showcased
Commentary DSP US Flexible Equity Fund Franklin Asian Equity Fund Aditya Birla Sun Life Small Cap Fund DSP Natural Resources and New Energy Fund Invesco India Growth Opportunities Fund Point 1 Bottom quartile AUM (₹1,280 Cr). Bottom quartile AUM (₹981 Cr). Upper mid AUM (₹6,120 Cr). Lower mid AUM (₹2,528 Cr). Highest AUM (₹12,178 Cr). Point 2 Established history (14+ yrs). Established history (18+ yrs). Oldest track record among peers (19 yrs). Established history (18+ yrs). Established history (19+ yrs). Point 3 Top rated. Rating: 5★ (upper mid). Rating: 5★ (lower mid). Rating: 5★ (bottom quartile). Rating: 5★ (bottom quartile). Point 4 Risk profile: High. Risk profile: High. Risk profile: Moderately High. Risk profile: High. Risk profile: Moderately High. Point 5 5Y return: 17.41% (top quartile). 5Y return: 6.17% (bottom quartile). 5Y return: 11.47% (bottom quartile). 5Y return: 13.39% (lower mid). 5Y return: 14.39% (upper mid). Point 6 3Y return: 29.38% (top quartile). 3Y return: 21.47% (upper mid). 3Y return: 13.40% (bottom quartile). 3Y return: 17.70% (bottom quartile). 3Y return: 19.96% (lower mid). Point 7 1Y return: 24.80% (top quartile). 1Y return: 18.21% (upper mid). 1Y return: 8.42% (lower mid). 1Y return: 4.79% (bottom quartile). 1Y return: -0.33% (bottom quartile). Point 8 Alpha: -4.45 (bottom quartile). Alpha: 0.00 (upper mid). Alpha: 0.00 (lower mid). Alpha: 0.00 (bottom quartile). Alpha: 7.80 (top quartile). Point 9 Sharpe: 1.20 (top quartile). Sharpe: 1.04 (upper mid). Sharpe: 0.62 (lower mid). Sharpe: 0.50 (bottom quartile). Sharpe: 0.14 (bottom quartile). Point 10 Information ratio: -0.08 (bottom quartile). Information ratio: 0.00 (upper mid). Information ratio: 0.00 (lower mid). Information ratio: 0.00 (bottom quartile). Information ratio: 1.34 (top quartile). DSP US Flexible Equity Fund
Franklin Asian Equity Fund
Aditya Birla Sun Life Small Cap Fund
DSP Natural Resources and New Energy Fund
Invesco India Growth Opportunities Fund
5. ஒரு அவசர நிதியை உருவாக்கவும்
முன்னெப்போதும் இல்லாத ஒன்று வரும்போது உங்கள் வருமானத்திலிருந்து ஒரு குறிப்பிட்ட தொகையை அவசரகால நோக்கங்களுக்காக ஒதுக்கி வைப்பது பெரும் உதவியாக இருக்கும். உங்கள் பணத்தை நீங்கள் அவசரகால நிதியாக முதலீடு செய்யலாம், ஆனால் அவசர காலத்தில் நீங்கள் அதை திரும்பப் பெற முடியும்.
அவசரகால நிதியை உருவாக்க 3 படிகள் இங்கே:
- தொகையை முடிவு செய்யுங்கள். உதாரணமாக, உங்களுக்கு ரூ. 2 லட்சம் அவசர நிதியாக வழங்கப்படும்
- தனி ஒன்றை உருவாக்கவும்வங்கி பணத்தை சேமிக்க கணக்கு
- ஒவ்வொரு மாதமும் நீங்கள் முதலீடு செய்ய விரும்பும் தொகையை முடிவு செய்து முதலீடு செய்யுங்கள்
அவசர நிதியை உருவாக்க மற்றொரு சிறந்த வழி திரவத்தில் முதலீடு செய்வதுபரஸ்பர நிதி. சேமிப்பு வங்கிக் கணக்குகளில் முதலீடு செய்வதை விட இது ஒரு சிறந்த வழி. அதற்கான சில காரணங்கள் இங்கே:
- திரவ மியூச்சுவல் ஃபண்டுகளுக்கு லாக்-இன் காலம் கிடையாது
- நுழைவு அல்லது வெளியேறும் சுமை இல்லை
- உடனடிமீட்பு
- வங்கி சேமிப்புக் கணக்கை விட அதிக வட்டி
- குறைந்த ஆபத்து
முதலீடு செய்ய சிறந்த செயல்திறன் கொண்ட சில திரவ நிதிகள் இங்கே உள்ளன-
Fund NAV Net Assets (Cr) 1 MO (%) 3 MO (%) 6 MO (%) 1 YR (%) 2025 (%) Debt Yield (YTM) Mod. Duration Eff. Maturity PGIM India Insta Cash Fund Growth ₹368.48
↑ 0.07 ₹1,438 0.5 1.5 3.2 6.4 6.5 6.15% 1M 10D 1M 10D Indiabulls Liquid Fund Growth ₹2,737.58
↑ 0.57 ₹301 0.5 1.5 3.2 6.4 6.6 6.4% 1M 18D 1M 18D JM Liquid Fund Growth ₹77.12
↑ 0.02 ₹1,701 0.4 1.5 3.1 6.2 6.4 6.12% 1M 8D 1M 11D Axis Liquid Fund Growth ₹3,153.67
↑ 0.74 ₹53,470 0.4 1.5 3.2 6.4 6.6 6.37% 1M 19D 1M 19D Invesco India Liquid Fund Growth ₹3,890.9
↑ 0.93 ₹22,395 0.4 1.5 3.1 6.4 6.5 6.35% 1M 17D 1M 17D Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 29 Oct 26 Research Highlights & Commentary of 5 Funds showcased
Commentary PGIM India Insta Cash Fund Indiabulls Liquid Fund JM Liquid Fund Axis Liquid Fund Invesco India Liquid Fund Point 1 Bottom quartile AUM (₹1,438 Cr). Bottom quartile AUM (₹301 Cr). Lower mid AUM (₹1,701 Cr). Highest AUM (₹53,470 Cr). Upper mid AUM (₹22,395 Cr). Point 2 Established history (19+ yrs). Established history (15+ yrs). Oldest track record among peers (28 yrs). Established history (17+ yrs). Established history (19+ yrs). Point 3 Top rated. Rating: 5★ (upper mid). Rating: 5★ (lower mid). Rating: 4★ (bottom quartile). Rating: 4★ (bottom quartile). Point 4 Risk profile: Low. Risk profile: Low. Risk profile: Low. Risk profile: Low. Risk profile: Low. Point 5 1Y return: 6.39% (upper mid). 1Y return: 6.37% (bottom quartile). 1Y return: 6.24% (bottom quartile). 1Y return: 6.43% (top quartile). 1Y return: 6.38% (lower mid). Point 6 1M return: 0.46% (upper mid). 1M return: 0.47% (top quartile). 1M return: 0.44% (bottom quartile). 1M return: 0.45% (lower mid). 1M return: 0.44% (bottom quartile). Point 7 Sharpe: 3.02 (bottom quartile). Sharpe: 3.19 (top quartile). Sharpe: 2.66 (bottom quartile). Sharpe: 3.18 (upper mid). Sharpe: 3.08 (lower mid). Point 8 Information ratio: 1.28 (upper mid). Information ratio: 1.47 (top quartile). Information ratio: 0.33 (lower mid). Information ratio: 0.00 (bottom quartile). Information ratio: 0.00 (bottom quartile). Point 9 Yield to maturity (debt): 6.15% (bottom quartile). Yield to maturity (debt): 6.40% (top quartile). Yield to maturity (debt): 6.12% (bottom quartile). Yield to maturity (debt): 6.37% (upper mid). Yield to maturity (debt): 6.35% (lower mid). Point 10 Modified duration: 0.11 yrs (upper mid). Modified duration: 0.13 yrs (bottom quartile). Modified duration: 0.11 yrs (top quartile). Modified duration: 0.14 yrs (bottom quartile). Modified duration: 0.13 yrs (lower mid). PGIM India Insta Cash Fund
Indiabulls Liquid Fund
JM Liquid Fund
Axis Liquid Fund
Invesco India Liquid Fund
6. கடன்களைத் தவிர்க்கவும்
கடன்கள் மிகவும் பொதுவான வழிகளில் ஒன்றாகும்திவால். அவர்கள் சம்பாதிப்பதை விட அதிகமாக செலவழித்து, கடன்கள், கடன்கள் அல்லது அதிகமாகப் பயன்படுத்துகிறார்கள்கடன் அட்டைகள். செலுத்தப்படாத கடன்கள் யாருடைய நிதி நிலைக்கும் ஆபத்தை விளைவிக்கும். எனவே, கடன்களைத் தவிர்க்கவும்.
கடன்களைத் தவிர்ப்பதற்கான 5 வழிகள்:
- நீங்கள் சம்பாதிப்பதை விட அதிகமாக செலவு செய்யாதீர்கள்
- உந்துதல் செலவுகளை தவிர்க்கவும்
- மிகவும் அவசியமான பட்சத்தில் கிரெடிட் கார்டைப் பயன்படுத்துவதைத் தவிர்க்கவும்
- கொள்முதல் செய்வதற்கு முன் விலைகளை ஒப்பிடவும்
- முடிந்தவரை பணத்துடன் செலுத்துங்கள்
முடிவுரை
நிதித் திட்டமிடல் செல்வத்தை அதிகரிக்க முதல் படியாகும். எனவே, எங்கள் தொழில் வாழ்க்கையைத் தொடங்கும் உங்கள் 20களில் நீங்கள் இருந்தால், மேலும் எங்கும் குதிக்கும் முன் உங்கள் நிதியைத் திட்டமிடுவதை உறுதிப்படுத்திக் கொள்ளுங்கள்.
இங்கு வழங்கப்பட்ட தகவல்கள் துல்லியமானவை என்பதை உறுதிப்படுத்த அனைத்து முயற்சிகளும் மேற்கொள்ளப்பட்டுள்ளன. இருப்பினும், தரவுகளின் சரியான தன்மை குறித்து எந்த உத்தரவாதமும் அளிக்கப்படவில்லை. முதலீடு செய்வதற்கு முன் திட்டத் தகவல் ஆவணத்துடன் சரிபார்க்கவும்.
You Might Also Like



AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved