
 +91-22-48913909
உங்கள் ஓய்வூதியத் திட்டத்திற்கான கோல்டன் வழிகாட்டி!
'ஓய்வு' என்ற வார்த்தையைக் கேட்டவுடன் உங்கள் மனதில் தோன்றும் எண்ணங்கள் என்ன? நீங்கள் அடிக்கடி பயணம் செய்கிறீர்களா? அல்லது ஒருவேளை உங்கள் பேரக்குழந்தைகளுடன் விளையாடுகிறீர்களா? இருப்பினும், சிலர் ஓய்வு பெறுவதைப் பற்றி சிந்திக்கலாம், சில இளைஞர்கள் புறக்கணிக்கலாம். சரி,ஓய்வூதியத்திற்கான திட்டமிடல் அல்லது எந்த முதலீட்டிற்கும் வயது தேவையில்லை, ஏனெனில் அது உங்கள் எதிர்காலத்தைப் பாதுகாப்பதற்காக மட்டுமே! ஓய்வூதியத் திட்டமிடல் என்று வரும்போது, புத்திசாலித்தனமான மற்றும் ஆரம்பத் திட்டங்கள் நீங்கள் ஓய்வு பெற்ற பிறகு வசதியான வாழ்க்கையை வாழ போதுமான பணத்தை உருவாக்க முடியும். ஓய்வூதியத் திட்டத்தைப் பற்றி நீங்கள் சிந்திக்கவில்லை என்றால், இப்போதே அதைச் செய்யத் தொடங்குங்கள்! உங்கள் ஓய்வூதியத் திட்டத்தைத் தொடங்க நீங்கள் பின்பற்ற வேண்டிய சில தங்கமான படிகள் இங்கே உள்ளன. மேலும், இந்தியாவில் கிடைக்கும் ஓய்வூதியத் திட்டங்களை அறிந்து அதற்கேற்ப சிறந்த ஓய்வூதியத் திட்டத்தை உருவாக்குங்கள்!
Talk to our investment specialist
ஓய்வூதியத்திற்கான திட்டமிடல்
சரியான திட்டமிடல் மற்றும் செயல்பாட்டின் மூலம் ஒரு முழுமையான ஓய்வு பெற்ற வாழ்க்கை வருகிறது. 'சரியான திட்டமிடல் மற்றும் சரியான முதலீடு', மிகவும் முக்கியமானது! இருப்பினும், ஒவ்வொரு நபருக்கும் வெவ்வேறு தேவைகளுடன் வெவ்வேறு வாழ்க்கை முறை உள்ளது. அதனால்தான், உங்கள் தேவைகள், வாழ்க்கை முறை, நீங்கள் எந்த வயதில் ஓய்வு பெற விரும்புகிறீர்கள் மற்றும் உங்கள் ஆண்டுக்கு ஏற்ப தனிப்பயனாக்கப்பட்ட திட்டத்தை முதலில் வரைய வேண்டும்.வருவாய். உங்கள் மாதாந்திர செலவுகளை மதிப்பிடுங்கள், இது முக்கியமான மற்றும் தேவையற்ற விஷயங்களின் அடிப்படையில் உங்கள் செலவினங்களைப் பற்றிய ஒரு யோசனையை உங்களுக்கு வழங்கும். ஒவ்வொரு மாதமும் எவ்வளவு சேமிக்க முடியும் என்பதை நீங்கள் கணக்கிடக்கூடிய ஒரு வரிக்கு இது உங்களை இழுக்கும்.
சிறந்த ஓய்வூதிய திட்டங்கள்: எப்படி திட்டமிடுவது
ஓய்வூதிய திட்டமிடல் வாழ்க்கையில் ஒரு முக்கியமான பணியாக கருதப்படுகிறது. ஓய்வுக்குப் பிந்தைய காலத்தைப் பற்றி நீங்கள் எவ்வளவு முன்னதாக நினைக்கிறீர்களோசேமிக்க தொடங்கும் அதற்கு, எவ்வளவு சீக்கிரம் நீங்கள் மன அழுத்தமில்லாத வாழ்க்கையை வாழ முடியும். உங்கள் வயதுக்கு ஏற்ப ஓய்வு பெற திட்டமிடுவது சிறந்த வழியாகக் கருதப்படுகிறது. நீங்கள் பின்பற்ற வேண்டிய சில குறிப்புகள் இங்கே உள்ளன.
உங்கள் 20களின் பிற்பகுதியில்
உங்கள் ஓய்வுபெறும் திட்டத்தைத் தொடங்க, உங்கள் நிறுவனம் வழங்கும் ஓய்வூதிய பலன்களை நீங்கள் ஆராயலாம். நீங்கள் ஊழியர்களின் வருங்கால வைப்பு நிதிக்கு பதிவு செய்யலாம் (EPF) EPF என்பது ஓய்வூதியத் திட்டமாகும், இதில் உங்கள் முதலாளி ஒவ்வொரு மாதமும் ஒரு குறிப்பிட்ட தொகையை EPF கணக்கில் டெபாசிட் செய்கிறார், இது உங்கள் சம்பள காசோலையில் இருந்து கழிக்கப்படும். இந்த நிதியானது இந்திய ஊழியர்களின் வருங்கால வைப்பு நிதி அமைப்பால் (EPFO) பராமரிக்கப்படுகிறது.
ஓய்வூதியத் திட்டத்தின் ஒவ்வொரு கட்டத்திலும், உங்கள் கார்பஸில் பல்வேறு சொத்துக்களின் போர்ட்ஃபோலியோவை வைத்திருக்க வேண்டும். போர்ட்ஃபோலியோ பொதுவாக பங்குகள், நிலையான வருமான கருவிகள் மற்றும் பண சொத்துக்களை கொண்டுள்ளது. உங்கள் 20 களில் நீங்கள் நீண்ட காலத்தை உருவாக்க முடியும்முதலீட்டுத் திட்டம் ஈக்விட்டி போன்ற அதிக ரிஸ்க் எடுக்கும் சொத்துக்களில் அல்லது ரொக்கம், எஃப்டிகள் போன்ற குறைவான ரிஸ்க் சொத்துகளில்.
மேலும்,முதலீடு உங்கள் ஓய்வுக்கு முன்னதாக கூட்டு வட்டியின் பலன்களை அனுபவிக்க உங்களை அனுமதிக்கிறது. கூட்டு வட்டியானது நீண்ட காலத்திற்கு உங்கள் பங்களிப்பை அதிகரிக்கச் செய்யும், ஏனெனில் இது உங்கள் கணக்கை எளிய வட்டியுடன் மட்டுமே அதிக விகிதத்தில் வளர்க்கும். உங்கள் ஆண்டு வருமானத்தில் குறைந்தபட்சம் 10% ஓய்வூதியக் கணக்கில் ஒதுக்கி, உங்களின் சொந்த ஓய்வூதிய சேமிப்புத் திட்டங்களையும் உருவாக்கலாம். இது தவிர, உங்கள் செலவினங்களைக் கட்டுப்படுத்த வேண்டும். ஓய்வூதியத் திட்டமிடல் அல்லது முதலீடு எதுவாக இருந்தாலும், தொடங்குவதற்கு 20 வயதுதான் சரியான வயது. நீங்கள் குறைவாகச் செலவழிக்கவும் அதிகமாகச் சேமிக்கவும் உதவும் இறுக்கமான பட்ஜெட்டை உருவாக்கும் பழக்கத்தைப் பெற இது ஒரு நல்ல நேரம்.
உங்கள் 30களில்
ஓய்வூதியத் திட்டமிடலுக்கான உங்களின் 20களின் நடைமுறையைப் பின்பற்றியிருந்தால், உங்களின் அடுத்த திட்டங்களைப் பற்றியும் உங்களுக்குத் தெளிவான புரிதல் இருக்கும். சரி, 30கள் என்பது உங்களுக்கு குடும்பத்தின் அதிக பொறுப்புகள் இருக்கும் நேரம் என்பதால், அதற்கேற்ப உங்கள் முதலீடுகளைத் திட்டமிட வேண்டும். 30 களில், உங்கள் ஓய்வூதியத் திட்டத்தின் ஒரு பகுதியாக, உங்களது குறுகிய கால முதலீடுகளைச் சேர்க்கலாம்.சொத்து ஒதுக்கீடு. மேலும், உங்கள் ஓய்வுபெறும் இலக்கு தேதியின் அடிப்படையில் உங்கள் போர்ட்ஃபோலியோவை அமைக்கலாம்.
இந்த வயதில், நீங்கள் வாங்க வேண்டும்மருத்துவ காப்பீடு மேலும் உங்கள் குடும்பத்திற்கு வழங்கவும்ஆயுள் காப்பீடு. நீங்கள் பதிவுசெய்யக்கூடிய பல்வேறு முதலீடு மற்றும் சேமிப்பு விருப்பங்களைப் பற்றி தெரிந்துகொள்ளுங்கள். இந்த காலகட்டத்தில், நீங்கள் ஒரு அவசர நிதியை உருவாக்க வேண்டும்நிலையான வைப்பு எந்த நேரத்திலும் அகற்றப்படும் மற்றும் வட்டி இல்லாத கணக்கு. உங்களை கடனிலிருந்து விடுவித்து மேலும் சேமிப்பதை உறுதி செய்து கொள்ளுங்கள்.
உங்கள் 40களில்
நீங்கள் நன்றாக செட்டில் மற்றும் போதுமான சேமிப்பு & சொத்துக்கள் இருக்கும் நேரம் இது. ஆனால், வாழ்க்கையின் இந்த கட்டத்தில், உங்கள் குழந்தைகளின் பொறுப்புகளில் நீங்கள் அதிக ஈடுபாடு காட்டுவீர்கள். சரி, 40களில் உங்களின் ஓய்வூதியத் திட்டத்தின் ஒரு பகுதியாக, உங்களின் அனைத்து கடன்களையும் அடைத்து, பொறுப்புகளில் இருந்து உங்களை விடுவித்துக் கொள்ளுங்கள். இருப்பினும், உங்கள் ஓய்வூதியக் கணக்கில் பங்களிப்பதை நிறுத்தாதீர்கள், அதைத் தொடர்ந்து செய்யுங்கள்.
இந்த வயதில் மக்கள் அடிக்கடி செய்யும் தவறு என்னவென்றால், அவர்கள் தங்கள் ஓய்வூதிய நிதியைப் பயன்படுத்துகிறார்கள். இதைத் தவிர்க்கவும், ஏனெனில் உங்கள் ஓய்வுக் கிட்டியை நீங்கள் குறைக்கலாம், இது உங்களின் பல வருட கடின உழைப்பு ஓய்வூதிய திட்டமிடல் மற்றும் சேமிப்பையும் பாதிக்கும்.
உங்கள் 50களில்
பெரும்பாலான மக்கள் நல்ல ஊதியத்தில் சம்பாதித்து, குழந்தைகளின் கல்வி போன்ற சில பொறுப்புகளை முன்னோக்கி நகர்த்திக் கொண்டிருக்கும் நேரம் இது, இது உங்களின் ஓய்வூதிய சேமிப்பு மற்றும் முதலீடுகளுக்கு நல்ல ஆதரவை வழங்கும். உங்கள் வாழ்க்கையின் இந்த கட்டத்தில் முதலீடு செய்ய நீங்கள் திட்டமிட்டால், அதிக ஆபத்துள்ள கருவிகளில் முதலீடு செய்யுங்கள்நீர்மை நிறை அளவுகோல்.
உங்கள் 50 வயதை எட்டும்போது, உங்கள் பங்கு ஒதுக்கீட்டை படிப்படியாகக் குறைத்து, நிலையான வருமான முதலீடுகளை அதிகரிக்க வேண்டும். உங்கள் முதலீடு தற்போது முதிர்வு நிலையில் இருந்தால், அந்த நிதியை மற்றொரு கருவியில் மீண்டும் முதலீடு செய்ய விரும்பினால், குறிப்பிட்ட கருவியின் வரி தாக்கங்கள், அபாயங்கள் மற்றும் பணப்புழக்கம் ஆகியவற்றைக் கருத்தில் கொள்ளுங்கள். இந்த வயதில், உங்கள் முதலீடுகளைக் கண்காணிப்பதில் நீங்கள் மிகவும் கவனமாக இருக்க வேண்டும்.
உங்கள் 60 வயது மற்றும் அதற்கு மேல்
உங்கள் 60 களில், நீங்கள் ஓய்வு பெற்றால், உங்கள் ஓய்வூதிய திட்டமிடல் செயல்படுத்தப்படும். நீங்கள் ஓய்வுபெற்ற வாழ்க்கைக்கு அருகில் இருக்கும்போது, குறைந்த அபாயங்களைக் கொண்ட, அதிக பணப்புழக்கம் அல்லது குறைந்த வட்டி விகித அபாயத்தைக் கொண்ட திட்டங்களைப் பாடலாம். உங்களுக்கு எவ்வளவு அடிக்கடி பணம் தேவைப்படும் என்பதன் அடிப்படையில் பேஅவுட் விருப்பங்களைத் தேர்வு செய்யவும்.
ஓய்வூதிய கால்குலேட்டர்
ஓய்வூதிய கால்குலேட்டர் என்பது ஓய்வுக்குப் பின் எவ்வளவு பணம் சேமிக்க வேண்டும் என்பதை மதிப்பிடுவதற்கான சிறந்த வழிகளில் ஒன்றாகும். இந்த கால்குலேட்டரைப் பயன்படுத்தும் போது, தற்போதைய வயது, திட்டமிடப்பட்ட ஓய்வூதிய வயது, வழக்கமான செலவுகள் போன்ற மாறிகளை நீங்கள் நிரப்ப வேண்டும்.வீக்கம் விகிதம் மற்றும் முதலீடுகளில் எதிர்பார்க்கப்படும் நீண்ட கால வளர்ச்சி விகிதம் (அல்லது பங்குச் சந்தைகள் போன்றவை). இந்த அனைத்து மாறிகளின் கூட்டுத்தொகை, நீங்கள் மாதந்தோறும் சேமிக்க வேண்டிய தொகையைக் கணக்கிட உதவும். இந்தத் தொகையானது சில அனுமானங்களின் அடிப்படையில் ஓய்வுக்குப் பின் தேவைப்படும் பணத்தை உங்களுக்கு வழங்கும்.
ஓய்வூதிய கால்குலேட்டரின் விளக்கம் கீழே கொடுக்கப்பட்டுள்ளது-

Know Your Monthly SIP Amount
ஓய்வூதிய சேமிப்பு திட்டங்கள் அல்லது முதலீட்டு விருப்பங்கள்
இந்தியாவில் கிடைக்கும் சில சிறந்த ஓய்வுக்கு முந்தைய விருப்பங்கள் பின்வருமாறு:
புதிய ஓய்வூதியத் திட்டம்
ஒருமுதலீட்டாளர் குறைந்தபட்சம் மாதத்திற்கு 500 ரூபாய் அல்லது ஆண்டுக்கு INR 6000 டெபாசிட் செய்யலாம், இது இந்திய குடிமக்களுக்கு மிகவும் வசதியான முதலீட்டு வடிவங்களில் ஒன்றாகும். முதலீட்டாளர்கள் கருத்தில் கொள்ளலாம்என்.பி.எஸ் அவர்களுக்கு ஒரு நல்ல யோசனையாகமுன்கூட்டியே ஓய்வுறுதல் திட்டமிடல், ஏனெனில் திரும்பப் பெறும் நேரத்தில் நேரடி வரி விலக்கு இல்லை, ஏனெனில் அந்தத் தொகை வரி இல்லாதது.வருமான வரி சட்டம், 1961.
EPFகள்
பணியாளர் வருங்கால வைப்பு நிதியின் கீழ், ஊழியர்களும், முதலாளிகளும் ஒரு குறிப்பிட்ட தொகையை அவர்களின் அடிப்படை சம்பளத்தில் இருந்து (தோராயமாக 12%) EPF கணக்கில் பங்களிக்கின்றனர். உங்களின் அடிப்படை சம்பளத்தில் 12% முழுவதும் பணியாளர் வருங்கால வைப்பு நிதியில் முதலீடு செய்யப்படுகிறது. அடிப்படை சம்பளத்தில் 12% இல், 3.67% பணியாளர் வருங்கால வைப்பு நிதி அல்லது EPF இல் முதலீடு செய்யப்படுகிறது, மீதமுள்ள 8.33% உங்கள் EPS அல்லது ஊழியர் ஓய்வூதியத் திட்டத்திற்கு மாற்றப்படுகிறது. எனவே, பணியாளர் வருங்கால வைப்பு நிதி என்பது, ஊழியர்கள் தங்கள் சம்பளத்தில் ஒரு பகுதியை ஒவ்வொரு மாதமும் சேமித்து, ஓய்வுக்குப் பிறகு அதைப் பயன்படுத்த உதவும் சிறந்த சேமிப்புத் தளங்களில் ஒன்றாகும்.
பங்குகள்
முதலீட்டாளர்கள் அதிக-ஆபத்து பசியின்மை பங்குகளில் முதலீடு செய்வது குறித்து பரிசீலிக்கலாம். போன்ற பல விருப்பங்களில் இருந்து முதலீட்டாளர்கள் தேர்வு செய்யலாம்பெரிய தொப்பி நிதிகள், நடு &சிறிய தொப்பி மற்றும்கருப்பொருள் நிதி. லார்ஜ் கேப் ஃபண்டுகள் ஒப்பிடும்போது குறைந்த அபாயங்களைக் கொண்டுள்ளனநடுத்தர தொப்பி மற்றும் கருப்பொருள் நிதிகள். கருப்பொருள் நிதிகள் ஒரு குறிப்பிட்ட தொழில்துறைக்கு வெளிப்பாட்டைக் கொடுப்பதால், அவை அனைத்துப் பங்குகளிலும் அதிக அபாயங்களைக் கொண்டுள்ளனபரஸ்பர நிதி. முதலீட்டாளர்கள் முதலீடு செய்ய திட்டமிட்டுள்ளனர்ஈக்விட்டி நிதிகள் அவர்களின் ஓய்வூதியத் திட்டத்தின் ஒரு பகுதியாக, நீண்ட காலம் அதாவது 5- 10 ஆண்டுகளுக்கு மேல் தங்குவதற்கு அறிவுறுத்தப்படுகிறார்கள்.
சிறந்த பங்கு நிதிகள் 2022
Fund NAV Net Assets (Cr) 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 5 YR (%) 2025 (%) DSP World Gold Fund Growth ₹51.5506
↓ -0.91 ₹1,665 4 -10.8 20.6 46.6 24.5 167.1 SBI PSU Fund Growth ₹33.0739
↑ 0.64 ₹6,354 -6.3 -9.7 -4.5 18.3 19.6 11.3 DSP India T.I.G.E.R Fund Growth ₹344.679
↑ 4.51 ₹6,265 -6.2 -1.1 5.9 18.5 18.5 -2.5 BOI AXA Manufacturing and Infrastructure Fund Growth ₹66.22
↑ 0.81 ₹984 -2.6 4.2 9.8 19.5 18 7.8 LIC MF Infrastructure Fund Growth ₹52.9904
↑ 0.84 ₹1,153 -5.5 0.6 1.4 20 18 -3.7 Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 3 Nov 26 Research Highlights & Commentary of 5 Funds showcased
Commentary DSP World Gold Fund SBI PSU Fund DSP India T.I.G.E.R Fund BOI AXA Manufacturing and Infrastructure Fund LIC MF Infrastructure Fund Point 1 Lower mid AUM (₹1,665 Cr). Highest AUM (₹6,354 Cr). Upper mid AUM (₹6,265 Cr). Bottom quartile AUM (₹984 Cr). Bottom quartile AUM (₹1,153 Cr). Point 2 Established history (19+ yrs). Established history (16+ yrs). Oldest track record among peers (22 yrs). Established history (16+ yrs). Established history (18+ yrs). Point 3 Rating: 3★ (upper mid). Rating: 2★ (lower mid). Top rated. Not Rated. Not Rated. Point 4 Risk profile: High. Risk profile: High. Risk profile: High. Risk profile: High. Risk profile: High. Point 5 5Y return: 24.50% (top quartile). 5Y return: 19.58% (upper mid). 5Y return: 18.54% (lower mid). 5Y return: 18.04% (bottom quartile). 5Y return: 18.02% (bottom quartile). Point 6 3Y return: 46.63% (top quartile). 3Y return: 18.25% (bottom quartile). 3Y return: 18.48% (bottom quartile). 3Y return: 19.51% (lower mid). 3Y return: 19.96% (upper mid). Point 7 1Y return: 20.56% (top quartile). 1Y return: -4.52% (bottom quartile). 1Y return: 5.86% (lower mid). 1Y return: 9.79% (upper mid). 1Y return: 1.41% (bottom quartile). Point 8 Alpha: 4.06 (upper mid). Alpha: -0.21 (bottom quartile). Alpha: 0.00 (lower mid). Alpha: 0.00 (bottom quartile). Alpha: 12.01 (top quartile). Point 9 Sharpe: 0.67 (upper mid). Sharpe: -0.14 (bottom quartile). Sharpe: 0.38 (lower mid). Sharpe: 0.70 (top quartile). Sharpe: 0.27 (bottom quartile). Point 10 Information ratio: -0.80 (bottom quartile). Information ratio: -0.42 (bottom quartile). Information ratio: 0.00 (upper mid). Information ratio: 0.00 (lower mid). Information ratio: 0.62 (top quartile). DSP World Gold Fund
SBI PSU Fund
DSP India T.I.G.E.R Fund
BOI AXA Manufacturing and Infrastructure Fund
LIC MF Infrastructure Fund
பங்கு அடிப்படையிலான நிதிசொத்துக்கள் >= 500 கோடி & வரிசைப்படுத்தப்பட்டது5 வருடம்சிஏஜிஆர் திரும்பு
பத்திரங்கள்
பத்திரங்கள் மிகவும் பிரபலமான ஒன்றாகும்ஓய்வூதிய முதலீட்டு விருப்பங்கள். ஒரு பத்திரம் என்பது கடன் பாதுகாப்பு ஆகும், அங்கு வாங்குபவர் / வைத்திருப்பவர் ஆரம்பத்தில் பத்திரத்தை வழங்குபவரிடமிருந்து வாங்குவதற்கான அசல் தொகையை செலுத்துகிறார். பத்திரத்தை வழங்குபவர், வழக்கமான இடைவெளியில் வைத்திருப்பவருக்கு வட்டியை செலுத்துவதோடு, முதிர்வு தேதியில் அசல் தொகையையும் செலுத்துகிறார். சில பத்திரங்கள் நல்ல 10-20% p.a. வட்டி விகிதம். மேலும், முதலீட்டின் போது பத்திரங்களுக்கு வரி விதிக்கப்படாது. இந்த நிதிகள் பெரும்பாலான பணத்தை அரசாங்கப் பத்திரங்கள், கார்ப்பரேட் பத்திரங்கள் போன்ற கடன் கருவிகளில் முதலீடு செய்கின்றன.பண சந்தை கருவிகள் போன்றவை, அவை பங்குகளை விட ஒப்பீட்டளவில் பாதுகாப்பான முதலீடாகக் கருதப்படுகின்றன. இருப்பினும், முதலீடு செய்வதில் ஆபத்துகள் உள்ளனகடன் நிதி கூட.
Fund NAV Net Assets (Cr) 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 2025 (%) Debt Yield (YTM) Mod. Duration Eff. Maturity BNP Paribas Corporate Bond Fund Growth ₹29.5284
↑ 0.04 ₹269 0.4 3.1 4.6 7.3 8.3 7.25% 1Y 7M 24D 2Y 1M 17D Franklin India Corporate Debt Fund Growth ₹106.955
↑ 0.08 ₹1,409 0.6 2.5 4.7 7.2 9.1 7.57% 1Y 4M 2D 2Y 8M 1D Nippon India Prime Debt Fund Growth ₹63.7801
↑ 0.11 ₹8,907 0 2.4 3.7 6.9 7.8 0.08% 2Y 4M 2D 2Y 9M 29D ICICI Prudential Corporate Bond Fund Growth ₹31.9493
↑ 0.09 ₹28,385 -0.1 2.4 4.2 6.8 8 7.83% 3Y 4M 20D 5Y 11M 1D Kotak Corporate Bond Fund Standard Growth ₹4,013.39
↑ 7.98 ₹14,791 0 2.3 3.7 6.8 7.8 7.77% 2Y 8M 8D 4Y 10M 17D Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 4 Nov 26 Research Highlights & Commentary of 5 Funds showcased
Commentary BNP Paribas Corporate Bond Fund Franklin India Corporate Debt Fund Nippon India Prime Debt Fund ICICI Prudential Corporate Bond Fund Kotak Corporate Bond Fund Standard Point 1 Bottom quartile AUM (₹269 Cr). Bottom quartile AUM (₹1,409 Cr). Lower mid AUM (₹8,907 Cr). Highest AUM (₹28,385 Cr). Upper mid AUM (₹14,791 Cr). Point 2 Established history (18+ yrs). Oldest track record among peers (29 yrs). Established history (26+ yrs). Established history (17+ yrs). Established history (19+ yrs). Point 3 Rating: 3★ (bottom quartile). Rating: 2★ (bottom quartile). Top rated. Rating: 4★ (upper mid). Rating: 4★ (lower mid). Point 4 Risk profile: Moderate. Risk profile: Moderate. Risk profile: Moderately Low. Risk profile: Moderately Low. Risk profile: Moderately Low. Point 5 1Y return: 4.61% (upper mid). 1Y return: 4.74% (top quartile). 1Y return: 3.66% (bottom quartile). 1Y return: 4.22% (lower mid). 1Y return: 3.67% (bottom quartile). Point 6 1M return: 0.07% (top quartile). 1M return: 0.03% (upper mid). 1M return: -0.12% (bottom quartile). 1M return: -0.10% (bottom quartile). 1M return: -0.03% (lower mid). Point 7 Sharpe: -0.05 (top quartile). Sharpe: -0.07 (upper mid). Sharpe: -0.38 (bottom quartile). Sharpe: -0.12 (lower mid). Sharpe: -0.45 (bottom quartile). Point 8 Information ratio: 0.00 (top quartile). Information ratio: 0.00 (upper mid). Information ratio: 0.00 (lower mid). Information ratio: 0.00 (bottom quartile). Information ratio: 0.00 (bottom quartile). Point 9 Yield to maturity (debt): 7.25% (bottom quartile). Yield to maturity (debt): 7.57% (lower mid). Yield to maturity (debt): 0.08% (bottom quartile). Yield to maturity (debt): 7.83% (top quartile). Yield to maturity (debt): 7.77% (upper mid). Point 10 Modified duration: 1.65 yrs (upper mid). Modified duration: 1.34 yrs (top quartile). Modified duration: 2.34 yrs (lower mid). Modified duration: 3.39 yrs (bottom quartile). Modified duration: 2.69 yrs (bottom quartile). BNP Paribas Corporate Bond Fund
Franklin India Corporate Debt Fund
Nippon India Prime Debt Fund
ICICI Prudential Corporate Bond Fund
Kotak Corporate Bond Fund Standard
கடன் அடிப்படையிலான நிதிசொத்துக்கள் >= 200 கோடி & வரிசைப்படுத்தப்பட்டது3 வருட CAGR ரிட்டர்ன்.
ஓய்வூதியத் திட்டங்கள்
ஓய்வூதியத் திட்டங்கள், ஓய்வூதியத் திட்டங்கள் என்றும் அழைக்கப்படும் முதலீட்டுத் திட்டங்களாகும், இது உங்கள் சேமிப்பில் ஒரு பகுதியை ஒரு குறிப்பிட்ட காலத்திற்குள் திரட்டவும், ஓய்வுக்குப் பிறகு நிலையான வருமானத்தை உங்களுக்கு வழங்கவும் அனுமதிக்கும். சரியான ஓய்வூதியத் திட்டம், படிப்படியாக ஓய்வு பெறுவதற்குத் திட்டமிட உங்களை அனுமதிக்கிறது. எனவே, உங்கள் ஓய்வூதியத் திட்டத்தைச் செய்யும்போது, நீங்கள் ஓய்வு பெற்ற பிறகு மீட்பராக செயல்படக்கூடிய சிறந்த ஓய்வூதியத் திட்டத்தைத் தேர்ந்தெடுப்பது நல்லது. இந்தியாவில் உள்ள சில சிறந்த ஓய்வூதியத் திட்டங்கள் பின்வருமாறு-
Fund NAV Net Assets (Cr) 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 5 YR (%) 2025 (%) HDFC Retirement Savings Fund - Equity Plan Growth ₹48.203
↑ 0.39 ₹6,645 -4.5 -0.3 -7.8 8.7 10.2 5.2 Tata Retirement Savings Fund - Progressive Growth ₹66.613
↑ 0.68 ₹2,104 -5.1 1.6 -0.1 10.6 8.2 -1.2 Tata Retirement Savings Fund-Moderate Growth ₹65.9653
↑ 0.59 ₹2,115 -4.5 1.7 0.1 10.1 8.2 1 HDFC Retirement Savings Fund - Hybrid - Equity Plan Growth ₹36.567
↑ 0.24 ₹1,530 -4.6 -1.4 -7.7 6.4 7.5 5.4 HDFC Retirement Savings Fund - Hybrid - Debt Plan Growth ₹21.6606
↑ 0.11 ₹143 -2 0.2 -1.3 5.5 5.6 5.2 Tata Retirement Savings Fund - Conservative Growth ₹32.4541
↑ 0.16 ₹165 -2 1.3 1 6.2 5.2 3.6 Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 4 Nov 26 Research Highlights & Commentary of 6 Funds showcased
Commentary HDFC Retirement Savings Fund - Equity Plan Tata Retirement Savings Fund - Progressive Tata Retirement Savings Fund-Moderate HDFC Retirement Savings Fund - Hybrid - Equity Plan HDFC Retirement Savings Fund - Hybrid - Debt Plan Tata Retirement Savings Fund - Conservative Point 1 Highest AUM (₹6,645 Cr). Upper mid AUM (₹2,104 Cr). Upper mid AUM (₹2,115 Cr). Lower mid AUM (₹1,530 Cr). Bottom quartile AUM (₹143 Cr). Bottom quartile AUM (₹165 Cr). Point 2 Established history (10+ yrs). Oldest track record among peers (15 yrs). Established history (15+ yrs). Established history (10+ yrs). Established history (10+ yrs). Established history (15+ yrs). Point 3 Not Rated. Top rated. Rating: 5★ (upper mid). Not Rated. Not Rated. Rating: 4★ (upper mid). Point 4 Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Point 5 5Y return: 10.24% (top quartile). 5Y return: 8.22% (upper mid). 5Y return: 8.21% (upper mid). 5Y return: 7.54% (lower mid). 5Y return: 5.65% (bottom quartile). 5Y return: 5.19% (bottom quartile). Point 6 3Y return: 8.70% (upper mid). 3Y return: 10.63% (top quartile). 3Y return: 10.14% (upper mid). 3Y return: 6.39% (lower mid). 3Y return: 5.55% (bottom quartile). 3Y return: 6.24% (bottom quartile). Point 7 1Y return: -7.75% (bottom quartile). 1Y return: -0.11% (upper mid). 1Y return: 0.06% (upper mid). 1Y return: -7.70% (bottom quartile). 1Y return: -1.34% (lower mid). 1Y return: 1.01% (top quartile). Point 8 1M return: 3.52% (top quartile). 1M return: 1.90% (upper mid). 1M return: 1.51% (lower mid). 1M return: 2.13% (upper mid). 1M return: 0.75% (bottom quartile). 1M return: 0.53% (bottom quartile). Point 9 Alpha: -6.43 (bottom quartile). Alpha: 6.04 (top quartile). Alpha: 0.00 (upper mid). Alpha: 0.00 (upper mid). Alpha: 0.00 (lower mid). Alpha: 0.00 (bottom quartile). Point 10 Sharpe: -0.71 (lower mid). Sharpe: -0.01 (top quartile). Sharpe: -0.04 (upper mid). Sharpe: -0.87 (bottom quartile). Sharpe: -1.08 (bottom quartile). Sharpe: -0.38 (upper mid). HDFC Retirement Savings Fund - Equity Plan
Tata Retirement Savings Fund - Progressive
Tata Retirement Savings Fund-Moderate
HDFC Retirement Savings Fund - Hybrid - Equity Plan
HDFC Retirement Savings Fund - Hybrid - Debt Plan
Tata Retirement Savings Fund - Conservative
ஓய்வூதிய திட்டமிடல்: முதலீட்டாளர்களின் பண்புகள்
உங்கள் லட்சியம் 'ஆடம்பரமான ஓய்வு வாழ்க்கையாக இருந்தாலும் அல்லது எளிமையான வாழ்க்கையை' நீங்கள் அடைய வேண்டும்! அதற்கு, ஒவ்வொரு முதலீட்டாளரும் சில ஆளுமைப் பண்புகளை உருவாக்க வேண்டும். எனவே, உங்கள் ஓய்வூதியத் திட்டத்தைத் தொடங்குவதற்கு முன், நீங்கள் உருவாக்க வேண்டிய சில முக்கியமான மற்றும் அடிப்படைப் பண்புகளைப் பாருங்கள்.
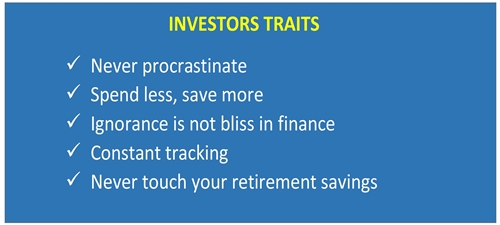
ஓய்வூதியத்திற்கான திட்டமிடல் என்பது நிதி ரீதியாக பாதுகாப்பாக இருப்பது மட்டுமல்ல, இந்த குறிப்பிடப்பட்ட வாழ்க்கை நிலை இலக்குகளின்படி திட்டமிடுவதும் ஆகும். வாழ்க்கையில் நிச்சயமற்ற நிகழ்வுகளுக்கு வலுவான நிதி காப்புப் பிரதியுடன் தேவையானவற்றை நீங்களே வழங்குங்கள். அதற்கு ஓய்வூதியத் திட்டமிடல் மிகவும் சுறுசுறுப்பாகவும், புத்திசாலித்தனமாகவும், முறையாகவும் இருக்க வேண்டும்.
ஆரோக்கியமான, செல்வச் செழிப்பான மற்றும் அமைதியான ஓய்வுபெற்ற வாழ்க்கைக்கு, உங்கள் ஓய்வூதியத் திட்டத்தை இப்போதே தொடங்குங்கள்!
இங்கு வழங்கப்பட்ட தகவல்கள் துல்லியமானவை என்பதை உறுதிப்படுத்த அனைத்து முயற்சிகளும் மேற்கொள்ளப்பட்டுள்ளன. இருப்பினும், தரவின் சரியான தன்மை குறித்து எந்த உத்தரவாதமும் அளிக்கப்படவில்லை. முதலீடு செய்வதற்கு முன் திட்டத் தகவல் ஆவணத்துடன் சரிபார்க்கவும்.





AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved
Good one, very useful