
 +91-22-48913909
घर भाड्याने किंवा खरेदीचे फायदे आणि तोटे समजून घ्या!
घर भाड्याने घेण्याचा किंवा खरेदी करण्याचा निर्णय घेणे ही एक मोठी गोष्ट आहे जी केवळ आपल्या जीवनशैलीवरच नव्हे तर आपल्या आर्थिक कल्याणावरही परिणाम करते. रिअल इस्टेटचा एक भाग असणे इक्विटी तयार करण्याचा आणि कर बचतीचा लाभ घेण्याचा एक मार्ग म्हणून जाहिरात केली जाते.
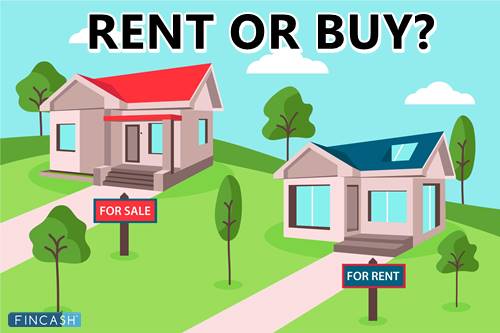
याव्यतिरिक्त, अभावामुळे भाड्याने देणे फायदेशीर ठरू शकतेबंधन आणि स्वातंत्र्य. भाड्याने देणे हा अनेकांना अधिक आर्थिकदृष्ट्या योग्य पर्याय म्हणून पाहिले जाते. गहाण सावकार, स्थावर मालमत्ता दलाल आणि गृह सुधारणा कंपन्या - सर्व स्थावर मालमत्तेतून भरपूर पैसे कमवतात.
परिणामी, तो आपल्या सांस्कृतिक विचार आणि आर्थिक व्यवस्थेचा अविभाज्य घटक बनला आहे. दुसरीकडे, मालमत्तेची मालकी घेणे भाड्याने देण्यापेक्षा चांगले नाही आणि भाड्याने देणे तितके सोपे नाही.
आपल्यासाठी कोणते चांगले आहे हे निर्धारित करण्यासाठी मालकी विरुद्ध भाड्याने देण्याचे फायदे आणि तोटे विचारात घ्या.
भाड्याने घेण्यापेक्षा खरेदी करणे चांगले का आहे?
घर खरेदी करणे आणि मालकी घेणे हे अनेक प्रकारे भाड्याने देण्यापेक्षा चांगले आहे. घराच्या मालकीशी संबंधित मुख्य फायदे येथे आहेत:
- हे सुरक्षिततेची आणि मालकीच्या अभिमानाची भावना देते.
- तुम्ही दर महिन्याला भाडे भरता, पण तुमच्या पैशांसाठी दाखवण्यासाठी तुमच्याकडे भौतिक मालमत्ता नाही. याउलट, ईएमआय भरण्याचे दोन फायदे आहेत: हे केवळ एका महिन्याचे आश्रय देतेच, परंतु ते घराच्या आनुपातिक मालकी देखील वाढवते.
- जेव्हा तुम्ही भाड्याने घेता, तेव्हा तुम्हाला बऱ्याचदा हलवायला भाग पाडले जाते, ज्यामुळे बराच वेळ, पैसा आणि ऊर्जा वाया जाते, पण जेव्हा तुम्ही स्वत: चे असता तेव्हा तुम्हाला हलण्याची गरज नसते.
- ही एक सुरक्षित पैज आहे जी वास्तविक मालमत्तेद्वारे समर्थित आहे आणि त्यासाठी संभाव्यता प्रदान करतेभांडवल प्रशंसा आणि कर लाभ.
भाड्याने देण्याचे फायदे
घर भाड्याने देण्याचे विविध फायदे आहेत, जसे की खाली नमूद केलेले:
ईएमआय पेमेंट, घराची चिंता न करण्याचा फायदा भाड्याने देण्याचा आहेकर, आणि मालमत्तेच्या मालकीसह येणाऱ्या इतर कायदेशीर चिंता.
लोकांना कमी जबाबदार वाटण्याची प्रवृत्ती आहे. किमतीचे घर
रु. 50 लाखकमीत कमी भाड्याने देता येतेरु. 10,000-दरमहा 15,000महानगरांमध्ये. तुम्हाला कुठूनही पैसे द्यावे लागतीलरु. 35,000 ते रु. EMI मध्ये 40,000जेव्हा तुम्ही एकसारखे घर (समान मासिक हप्ता) खरेदी करता.कामाच्या किंवा चांगल्या शाळांच्या जवळ भाड्याने देणे अधिक सोयीस्कर असू शकते, परंतु तीच घरे खरेदी करणे स्वस्त असू शकते किंवा नाही.
Talk to our investment specialist
EMI विरुद्ध भाडे
एक रिअल इस्टेट मालमत्ता आहे असे गृहीत धरा, आणि तुम्हाला मुंबईत घर भाड्याने घेण्याऐवजी खरेदी करण्याचा निर्णय घ्यायचा आहे. वर्तमानानुसारबाजार मूल्य, त्याची किंमत अंदाजे रु. 50 लाख. घर खरेदी करायचे की भाड्याने घ्यायचे हे ठरवताना काय होते ते पाहू.
भाडे खर्च
जर एखाद्या व्यक्तीने ही मालमत्ता भाड्याने घेणे निवडले, तर मासिक शुल्क अंदाजे असेल15,000 रु. दर 11 महिन्यांनी फी वाढेल.
खरेदी खर्च
त्याला किंमत मोजावी लागेलदरमहा 35,000 रु (20 वर्षांसाठी .6 8.6%) जर तुम्ही एगृहकर्ज (20% डाउन पेमेंट, 80% कर्ज). भाडे ईएमआय (दरमहा) भरण्यापेक्षा जवळजवळ 2.33 पट अधिक महाग आहे. रु. चे डाउन पेमेंट देखील असेल. 10 लाख (स्व-योगदान).
मध्यमवर्गीय व्यक्तीसाठी, ईएमआय पेमेंट एक मोठा ताण असू शकतो. यामुळे, रिअल इस्टेट खरेदी करणे हा एक कठीण निर्णय असू शकतो.
घर भाड्याने घेणे आणि खरेदी करण्यामध्ये निवडण्याचे सोपे मार्ग
1. तुम्हाला किती दिवस एकाच ठिकाणी राहायचे आहे?
तसेच, तुम्ही तुमच्या समाजात स्थायिक होण्याची योजना करता का, किंवा तुम्हाला हवे तसे फिरण्याचे मोठे स्वातंत्र्य हवे आहे का?
जर तुम्ही सकारात्मक असाल तर तुम्ही किमान पाच वर्षे तिथे रहाल अशी मालमत्ता खरेदी करणे अर्थपूर्ण आहे. का? कारण तुम्ही तुमचे घर पर्सनलाइझ करू शकता आणि ते तुमच्यासारखे वाटू शकते.
ज्यांना अधिक मोबाईल असणे आवडते त्यांच्यासाठी, भाड्याने देणे हा सर्वोत्तम पर्याय आहे. जर तुम्हाला त्या नोकरीत पदोन्नती खरोखर हवी असेल तर ती तुमच्या देशापासून अर्ध्या अंतरावर आहे? नोकरीच्या हस्तांतरणादरम्यान, तुम्हाला तुमची मालमत्ता विकण्याच्या डोकेदुखीला सामोरे जायचे नाही. काही लोक नवीन भागात स्थलांतर करतात आणि स्थायिक होण्यापूर्वी स्थानिक समुदायांशी परिचित होण्यासाठी थोडा वेळ घेतात.
घर विकत घेणे आणि नंतर काही वर्षांत ते विकणे शक्य आहे, तरी त्याला काही अर्थ नाही. जर तुम्ही घर विकत असाल, तर तुम्हाला प्रारंभिक बंद आणि स्थलांतर खर्चाच्या व्यतिरिक्त अतिरिक्त बंदिस्त खर्च करावा लागू शकतो.
2. खरेदी विरुद्ध भाड्याने किती खर्च येतो?
अगोदरच्या शुल्कामुळे, घर खरेदी करण्यापेक्षा भाड्याने घेणे कमी खर्चिक असते. डाउन पेमेंट, क्लोजिंग कॉस्ट आणि रिलोकेशन खर्च सर्व समाविष्ट आहेत.
आपण आपले तारण देय परवडत असल्यास, आपण मालमत्ता घेऊ शकता, परंतु खर्च वाढतो. याव्यतिरिक्त, तुम्हाला मालमत्ता कर, घरमालकांसाठी भरावे लागेलविमा, आणि (अनेक परिस्थितींमध्ये) घरमालकांच्या असोसिएशन शुल्काव्यतिरिक्त गहाण विमा.
तथापि, घराचे मालक आपल्या दीर्घकालीन पैशाची बचत करू शकते आणि आपल्याला इक्विटी विकसित करण्यास अनुमती देते. एवढेच नाही तर घर मालक बनल्याने करांवर पैसे वाचतात (जरी अलीकडील कर बदलांमुळे, तुम्ही किती गहाण व्याज, राज्य आणि स्थानिक मालमत्ता कर लिहू शकता यावर मर्यादा असू शकतात).
आपण काही वर्षांसाठी भाड्याने देऊ शकता, आपले पैसे वाचवू शकता आणि नंतर आपण घर खरेदी करण्यास उत्सुक असल्यास घर खरेदी करू शकता. जर तुम्हाला तुमच्या घरात दीर्घकाळासाठी राहायचे असेल तर तुमच्या बचतीमध्ये देखभाल शुल्काचा समावेश असू शकत नाही. ज्यांनी त्यांचे तारण फेडले आहे आणि घरात राहणे चालू ठेवले आहे, अगदी घरगुती देखभाल शुल्कासह, बचत महत्त्वपूर्ण असू शकते.
3. तुमच्यासाठी मोबाईल असणे किंवा कायमचे घर असणे अधिक महत्त्वाचे आहे का?
आयुष्य घडते, जसे वाटेल तितके कुरूप. पुढे काय होईल, हे जाणून घेणे कठीण आहे, अगदी मोठ्या हेतूनेही. जर तुम्हाला बराच काळ एकाच ठिकाणी राहायचे असेल आणि त्यासाठी आर्थिक संसाधने असतील तर घराचे मालक असणे सर्वात जास्त अर्थपूर्ण ठरू शकते.
तथापि, आपल्या वर्तमान जीवनाची स्थितीचे मूल्यांकन करणे आणि पुढील काही वर्षांमध्ये ते बदलेल की नाही यावर विचार करणे महत्वाचे आहे. म्हणून, जर तसे झाले, तर तुमच्या निवासी आवश्यकता देखील बदलू शकतात (म्हणजे, तुम्ही घर खरेदी करणे थांबवू शकता).
उदाहरण: तुम्ही नुकतेच तुमच्या दीर्घकाळच्या प्रियकराशी गुंतले आहात आणि पुढील दोन वर्षांत लग्न करण्याची योजना आखली आहे. तथापि, येथे खरेदी करणे ही चांगली कल्पना असू शकत नाही. एखादी मालमत्ता खरेदी करण्यापूर्वी, तुम्हाला आणि तुमच्या जोडीदाराला तुमची आर्थिक विलीनीकरण कसे करायचे आणि अंदाजपत्रक पद्धतीची स्थापना कशी करायची आहे.
जर तुमचे आणि तुमच्या जोडीदाराचे नुकतेच लग्न झाले असेल आणि तुम्हाला अजून कुटुंब सुरू करायचे असेल तर तुम्हाला खात्री नसेल, तर तुम्ही खालील गोष्टी विचारात घेऊ शकता. जर तुम्ही कुटुंब सुरू करण्याचा विचार करत असाल, तर असमर्थ असणारे घर खरेदी करू नकाहाताळा काही वर्षात वाढणारे कुटुंब.
घरात तुम्हाला काय हवे आहे, तुम्हाला किती परवडेल आणि तुमच्या भावी जीवनशैलीसाठी कोणत्या प्रकारचे घर सर्वात योग्य आहे हे ठरवल्याशिवाय तुम्ही यापैकी कोणत्याही परिस्थितीत भाड्याने घेणे निवडू शकता.
4. आपण कमिट करण्यापूर्वी भाड्याने आणि खरेदीच्या जोखमींचा विचार करा
आपण घर खरेदी करून इक्विटी विकसित करू शकता, परंतु प्रक्रियेत काही आर्थिक धोके आहेत. सुरुवातीसाठी, जर तुमचे स्थानिक रिअल इस्टेट मार्केट घसरले तर तुम्ही पैसे गमावू शकता. तुमचे घर तुमच्या अपेक्षेपेक्षा लवकर विकले गेले असेल तर तुमचे क्लोजिंग फी आणि नूतनीकरण परत मिळणार नाही.
तसेच, देखभाल खर्चाबद्दल विसरू नका. तुमची मालमत्ता सर्वोच्च आकारात ठेवण्यासाठी हे सर्व खर्च आवश्यक आहेत. उदाहरण म्हणून, एअर फिल्टर आणि व्हेंट्स साफ करणे आणि फायर अलार्मची चाचणी करणे, तसेच बागकाम आणि प्लंबिंगच्या समस्यांची दुरुस्ती करण्याबद्दल विचार करा.
जर तुमच्या जीवनात इतर प्राधान्यक्रम असतील, जसे की वारंवार प्रवास किंवा मोठ्या कुटुंबाची मागणी करणारे काम, तुमच्या कर्तव्याच्या यादीत घर सांभाळणे ही सर्वात मोठी निवड असू शकत नाही.
आपण भाड्याने घेतल्यास, आपण इक्विटी विकसित करण्याची क्षमता गमावाल. तुमचे भाडे कधीही वाढवणे शक्य आहे. याव्यतिरिक्त, आपलेजमीनदार आपल्याला सोडण्याची किंवा देखभालीची आवश्यकता बंद करण्याचा आदेश देऊ शकतो.
5. आपल्या सध्याच्या आर्थिक परिस्थितीवर एक नजर टाका
भाड्याने देणे आणि मालकी हक्क घेण्यामध्ये निर्णय घेताना, आपल्या आर्थिक स्थितीबद्दल वास्तववादी असणे महत्वाचे आहे. आपण अतिरिक्त पैसे खर्च करू शकता की नाही याचा विचार करा, जसे की डाउन पेमेंट, दुरुस्ती आणि हलवण्याचे शुल्क, तसेच खरेदीच्या तुलनेत भाड्याने देण्याच्या खर्चाची गणना केल्यानंतर नवीन फर्निचर खरेदी करणे. गहाण कॅल्क्युलेटर आपल्याला दरमहा किती पैसे देऊ शकतो हे शोधण्यात मदत करेल.
आत्ताच तुमची आर्थिक तयारी करा जेणेकरून तुम्ही घर किंवा जागा भाड्याने घेऊ शकता मग तुम्ही काहीही ठरवा.
आपण घर खरेदी करण्यास प्राधान्य देता का?
तीन मुख्य कारणांसाठी घराचे मालक असणे महत्वाचे आहे:
हे बचतीला भाग पाडते
घर खरेदीदारांना बऱ्याचदा डाउनपेमेंटसाठी बचत करण्याची सक्ती केली जाते. याचा परिणाम असा आहे की रिअल इस्टेट खरेदी करण्याचा विचार करणारे कोणीही डाउन पेमेंट कव्हर करण्यासाठी अधिक बचत करेल.
परवडण्याचं विश्लेषण करण्यात मदत करा
आपण काय घेऊ शकता आणि काय करू शकत नाही ते शोधा - लहान वयात घर खरेदी करणे आपल्याला हे कसे करावे हे शिकवू शकते. कसे? रिअल इस्टेटची खरेदी ही एक विलक्षण कल्पना आहे. तथापि, एखाद्याने अत्यंत महागडे निवास खरेदी करणे टाळावे. एखादी व्यक्ती खरेदी करू शकते की नाही हे कसे कळेल? समजा तुमचे मासिक पेमेंट INR 1.5 लाख आहे (अंदाजे EMI म्हणून दरमहा 35,000 रुपये देऊन, तुम्ही फक्त 23.5% वाटप करत आहातउत्पन्न EMI ला. ईएमआय किंवा उत्पन्नाचे प्रमाण कमी ठेवणे हा एक चांगला नियम आहे३०%.
भविष्यासाठी बचत प्रदान करा
जेव्हा तुम्ही घर खरेदी करता, तेव्हा तुम्ही पैसे वाचवण्याच्या संधींचा एक नवीन संच उघडता. ते नक्की काय आहे? एखाद्याचे गृहकर्ज लवकर फेडले जाऊ शकते, ज्यामुळे एखाद्याला परवानगी मिळतेपैसे वाचवा. उदाहरणार्थ, घर खरेदी करणे आणि कर्ज लवकर भरणे (5 वर्षे लवकर म्हणा) तुम्हाला कित्येक हजार वाचवू शकतात.
एसआयपी - आपले स्वप्न घर खरेदी करण्याचा सर्वोत्तम मार्ग!
आपल्या स्वप्नातील घर पूर्ण करण्याचा सर्वोत्तम मार्ग म्हणजेगुंतवणूक मध्येएसआयपी (पद्धतशीरगुंतवणूक योजना). च्या मदतीने अsip कॅल्क्युलेटर, आपण आपल्या स्वप्नातील घरासाठी एक अचूक आकृती मिळवू शकता ज्यावरून आपण SIP मध्ये निश्चित रक्कम गुंतवू शकता.
एसआयपी हा आपला साध्य करण्याचा सर्वात सोपा आणि त्रास-मुक्त मार्ग आहेआर्थिक उद्दिष्टे. आत्ता प्रयत्न कर!
ड्रीम हाऊस खरेदी करण्यासाठी तुमच्या बचतीला गती द्या
जर तुम्ही एखादे ध्येय पूर्ण करण्याचा विचार करत असाल तर तुम्हाला गुंतवणूक करण्यासाठी आवश्यक असलेल्या रकमेची गणना करण्यासाठी SIP कॅल्क्युलेटर तुम्हाला मदत करेल.
एसआयपी कॅल्क्युलेटर हे गुंतवणूकदारांसाठी अपेक्षित परतावा निश्चित करण्यासाठी एक साधन आहेएसआयपी गुंतवणूक. एसआयपी कॅल्क्युलेटरच्या साहाय्याने, गुंतवणूकीची रक्कम आणि गुंतवणूकीचा कालावधी एखाद्या व्यक्तीचे आर्थिक ध्येय गाठण्यासाठी आवश्यक आहे याची गणना करू शकते.
Know Your SIP Returns
2021 गुंतवणूक करण्यासाठी सर्वोत्तम एसआयपी
Fund NAV Net Assets (Cr) Min SIP Investment 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 5 YR (%) 2024 (%) DSP World Gold Fund Growth ₹57.7406
↓ -0.83 ₹1,828 500 16 -0.4 27.6 55.7 29.5 167.1 SBI Gold Fund Growth ₹42.7792
↓ -0.09 ₹17,647 500 5.1 -1.8 24.1 34.9 24.5 71.5 Axis Gold Fund Growth ₹42.4135
↓ -0.04 ₹3,191 1,000 5.1 -2.1 22.8 34.4 24.4 69.8 ICICI Prudential Regular Gold Savings Fund Growth ₹45.1648
↓ -0.10 ₹7,149 100 5.1 -1.6 23.5 34.8 24.4 72 IDBI Gold Fund Growth ₹37.7875
↓ -0.03 ₹858 500 5 -1.3 20.6 34.5 24.3 79 HDFC Gold Fund Growth ₹43.6062
↓ -0.06 ₹12,359 300 5.2 -1.6 23.9 34.6 24.3 71.3 Nippon India Gold Savings Fund Growth ₹55.8259
↓ -0.07 ₹7,602 100 5.1 -1.7 23.9 34.6 24.3 71.2 Aditya Birla Sun Life Gold Fund Growth ₹42.4357
↓ -0.07 ₹1,843 100 5.1 -1.3 22.9 34.6 24.3 72 Invesco India Gold Fund Growth ₹41.0476
↓ -0.28 ₹511 500 5.5 -1.8 23.7 34.2 24.2 69.6 Kotak Gold Fund Growth ₹56.1268
↓ -0.06 ₹7,195 1,000 5.2 -1.4 24.1 34.8 24 70.4 Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 1 Oct 26 Research Highlights & Commentary of 10 Funds showcased
Commentary DSP World Gold Fund SBI Gold Fund Axis Gold Fund ICICI Prudential Regular Gold Savings Fund IDBI Gold Fund HDFC Gold Fund Nippon India Gold Savings Fund Aditya Birla Sun Life Gold Fund Invesco India Gold Fund Kotak Gold Fund Point 1 Bottom quartile AUM (₹1,828 Cr). Highest AUM (₹17,647 Cr). Lower mid AUM (₹3,191 Cr). Upper mid AUM (₹7,149 Cr). Bottom quartile AUM (₹858 Cr). Top quartile AUM (₹12,359 Cr). Upper mid AUM (₹7,602 Cr). Lower mid AUM (₹1,843 Cr). Bottom quartile AUM (₹511 Cr). Upper mid AUM (₹7,195 Cr). Point 2 Oldest track record among peers (19 yrs). Established history (15+ yrs). Established history (14+ yrs). Established history (14+ yrs). Established history (14+ yrs). Established history (14+ yrs). Established history (15+ yrs). Established history (14+ yrs). Established history (14+ yrs). Established history (15+ yrs). Point 3 Top rated. Rating: 2★ (upper mid). Rating: 1★ (lower mid). Rating: 1★ (lower mid). Not Rated. Rating: 1★ (bottom quartile). Rating: 2★ (upper mid). Rating: 3★ (top quartile). Rating: 3★ (upper mid). Rating: 1★ (bottom quartile). Point 4 Risk profile: High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Point 5 5Y return: 29.51% (top quartile). 5Y return: 24.53% (top quartile). 5Y return: 24.37% (upper mid). 5Y return: 24.36% (upper mid). 5Y return: 24.34% (upper mid). 5Y return: 24.33% (lower mid). 5Y return: 24.28% (lower mid). 5Y return: 24.25% (bottom quartile). 5Y return: 24.16% (bottom quartile). 5Y return: 24.03% (bottom quartile). Point 6 3Y return: 55.69% (top quartile). 3Y return: 34.91% (top quartile). 3Y return: 34.35% (bottom quartile). 3Y return: 34.81% (upper mid). 3Y return: 34.47% (bottom quartile). 3Y return: 34.65% (upper mid). 3Y return: 34.58% (lower mid). 3Y return: 34.57% (lower mid). 3Y return: 34.24% (bottom quartile). 3Y return: 34.75% (upper mid). Point 7 1Y return: 27.61% (top quartile). 1Y return: 24.13% (top quartile). 1Y return: 22.77% (bottom quartile). 1Y return: 23.52% (lower mid). 1Y return: 20.55% (bottom quartile). 1Y return: 23.85% (upper mid). 1Y return: 23.94% (upper mid). 1Y return: 22.94% (bottom quartile). 1Y return: 23.74% (lower mid). 1Y return: 24.09% (upper mid). Point 8 Alpha: 4.18 (top quartile). 1M return: -3.10% (upper mid). 1M return: -2.86% (top quartile). 1M return: -3.08% (upper mid). 1M return: -3.59% (bottom quartile). 1M return: -3.22% (lower mid). 1M return: -3.14% (lower mid). 1M return: -3.35% (bottom quartile). 1M return: -2.85% (top quartile). 1M return: -3.06% (upper mid). Point 9 Sharpe: 1.25 (bottom quartile). Alpha: 0.00 (top quartile). Alpha: 0.00 (upper mid). Alpha: 0.00 (upper mid). Alpha: 0.00 (upper mid). Alpha: 0.00 (lower mid). Alpha: 0.00 (lower mid). Alpha: 0.00 (bottom quartile). Alpha: 0.00 (bottom quartile). Alpha: 0.00 (bottom quartile). Point 10 Information ratio: -1.01 (bottom quartile). Sharpe: 1.38 (upper mid). Sharpe: 1.42 (top quartile). Sharpe: 1.30 (lower mid). Sharpe: 1.32 (lower mid). Sharpe: 1.38 (upper mid). Sharpe: 1.27 (bottom quartile). Sharpe: 1.28 (bottom quartile). Sharpe: 1.38 (upper mid). Sharpe: 1.46 (top quartile). DSP World Gold Fund
SBI Gold Fund
Axis Gold Fund
ICICI Prudential Regular Gold Savings Fund
IDBI Gold Fund
HDFC Gold Fund
Nippon India Gold Savings Fund
Aditya Birla Sun Life Gold Fund
Invesco India Gold Fund
Kotak Gold Fund
सीएजीआर 5 वर्षांपेक्षा जास्त परतावा आणि कमीत कमी फंडाचा बाजार इतिहास (फंड वय) 5 वर्षांचा आहे आणि किमान आहे500 कोटी व्यवस्थापनाखालील मालमत्ता.
निष्कर्ष
आपण भाड्याने घ्यावे किंवा खरेदी करावे असा विचार करत असल्यास, उत्तर नेहमीच स्पष्ट नसते. तुमच्या जीवनाची स्थिती आणि संसाधनांवर अवलंबून उत्तर कालांतराने बदलू शकते. दुसरा पर्याय म्हणजे मालमत्ता भाड्याने घेणे आणि नंतर ती खरेदी करणे. कोणताही निर्णय घेताना आपली आर्थिक स्थिती आणि जीवनशैली विचारात घेतली पाहिजे.
येथे दिलेली माहिती अचूक असल्याची खात्री करण्यासाठी सर्व प्रयत्न केले गेले आहेत. तथापि, डेटाच्या अचूकतेबाबत कोणतीही हमी दिली जात नाही. कोणतीही गुंतवणूक करण्यापूर्वी कृपया योजना माहिती दस्तऐवजासह सत्यापित करा.




AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved