
 +91-22-48913909
ਡਾਇਨਾਮਿਕ ਬਾਂਡ ਫੰਡ: ਇੱਕ ਵਿਸਤ੍ਰਿਤ ਸੰਖੇਪ ਜਾਣਕਾਰੀ
ਡਾਇਨਾਮਿਕ ਬਾਂਡ ਫੰਡਾਂ ਨੂੰ ਮੱਧਮ ਜਾਂ ਲੰਬੇ ਸਮੇਂ ਲਈ ਨਿਵੇਸ਼ ਵਿਕਲਪ ਮੰਨਿਆ ਜਾ ਸਕਦਾ ਹੈ। ਇਹ ਮਿਉਚੁਅਲ ਫੰਡ ਸਕੀਮ ਆਪਣੇ ਕਾਰਪਸ ਨੂੰ ਵੱਖ-ਵੱਖ ਖੇਤਰਾਂ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰਦੀ ਹੈਬਾਂਡ ਵੱਖ-ਵੱਖ ਪਰਿਪੱਕਤਾ ਦੇ ਨਾਲ. ਜਿਵੇਂ ਕਿ ਨਾਮ ਤੋਂ ਪਤਾ ਲੱਗਦਾ ਹੈ, ਡਾਇਨਾਮਿਕ ਬਾਂਡ ਫੰਡ ਇਸਦੇ ਪਰਿਪੱਕਤਾ ਪ੍ਰੋਫਾਈਲ ਦੇ ਸਬੰਧ ਵਿੱਚ ਪ੍ਰਕਿਰਤੀ ਵਿੱਚ ਗਤੀਸ਼ੀਲ ਹੈਅੰਡਰਲਾਈੰਗ ਸੰਪਤੀਆਂ, ਸਧਾਰਨ ਸ਼ਬਦਾਂ ਵਿੱਚ, ਇਸਦਾ ਮਤਲਬ ਹੈ ਕਿ ਫੰਡ ਮੈਨੇਜਰ ਵੱਖ-ਵੱਖ ਪਰਿਪੱਕਤਾਵਾਂ ਦੇ ਕਾਗਜ਼ ਲੈ ਸਕਦਾ ਹੈ। ਵਿਆਜ ਦਰ 'ਤੇ ਨਿਰਭਰ ਕਰਦੇ ਹੋਏ, ਪੋਰਟਫੋਲੀਓ ਤਬਦੀਲੀਆਂ ਦੀ ਰਚਨਾ ਵੇਖੋ। ਫੰਡ ਕਾਰਪੋਰੇਟ ਕਰਜ਼ੇ, ਜਮ੍ਹਾਂ ਦੇ ਸਰਟੀਫਿਕੇਟ ਅਤੇ ਇੱਥੋਂ ਤੱਕ ਕਿ ਸਰਕਾਰੀ ਕਰਜ਼ੇ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰਦਾ ਹੈ। ਇਸ ਲਈ, ਆਓ ਅਸੀਂ ਡਾਇਨਾਮਿਕ ਬਾਂਡ ਫੰਡਾਂ ਦੇ ਵੱਖ-ਵੱਖ ਪਹਿਲੂਆਂ ਦੀ ਡੂੰਘਾਈ ਨਾਲ ਸਮਝ ਲਈਏ ਜਿਸ ਵਿੱਚ ਡਾਇਨਾਮਿਕ ਬਾਂਡ ਫੰਡ ਦਾ ਅਰਥ, 2022 ਵਿੱਚ ਸਭ ਤੋਂ ਵਧੀਆ ਡਾਇਨਾਮਿਕ ਬਾਂਡ ਫੰਡ, ਡਾਇਨਾਮਿਕ ਬਾਂਡ ਫੰਡਾਂ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਿਵੇਂ ਕਰਨਾ ਹੈ, ਡਾਇਨਾਮਿਕ ਬਾਂਡ ਫੰਡਾਂ ਵਿੱਚ ਮਿਉਚੁਅਲ ਫੰਡ ਨਿਵੇਸ਼, ਇਤਆਦਿ.
Talk to our investment specialist
ਡਾਇਨਾਮਿਕ ਬਾਂਡ ਫੰਡ ਦਾ ਮਤਲਬ
ਜਿਵੇਂ ਕਿ ਪਿਛਲੇ ਪੈਰੇ ਵਿੱਚ ਚਰਚਾ ਕੀਤੀ ਗਈ ਸੀ, ਇੱਕ ਡਾਇਨਾਮਿਕ ਬਾਂਡ ਫੰਡ ਇੱਕ ਮਿਉਚੁਅਲ ਫੰਡ ਸਕੀਮ ਹੈ ਜੋ ਆਪਣੇ ਫੰਡਾਂ ਨੂੰ ਨਿਸ਼ਚਿਤ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰਦੀ ਹੈਆਮਦਨ ਵੱਖ-ਵੱਖ ਪਰਿਪੱਕਤਾ ਅਵਧੀ ਵਾਲੀਆਂ ਪ੍ਰਤੀਭੂਤੀਆਂ। ਇਹ ਕਰਜ਼ੇ ਮਿਉਚੁਅਲ ਫੰਡ ਦੀ ਇੱਕ ਸ਼੍ਰੇਣੀ ਹੈ। ਇੱਥੇ, ਫੰਡ ਮੈਨੇਜਰ ਇਹ ਫੈਸਲਾ ਕਰਦਾ ਹੈ ਕਿ ਉਹਨਾਂ ਨੂੰ ਵਿਆਜ ਦਰ ਦੇ ਦ੍ਰਿਸ਼ ਅਤੇ ਭਵਿੱਖੀ ਵਿਆਜ ਦਰ ਦੀ ਗਤੀਵਿਧੀ ਦੀ ਉਹਨਾਂ ਦੀ ਧਾਰਨਾ ਦੇ ਅਧਾਰ ਤੇ ਉਹਨਾਂ ਨੂੰ ਕਿਹੜੇ ਫੰਡਾਂ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰਨ ਦੀ ਲੋੜ ਹੈ। ਇਸ ਫੈਸਲੇ ਦੇ ਆਧਾਰ 'ਤੇ, ਉਹ ਕਰਜ਼ੇ ਦੇ ਯੰਤਰਾਂ ਦੇ ਵੱਖ-ਵੱਖ ਪਰਿਪੱਕਤਾ ਮਿਆਦਾਂ ਵਿੱਚ ਫੰਡਾਂ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰਦੇ ਹਨ। ਇਹ ਮਿਉਚੁਅਲ ਫੰਡ ਸਕੀਮ ਉਹਨਾਂ ਵਿਅਕਤੀਆਂ ਲਈ ਢੁਕਵੀਂ ਹੈ ਜੋ ਵਿਆਜ ਦਰ ਦੇ ਦ੍ਰਿਸ਼ ਬਾਰੇ ਉਲਝਣ ਮਹਿਸੂਸ ਕਰਦੇ ਹਨ। ਅਜਿਹੇ ਵਿਅਕਤੀ ਡਾਇਨਾਮਿਕ ਬਾਂਡ ਫੰਡਾਂ ਰਾਹੀਂ ਪੈਸਾ ਕਮਾਉਣ ਲਈ ਫੰਡ ਪ੍ਰਬੰਧਕਾਂ ਦੇ ਨਜ਼ਰੀਏ 'ਤੇ ਭਰੋਸਾ ਕਰ ਸਕਦੇ ਹਨ।
ਨਿਵੇਸ਼ ਬਾਂਡ: ਇਨਕਮ ਫੰਡ ਬਨਾਮ ਡਾਇਨਾਮਿਕ ਬਾਂਡ ਫੰਡ
ਇਨਕਮ ਫੰਡ ਇੱਕ ਮਿਉਚੁਅਲ ਫੰਡ ਸਕੀਮ ਹੈ ਜਿਸਦਾ ਮੁੱਖ ਧਿਆਨ ਇੱਕ ਮਹੀਨਾਵਾਰ ਜਾਂ ਤਿਮਾਹੀ 'ਤੇ ਸਥਿਰ ਆਮਦਨ ਕਮਾਉਣਾ ਹੈ।ਆਧਾਰ 'ਤੇ ਧਿਆਨ ਕੇਂਦਰਿਤ ਕਰਨ ਦੀ ਬਜਾਏਪੂੰਜੀ ਪ੍ਰਸ਼ੰਸਾ ਅਜਿਹੇ ਫੰਡ ਸਰਕਾਰੀ ਬਾਂਡਾਂ, ਕਾਰਪੋਰੇਟ ਬਾਂਡਾਂ ਅਤੇ ਹੋਰਾਂ ਵਿੱਚ ਇਕੱਠੇ ਕੀਤੇ ਪੈਸੇ ਦਾ ਨਿਵੇਸ਼ ਕਰਦੇ ਹਨਪੱਕੀ ਤਨਖਾਹ ਸਾਧਨਾਂ ਨੂੰ ਆਮਦਨ ਫੰਡ ਵਜੋਂ ਜਾਣਿਆ ਜਾਂਦਾ ਹੈ। ਇਨਕਮ ਫੰਡ ਦੀ ਚੋਣ ਕਰਨ ਵਾਲੇ ਨਿਵੇਸ਼ਕਾਂ ਨੂੰ ਉੱਚ ਪੱਧਰ ਦਾ ਜੋਖਮ ਲੈਣ ਲਈ ਤਿਆਰ ਹੋਣਾ ਚਾਹੀਦਾ ਹੈ ਅਤੇ ਲੰਬੇ ਸਮੇਂ ਲਈ ਨਿਵੇਸ਼ ਦਾ ਦ੍ਰਿਸ਼ਟੀਕੋਣ ਹੋਣਾ ਚਾਹੀਦਾ ਹੈ। ਇਸ ਕਿਸਮ ਦੇ ਫੰਡਾਂ ਵਿੱਚ, ਫੰਡ ਮੈਨੇਜਰ ਆਪਣੇ ਦੱਸੇ ਉਦੇਸ਼ ਦੇ ਅਧਾਰ 'ਤੇ ਲੰਬੇ ਸਮੇਂ ਦੀ ਸਥਿਰ ਆਮਦਨ ਪ੍ਰਤੀਭੂਤੀਆਂ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰ ਸਕਦਾ ਹੈ।
ਡਾਇਨਾਮਿਕ ਬਾਂਡ ਫੰਡ, ਇਸਦੇ ਉਲਟ, ਸਰਗਰਮੀ ਨਾਲ ਪ੍ਰਬੰਧਿਤ ਮਿਉਚੁਅਲ ਫੰਡ ਸਕੀਮਾਂ ਹਨ ਜਿਨ੍ਹਾਂ ਦਾ ਪੋਰਟਫੋਲੀਓ ਵਿਆਜ ਦਰਾਂ ਬਾਰੇ ਫੰਡ ਮੈਨੇਜਰ ਦੀ ਧਾਰਨਾ ਦੇ ਅਧਾਰ 'ਤੇ ਨਿਰੰਤਰ ਪੱਧਰ 'ਤੇ ਬਦਲਦਾ ਹੈ। ਇਹ ਫੰਡ ਨਿਸ਼ਚਿਤ ਆਮਦਨ ਪ੍ਰਤੀਭੂਤੀਆਂ ਦੀਆਂ ਸਾਰੀਆਂ ਸ਼੍ਰੇਣੀਆਂ ਵਿੱਚ ਆਪਣੇ ਕਾਰਪਸ ਨੂੰ ਨਿਵੇਸ਼ ਕਰਦੇ ਹਨ। ਪੋਰਟਫੋਲੀਓ ਦਾ ਹਿੱਸਾ ਬਣਨ ਵਾਲੀਆਂ ਅੰਡਰਲਾਈੰਗ ਪ੍ਰਤੀਭੂਤੀਆਂ ਦੇ ਪਰਿਪੱਕਤਾ ਪ੍ਰੋਫਾਈਲ ਵੀ ਵੱਖਰੇ ਹਨ। ਇਨਕਮ ਫੰਡ ਵਿਆਜ ਦਰ ਦੀ ਗਤੀਵਿਧੀ ਤੋਂ ਕੀਤੇ ਗਏ ਪੂੰਜੀ ਲਾਭ ਦੇ ਨਾਲ-ਨਾਲ ਪ੍ਰਾਪਤੀ ਰਣਨੀਤੀ ਦੀ ਪਾਲਣਾ ਕਰਕੇ ਰਿਟਰਨ ਪੈਦਾ ਕਰਦੇ ਹਨ। ਇਸ ਦੇ ਉਲਟ, ਗਤੀਸ਼ੀਲ ਬਾਂਡ ਫੰਡ ਵਿਆਜ ਦਰ ਦੀਆਂ ਗਤੀਵਿਧੀਆਂ ਦੇ ਅਧਾਰ 'ਤੇ ਵੱਖ-ਵੱਖ ਪਰਿਪੱਕਤਾਵਾਂ ਦੇ ਬਾਂਡਾਂ ਵਿਚਕਾਰ ਰਣਨੀਤਕ ਅਤੇ ਯੋਜਨਾਬੱਧ ਸ਼ਿਫਟਾਂ ਦੀ ਪਾਲਣਾ ਕਰਕੇ ਰਿਟਰਨ ਪੈਦਾ ਕਰਦੇ ਹਨ।
ਮਿਉਚੁਅਲ ਫੰਡ ਇੰਡੀਆ: ਵਧੀਆ ਡਾਇਨਾਮਿਕ ਬਾਂਡ ਫੰਡ
ਨਿਵੇਸ਼ ਕਰਨ ਲਈ ਕੁਝ ਵਧੀਆ ਗਤੀਸ਼ੀਲ ਬਾਂਡ ਫੰਡ ਸਕੀਮਾਂ ਹੇਠਾਂ ਦਿੱਤੀਆਂ ਗਈਆਂ ਹਨ।
ਸਿਖਰ ਅਤੇ ਵਧੀਆ ਡਾਇਨਾਮਿਕ ਬਾਂਡ ਫੰਡ
Fund NAV Net Assets (Cr) 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 2025 (%) Debt Yield (YTM) Mod. Duration Eff. Maturity UTI Dynamic Bond Fund Growth ₹32.2288
↓ -0.05 ₹396 -0.4 1 2.8 6.3 6 7.79% 6Y 1M 2D 18Y 3M 4D ICICI Prudential Long Term Plan Growth ₹38.6869
↓ -0.07 ₹12,863 -0.9 1.1 2.7 6.5 7.2 8.14% 5Y 10M 10D 13Y 7M 2D SBI Dynamic Bond Fund Growth ₹37.52
↓ -0.06 ₹3,502 0 2.1 3.8 6.6 5.5 7.1% 1Y 11M 16D 3Y 6M 11D JM Dynamic Debt Fund Growth ₹43.1026
↓ -0.05 ₹52 -0.3 1.2 2 6 7 7.31% 2Y 11M 16D 3Y 10M 20D Bandhan Dynamic Bond Fund Growth ₹35.8561
↓ -0.01 ₹1,910 0.3 3.1 5.6 7.1 3.4 5.88% 4M 22D 7M 20D Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 21 Oct 26 Research Highlights & Commentary of 5 Funds showcased
Commentary UTI Dynamic Bond Fund ICICI Prudential Long Term Plan SBI Dynamic Bond Fund JM Dynamic Debt Fund Bandhan Dynamic Bond Fund Point 1 Bottom quartile AUM (₹396 Cr). Highest AUM (₹12,863 Cr). Upper mid AUM (₹3,502 Cr). Bottom quartile AUM (₹52 Cr). Lower mid AUM (₹1,910 Cr). Point 2 Established history (16+ yrs). Established history (16+ yrs). Established history (22+ yrs). Oldest track record among peers (23 yrs). Established history (17+ yrs). Point 3 Top rated. Rating: 5★ (upper mid). Rating: 4★ (lower mid). Rating: 4★ (bottom quartile). Rating: 3★ (bottom quartile). Point 4 Risk profile: Moderate. Risk profile: Moderate. Risk profile: Moderate. Risk profile: Moderately Low. Risk profile: Moderate. Point 5 1Y return: 2.84% (lower mid). 1Y return: 2.72% (bottom quartile). 1Y return: 3.81% (upper mid). 1Y return: 1.98% (bottom quartile). 1Y return: 5.56% (top quartile). Point 6 1M return: -0.98% (bottom quartile). 1M return: -1.13% (bottom quartile). 1M return: -0.18% (upper mid). 1M return: -0.45% (lower mid). 1M return: 0.17% (top quartile). Point 7 Sharpe: -0.63 (bottom quartile). Sharpe: -0.39 (upper mid). Sharpe: -0.46 (lower mid). Sharpe: -1.15 (bottom quartile). Sharpe: 0.21 (top quartile). Point 8 Information ratio: 0.00 (top quartile). Information ratio: 0.00 (upper mid). Information ratio: 0.00 (lower mid). Information ratio: 0.00 (bottom quartile). Information ratio: 0.00 (bottom quartile). Point 9 Yield to maturity (debt): 7.79% (upper mid). Yield to maturity (debt): 8.14% (top quartile). Yield to maturity (debt): 7.10% (bottom quartile). Yield to maturity (debt): 7.31% (lower mid). Yield to maturity (debt): 5.88% (bottom quartile). Point 10 Modified duration: 6.09 yrs (bottom quartile). Modified duration: 5.86 yrs (bottom quartile). Modified duration: 1.96 yrs (upper mid). Modified duration: 2.96 yrs (lower mid). Modified duration: 0.39 yrs (top quartile). UTI Dynamic Bond Fund
ICICI Prudential Long Term Plan
SBI Dynamic Bond Fund
JM Dynamic Debt Fund
Bandhan Dynamic Bond Fund
ਡਾਇਨਾਮਿਕ ਬਾਂਡ ਫੰਡ ਟੈਕਸੇਸ਼ਨ
ਡਾਇਨਾਮਿਕ ਬਾਂਡ ਫੰਡ ਲਈ ਟੈਕਸ ਨਿਯਮ ਹੋਰ ਮਿਉਚੁਅਲ ਫੰਡ ਸਕੀਮਾਂ ਦੇ ਸਮਾਨ ਹਨ। ਜੇਕਰ ਵਿਅਕਤੀ ਖਰੀਦ ਦੀ ਮਿਤੀ ਤੋਂ ਤਿੰਨ ਸਾਲਾਂ ਦੇ ਅੰਦਰ ਮਿਉਚੁਅਲ ਫੰਡ ਦੀਆਂ ਇਕਾਈਆਂ ਨੂੰ ਰੀਡੀਮ ਕਰਦੇ ਹਨ, ਤਾਂ ਲਾਭ ਥੋੜ੍ਹੇ ਸਮੇਂ ਲਈ ਜਵਾਬਦੇਹ ਹੋਵੇਗਾਪੂੰਜੀ ਲਾਭ. ਹਾਲਾਂਕਿ, ਜੇਕਰ ਮਿਉਚੁਅਲ ਫੰਡ ਯੂਨਿਟਾਂ ਨੂੰ ਤਿੰਨ ਸਾਲਾਂ ਦੀ ਮਿਆਦ ਦੇ ਬਾਅਦ ਵੇਚਿਆ ਜਾਂਦਾ ਹੈ, ਤਾਂ ਲੰਬੀ ਮਿਆਦ ਦਾ ਪੂੰਜੀ ਲਾਭ ਟੈਕਸ ਲਾਗੂ ਹੁੰਦਾ ਹੈ ਜਿਸ ਵਿੱਚ ਸੂਚਕਾਂਕ ਲਾਭ ਦਾ ਦਾਅਵਾ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ।
ਡਾਇਨਾਮਿਕ ਬਾਂਡ ਫੰਡ: ਮਿਉਚੁਅਲ ਫੰਡਾਂ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਿਵੇਂ ਕਰੀਏ?
ਵਿਅਕਤੀ ਹਮੇਸ਼ਾ ਇੱਕ ਕੈਚ 22 ਸਥਿਤੀ ਵਿੱਚ ਹੁੰਦੇ ਹਨ, ਜਦੋਂ ਕਿ ਫੈਸਲਾ ਕਰਦੇ ਹੋਏਮਿਉਚੁਅਲ ਫੰਡਾਂ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਿਵੇਂ ਕਰੀਏ. ਵਿਅਕਤੀ ਡਾਇਨਾਮਿਕ ਬਾਂਡ ਫੰਡਾਂ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰ ਸਕਦੇ ਹਨ ਜਾਂ ਤਾਂ ਮਿਉਚੁਅਲ ਫੰਡ ਕੰਪਨੀ ਜਾਂ ਬ੍ਰੋਕਰ ਦੇ ਦਫ਼ਤਰ ਵਿੱਚ ਵਿਅਕਤੀਗਤ ਤੌਰ 'ਤੇ ਜਾ ਕੇ। ਇੱਥੇ, ਉਹਨਾਂ ਨੂੰ ਫਾਰਮ ਭਰਨ ਅਤੇ ਸੰਬੰਧਿਤ ਦਸਤਾਵੇਜ਼ ਨੱਥੀ ਕਰਨ ਅਤੇ ਰਕਮ ਦਾ ਭੁਗਤਾਨ ਕਰਨ ਦੀ ਲੋੜ ਹੁੰਦੀ ਹੈ। ਨਿਵੇਸ਼ ਦਾ ਇੱਕ ਹੋਰ ਢੰਗ ਇੱਕ ਸੁਤੰਤਰ ਪੋਰਟਲ 'ਤੇ ਜਾ ਕੇ ਆਨਲਾਈਨ ਹੈਮਿਉਚੁਅਲ ਫੰਡ ਜਾਂ ਫੰਡ ਹਾਊਸ ਦੀ ਵੈੱਬਸਾਈਟ. ਔਨਲਾਈਨ ਮੋਡ ਦੀ ਚੋਣ ਕਰਕੇ ਵਿਅਕਤੀ ਕਿਸੇ ਵੀ ਸਮੇਂ ਅਤੇ ਕਿਸੇ ਵੀ ਥਾਂ ਤੋਂ ਮਿਉਚੁਅਲ ਫੰਡਾਂ ਤੋਂ ਆਪਣੇ ਪੈਸੇ ਦਾ ਨਿਵੇਸ਼ ਅਤੇ ਰਿਡੀਮ ਕਰ ਸਕਦੇ ਹਨ।
ਮਿਉਚੁਅਲ ਫੰਡ ਨਿਵੇਸ਼: ਡਾਇਨਾਮਿਕ ਬਾਂਡ ਫੰਡ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਿਉਂ ਕਰੀਏ?
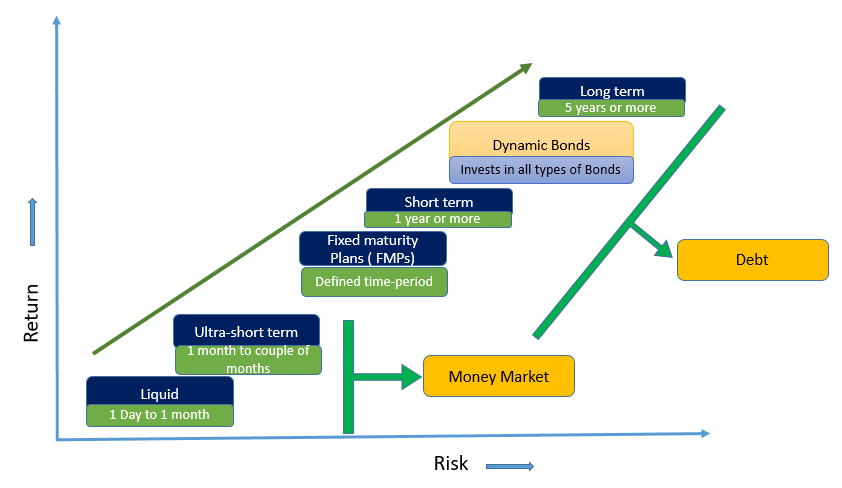
ਨਿਵੇਸ਼ਕ ਜੋ ਵਿਆਜ ਦਰ ਦੇ ਦ੍ਰਿਸ਼ ਜਾਂ ਭਵਿੱਖ ਦੀ ਵਿਆਜ ਦਰ ਦੀਆਂ ਗਤੀਵਿਧੀਆਂ ਬਾਰੇ ਉਲਝਣ ਮਹਿਸੂਸ ਕਰਦੇ ਹਨ, ਗਤੀਸ਼ੀਲ ਬਾਂਡ ਫੰਡਾਂ ਨੂੰ ਇੱਕ ਬਿਹਤਰ ਨਿਵੇਸ਼ ਵਿਕਲਪ ਵਜੋਂ ਵਿਚਾਰ ਸਕਦੇ ਹਨ। ਇਹ ਮਿਉਚੁਅਲ ਫੰਡ ਸਕੀਮ ਨਿਯਮਤ ਆਮਦਨ ਦੇ ਨਾਲ-ਨਾਲ ਪੂੰਜੀ ਦੀ ਕਦਰ ਵੀ ਪ੍ਰਦਾਨ ਕਰਦੀ ਹੈ। ਇਸ ਨੂੰ ਇੱਕ ਉਦਾਹਰਣ ਨਾਲ ਸਮਝਾਇਆ ਜਾ ਸਕਦਾ ਹੈ। ਇੱਕ ਬਾਂਡ ਦੀ ਵਿਆਜ ਦਰ ਅਤੇ ਕੀਮਤ ਇੱਕ ਉਲਟ ਅਨੁਪਾਤਕ ਸਬੰਧ ਨੂੰ ਸਾਂਝਾ ਕਰਦੀ ਹੈ। ਦੂਜੇ ਸ਼ਬਦਾਂ ਵਿੱਚ, ਜਦੋਂ ਵਿਆਜ ਦਰ ਘਟਦੀ ਹੈ, ਤਾਂ ਇੱਕ ਬਾਂਡ ਦੀ ਕੀਮਤ ਵੱਧ ਜਾਂਦੀ ਹੈ ਅਤੇ ਇਸਦੇ ਉਲਟ. ਵਿਆਜ ਦੀ ਸਥਿਤੀ ਵਿੱਚ ਗਿਰਾਵਟ ਦੇ ਮਾਮਲੇ ਵਿੱਚ, ਫੰਡ ਮੈਨੇਜਰ ਕੁਝ ਮੱਧਮ ਅਤੇ ਥੋੜ੍ਹੇ ਸਮੇਂ ਦੇ ਕਾਰਪੋਰੇਟ ਬਾਂਡਾਂ ਦੇ ਨਾਲ ਵਿਭਿੰਨਤਾ ਦੇ ਨਾਲ ਲੰਬੇ ਸਮੇਂ ਦੀਆਂ ਸਥਿਰ ਆਮਦਨ ਪ੍ਰਤੀਭੂਤੀਆਂ ਖਾਸ ਕਰਕੇ ਗਿਲਟਸ (ਸਰਕਾਰੀ ਪ੍ਰਤੀਭੂਤੀਆਂ) ਵਿੱਚ ਹੋਲਡਿੰਗ ਨੂੰ ਵਧਾਏਗਾ। ਅਜਿਹੀ ਰਣਨੀਤੀ ਨੂੰ ਮਿਆਦ ਦੀ ਰਣਨੀਤੀ ਵਜੋਂ ਜਾਣਿਆ ਜਾਂਦਾ ਹੈ।
ਜਿਵੇਂ ਕਿ ਵਿਆਜ ਦਰ ਘਟਦੀ ਹੈ, ਦੀਆਂ ਕੀਮਤਾਂਗਿਲਟ ਫੰਡ ਵਧਾਉਣ ਲਈ ਹੁੰਦੇ ਹਨ. ਨਾਲ ਹੀ, ਜਦੋਂ ਵਿਆਜ ਦਰਾਂ ਘਟਦੀਆਂ ਹਨ ਤਾਂ ਕਾਰਪੋਰੇਟ ਬਾਂਡਾਂ ਦੀਆਂ ਕੀਮਤਾਂ ਵੀ ਵਧ ਜਾਂਦੀਆਂ ਹਨ। ਇਸ ਤੋਂ ਇਲਾਵਾ, ਇਹ ਬਾਂਡ ਸਥਿਰ ਵਿਆਜ ਆਮਦਨ ਵੀ ਕਮਾਉਂਦੇ ਹਨ। ਜੇਕਰ ਵਿਆਜ ਦਰ ਘੱਟ ਤੋਂ ਉੱਚੇ ਤੱਕ ਯੂ-ਟਰਨ ਲੈਂਦੀ ਹੈ, ਤਾਂ ਫੰਡ ਮੈਨੇਜਰ ਗਿਲਟ ਫੰਡਾਂ ਵਿੱਚ ਹੋਲਡਿੰਗ ਨੂੰ ਘਟਾ ਦਿੰਦਾ ਹੈ ਅਤੇ ਮੱਧਮ ਅਤੇ ਛੋਟੀ ਮਿਆਦ ਦੇ ਕਾਰਪੋਰੇਟ ਬਾਂਡਾਂ ਵਿੱਚ ਹੋਲਡਿੰਗ ਨੂੰ ਵਧਾਉਣਾ ਸ਼ੁਰੂ ਕਰ ਦਿੰਦਾ ਹੈ। ਗਿਲਟ ਫੰਡਾਂ ਤੋਂ ਕਾਰਪੋਰੇਟ ਬਾਂਡਾਂ ਵਿੱਚ ਇਹ ਤਬਦੀਲੀ ਫੰਡ ਦੀਆਂ ਕੀਮਤਾਂ ਵਿੱਚ ਘੱਟ ਅਸਥਿਰਤਾ ਨੂੰ ਯਕੀਨੀ ਬਣਾਉਂਦੀ ਹੈ, ਅਤੇ ਪੋਰਟਫੋਲੀਓ ਵਿੱਚ ਕਾਰਪੋਰੇਟ ਬਾਂਡਾਂ ਦੇ ਅਨੁਪਾਤ ਨੂੰ ਵਧਾਉਣਾ ਗਿਲਟ ਤੋਂ ਵੱਧ ਵਿਆਜ ਆਮਦਨ ਨੂੰ ਯਕੀਨੀ ਬਣਾਉਂਦਾ ਹੈ।
ਮਿਉਚੁਅਲ ਫੰਡ: ਡਾਇਨਾਮਿਕ ਬਾਂਡ ਫੰਡਾਂ ਵਿੱਚ ਨਿਵੇਸ਼ ਯੋਜਨਾਵਾਂ
ਵਿਅਕਤੀਨਿਵੇਸ਼ ਡਾਇਨਾਮਿਕ ਬਾਂਡ ਫੰਡਾਂ ਵਿੱਚ ਮਿਉਚੁਅਲ ਫੰਡ ਸਕੀਮ ਵਿੱਚ ਲਗਭਗ 2-3 ਸਾਲਾਂ ਦੀ ਘੱਟੋ-ਘੱਟ ਨਿਵੇਸ਼ ਸਮਾਂ ਸੀਮਾ ਹੋਣੀ ਚਾਹੀਦੀ ਹੈ। ਉਨ੍ਹਾਂ ਨੂੰ ਵੀ ਏਜੋਖਮ ਦੀ ਭੁੱਖ ਜੋ ਇੱਕ ਡਾਇਨਾਮਿਕ ਬਾਂਡ ਫੰਡ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰਕੇ ਵਿਆਜ ਦਰ ਵਿੱਚ ਤਬਦੀਲੀਆਂ ਦਾ ਵੱਧ ਤੋਂ ਵੱਧ ਲਾਭ ਉਠਾਉਣ ਲਈ ਤਿਆਰ ਹਨ।
ਡਾਇਨਾਮਿਕ ਬਾਂਡ ਫੰਡ, ਕਰਜ਼ੇ ਫੰਡਾਂ ਦੀ ਇੱਕ ਸ਼੍ਰੇਣੀ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰਦੇ ਸਮੇਂ ਵਿਅਕਤੀਆਂ ਨੂੰ ਆਪਣੇ ਉਦੇਸ਼ਾਂ ਬਾਰੇ ਸੁਚੇਤ ਹੋਣਾ ਚਾਹੀਦਾ ਹੈ। ਇਸ ਤੋਂ ਇਲਾਵਾ, ਉਹਨਾਂ ਨੂੰ ਇਹ ਮੁਲਾਂਕਣ ਕਰਨਾ ਚਾਹੀਦਾ ਹੈ ਕਿ ਕੀ ਬਾਂਡ ਫੰਡ ਉਹਨਾਂ ਦੇ ਉਦੇਸ਼ਾਂ ਤੱਕ ਪਹੁੰਚਣ ਵਿੱਚ ਉਹਨਾਂ ਦੀ ਮਦਦ ਕਰਨਗੇ ਜਾਂ ਨਹੀਂ। ਸਿੱਟਾ ਕੱਢਣ ਲਈ, ਇਹ ਕਿਹਾ ਜਾ ਸਕਦਾ ਹੈ ਕਿ ਵਿਅਕਤੀ ਇੱਕ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰਕੇ ਵੱਧ ਤੋਂ ਵੱਧ ਲਾਭ ਪ੍ਰਾਪਤ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹਨਕਰਜ਼ਾ ਫੰਡ ਪਰ ਵਿਆਜ ਦਰ ਦੇ ਦ੍ਰਿਸ਼ਾਂ ਤੋਂ ਜਾਣੂ ਨਹੀਂ ਹਨ ਕਿ ਡਾਇਨਾਮਿਕ ਬਾਂਡ ਫੰਡ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰ ਸਕਦੇ ਹਨ।
ਇਹ ਯਕੀਨੀ ਬਣਾਉਣ ਲਈ ਸਾਰੇ ਯਤਨ ਕੀਤੇ ਗਏ ਹਨ ਕਿ ਇੱਥੇ ਦਿੱਤੀ ਗਈ ਜਾਣਕਾਰੀ ਸਹੀ ਹੈ। ਹਾਲਾਂਕਿ, ਡੇਟਾ ਦੀ ਸ਼ੁੱਧਤਾ ਬਾਰੇ ਕੋਈ ਗਾਰੰਟੀ ਨਹੀਂ ਦਿੱਤੀ ਗਈ ਹੈ। ਕਿਰਪਾ ਕਰਕੇ ਕੋਈ ਵੀ ਨਿਵੇਸ਼ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਸਕੀਮ ਜਾਣਕਾਰੀ ਦਸਤਾਵੇਜ਼ ਨਾਲ ਤਸਦੀਕ ਕਰੋ।




AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved