
 +91-22-48913909
ELSS இல் (ஈக்விட்டி இணைக்கப்பட்ட சேமிப்புத் திட்டம்) முதலீடு செய்வது எப்படி?
எப்படி முதலீடு செய்வதுELSS? ELSS அல்லது ஈக்விட்டி இணைக்கப்பட்ட சேமிப்புத் திட்டம் பிரபலமான ஒன்றாகும்வரி சேமிப்பு முதலீடு இந்தியாவில் விருப்பங்கள். நிதியாண்டு முடிவடைவதால், முதலீட்டாளர்கள் ELSS போன்ற வரி சேமிப்பு விருப்பங்களில் முதலீடு செய்கிறார்கள். ஆனால் முன்புமுதலீடு ELSS நிதிகளில், ELSS நிதிகளில் சிறந்த முறையில் முதலீடு செய்வது எப்படி என்பதை முதலீட்டாளர்கள் அறிந்திருக்க வேண்டும். பொதுவாக, உங்கள் ELSS முதலீடு நல்ல வருமானத்தை வழங்கும் நிதிகள் மற்றும் வரிச் சேமிப்புக்கு உதவும் நிதிகளின் கலவையாக இருக்க வேண்டும். முதலீட்டாளர்கள் ELSS இல் முதலீடு செய்யலாம் மற்றும் INR 1,50 வரை வரி விலக்குகளைப் பெறலாம்,000 கீழ்பிரிவு 80C இன்வருமான வரி நாடகம்.
Talk to our investment specialist
ELSS நிதிகளில் முதலீடு செய்யும் போது பின்பற்ற வேண்டிய படிகள்
ELSS இல் முதலீடு செய்வதற்கான படிகளை ஆராய்வோம்
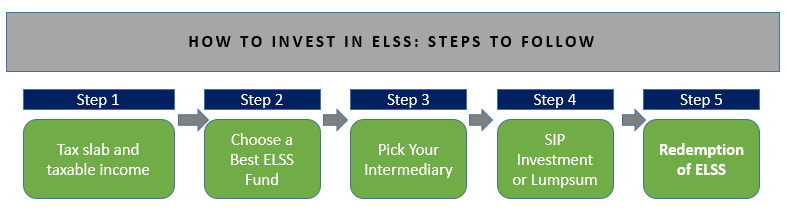
1. உங்கள் வரி ஸ்லாப் மற்றும் உங்கள் வரிக்கு உட்பட்ட வருமானத்தை தீர்மானிக்கவும்
ELSS இல் முதலீடு செய்வதற்கான முதன்மையான படி உங்கள் வரி அடுக்கு மற்றும் வரிக்கு உட்பட்டவைகளை பகுப்பாய்வு செய்வதாகும்வருமானம் அதிகபட்சம் சேமிப்பதன் மூலம் உங்கள் ELSS முதலீட்டை முழுமையாகப் பயன்படுத்த முடியும்வரி விதிக்கக்கூடிய வருமானம். ELSS இல் முதலீடு செய்வதன் மூலம் அதிகபட்ச வரி வரம்புக்கு உட்பட்ட முதலீட்டாளர்கள் கூட, அதாவது 30% வருமானத்தில் 45,000 ரூபாய் வரை சேமிக்க முடியும். எனவே, ஒருவர் தங்களின் சரியான வரிவிதிப்பு வருமானத்தை அறிந்து அதற்கேற்ப எவ்வளவு முதலீடு செய்ய வேண்டும் என்பதை முடிவு செய்ய வேண்டும். வரி செலுத்துவோருக்கு விதிக்கப்படும் வரி அடுக்கு மற்றும் தொடர்புடைய வரி சதவீதம் கீழே குறிப்பிடப்பட்டுள்ளது. புத்திசாலித்தனமாக ஆராய்ந்து முதலீடு செய்யுங்கள்.
ELSS இல் முதலீடு செய்வதன் மூலம் வரி சேமிப்பு (FY 2017-18)
| வருமான வரி அடுக்கு (INR) | வரி விகிதம் | அதிகபட்ச வரி சேமிப்பு (INR) |
|---|---|---|
| 0 முதல் 2,50,000 வரை | வரி இல்லை | 0 |
| 2,50,001 முதல் 5,00,000 வரை | 5% | 0 - 7,500 |
| 5,00,001 முதல் 10,00,000 வரை | 20% | 7,500 - 30,000 |
| 10,00,000க்கு மேல் | 30% | 30,000 - 45,000 |
2. சிறந்த ELSS நிதியைத் தேர்ந்தெடுக்கவும்
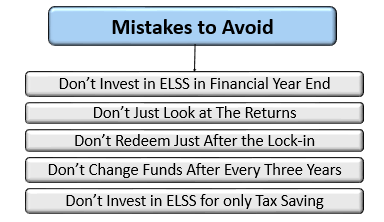
ELSS இல் முதலீடு செய்வதன் மிக முக்கியமான பகுதி உங்கள் தேவைகளுக்கு ஏற்ப சிறந்த ELSS நிதியைத் தேர்ந்தெடுப்பதாகும். ELSS திட்டம் ஒரு வரி சேமிப்பு முதலீடு என்றாலும், ஒருவர் வரி சேமிப்பை மட்டும் தேடக்கூடாதுகாரணி இந்த நிதிகளில். இது முதலீட்டாளர்களுக்கு நஷ்டத்தை ஏற்படுத்தலாம், ஏனெனில் வரி திறமையான ELSS திட்டங்கள் நல்ல வருமானத்தை அளிக்காது. எனவே, இரண்டு அளவுருக்களையும் பூர்த்தி செய்யும், நல்ல வருமானத்தை வழங்கும் மற்றும் வரியைச் சேமிக்கும் நிதியைத் தேர்ந்தெடுக்க பரிந்துரைக்கப்படுகிறது.
சிறந்த 5 சிறப்பாக செயல்படும் ELSS மியூச்சுவல் ஃபண்டுகள் 2022
Fund NAV Net Assets (Cr) 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 5 YR (%) 2025 (%) HDFC Long Term Advantage Fund Growth ₹595.168
↑ 0.28 ₹1,318 1.2 15.4 35.5 20.6 17.4 Motilal Oswal Long Term Equity Fund Growth ₹54.7724
↑ 0.72 ₹4,890 -1.9 0.8 2.2 18.5 14.5 -9.1 SBI Magnum Tax Gain Fund Growth ₹419.681
↑ 3.50 ₹30,027 -6.3 -2.6 -7.1 12.8 12.6 6.6 HDFC Tax Saver Fund Growth ₹1,360.64
↑ 9.19 ₹14,949 -4.2 1.3 -7.5 12.6 12.6 10.3 Baroda Pioneer ELSS 96 Growth ₹68.6676
↑ 0.33 ₹210 -6.1 -3.5 17.6 16.7 11.6 Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 14 Jan 22 Research Highlights & Commentary of 5 Funds showcased
Commentary HDFC Long Term Advantage Fund Motilal Oswal Long Term Equity Fund SBI Magnum Tax Gain Fund HDFC Tax Saver Fund Baroda Pioneer ELSS 96 Point 1 Bottom quartile AUM (₹1,318 Cr). Lower mid AUM (₹4,890 Cr). Highest AUM (₹30,027 Cr). Upper mid AUM (₹14,949 Cr). Bottom quartile AUM (₹210 Cr). Point 2 Established history (25+ yrs). Established history (11+ yrs). Established history (19+ yrs). Oldest track record among peers (30 yrs). Established history (11+ yrs). Point 3 Top rated. Not Rated. Rating: 2★ (upper mid). Rating: 2★ (lower mid). Not Rated. Point 4 Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Point 5 5Y return: 17.39% (top quartile). 5Y return: 14.52% (upper mid). 5Y return: 12.64% (lower mid). 5Y return: 12.61% (bottom quartile). 5Y return: 11.62% (bottom quartile). Point 6 3Y return: 20.64% (top quartile). 3Y return: 18.52% (upper mid). 3Y return: 12.83% (bottom quartile). 3Y return: 12.60% (bottom quartile). 3Y return: 16.70% (lower mid). Point 7 1Y return: 35.51% (top quartile). 1Y return: 2.19% (lower mid). 1Y return: -7.12% (bottom quartile). 1Y return: -7.48% (bottom quartile). 1Y return: 17.56% (upper mid). Point 8 Alpha: 1.75 (lower mid). Alpha: 10.14 (top quartile). Alpha: -2.75 (bottom quartile). Alpha: -6.73 (bottom quartile). Alpha: 5.69 (upper mid). Point 9 Sharpe: 2.27 (upper mid). Sharpe: 0.21 (lower mid). Sharpe: -0.49 (bottom quartile). Sharpe: -0.71 (bottom quartile). Sharpe: 2.51 (top quartile). Point 10 Information ratio: -0.15 (bottom quartile). Information ratio: 0.76 (top quartile). Information ratio: 0.57 (upper mid). Information ratio: 0.34 (lower mid). Information ratio: -0.09 (bottom quartile). HDFC Long Term Advantage Fund
Motilal Oswal Long Term Equity Fund
SBI Magnum Tax Gain Fund
HDFC Tax Saver Fund
Baroda Pioneer ELSS 96
ELSS அடிப்படையில் நிதிசொத்துக்கள் >= 200 கோடி & வரிசைப்படுத்தப்பட்டது5 வருடம்சிஏஜிஆர் திரும்பு.
3. உங்கள் இடைத்தரகரை தேர்வு செய்யவும்
நீங்கள் சிறந்ததைத் தேர்ந்தெடுத்ததும்வரி சேமிப்பான் நிதி (ELSS), நீங்கள் மியூச்சுவல் ஃபண்ட் முதலீடு செய்ய விரும்பும் ஒரு இடைத்தரகரை நீங்கள் தேர்வு செய்ய வேண்டும். முதலீட்டாளர்கள் நேரடியாக மியூச்சுவல் ஃபண்ட் நிறுவனங்கள் மூலம் முதலீடு செய்யலாம் என்றாலும், ஒரு இடைத்தரகரைத் தேர்ந்தெடுப்பது சிறந்த தேர்வாகக் கருதப்படுகிறது. ELSS நிதிகளில் முதலீடு செய்வதற்கான பல்வேறு விருப்பங்கள் அடங்கும்-
மியூச்சுவல் ஃபண்ட் மூலம் ELSS முதலீடுவிநியோகஸ்தர் ELSS நிதிகளில் முதலீடு செய்வதற்கான ஆவணங்களைச் செய்ய உங்களுக்கு உதவ மியூச்சுவல் ஃபண்ட் விநியோகஸ்தர்கள் எளிதாகக் கிடைக்கும். அவர்கள் முதலீட்டு நடைமுறையை எளிதாக்குகிறார்கள் மற்றும் எந்த கட்டணமும் வசூலிக்க மாட்டார்கள். இதற்காக மியூச்சுவல் ஃபண்ட் நிறுவனங்களிடம் கமிஷன் பெறுகிறார்கள். முதலீடு செய்ய ELSS நிதியைத் தேர்வுசெய்துவிட்டு, நேரடியாக அவர்களிடம் செல்வதற்குப் பதிலாக மியூச்சுவல் ஃபண்ட் விநியோகஸ்தரிடம் செல்ல அறிவுறுத்தப்படுகிறது.
ஆன்லைன் டிஸ்ட்ரிபியூட்டர் மூலம் ELSS முதலீடு ELSS நிதிகளில் முதலீடு செய்யவும் உங்கள் முதலீடுகளை நிர்வகிக்கவும் உதவும் பல்வேறு ஆன்லைன் பங்கு வர்த்தக விநியோகஸ்தர்கள் உள்ளனர். பல்வேறு சுயாதீன ஆன்லைன் மியூச்சுவல் ஃபண்ட் விநியோகஸ்தர்கள் உள்ளனர், இது கூடுதல் கட்டணங்கள் இல்லாமல் ஆன்லைன் முதலீட்டை எளிதாக்குகிறது. ஆன்லைன் விநியோகஸ்தர்கள் மூலம், உங்கள் ELSS நிதிகளின் செயல்திறனைக் கண்காணிப்பது மிகவும் எளிதானது.
4. SIP முதலீடு அல்லது லம்ப்சம் முதலீடு
உங்கள் ELSS முதலீட்டைத் திட்டமிடுவதில் இது ஒரு முக்கியமான படியாகும். இந்த இரண்டு முதலீட்டு விருப்பங்களுக்கு இடையில் முதலீட்டாளர்கள் பெரும்பாலும் குழப்பமடைகிறார்கள். ஆனால், உங்களுக்கு மிகவும் பொருத்தமான ஒரு விருப்பத்தைத் தேர்வு செய்ய பரிந்துரைக்கப்படுகிறது. சிலர் ELSS இல் முதலீடு செய்வது பொருத்தமானதாக இருக்கலாம்எஸ்ஐபி மற்றும் சிலர் மொத்த முதலீடு ஒரு சிறந்த தேர்வாக இருக்கலாம். இருப்பினும், SIP என்பது முதலீட்டாளர்களுக்கு மிகவும் விருப்பமான விருப்பமாக கருதப்படுகிறது, ஏனெனில் இது முறையான மற்றும் ஒழுக்கமானது.
5. ELSS மியூச்சுவல் ஃபண்டுகளின் மீட்பு
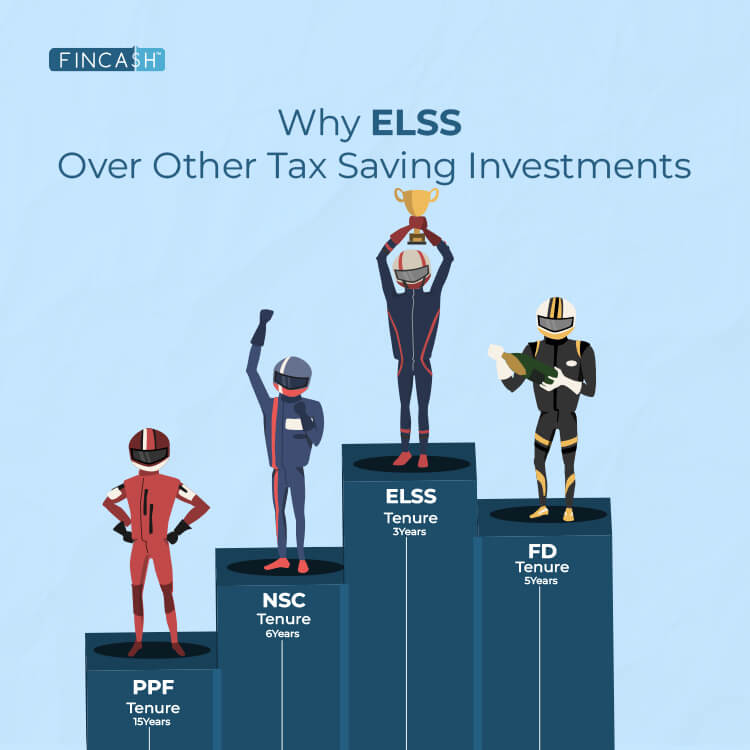
ELSSபரஸ்பர நிதி மூன்று வருட லாக்-இன் பீரியட் வேண்டும். எனவே, ELSS ஃபண்டுகளில் செய்யப்படும் எந்த முதலீடும் மூன்று ஆண்டுகளுக்குப் பூட்டப்படும் மற்றும் லாக்-இன் முடிந்த பின்னரே முதலீட்டாளர்கள் தங்கள் யூனிட்களை மீட்டெடுக்க முடியும். முதலீட்டு நடைமுறை எளிதானது. திமுதலீட்டாளர் ஒரு சிறிய ELSS ஐ நிரப்ப வேண்டும்மீட்பு படிவம் மற்றும் பணம் அடுத்த மூன்று நாட்களுக்குள் உங்கள் கணக்கில் திரும்பப் பெறப்படும்.
எனவே, நீங்கள் எதற்காக காத்திருக்கிறீர்கள்? இன்றே SIP மூலம் ELSS நிதிகளில் முதலீடு செய்யுங்கள்! வரியைச் சேமித்து, கைகோர்த்து பணத்தை வளர்த்துக் கொள்ளுங்கள்.
இங்கு வழங்கப்பட்ட தகவல்கள் துல்லியமானவை என்பதை உறுதிப்படுத்த அனைத்து முயற்சிகளும் மேற்கொள்ளப்பட்டுள்ளன. இருப்பினும், தரவுகளின் சரியான தன்மை குறித்து எந்த உத்தரவாதமும் அளிக்கப்படவில்லை. முதலீடு செய்வதற்கு முன் திட்டத் தகவல் ஆவணத்துடன் சரிபார்க்கவும்.
You Might Also Like




AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved