
 +91-22-48913909
బిగినర్స్ కోసం ఫైనాన్షియల్ ప్లానింగ్ యొక్క టాప్ 6 మార్గాలు
ఆర్థిక ప్రణాళిక ఇది సమయం యొక్క అవసరం, ప్రత్యేకించి మీరు స్వతంత్ర వ్యక్తిగా ప్రారంభించినప్పుడు. స్వాతంత్ర్యం యొక్క భావన అధివాస్తవికమైనది మరియు మీరు పార్టీని ఏర్పాటు చేసినప్పుడు మీ నుండి ఉత్తమమైన వాటిని తీసుకోవచ్చు. నెల మధ్యకాలం తర్వాత, మిగిలిన నెలలో జీవించడానికి మీకు డబ్బు మిగిలి ఉండదు.
ఇది ఎందుకు జరిగింది? సరే, మీరు మీ ఖర్చు సామర్థ్యాన్ని మించి ఉండవచ్చు. కాబట్టి మీరు దీన్ని ఎలా ఎదుర్కోవాలి?
ఆర్థిక ప్రణాళిక ఉత్తమ మార్గం. ఇది మీ ఖర్చులను సమతుల్యం చేయడంలో సహాయపడటమే కాకుండా, అత్యవసర సమయంలో తగినంత డబ్బు ఉండేలా చేస్తుంది.
ఆర్థిక ప్రణాళికను రూపొందించడానికి స్మార్ట్ మార్గాలు
1. మీ ఖర్చులను అర్థం చేసుకోండి
మీ గురించి అర్థం చేసుకోవడం ముఖ్యంఆదాయం మీరు ఖర్చు చేసే ముందు. మీ ఖర్చులను ట్రాక్ చేయడం వల్ల మీ ఖర్చు సామర్థ్యాన్ని బాగా అర్థం చేసుకోవడంలో మీకు సహాయపడుతుంది. ఉదాహరణకు, మీ ఆదాయం రూ. 20,000 ఒక నెల మరియు మీ ఖర్చులు రూ. నెలకు 22,000, మీరు అప్పుల వలయంలో పడిపోతున్నారు. దీన్ని నివారించడానికి, మీరు ఖర్చు చేస్తున్న అదనపు 2Kని గుర్తించడం మరియు దానిని తగ్గించడం చాలా ముఖ్యం.
అప్పుడు మీరు ఏది ముఖ్యమైనది మరియు అంత ముఖ్యమైనది కాదు అని నిర్ణయించుకోవచ్చు. ఇది మీ ఆర్థిక వ్యవహారాలను మెరుగ్గా ప్లాన్ చేసుకోవడంలో మీకు సహాయం చేస్తుంది మరియు మీకు కూడా సహాయపడుతుందిడబ్బు దాచు.
2. బడ్జెట్ సెట్ చేయండి
బడ్జెట్ను సెట్ చేయడం అనేది గొప్పగా రూపొందించడంలో అత్యంత ముఖ్యమైన దశఆర్థిక ప్రణాళిక. ఇది మీ ఆదాయం మరియు మీ ఖర్చులను అర్థం చేసుకోవడానికి మిమ్మల్ని అనుమతిస్తుంది. ఇది మీరు తెలివిగా ఖర్చు నిర్ణయాలు మరియు మెరుగైన ఖర్చు నియంత్రణలో సహాయపడుతుంది.
నుండి విందాం - జాన్. సి.మాక్స్వెల్ మాట్లాడుతూ- అందరూ సన్నగా ఉండాలని కోరుకుంటారు, కానీ ఎవరూ డైట్ చేయకూడదు. ప్రతి ఒక్కరూ ఎక్కువ కాలం జీవించాలని కోరుకుంటారు, కానీ కొద్దిమంది మాత్రమే వ్యాయామం చేస్తారు. ప్రతి ఒక్కరూ డబ్బును కోరుకుంటారు, అయితే అరుదుగా ఎవరైనా తమ ఖర్చులను బడ్జెట్ లేదా నియంత్రించరు.
బడ్జెట్ను సెట్ చేయడం వలన మీరు లక్ష్యాలను నిర్దేశించుకోవడంలో మరియు తదనుగుణంగా ఆ లక్ష్యాలకు నిధులు సమకూర్చడంలో సహాయపడుతుంది.
3. వ్యక్తిగత లక్ష్యాలను సెట్ చేయండి
లక్ష్యాన్ని నిర్దేశించుకోవడం వలన మీరు నిర్ణీత వ్యవధిలో ఎక్కడ చేరుకోవాలనుకుంటున్నారో అర్థం చేసుకోవడంలో మీకు సహాయపడుతుంది. మీ వద్ద అందుబాటులో ఉన్న వనరులు మరియు ఆర్థిక పరిస్థితులను ఉత్తమంగా ఉపయోగించుకునేలా ఇది మిమ్మల్ని ప్రోత్సహిస్తుంది.
మీ వ్యక్తిగత లక్ష్యాలు బైక్ కొనడం, ప్రయాణం చేయడం, ఇల్లు కొనడం వంటివి ఏదైనా కావచ్చు.
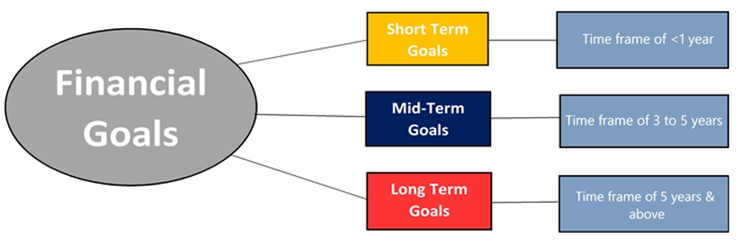
కాబట్టి మీరు ఆర్థిక ప్రణాళికతో ప్రారంభించే ముందు ముందుగా మీ లక్ష్యాలను అర్థం చేసుకోండి మరియు గుర్తించండి. మీ లక్ష్యాలను స్వల్పకాలిక, మధ్యకాలిక మరియు దీర్ఘకాలికంగా విభజించడం ఉత్తమ మార్గం. ఏడాదిలోపు బైక్ కొనడం స్వల్పకాలిక లక్ష్యం కాగా, ఇల్లు కొనడం దీర్ఘకాలిక లక్ష్యం.
సూజ్ ఒర్మాన్, సరిగ్గా ఒకసారి ఇలా అన్నాడు, "మీరు బహిష్కరించాలనుకునే ప్రతి ఆర్థిక చింత మరియు మీరు సాధించాలనుకునే ఆర్థిక కలలు ఈ రోజు చిన్న చిన్న అడుగులు వేయడం ద్వారా మీ లక్ష్యాల వైపు మిమ్మల్ని నడిపిస్తాయి."
అవసరమైన అంచనా సమయం ఆధారంగా లక్ష్యాలను నిర్దేశించుకోవడం మీ ఆదాయాన్ని మెరుగ్గా ప్లాన్ చేయడంలో మీకు సహాయపడుతుంది.
Talk to our investment specialist
4. డబ్బు ఆదా చేయండి
డబ్బు ఆదా చేయడం అంటే ఒక పైసా ఆదా చేయడం! ఆ రూ. ఆదా చేయడానికి సోడా డబ్బాను కొనడం మానేయడం కావచ్చు. 20. మీరు ఎంత ఖర్చు చేస్తున్నారో ట్రాక్ చేయడం ముఖ్యం, తద్వారా మీరు పొదుపు చేయడానికి ఒక ప్రణాళికను రూపొందించవచ్చు. 'అవోకాడో టోస్ట్' అని పిలువబడే ప్రసిద్ధ ట్రెండింగ్ కాన్సెప్ట్ ఉంది, ఇది చిన్న వస్తువులపై పొదుపు చేయడం మీకు ఇంటిని కొనుగోలు చేయడంలో ఎలా సహాయపడుతుందో చూపిస్తుంది.
ఇటువంటి అధునాతన ఆహారం ఆర్థిక వ్యూహం యొక్క ప్రాముఖ్యతను సూచించడం ఇదే మొదటిసారి కాదు. ఖరీదైన కాఫీ మరియు అనేక ఇతర వస్తువులపై వెయ్యేళ్ల ఖర్చు అలవాట్లు ఆర్థిక ప్రణాళికదారుల దృష్టిని ఆకర్షించాయి.
మీరు సరైన ఆర్థిక ప్రణాళికను అనుసరించినట్లయితే మీరు టన్నుల డబ్బును ఆదా చేయవచ్చు. మీరు పొదుపు చేయడం ప్రారంభించగల అనేక మార్గాలలో ఒకటి బడ్జెట్ను సృష్టించడం. ఇది ప్రతి నెలా నిర్ణీత మొత్తాన్ని ఆదా చేయడానికి మిమ్మల్ని నెట్టివేస్తుంది.
జాన్ పూల్ చెప్పినట్లుగా- మీరు మొదట పొదుపు చేయడం మరియు తర్వాత ఖర్చు చేయడం నేర్చుకోవాలి.
అదేవిధంగా, డబ్బును ఆదా చేయడం మాత్రమే కాదు, అది వృద్ధి చెందడానికి కూడా సహాయపడుతుంది. మీరు కెరీర్తో ప్రారంభించినందున మీరు ప్రారంభించవచ్చుపెట్టుబడి పెడుతున్నారు. పెట్టుబడి పెట్టడం వలన మీరు నిర్ణీత వ్యవధిలో ఎక్కువ లాభాలు పొందగలుగుతారు. ప్రారంభించడానికి, మీరు తక్కువ-రిస్క్ ఎంపికలను ఎంచుకోవచ్చు.
మీరు ఎంచుకోగల 4 తక్కువ-ప్రమాద ఎంపికలు ఇక్కడ ఉన్నాయి:
a. స్థిర డిపాజిట్లు (FD)
భారతదేశంలో డబ్బును ఆదా చేయడానికి ఇది జనాదరణ పొందిన మరియు సురక్షితమైన ఎంపికలలో ఒకటిగా పరిగణించబడుతుంది. మీరు ఒకేసారి డబ్బును పొదుపు చేయాలి. వారు మీ రెగ్యులర్ కంటే ఎక్కువ వడ్డీని అందిస్తారుపొదుపు ఖాతా.
బి. పబ్లిక్ ప్రావిడెంట్ ఫండ్ (PPF)
ఇది ప్రభుత్వ పెట్టుబడి పథకం కాబట్టి ఇది మరొక సురక్షితమైన పెట్టుబడి ఎంపిక. దీనికి 15 ఏళ్ల లాక్-ఇన్ పీరియడ్ ఉంది. ఈ పథకంలో మీ పెట్టుబడికి ప్రభుత్వం హామీ ఇస్తుంది కాబట్టి ఇది దేశంలో ఒక ప్రసిద్ధ పథకం.
ఇంకేముంది? మీరు వారితో కేవలం రూ.తో ఖాతా తెరవవచ్చు. 100 మరియు నగదు, చెక్కు ద్వారా డబ్బు పెట్టుబడి పెట్టవచ్చు,DD లేదా ఆన్లైన్ బదిలీ కూడా. మీరు ప్రతి సంవత్సరం కనీసం రూ.500 పెట్టుబడి పెట్టాలి.
సి. జాతీయ పెన్షన్ పథకం (NPS)
ఈ పథకం ఫిక్సెడ్ డిపాజిట్లు వంటి వివిధ పెట్టుబడి ఎంపికల కలయిక,లిక్విడ్ ఫండ్స్ మరియు కార్పొరేట్బాండ్లు. పోస్ట్ కోసం పొదుపు చేయమని ప్రజలను ప్రోత్సహించడానికి ఇది ప్రారంభించబడింది-పదవీ విరమణ జీవితం. ఒక వ్యక్తి తన పని సంవత్సరాలలో ప్రతి నెలా నిర్దిష్ట మొత్తాన్ని పెట్టుబడి పెట్టవచ్చు. ఇది పెట్టుబడి పెట్టడానికి సురక్షితమైన ఎంపికగా ప్రభుత్వంచే కూడా మద్దతునిస్తుంది.
D. నేషనల్ సేవింగ్స్ సర్టిఫికేట్ (NSC)
ప్రభుత్వ మద్దతుతో ఇది మరొక సురక్షితమైన పెట్టుబడి ఎంపిక. ఇది ప్రధానంగా చిన్న మరియు మధ్య-ఆదాయ పెట్టుబడిదారుల కోసం. ఇది పొదుపు బాండ్, ఇది పెట్టుబడిదారులకు పన్ను ఆదా చేయడంలో సహాయం చేస్తూ పెట్టుబడి పెట్టమని ప్రోత్సహిస్తుంది. మీరు రూ.100 వంటి మొత్తాలతో పెట్టుబడిని ప్రారంభించి, సాధ్యమైనప్పుడు పెంచుకోవచ్చు.
చిట్కా- మీరు కొంచెం రిస్క్ తీసుకొని ఎక్కువ రాబడిని పొందాలనుకుంటే, కంటేఈక్విటీ మ్యూచువల్ ఫండ్స్ వెళ్ళడానికి ఉత్తమ ఎంపికలలో ఒకటి. మీరు సిస్టమాటిక్ని ఎంచుకోవచ్చుపెట్టుబడి ప్రణాళిక (SIP) మోడ్, ఇక్కడ మీరు రూ. కంటే తక్కువ పెట్టుబడిని ప్రారంభించవచ్చు. నిర్ణీత వ్యవధికి ప్రతి నెలా 500. SIP మీకు రూపాయి ఖర్చు సగటు మరియు ప్రధాన ప్రయోజనాన్ని అందిస్తుందిసమ్మేళనం యొక్క శక్తి. ఇది మీ పెట్టుబడి యొక్క దీర్ఘకాలిక వృద్ధికి సహాయపడుతుంది.
పెట్టుబడి పెట్టడానికి ఉత్తమ పనితీరు కనబరిచే కొన్ని SIP ప్లాన్లు ఇక్కడ ఉన్నాయి-
Fund NAV Net Assets (Cr) Min SIP Investment 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 5 YR (%) 2025 (%) DSP US Flexible Equity Fund Growth ₹91.112
↓ -1.48 ₹1,280 500 -3 6.5 29.2 27.3 16.9 33.8 Franklin Asian Equity Fund Growth ₹40.715
↓ -0.08 ₹981 500 -8.1 1.5 18.1 20.4 5.3 23.7 DSP Natural Resources and New Energy Fund Growth ₹101.48
↓ -0.72 ₹2,528 500 -4.8 -8.6 8.1 16.6 13 17.5 Aditya Birla Sun Life Small Cap Fund Growth ₹90.2081
↓ -2.35 ₹6,120 1,000 -5 2.9 3.7 11.5 10.1 -3.7 SBI Small Cap Fund Growth ₹167.902
↓ -3.09 ₹41,059 500 -5.8 0.2 -3.1 8.5 10.3 -4.9 Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 22 Oct 26 Research Highlights & Commentary of 5 Funds showcased
Commentary DSP US Flexible Equity Fund Franklin Asian Equity Fund DSP Natural Resources and New Energy Fund Aditya Birla Sun Life Small Cap Fund SBI Small Cap Fund Point 1 Bottom quartile AUM (₹1,280 Cr). Bottom quartile AUM (₹981 Cr). Lower mid AUM (₹2,528 Cr). Upper mid AUM (₹6,120 Cr). Highest AUM (₹41,059 Cr). Point 2 Established history (14+ yrs). Established history (18+ yrs). Established history (18+ yrs). Oldest track record among peers (19 yrs). Established history (17+ yrs). Point 3 Top rated. Rating: 5★ (upper mid). Rating: 5★ (lower mid). Rating: 5★ (bottom quartile). Rating: 5★ (bottom quartile). Point 4 Risk profile: High. Risk profile: High. Risk profile: High. Risk profile: Moderately High. Risk profile: Moderately High. Point 5 5Y return: 16.87% (top quartile). 5Y return: 5.27% (bottom quartile). 5Y return: 12.99% (upper mid). 5Y return: 10.14% (bottom quartile). 5Y return: 10.30% (lower mid). Point 6 3Y return: 27.34% (top quartile). 3Y return: 20.37% (upper mid). 3Y return: 16.57% (lower mid). 3Y return: 11.47% (bottom quartile). 3Y return: 8.51% (bottom quartile). Point 7 1Y return: 29.21% (top quartile). 1Y return: 18.11% (upper mid). 1Y return: 8.12% (lower mid). 1Y return: 3.74% (bottom quartile). 1Y return: -3.11% (bottom quartile). Point 8 Alpha: -4.45 (bottom quartile). Alpha: 0.00 (upper mid). Alpha: 0.00 (lower mid). Alpha: 0.00 (bottom quartile). Alpha: 1.23 (top quartile). Point 9 Sharpe: 1.20 (top quartile). Sharpe: 1.04 (upper mid). Sharpe: 0.50 (bottom quartile). Sharpe: 0.62 (lower mid). Sharpe: 0.14 (bottom quartile). Point 10 Information ratio: -0.08 (bottom quartile). Information ratio: 0.00 (top quartile). Information ratio: 0.00 (upper mid). Information ratio: 0.00 (lower mid). Information ratio: -0.29 (bottom quartile). DSP US Flexible Equity Fund
Franklin Asian Equity Fund
DSP Natural Resources and New Energy Fund
Aditya Birla Sun Life Small Cap Fund
SBI Small Cap Fund
5. అత్యవసర నిధిని సృష్టించండి
అపూర్వమైన ఏదైనా వచ్చినప్పుడు మీ ఆదాయం నుండి నిర్దిష్ట మొత్తాన్ని అత్యవసర అవసరాల కోసం పక్కన పెట్టడం గొప్ప సహాయంగా ఉంటుంది. మీరు మీ డబ్బును ఎమర్జెన్సీ ఫండ్గా పెట్టుబడి పెట్టవచ్చు, అయితే అత్యవసర సమయంలో మీరు దానిని ఉపసంహరించుకోవచ్చు.
అత్యవసర నిధిని సృష్టించడానికి ఇక్కడ 3 దశలు ఉన్నాయి:
- మొత్తాన్ని నిర్ణయించండి. ఉదాహరణకు, మీకు రూ. 2 లక్షలు అత్యవసర నిధిగా
- విడిగా సృష్టించండిబ్యాంక్ డబ్బు ఆదా చేయడానికి ఖాతా
- మీరు ప్రతి నెలా పెట్టుబడి పెట్టాలనుకుంటున్న మొత్తాన్ని నిర్ణయించండి మరియు పెట్టుబడి పెట్టండి
అత్యవసర నిధిని సృష్టించడానికి మరొక గొప్ప మార్గం లిక్విడ్లో పెట్టుబడి పెట్టడంమ్యూచువల్ ఫండ్స్. సేవింగ్స్ బ్యాంక్ ఖాతాల్లో పెట్టుబడి పెట్టడం కంటే ఇది మంచి ఎంపిక. ఇక్కడ కొన్ని కారణాలు ఉన్నాయి:
- లిక్విడ్ మ్యూచువల్ ఫండ్లకు లాక్-ఇన్ పీరియడ్ ఉండదు
- ఎంట్రీ లేదా ఎగ్జిట్ లోడ్ లేదు
- తక్షణవిముక్తి
- బ్యాంకు పొదుపు ఖాతా కంటే ఎక్కువ వడ్డీ
- తక్కువ ప్రమాదం
పెట్టుబడి పెట్టడానికి ఉత్తమ పనితీరు కనబరిచే కొన్ని లిక్విడ్ ఫండ్లు ఇక్కడ ఉన్నాయి-
Fund NAV Net Assets (Cr) 1 MO (%) 3 MO (%) 6 MO (%) 1 YR (%) 2025 (%) Debt Yield (YTM) Mod. Duration Eff. Maturity PGIM India Insta Cash Fund Growth ₹368.074
↑ 0.03 ₹1,438 0.4 1.5 3.1 6.4 6.5 6.15% 1M 10D 1M 10D Indiabulls Liquid Fund Growth ₹2,733.93
↑ 0.14 ₹301 0.4 1.5 3.1 6.4 6.6 6.4% 1M 18D 1M 18D JM Liquid Fund Growth ₹77.0172
↑ 0.00 ₹1,701 0.4 1.5 3 6.2 6.4 6.12% 1M 8D 1M 11D Axis Liquid Fund Growth ₹3,149.46
↑ 0.17 ₹53,470 0.4 1.5 3.1 6.4 6.6 6.37% 1M 19D 1M 19D Invesco India Liquid Fund Growth ₹3,885.56
↑ 0.26 ₹22,395 0.4 1.5 3.1 6.4 6.5 6.35% 1M 17D 1M 17D Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 23 Oct 26 Research Highlights & Commentary of 5 Funds showcased
Commentary PGIM India Insta Cash Fund Indiabulls Liquid Fund JM Liquid Fund Axis Liquid Fund Invesco India Liquid Fund Point 1 Bottom quartile AUM (₹1,438 Cr). Bottom quartile AUM (₹301 Cr). Lower mid AUM (₹1,701 Cr). Highest AUM (₹53,470 Cr). Upper mid AUM (₹22,395 Cr). Point 2 Established history (19+ yrs). Established history (15+ yrs). Oldest track record among peers (28 yrs). Established history (17+ yrs). Established history (19+ yrs). Point 3 Top rated. Rating: 5★ (upper mid). Rating: 5★ (lower mid). Rating: 4★ (bottom quartile). Rating: 4★ (bottom quartile). Point 4 Risk profile: Low. Risk profile: Low. Risk profile: Low. Risk profile: Low. Risk profile: Low. Point 5 1Y return: 6.36% (upper mid). 1Y return: 6.35% (bottom quartile). 1Y return: 6.22% (bottom quartile). 1Y return: 6.41% (top quartile). 1Y return: 6.35% (lower mid). Point 6 1M return: 0.42% (upper mid). 1M return: 0.42% (top quartile). 1M return: 0.39% (bottom quartile). 1M return: 0.40% (lower mid). 1M return: 0.39% (bottom quartile). Point 7 Sharpe: 3.02 (bottom quartile). Sharpe: 3.19 (top quartile). Sharpe: 2.66 (bottom quartile). Sharpe: 3.18 (upper mid). Sharpe: 3.08 (lower mid). Point 8 Information ratio: 1.28 (upper mid). Information ratio: 1.47 (top quartile). Information ratio: 0.33 (lower mid). Information ratio: 0.00 (bottom quartile). Information ratio: 0.00 (bottom quartile). Point 9 Yield to maturity (debt): 6.15% (bottom quartile). Yield to maturity (debt): 6.40% (top quartile). Yield to maturity (debt): 6.12% (bottom quartile). Yield to maturity (debt): 6.37% (upper mid). Yield to maturity (debt): 6.35% (lower mid). Point 10 Modified duration: 0.11 yrs (upper mid). Modified duration: 0.13 yrs (bottom quartile). Modified duration: 0.11 yrs (top quartile). Modified duration: 0.14 yrs (bottom quartile). Modified duration: 0.13 yrs (lower mid). PGIM India Insta Cash Fund
Indiabulls Liquid Fund
JM Liquid Fund
Axis Liquid Fund
Invesco India Liquid Fund
6. అప్పులు మానుకోండి
అప్పులు చాలా సాధారణమైన మార్గాలలో ఒకటిదివాలా. వారు సంపాదించిన దానికంటే ఎక్కువ ఖర్చు చేస్తారు మరియు అప్పులు, రుణాలు లేదా అతిగా ఉపయోగించుకుంటారుక్రెడిట్ కార్డులు. చెల్లించని అప్పులు ఎవరికైనా ఆర్థిక స్థితికి ప్రాణాంతకం కావచ్చు. కాబట్టి, అప్పులకు దూరంగా ఉండండి.
అప్పులను ఎగవేయడానికి ఇక్కడ 5 మార్గాలు ఉన్నాయి:
- మీరు సంపాదించిన దానికంటే ఎక్కువ ఖర్చు చేయవద్దు
- ఆవేశపూరిత ఖర్చులను నివారించండి
- అత్యవసరమైతే తప్ప క్రెడిట్ కార్డ్ని ఉపయోగించడం మానుకోండి
- కొనుగోళ్లు చేయడానికి ముందు ధరలను సరిపోల్చండి
- వీలైనప్పుడల్లా నగదుతో చెల్లించండి
ముగింపు
సంపదను పెంచుకోవడానికి ఆర్థిక ప్రణాళిక మొదటి అడుగు. కాబట్టి, మీరు మా కెరీర్ను ప్రారంభించి మీ 20 ఏళ్లలో ఉన్నట్లయితే, ఎక్కడికైనా వెళ్లే ముందు మీరు మీ ఆర్థిక విషయాలను బాగా ప్లాన్ చేసుకున్నారని నిర్ధారించుకోండి.
ఇక్కడ అందించిన సమాచారం ఖచ్చితమైనదని నిర్ధారించడానికి అన్ని ప్రయత్నాలు చేయబడ్డాయి. అయినప్పటికీ, డేటా యొక్క ఖచ్చితత్వానికి సంబంధించి ఎటువంటి హామీలు ఇవ్వబడవు. దయచేసి ఏదైనా పెట్టుబడి పెట్టే ముందు పథకం సమాచార పత్రంతో ధృవీకరించండి.
You Might Also Like



AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved