
 +91-22-48913909
મકાન ભાડે અથવા ખરીદવાના ગુણદોષ સમજો!
મકાન ભાડે અથવા ખરીદવાનો નિર્ણય લેવો એ એક મોટું છે જે ફક્ત તમારી જીવનશૈલીને જ નહીં પરંતુ તમારી આર્થિક સુખાકારીને પણ અસર કરે છે. રિયલ એસ્ટેટના ટુકડાની માલિકીની જાહેરાત ઇક્વિટી બનાવવા અને કર બચતનો લાભ લેવાની રીત તરીકે કરવામાં આવે છે.
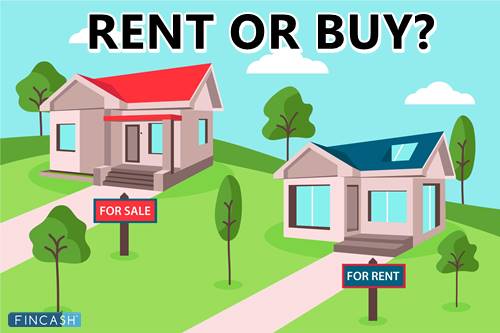
વધારામાં, અભાવને કારણે ભાડે આપવું ફાયદાકારક હોઈ શકે છેજવાબદારી અને સ્વતંત્રતા. ભાડાને ઘણા લોકો આર્થિક રીતે સાનુકૂળ વિકલ્પ તરીકે જોતા હોય છે. મોર્ટગેજ ધિરાણકર્તાઓ, રિયલ એસ્ટેટ બ્રોકર્સ, અને હોમ ઇમ્પ્રૂવમેન્ટ કંપનીઓ - બધા રિયલ એસ્ટેટમાંથી ખૂબ પૈસા કમાય છે.
પરિણામે, તે આપણી સાંસ્કૃતિક વિચારસરણી અને આર્થિક વ્યવસ્થાનું અભિન્ન તત્વ બની ગયું છે. બીજી બાજુ, મિલકતની માલિકી, ભાડે આપવા કરતાં વધુ સારી નથી, અને ભાડે આપવું તેટલું સરળ નથી.
તમારા માટે કયું શ્રેષ્ઠ છે તે નક્કી કરવા માટે માલિકી વિરુદ્ધ ભાડે આપવાના ફાયદા અને ગેરફાયદાને ધ્યાનમાં લો.
ભાડે આપવા કરતાં ખરીદી શા માટે વધુ સારી છે?
મકાન ખરીદવું અને તેની માલિકી લેવી એ ભાડે આપવા કરતા ઘણી રીતે સારી છે. ઘરની માલિકી સાથે સંકળાયેલા મુખ્ય લાભો અહીં છે:
- તે સુરક્ષા અને માલિકી ગૌરવની ભાવના આપે છે.
- તમે દર મહિને ભાડું ચૂકવો છો, પરંતુ તમારા પૈસા બતાવવા માટે તમારી પાસે કોઈ ભૌતિક સંપત્તિ નથી. તેનાથી વિપરીત, EMI ચૂકવવાના બે ફાયદા છે: તે માત્ર એક મહિનાનું આશ્રય આપે છે, પણ તે ઘરની પ્રમાણસર માલિકી પણ વધારે છે.
- જ્યારે તમે ભાડે લો છો, ત્યારે તમને વારંવાર ખસેડવાની ફરજ પડે છે, જે ઘણો સમય, નાણાં અને energyર્જાનો બગાડ કરે છે, પરંતુ જ્યારે તમે માલિક છો, ત્યારે તમારે ખસેડવાની જરૂર નથી.
- તે એક સલામત શરત છે જે વાસ્તવિક સંપત્તિ દ્વારા સમર્થિત છે અને તેના માટે સંભવિત તક આપે છેપાટનગર પ્રશંસા અને કર લાભો.
ભાડે આપવાના ગુણ
મકાન ભાડે આપવાના વિવિધ લાભો છે, જેમ કે નીચે જણાવેલ છે:
ભાડા પર ઇએમઆઇ ચૂકવણી, મકાનની ચિંતા ન કરવાનો ફાયદો છેકર, અને અન્ય કાનૂની ચિંતાઓ જે મિલકતની માલિકી સાથે આવે છે.
તે લોકોને ઓછા જવાબદાર લાગે તેવું વલણ ધરાવે છે. કિંમતનું ઘર
રૂ. 50 લાખજેટલી ઓછી કિંમતે ભાડે આપી શકાય છેરૂ. 10,000-15,000 દર મહિનેમહાનગરોમાં. તમારે ગમે ત્યાંથી ચૂકવણી કરવી પડશેરૂ. 35,000 થી રૂ. EMI માં 40,000જ્યારે તમે સમાન ઘર ખરીદો (સમાન માસિક હપ્તો).કામ અથવા સારી શાળાઓની નજીક ભાડે આપવું વધુ અનુકૂળ હોઈ શકે છે, પરંતુ તે જ ઘરો ખરીદવું સસ્તું હોઈ શકે છે અથવા ન પણ હોઈ શકે.
Talk to our investment specialist
EMI વિ ભાડું
ધારો કે ત્યાં સ્થાવર મિલકતની મિલકત છે, અને તમે મુંબઈમાં મકાન ભાડે લેવાનું ખરીદવાનું નક્કી કરવા માગો છો. વર્તમાન મુજબબજાર મૂલ્ય, તે લગભગ રૂ. 50 લાખ. મકાન ખરીદવું કે ભાડે આપવું તે નક્કી કરતી વખતે, ચાલો જોઈએ શું થાય છે.
ભાડા ખર્ચ
જો કોઈ વ્યક્તિ આ મિલકત ભાડે આપવાનું પસંદ કરે છે, તો માસિક ફી આશરે હશેરૂ .15,000. દર 11 મહિને, ફી વધશે.
ખરીદી ખર્ચ
તેનો ખર્ચ થાય છેદર મહિને રૂ .35,000 (20 વર્ષ માટે .6 8.6%) જો તમે એહોમ લોન (20% ડાઉન પેમેન્ટ, 80% લોન). EMI (દર મહિને) ચૂકવવા કરતાં ભાડું લગભગ 2.33 ગણું મોંઘું છે. રૂ. નું ડાઉન પેમેન્ટ પણ થશે. 10 લાખ (સ્વ-યોગદાન).
મધ્યમ વર્ગના વ્યક્તિ માટે, EMI ચૂકવણી મોટી તાણ બની શકે છે. આ કારણે, રિયલ એસ્ટેટ ખરીદવી મુશ્કેલ નિર્ણય હોઈ શકે છે.
મકાન ભાડે આપવા અને ખરીદવા વચ્ચે પસંદ કરવાની સરળ રીતો
1. તમે એક જ જગ્યાએ કેટલો સમય રહેવા માંગો છો?
ઉપરાંત, શું તમે તમારા સમુદાયમાં સ્થાયી થવાની યોજના બનાવો છો, અથવા તમે ઇચ્છો તેમ ફરવા માટે વધુ સ્વતંત્રતા માંગો છો?
જો તમે સકારાત્મક હોવ તો તમે ઓછામાં ઓછા પાંચ વર્ષ ત્યાં રહેશો તે મિલકત ખરીદવામાં અર્થપૂર્ણ છે. શા માટે? કારણ કે તમે તમારા ઘરને વ્યક્તિગત કરી શકો છો અને તેને તમારા જેવું અનુભવી શકો છો.
જેઓ વધુ મોબાઇલ બનવાનું પસંદ કરે છે, તેમ છતાં, ભાડે આપવું એ શ્રેષ્ઠ પસંદગી છે. જો તમે ખરેખર તે નોકરીમાં પ્રમોશન ઇચ્છતા હોવ, પરંતુ તે સમગ્ર દેશમાં તમારાથી દૂર છે? જોબ ટ્રાન્સફર દરમિયાન, તમે તમારી મિલકત વેચવાના માથાનો દુખાવો સાથે વ્યવહાર કરવા માંગતા નથી. કેટલાક લોકો નવા વિસ્તારોમાં સ્થળાંતર કરે છે અને સ્થાયી થતા પહેલા સ્થાનિક સમુદાયો સાથે પરિચિત થવામાં થોડો સમય લે છે.
જ્યારે ઘર ખરીદવું અને પછી તેને થોડા વર્ષોમાં વેચવું શક્ય છે, તે અર્થમાં નથી. જો તમે ઘર વેચી રહ્યા છો, તો તમે પ્રારંભિક બંધ અને સ્થાનાંતરણ ખર્ચ ઉપરાંત વધારાના બંધ ખર્ચો પણ લઈ શકો છો.
2. ખરીદી વિરુદ્ધ ભાડે કેટલો ખર્ચ થાય છે?
અપફ્રન્ટ ફીના કારણે, ઘર ખરીદવા કરતાં ભાડે આપવું ઘણીવાર ઓછું ખર્ચાળ હોય છે. ડાઉન પેમેન્ટ, ક્લોઝિંગ કોસ્ટ અને રિલોકેશન ખર્ચ બધા સમાવિષ્ટ છે.
જો તમે તમારી ગીરો ચુકવણી પરવડી શકો છો, તો તમે મિલકત પરવડી શકો છો, પરંતુ ખર્ચમાં વધારો થાય છે. વધુમાં, તમારે મિલકત કર, મકાનમાલિકો માટે ચૂકવણી કરવી પડશેવીમા, અને (ઘણી પરિસ્થિતિઓમાં) ગીરો વીમો મકાનમાલિકોની એસોસિયેશન ફી ઉપરાંત.
જો કે, ઘરની માલિકી તમને લાંબા ગાળે નાણાં બચાવી શકે છે અને તમને ઇક્વિટી વિકસાવવા માટે પરવાનગી આપે છે. એટલું જ નહીં, પરંતુ મકાનમાલિક બનવાથી કર પર નાણાંની બચત થાય છે (જોકે તાજેતરના ટેક્સ ફેરફારો સાથે, તમે કેટલા મોર્ટગેજ વ્યાજ, રાજ્ય અને સ્થાનિક મિલકત કરને લખી શકો છો તેની મર્યાદા હોઈ શકે છે).
તમે થોડા વર્ષો માટે ભાડે આપી શકો છો, તમારા પૈસા બચાવી શકો છો, અને પછી જો તમે નિવાસસ્થાન ધરાવવા ઇચ્છતા હોવ તો ઘર ખરીદી શકો છો. જો તમે તમારા ઘરમાં લાંબા ગાળા માટે રહેવા માંગતા હો, તો તમારી બચતમાં મેન્ટેનન્સ ફીનો સમાવેશ થઈ શકે નહીં. જેમણે તેમના ગીરો ચૂકવ્યા છે અને ઘરમાં રહેવાનું ચાલુ રાખ્યું છે, ઘરની જાળવણી ફી સાથે પણ, બચત નોંધપાત્ર હોઈ શકે છે.
3. તમારા માટે મોબાઈલ હોવું કે કાયમી ઘર હોવું વધારે મહત્વનું છે?
જિંદગી થાય છે, ગમે તેટલી કોરી લાગે છે. આગળ શું થશે તે જાણવું મુશ્કેલ છે, ભલે સૌથી મોટા ઇરાદાઓ હોય. જો તમે લાંબા સમય સુધી એક જગ્યાએ રહેવા માંગતા હો અને આવું કરવા માટે નાણાંકીય સંસાધનો ધરાવતા હોવ તો ઘરની માલિકી સૌથી વધુ અર્થપૂર્ણ બની શકે છે.
જો કે, તમારી વર્તમાન જીવનની સ્થિતિનું મૂલ્યાંકન કરવું અને આગામી કેટલાક વર્ષોમાં તે બદલાશે કે નહીં તે ધ્યાનમાં લેવું મહત્વપૂર્ણ છે. તેથી, જો તે થાય, તો તમારી રહેણાંક જરૂરિયાતો પણ બદલાઈ શકે છે (એટલે કે, તમે ઘર ખરીદવાનું બંધ કરી શકો છો).
ઉદાહરણ: તમે હમણાં જ તમારા લાંબા સમયના પ્રેમી સાથે સગાઈ કરી લીધી છે અને આગામી બે વર્ષમાં લગ્ન કરવાની યોજના બનાવી રહ્યા છો. જો કે, અહીં ખરીદી સારો વિચાર ન હોઈ શકે. પ્રોપર્ટી ખરીદતા પહેલા, તમે અને તમારા પાર્ટનર તમારી નાણાકીય બાબતોને કેવી રીતે મર્જ કરવી અને બજેટિંગ પદ્ધતિ સ્થાપિત કરવી તે જાણવા માગી શકો છો.
જો તમે અને તમારા જીવનસાથીએ હમણાં જ લગ્ન કર્યા છે અને જો તમે હજી સુધી કુટુંબ શરૂ કરવા માંગતા હો તો ખાતરી નથી, તો તમે નીચેની બાબતો ધ્યાનમાં લઈ શકો છો. જો તમે કુટુંબ શરૂ કરવા વિશે વિચારી રહ્યા છો, તો એવું ઘર ન ખરીદો કે જે સક્ષમ ન હોયસંભાળવું થોડા વર્ષોમાં વધતો પરિવાર.
તમે આમાંની કોઈ પણ પરિસ્થિતિમાં ભાડે લેવાનું પસંદ કરી શકો છો જ્યાં સુધી તમે તમારા ઘરમાં શું ઇચ્છો છો, તમે કેટલું પરવડી શકો છો અને તમારી ભાવિ જીવનશૈલી માટે કયા પ્રકારનું ઘર સૌથી યોગ્ય છે તે નક્કી કરો.
4. તમે કમીટ કરતા પહેલા ભાડે લેવા અને ખરીદવાના જોખમો વિશે વિચારો
તમે ઘર ખરીદીને ઇક્વિટી વિકસાવી શકો છો, પરંતુ પ્રક્રિયામાં કેટલાક નાણાકીય જોખમો સામેલ છે. શરૂઆત માટે, જો તમારું સ્થાનિક રિયલ એસ્ટેટ માર્કેટ ઘટશે, તો તમે નાણાં ગુમાવી શકો છો. જો તમારું ઘર તમારી અપેક્ષા કરતા વહેલા વેચાય તો તમારી ક્લોઝિંગ ફી અને રિનોવેશનની ભરપાઈ થઈ શકશે નહીં.
ઉપરાંત, જાળવણીના ખર્ચ વિશે ભૂલશો નહીં. તમારી સંપત્તિને શ્રેષ્ઠ આકારમાં રાખવા માટે આ તમામ ખર્ચ જરૂરી છે. ઉદાહરણ તરીકે, એર ફિલ્ટર્સ અને વેન્ટ્સને સાફ કરવા અને ફાયર એલાર્મનું પરીક્ષણ કરવા, તેમજ બાગકામ અને પ્લમ્બિંગની ચિંતાઓને સુધારવા વિશે વિચારો.
જો તમારી પાસે જીવનમાં અન્ય પ્રાથમિકતાઓ હોય, જેમ કે કામ જે વારંવાર મુસાફરી અથવા મોટા પરિવારની માંગ કરે છે, તો તમારી ફરજોની સૂચિમાં ઘરની જાળવણી ઉમેરવી એ સૌથી મોટી પસંદગી ન હોઈ શકે.
જો તમે ભાડે આપો છો, તો તમે ઇક્વિટી વિકસાવવાની સંભાવના ગુમાવશો. તમારા ભાડામાં કોઈપણ સમયે વધારો શક્ય છે. વધુમાં, તમારામકાનમાલિક તમને છોડી દેવા અથવા જાળવણીની જરૂરિયાતોને બંધ કરવાનો આદેશ આપી શકે છે.
5. તમારી વર્તમાન નાણાકીય સ્થિતિ પર એક નજર નાખો
ભાડે અને માલિકી વચ્ચે નિર્ણય લેતી વખતે, તમારી નાણાકીય સ્થિતિ વિશે વાસ્તવિક બનવું નિર્ણાયક છે. ધ્યાનમાં લો કે શું તમે વધારાના આગોતરા ખર્ચો પરવડી શકો છો, જેમ કે ડાઉન પેમેન્ટ, સમારકામ અને મૂવિંગ ચાર્જીસ, તેમજ તમે ખરીદીની વિરુદ્ધ ભાડે આપવાના ખર્ચની ગણતરી કર્યા પછી નવી રાચરચીલું ખરીદી શકો છો. મોર્ટગેજ કેલ્ક્યુલેટર તમને દર મહિને કેટલી ચૂકવણી કરી શકે તે નક્કી કરવામાં મદદ કરશે.
તમારી નાણાકીય બાબતોને અત્યારથી જ તૈયાર કરો જેથી તમે ઘર કે જગ્યા ભાડે આપી શકો, પછી ભલે તમે ગમે તે નક્કી કરો.
શું તમે ઘર ખરીદવાનું પસંદ કરો છો?
ત્રણ મુખ્ય કારણોસર ઘરની માલિકી હોવી જરૂરી છે:
તે બચતની ફરજ પાડે છે
ઘરના ખરીદદારોને ઘણી વખત ડાઉન પેમેન્ટ માટે બચત કરવાની ફરજ પડે છે. આનું પરિણામ એ છે કે જે કોઈ પણ સ્થાવર મિલકત ખરીદવાનું આયોજન કરે છે તે ડાઉન પેમેન્ટને આવરી લેવા માટે વધુ બચત કરશે.
પોષણક્ષમતાનું વિશ્લેષણ કરવામાં સહાય કરો
તમે શું પરવડી શકો અને શું ન કરી શકો તે શોધો - નાની ઉંમરે ઘર ખરીદવું તમને આ કેવી રીતે કરવું તે શીખવી શકે છે. કેવી રીતે? સ્થાવર મિલકતની ખરીદી એક વિચિત્ર વિચાર છે. જો કે, કોઈએ અત્યંત કિંમતી રહેઠાણ ખરીદવાનું ટાળવું જોઈએ. કોઈને કેવી રીતે ખબર પડે કે તેઓ ખરીદી પરવડી શકે છે? માની લો કે તમારી માસિક ચુકવણી INR 1.5 લાખ છે (આશરે રૂ. 35,000 દર મહિને EMI તરીકે ચૂકવીને, તમે માત્ર 23.5% ફાળવી રહ્યા છો.આવક EMI ને. એક સારો નિયમ EMI અથવા આવક ગુણોત્તરને નીચે રાખવાનો છે30%.
ભવિષ્ય માટે બચત પૂરી પાડો
જ્યારે તમે ઘર ખરીદો છો, ત્યારે તમે પૈસા બચાવવાની તકોનો નવો સમૂહ ખોલો છો. તે શું છે, બરાબર? કોઈની હોમ લોન વહેલી ચૂકવવામાં આવી શકે છે, જે તેને મંજૂરી આપે છેનાણાં બચાવવા. ઉદાહરણ તરીકે, ઘર ખરીદવું અને લોન વહેલી ચૂકવવી (5 વર્ષ વહેલું કહો) તમને કેટલાક હજાર બચાવી શકે છે.
SIP - તમારું સ્વપ્ન ઘર ખરીદવાની શ્રેષ્ઠ રીત!
તમારા સ્વપ્નનું ઘર પૂર્ણ કરવાની શ્રેષ્ઠ રીત છેરોકાણ માંSIP (વ્યવસ્થિતરોકાણ યોજના). ની મદદથીસિપ કેલ્ક્યુલેટર, તમે તમારા સ્વપ્ન ઘર માટે ચોક્કસ આંકડો મેળવી શકો છો જેમાંથી તમે SIP માં નિશ્ચિત રકમનું રોકાણ કરી શકો છો.
SIP એ તમારી સિદ્ધિ મેળવવાનો માત્ર સૌથી સરળ અને મુશ્કેલી-મુક્ત માર્ગ છેનાણાકીય લક્ષ્યો. અત્યારેજ પ્રયત્ન કરો!
ડ્રીમ હાઉસ ખરીદવા માટે તમારી બચતને ઝડપી બનાવો
જો તમે કોઈ ચોક્કસ ધ્યેય પૂરો કરવાની યોજના બનાવી રહ્યા છો, તો SIP કેલ્ક્યુલેટર તમને રોકાણ કરવા માટે જરૂરી રકમની ગણતરી કરવામાં મદદ કરશે.
SIP કેલ્ક્યુલેટર રોકાણકારો માટે અપેક્ષિત વળતર નક્કી કરવા માટેનું એક સાધન છેSIP રોકાણ. એસઆઈપી કેલ્ક્યુલેટરની મદદથી, કોઈ વ્યક્તિ નાણાકીય લક્ષ્ય સુધી પહોંચવા માટે રોકાણની રકમ અને રોકાણના સમયગાળાની ગણતરી કરી શકે છે.
Know Your SIP Returns
2021 નું રોકાણ કરવા માટે શ્રેષ્ઠ એસઆઈપી
Fund NAV Net Assets (Cr) Min SIP Investment 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 5 YR (%) 2025 (%) DSP World Gold Fund Growth ₹56.5743
↓ -0.30 ₹1,665 500 15.8 -8.7 21.7 50.2 25.9 167.1 SBI Gold Fund Growth ₹41.3164
↓ -0.22 ₹17,423 500 -1.7 -6.2 11.2 31.3 23.1 71.5 Axis Gold Fund Growth ₹40.9565
↓ -0.18 ₹3,134 1,000 -1.9 -6.3 11.1 30.9 22.9 69.8 Aditya Birla Sun Life Gold Fund Growth ₹40.9892
↓ -0.28 ₹1,805 100 -1.5 -6.1 11.3 31 22.9 72 ICICI Prudential Regular Gold Savings Fund Growth ₹43.6407
↓ -0.27 ₹7,067 100 -1.7 -6.4 11.8 31.2 22.9 72 HDFC Gold Fund Growth ₹42.1011
↓ -0.29 ₹12,013 300 -1.5 -6.3 10.8 31.1 22.8 71.3 Invesco India Gold Fund Growth ₹39.6929
↓ -0.18 ₹507 500 -1.4 -5.6 11.9 30.9 22.8 69.6 Nippon India Gold Savings Fund Growth ₹53.9433
↓ -0.36 ₹7,353 100 -1.6 -6.2 11.2 31 22.8 71.2 Kotak Gold Fund Growth ₹54.1971
↓ -0.28 ₹6,996 1,000 -1.7 -6.1 11.1 31.1 22.6 70.4 IDBI Gold Fund Growth ₹36.5341
↓ -0.29 ₹833 500 -1.7 -6.4 10.9 31 21.5 79 Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 21 Oct 26 Research Highlights & Commentary of 10 Funds showcased
Commentary DSP World Gold Fund SBI Gold Fund Axis Gold Fund Aditya Birla Sun Life Gold Fund ICICI Prudential Regular Gold Savings Fund HDFC Gold Fund Invesco India Gold Fund Nippon India Gold Savings Fund Kotak Gold Fund IDBI Gold Fund Point 1 Bottom quartile AUM (₹1,665 Cr). Highest AUM (₹17,423 Cr). Lower mid AUM (₹3,134 Cr). Lower mid AUM (₹1,805 Cr). Upper mid AUM (₹7,067 Cr). Top quartile AUM (₹12,013 Cr). Bottom quartile AUM (₹507 Cr). Upper mid AUM (₹7,353 Cr). Upper mid AUM (₹6,996 Cr). Bottom quartile AUM (₹833 Cr). Point 2 Oldest track record among peers (19 yrs). Established history (15+ yrs). Established history (15+ yrs). Established history (14+ yrs). Established history (15+ yrs). Established history (15+ yrs). Established history (14+ yrs). Established history (15+ yrs). Established history (15+ yrs). Established history (14+ yrs). Point 3 Top rated. Rating: 2★ (upper mid). Rating: 1★ (lower mid). Rating: 3★ (top quartile). Rating: 1★ (lower mid). Rating: 1★ (bottom quartile). Rating: 3★ (upper mid). Rating: 2★ (upper mid). Rating: 1★ (bottom quartile). Not Rated. Point 4 Risk profile: High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Point 5 5Y return: 25.92% (top quartile). 5Y return: 23.09% (top quartile). 5Y return: 22.91% (upper mid). 5Y return: 22.88% (upper mid). 5Y return: 22.86% (upper mid). 5Y return: 22.80% (lower mid). 5Y return: 22.79% (lower mid). 5Y return: 22.79% (bottom quartile). 5Y return: 22.63% (bottom quartile). 5Y return: 21.46% (bottom quartile). Point 6 3Y return: 50.23% (top quartile). 3Y return: 31.26% (top quartile). 3Y return: 30.94% (bottom quartile). 3Y return: 30.97% (bottom quartile). 3Y return: 31.16% (upper mid). 3Y return: 31.12% (upper mid). 3Y return: 30.95% (bottom quartile). 3Y return: 31.05% (lower mid). 3Y return: 31.10% (upper mid). 3Y return: 31.00% (lower mid). Point 7 1Y return: 21.73% (top quartile). 1Y return: 11.17% (lower mid). 1Y return: 11.10% (bottom quartile). 1Y return: 11.25% (upper mid). 1Y return: 11.83% (upper mid). 1Y return: 10.79% (bottom quartile). 1Y return: 11.90% (top quartile). 1Y return: 11.24% (upper mid). 1Y return: 11.14% (lower mid). 1Y return: 10.90% (bottom quartile). Point 8 Alpha: 4.06 (top quartile). 1M return: -6.10% (upper mid). 1M return: -6.12% (lower mid). 1M return: -6.19% (bottom quartile). 1M return: -6.10% (upper mid). 1M return: -6.21% (bottom quartile). 1M return: -5.79% (top quartile). 1M return: -6.14% (lower mid). 1M return: -5.93% (upper mid). 1M return: -5.85% (top quartile). Point 9 Sharpe: 0.67 (bottom quartile). Alpha: 0.00 (top quartile). Alpha: 0.00 (upper mid). Alpha: 0.00 (upper mid). Alpha: 0.00 (upper mid). Alpha: 0.00 (lower mid). Alpha: 0.00 (lower mid). Alpha: 0.00 (bottom quartile). Alpha: 0.00 (bottom quartile). Alpha: 0.00 (bottom quartile). Point 10 Information ratio: -0.80 (bottom quartile). Sharpe: 0.79 (upper mid). Sharpe: 0.82 (upper mid). Sharpe: 0.73 (bottom quartile). Sharpe: 0.75 (lower mid). Sharpe: 0.78 (upper mid). Sharpe: 0.83 (top quartile). Sharpe: 0.74 (bottom quartile). Sharpe: 0.85 (top quartile). Sharpe: 0.75 (lower mid). DSP World Gold Fund
SBI Gold Fund
Axis Gold Fund
Aditya Birla Sun Life Gold Fund
ICICI Prudential Regular Gold Savings Fund
HDFC Gold Fund
Invesco India Gold Fund
Nippon India Gold Savings Fund
Kotak Gold Fund
IDBI Gold Fund
સીએજીઆર 5 વર્ષથી વધુનું વળતર અને ઓછામાં ઓછા ભંડોળનો બજાર ઇતિહાસ (ભંડોળની ઉંમર) 5 વર્ષનો હોય અને ઓછામાં ઓછો હોય500 કરોડ મેનેજમેન્ટ હેઠળની સંપત્તિ.
નિષ્કર્ષ
જો તમે આશ્ચર્ય પામી રહ્યા છો કે ભાડે આપવું કે ખરીદવું, તો જવાબ હંમેશા સ્પષ્ટ નથી. તમારા જીવનની સ્થિતિ અને સંસાધનોના આધારે જવાબ સમય સાથે બદલાઈ શકે છે. બીજો વિકલ્પ મિલકત ભાડે આપવાનો અને પછી તેને ખરીદવાનો છે. કોઈ પણ નિર્ણય લેતી વખતે તમારી આર્થિક સ્થિતિ અને જીવનશૈલી ધ્યાનમાં લેવી જોઈએ.
અહીં પૂરી પાડવામાં આવેલી માહિતી સચોટ છે તેની ખાતરી કરવા તમામ પ્રયાસો કરવામાં આવ્યા છે. જો કે, ડેટાની ચોકસાઈ અંગે કોઈ ગેરંટી આપવામાં આવતી નથી. કોઈપણ રોકાણ કરતા પહેલા કૃપા કરીને યોજના માહિતી દસ્તાવેજ સાથે ચકાસો.




AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved