
 +91-22-48913909
ഒരു വീട് വാടകയ്ക്ക് എടുക്കുന്നതിന്റെയോ വാങ്ങുന്നതിന്റെയോ ഗുണദോഷങ്ങൾ മനസ്സിലാക്കുക!
ഒരു വീട് വാടകയ്ക്കെടുക്കാനോ വാങ്ങാനോ തീരുമാനമെടുക്കുന്നത് നിങ്ങളുടെ ജീവിതരീതിയെ മാത്രമല്ല, നിങ്ങളുടെ സാമ്പത്തിക ക്ഷേമത്തെയും ബാധിക്കുന്ന ഒരു വലിയ കാര്യമാണ്. ഒരു റിയൽ എസ്റ്റേറ്റ് സ്വന്തമാക്കുന്നത് ഇക്വിറ്റി സൃഷ്ടിക്കുന്നതിനും നികുതി ലാഭം പ്രയോജനപ്പെടുത്തുന്നതിനുമുള്ള ഒരു മാർഗമായി പരസ്യം ചെയ്യുന്നു.
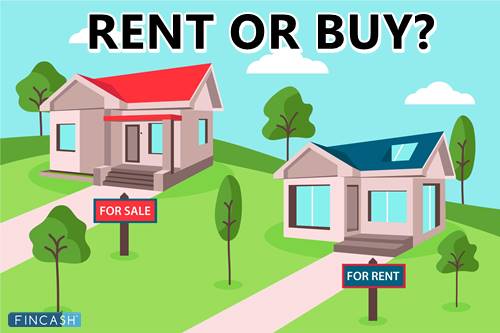
കൂടാതെ, അഭാവം കാരണം വാടകയ്ക്ക് നൽകുന്നത് പ്രയോജനകരമാണ്ബാധ്യത സ്വാതന്ത്ര്യവും. വാടകയ്ക്ക് കൊടുക്കുന്നത് കൂടുതൽ സാമ്പത്തികമായി മികച്ച ഓപ്ഷനായിട്ടാണ് പലരും കാണുന്നത്. പണയ വായ്പക്കാർ, റിയൽ എസ്റ്റേറ്റ് ബ്രോക്കർമാർ, വീട് മെച്ചപ്പെടുത്തൽ കമ്പനികൾ - എല്ലാം റിയൽ എസ്റ്റേറ്റിൽ നിന്ന് ധാരാളം പണം സമ്പാദിക്കുന്നു.
തത്ഫലമായി, അത് നമ്മുടെ സാംസ്കാരിക ചിന്തയുടെയും സാമ്പത്തിക വ്യവസ്ഥയുടെയും അവിഭാജ്യ ഘടകമായി മാറിയിരിക്കുന്നു. മറുവശത്ത്, ഒരു വസ്തുവിന്റെ ഉടമസ്ഥത വാടകയ്ക്കെടുക്കുന്നതിനേക്കാൾ മികച്ചതല്ല, വാടകയ്ക്ക് തോന്നുന്നത് പോലെ ലളിതമല്ല.
നിങ്ങൾക്ക് ഏറ്റവും അനുയോജ്യമായത് നിർണ്ണയിക്കാൻ ഉടമസ്ഥതയ്ക്ക് എതിരായി വാടകയ്ക്കെടുക്കുന്നതിന്റെ ഗുണങ്ങളും ദോഷങ്ങളും പരിഗണിക്കുക.
വാടകയ്ക്കെടുക്കുന്നതിനേക്കാൾ നല്ലത് വാങ്ങുന്നത് എന്തുകൊണ്ട്?
ഒരു വീട് വാങ്ങുന്നതും സ്വന്തമാക്കുന്നതും പല തരത്തിൽ അത് വാടകയ്ക്ക് നൽകുന്നതിനേക്കാൾ നല്ലതാണ്. ഒരു വീടിന്റെ ഉടമസ്ഥതയുമായി ബന്ധപ്പെട്ട പ്രധാന നേട്ടങ്ങൾ ഇതാ:
- ഇത് സുരക്ഷിതത്വവും ഉടമസ്ഥാവകാശ അഭിമാനവും നൽകുന്നു.
- നിങ്ങൾ എല്ലാ മാസവും വാടക നൽകും, എന്നാൽ നിങ്ങളുടെ പണത്തിനായി കാണിക്കാൻ നിങ്ങൾക്ക് ഭൗതിക ആസ്തികളൊന്നുമില്ല. നേരെമറിച്ച്, ഒരു EMI അടയ്ക്കുന്നതിന് രണ്ട് ഗുണങ്ങളുണ്ട്: ഇത് ഒരു മാസത്തെ അഭയം നൽകുന്നു മാത്രമല്ല, ഒരു വീടിന്റെ ആനുപാതിക ഉടമസ്ഥാവകാശം ഉയർത്തുകയും ചെയ്യുന്നു.
- നിങ്ങൾ വാടകയ്ക്ക് എടുക്കുമ്പോൾ, നിങ്ങൾ പലപ്പോഴും നീങ്ങാൻ നിർബന്ധിതരാകുന്നു, ഇത് ധാരാളം സമയവും പണവും energyർജ്ജവും പാഴാക്കുന്നു, എന്നാൽ നിങ്ങളുടെ ഉടമസ്ഥതയിൽ നിങ്ങൾ നീങ്ങേണ്ടതില്ല.
- ഇത് ഒരു യഥാർത്ഥ അസറ്റിന്റെ പിന്തുണയുള്ളതും സാധ്യതകൾ വാഗ്ദാനം ചെയ്യുന്നതുമായ ഒരു സുരക്ഷിത പന്തയമാണ്മൂലധനം അഭിനന്ദനവും നികുതി ആനുകൂല്യങ്ങളും.
വാടകയ്ക്ക് നൽകുന്നതിന്റെ ഗുണങ്ങൾ
ഒരു വീട് വാടകയ്ക്ക് എടുക്കുന്നതിലൂടെ വിവിധ ഗുണങ്ങളുണ്ട്, താഴെ പറഞ്ഞിരിക്കുന്നത് പോലെ:
ഇഎംഐ പേയ്മെന്റുകൾ, വീട് എന്നിവയെക്കുറിച്ച് വിഷമിക്കേണ്ടതില്ലെന്ന ഗുണമുണ്ട് വാടകയ്ക്ക്നികുതികൾ, വസ്തു ഉടമസ്ഥതയുമായി ബന്ധപ്പെട്ട മറ്റ് നിയമപരമായ ആശങ്കകൾ.
ആളുകളുടെ ഉത്തരവാദിത്തം കുറവായി തോന്നുന്ന പ്രവണത ഇതിന് ഉണ്ട്. വിലമതിക്കുന്ന ഒരു വീട്
രൂപ 50 ലക്ഷംകുറഞ്ഞ തുകയ്ക്ക് വാടകയ്ക്ക് എടുക്കാംരൂപ 10,000പ്രതിമാസം -15,000മഹാനഗരങ്ങളിൽ. നിങ്ങൾ എവിടെനിന്നും പണമടയ്ക്കണംരൂപ 35,000 മുതൽ Rs. ഇഎംഐകളിൽ 40,000നിങ്ങൾ സമാനമായ വീട് വാങ്ങുമ്പോൾ (തുല്യമായ പ്രതിമാസ തവണ).ജോലിസ്ഥലത്തേക്കോ നല്ല സ്കൂളുകളിലേക്കോ വാടകയ്ക്ക് എടുക്കുന്നത് കൂടുതൽ സൗകര്യപ്രദമായിരിക്കും, എന്നാൽ അതേ വീടുകൾ വാങ്ങുന്നത് വിലകുറഞ്ഞതോ അല്ലാത്തതോ ആകാം.
Talk to our investment specialist
EMI vs വാടക
ഒരു റിയൽ എസ്റ്റേറ്റ് വസ്തു ഉണ്ടെന്ന് കരുതുക, മുംബൈയിൽ ഒരു വീട് വാടകയ്ക്ക് എടുക്കാൻ നിങ്ങൾ തീരുമാനിക്കാൻ ആഗ്രഹിക്കുന്നു. നിലവിലുള്ളത് അനുസരിച്ച്വിപണി മൂല്യം, അതിന്റെ മൂല്യം ഏകദേശം Rs. 50 ലക്ഷം. ഒരു വീട് വാങ്ങണോ വാടകയ്ക്ക് എടുക്കണോ എന്ന് തീരുമാനിക്കുമ്പോൾ, എന്താണ് സംഭവിക്കുന്നതെന്ന് നോക്കാം.
വാടക ചിലവ്
ഒരു വ്യക്തി ഈ വസ്തു വാടകയ്ക്ക് എടുക്കാൻ തീരുമാനിക്കുകയാണെങ്കിൽ, പ്രതിമാസ ഫീസ് ഏകദേശം ആയിരിക്കും15,000 രൂപ. ഓരോ 11 മാസത്തിലും ഫീസ് വർദ്ധിക്കും.
വാങ്ങൽ ചെലവ്
ഇതിന്റെ വിലഓരോ മാസവും 35,000 രൂപ (20 വർഷത്തേക്ക്@8.6%) നിങ്ങൾ എടുത്താൽ aഭവന വായ്പ (20% ഡൗൺ പേയ്മെന്റ്, 80% ലോൺ). ഒരു EMI (പ്രതിമാസം) അടയ്ക്കുന്നതിനേക്കാൾ 2.33 മടങ്ങ് കൂടുതലാണ് വാടക. ഒരു രൂപ ഡൗൺ പേയ്മെന്റും ഉണ്ടാകും. 10 ലക്ഷം (സ്വയം സംഭാവന).
ഒരു ഇടത്തരക്കാരനെ സംബന്ധിച്ചിടത്തോളം, EMI പേയ്മെന്റുകൾ ഒരു വലിയ ബുദ്ധിമുട്ടാണ്. ഇക്കാരണത്താൽ, റിയൽ എസ്റ്റേറ്റ് വാങ്ങുന്നത് ബുദ്ധിമുട്ടുള്ള തീരുമാനമാണ്.
ഒരു വീട് വാടകയ്ക്കെടുക്കുന്നതിനും വാങ്ങുന്നതിനും ഇടയിൽ തിരഞ്ഞെടുക്കാനുള്ള ലളിതമായ വഴികൾ
1. നിങ്ങൾ എത്ര സമയം ഒരേ സ്ഥലത്ത് തുടരാൻ ആഗ്രഹിക്കുന്നു?
കൂടാതെ, നിങ്ങളുടെ കമ്മ്യൂണിറ്റിയിൽ സ്ഥിരതാമസമാക്കാൻ നിങ്ങൾ പദ്ധതിയിടുന്നുണ്ടോ, അതോ നിങ്ങൾക്ക് ഇഷ്ടമുള്ള രീതിയിൽ കൂടുതൽ സ്വാതന്ത്ര്യം വേണോ?
ഒരു പ്രോപ്പർട്ടി വാങ്ങുന്നതിൽ അർത്ഥമുണ്ട്, നിങ്ങൾ പോസിറ്റീവ് ആണെങ്കിൽ കുറഞ്ഞത് അഞ്ച് വർഷമെങ്കിലും അവിടെ തുടരും. എന്തുകൊണ്ട്? കാരണം നിങ്ങൾക്ക് നിങ്ങളുടെ വീട് വ്യക്തിഗതമാക്കാനും അത് നിങ്ങളുടേതാണെന്ന് തോന്നിപ്പിക്കാനും കഴിയും.
കൂടുതൽ മൊബൈൽ ആകാൻ ഇഷ്ടപ്പെടുന്നവർക്ക്, വാടകയാണ് ഏറ്റവും മികച്ച ചോയ്സ്. ആ ജോലി പ്രൊമോഷൻ നിങ്ങൾക്ക് ശരിക്കും വേണമെങ്കിൽ, പക്ഷേ അത് നിങ്ങളിൽ നിന്ന് അകലെയായി രാജ്യമെമ്പാടും? ഒരു ജോലി കൈമാറ്റ സമയത്ത്, നിങ്ങളുടെ വസ്തു വിൽക്കുന്നതിന്റെ തലവേദന കൈകാര്യം ചെയ്യേണ്ടതില്ല. ചില ആളുകൾ പുതിയ പ്രദേശങ്ങളിലേക്ക് കുടിയേറുകയും സ്ഥിരതാമസമാക്കുന്നതിന് മുമ്പ് പ്രാദേശിക സമൂഹങ്ങളുമായി പരിചയപ്പെടാൻ കുറച്ച് സമയം എടുക്കുകയും ചെയ്യുന്നു.
ഏതാനും വർഷങ്ങൾക്കുള്ളിൽ ഒരു വീട് വാങ്ങാനും അത് വിൽക്കാനും സാധിക്കുമെങ്കിലും, അത് അർത്ഥമാക്കുന്നില്ല. നിങ്ങൾ ഒരു വീട് വിൽക്കുകയാണെങ്കിൽ, പ്രാരംഭ ക്ലോസിംഗ്, സ്ഥലംമാറ്റച്ചെലവ് എന്നിവയ്ക്ക് പുറമേ നിങ്ങൾക്ക് അധിക ക്ലോസിംഗ് ചെലവുകൾ ഉണ്ടായേക്കാം.
2. വാങ്ങുന്നതിനെതിരെ വാടകയ്ക്ക് എത്ര ചിലവാകും?
മുൻകൂർ ഫീസ് കാരണം, വാടകയ്ക്ക് ഒരു വീട് വാങ്ങുന്നതിനേക്കാൾ ചെലവ് കുറവാണ്. ഒരു ഡൗൺ പേയ്മെന്റ്, ക്ലോസിംഗ് ചെലവുകൾ, സ്ഥലംമാറ്റ ചെലവുകൾ എന്നിവയെല്ലാം ഉൾപ്പെടുന്നു.
നിങ്ങളുടെ മോർട്ട്ഗേജ് പേയ്മെന്റ് താങ്ങാൻ കഴിയുമെങ്കിൽ, നിങ്ങൾക്ക് ഒരു വസ്തു വാങ്ങാൻ കഴിയും, എന്നാൽ ചെലവുകൾ കൂടും. കൂടാതെ, വസ്തുവകകൾക്കും വീട്ടുടമകൾക്കും നിങ്ങൾ പണം നൽകേണ്ടിവരുംഇൻഷുറൻസ്, കൂടാതെ (പല സാഹചര്യങ്ങളിലും) വീട്ടുടമകളുടെ അസോസിയേഷൻ ഫീസ് കൂടാതെ മോർട്ട്ഗേജ് ഇൻഷുറൻസ്.
എന്നിരുന്നാലും, ഒരു വീട് സ്വന്തമാക്കുന്നത് ദീർഘകാലാടിസ്ഥാനത്തിൽ പണം ലാഭിക്കുകയും ഇക്വിറ്റി വികസിപ്പിക്കാൻ നിങ്ങളെ അനുവദിക്കുകയും ചെയ്യും. അത് മാത്രമല്ല, ഒരു വീട്ടുടമസ്ഥനാകുന്നത് നികുതിയിൽ പണം ലാഭിക്കുന്നു (സമീപകാല നികുതി മാറ്റങ്ങളോടെയാണെങ്കിലും, നിങ്ങൾക്ക് എത്രമാത്രം മോർട്ട്ഗേജ് പലിശ, സംസ്ഥാന, പ്രാദേശിക സ്വത്ത് നികുതികൾ എഴുതിത്തള്ളാം എന്നതിന് പരിമിതികളുണ്ടാകാം).
നിങ്ങൾക്ക് കുറച്ച് വർഷത്തേക്ക് വാടകയ്ക്കെടുക്കാം, നിങ്ങളുടെ പണം ലാഭിക്കാം, തുടർന്ന് നിങ്ങൾക്ക് ഒരു താമസസ്ഥലം സ്വന്തമാക്കാൻ താൽപ്പര്യമുണ്ടെങ്കിൽ ഒരു വീട് വാങ്ങാം. ദീർഘകാലത്തേക്ക് നിങ്ങളുടെ വീട്ടിൽ തുടരാൻ നിങ്ങൾ ആഗ്രഹിക്കുന്നുവെങ്കിൽ, നിങ്ങളുടെ സമ്പാദ്യത്തിൽ പരിപാലന ഫീസ് ഉൾപ്പെട്ടേക്കില്ല. ഭവനവായ്പ അടച്ച് വീട്ടിൽ താമസിക്കുന്നത് തുടരുന്നവർക്ക്, ഗൃഹ പരിപാലന ഫീസ് പോലും, സമ്പാദ്യം ഗണ്യമായേക്കാം.
3. നിങ്ങൾ മൊബൈലായിരിക്കുകയാണോ അതോ ഒരു സ്ഥിരമായ വീട് ഉണ്ടായിരിക്കുകയാണോ കൂടുതൽ പ്രധാനം?
ജീവിതം സംഭവിക്കുന്നത്, അത് തോന്നിയേക്കാവുന്നതുപോലെ. ഏറ്റവും വലിയ ഉദ്ദേശ്യങ്ങൾ ഉണ്ടെങ്കിലും, അടുത്തതായി എന്ത് സംഭവിക്കുമെന്ന് മുൻകൂട്ടി അറിയാൻ പ്രയാസമാണ്. നിങ്ങൾക്ക് ഒരു സ്ഥലത്തു ദീർഘനേരം തുടരാനും അതിനുള്ള സാമ്പത്തിക സ്രോതസ്സുകൾ വേണമെങ്കിൽ ഒരു വീടിന്റെ ഉടമസ്ഥാവകാശം ഏറ്റവും അർത്ഥവത്തായേക്കാം.
എന്നിരുന്നാലും, നിങ്ങളുടെ നിലവിലെ ജീവിതനിലവാരം വിലയിരുത്തുകയും അടുത്ത കുറച്ച് വർഷങ്ങളിൽ അത് മാറുമോ ഇല്ലയോ എന്ന് പരിഗണിക്കുകയും ചെയ്യുന്നത് നിർണായകമാണ്. അങ്ങനെയാണെങ്കിൽ, നിങ്ങളുടെ റെസിഡൻഷ്യൽ ആവശ്യകതകളും മാറിയേക്കാം (അതായത്, ഒരു വീട് വാങ്ങുന്നത് നിർത്താൻ നിങ്ങൾ ആഗ്രഹിച്ചേക്കാം).
ഉദാഹരണം: നിങ്ങൾ നിങ്ങളുടെ ദീർഘകാല കാമുകനുമായി വിവാഹനിശ്ചയം നടത്തി, അടുത്ത രണ്ട് വർഷത്തിനുള്ളിൽ വിവാഹം കഴിക്കാൻ പദ്ധതിയിട്ടിരിക്കുന്നു. എന്നിരുന്നാലും, വാങ്ങുന്നത് ഇവിടെ ഒരു നല്ല ആശയമായിരിക്കില്ല. ഒരു വസ്തു വാങ്ങുന്നതിനുമുമ്പ്, നിങ്ങളും നിങ്ങളുടെ പങ്കാളിയും നിങ്ങളുടെ ധനകാര്യങ്ങൾ എങ്ങനെ ലയിപ്പിക്കാമെന്നും ഒരു ബജറ്റ് സമ്പ്രദായം എങ്ങനെ സ്ഥാപിക്കാമെന്നും മനസിലാക്കാൻ ആഗ്രഹിച്ചേക്കാം.
നിങ്ങളും നിങ്ങളുടെ ജീവിതപങ്കാളിയും വിവാഹിതരാകുകയും നിങ്ങൾക്ക് ഇപ്പോൾ ഒരു കുടുംബം ആരംഭിക്കാൻ താൽപ്പര്യമുണ്ടെന്ന് ഉറപ്പില്ലെങ്കിൽ, ഇനിപ്പറയുന്നവ പരിഗണിക്കാൻ നിങ്ങൾ ആഗ്രഹിച്ചേക്കാം. നിങ്ങൾ ഒരു കുടുംബം ആരംഭിക്കുന്നതിനെക്കുറിച്ച് ചിന്തിക്കുകയാണെങ്കിൽ, അതിന് കഴിയാത്ത ഒരു വീട് വാങ്ങരുത്കൈകാര്യം ചെയ്യുക ഏതാനും വർഷങ്ങൾക്കുള്ളിൽ വളരുന്ന കുടുംബം.
ഒരു വീട്ടിൽ നിങ്ങൾക്ക് എന്താണ് വേണ്ടതെന്നും എത്രമാത്രം താങ്ങാനാകുമെന്നും നിങ്ങളുടെ ഭാവി ജീവിതശൈലിക്ക് ഏറ്റവും അനുയോജ്യമായ വീട് ഏതാണെന്നും കണ്ടെത്തുന്നതുവരെ ഈ സാഹചര്യങ്ങളിൽ ഏതെങ്കിലുമൊന്ന് വാടകയ്ക്ക് എടുക്കാൻ നിങ്ങൾ തീരുമാനിച്ചേക്കാം.
4. നിങ്ങൾ ചെയ്യുന്നതിനുമുമ്പ് വാടകയ്ക്കും വാങ്ങലിന്റെയും അപകടസാധ്യതകളെക്കുറിച്ച് ചിന്തിക്കുക
ഒരു വീട് വാങ്ങുന്നതിലൂടെ നിങ്ങൾക്ക് ഇക്വിറ്റി വികസിപ്പിക്കാൻ കഴിയും, എന്നാൽ ഈ പ്രക്രിയയിൽ ചില സാമ്പത്തിക അപകടങ്ങളുണ്ട്. തുടക്കത്തിൽ, നിങ്ങളുടെ പ്രാദേശിക റിയൽ എസ്റ്റേറ്റ് മാർക്കറ്റ് ഇടിഞ്ഞാൽ, നിങ്ങൾക്ക് പണം നഷ്ടപ്പെടാം. നിങ്ങൾ പ്രതീക്ഷിച്ചതിലും വേഗത്തിൽ നിങ്ങളുടെ വീട് വിൽക്കുകയാണെങ്കിൽ നിങ്ങളുടെ ക്ലോസിംഗ് ഫീസും പുനരുദ്ധാരണവും തിരികെ ലഭിക്കില്ല.
കൂടാതെ, പരിപാലനച്ചെലവിനെക്കുറിച്ച് മറക്കരുത്. നിങ്ങളുടെ സ്വത്ത് മികച്ച നിലയിൽ നിലനിർത്തുന്നതിന് ഈ ചെലവുകളെല്ലാം ആവശ്യമാണ്. ഒരു ഉദാഹരണമായി, എയർ ഫിൽട്ടറുകളും വെന്റുകളും വൃത്തിയാക്കുന്നതിനെക്കുറിച്ചും ഫയർ അലാറം പരിശോധിക്കുന്നതിനെക്കുറിച്ചും പ്ലംബിംഗ് ആശങ്കകൾ പൂന്തോട്ടപരിപാലനത്തെക്കുറിച്ചും നന്നാക്കുന്നതിനെക്കുറിച്ചും ചിന്തിക്കുക.
നിങ്ങളുടെ ജീവിതത്തിൽ മറ്റ് മുൻഗണനകൾ ഉണ്ടെങ്കിൽ, ഇടയ്ക്കിടെ യാത്ര ആവശ്യപ്പെടുന്ന ജോലി അല്ലെങ്കിൽ ഒരു വലിയ കുടുംബം, നിങ്ങളുടെ ചുമതലകളുടെ പട്ടികയിൽ ഗൃഹപരിപാലനം ചേർക്കുന്നത് ഏറ്റവും മികച്ച തിരഞ്ഞെടുപ്പായിരിക്കില്ല.
നിങ്ങൾ വാടകയ്ക്ക് എടുക്കുകയാണെങ്കിൽ, ഇക്വിറ്റി വികസിപ്പിക്കാനുള്ള സാധ്യത നിങ്ങൾക്ക് നഷ്ടപ്പെടും. നിങ്ങളുടെ വാടക എപ്പോൾ വേണമെങ്കിലും വർദ്ധിക്കാൻ സാധ്യതയുണ്ട്. കൂടാതെ, നിങ്ങളുടെഭൂവുടമ പരിപാലന ആവശ്യകതകൾ ഉപേക്ഷിക്കാനോ മാറ്റിവയ്ക്കാനോ നിങ്ങൾക്ക് ഉത്തരവിടാം.
5. നിങ്ങളുടെ നിലവിലെ സാമ്പത്തിക സ്ഥിതി നോക്കുക
വാടകയ്ക്കും ഉടമസ്ഥതയ്ക്കും ഇടയിൽ തീരുമാനിക്കുമ്പോൾ, നിങ്ങളുടെ സാമ്പത്തിക അവസ്ഥയെക്കുറിച്ച് യാഥാർത്ഥ്യബോധമുള്ളതായിരിക്കേണ്ടത് വളരെ പ്രധാനമാണ്. ഡൗൺ പേയ്മെന്റ്, അറ്റകുറ്റപ്പണികൾ, ചലിക്കുന്ന ചാർജുകൾ, കൂടാതെ വാങ്ങൽ വാടകയ്ക്കെടുത്തുള്ള ചെലവുകൾ നിങ്ങൾ കണക്കാക്കിയതിനുശേഷം പുതിയ ഫർണിച്ചറുകൾ വാങ്ങൽ എന്നിവ പോലുള്ള അധിക മുൻകൂർ ചെലവുകൾ നിങ്ങൾക്ക് താങ്ങാനാകുമോ എന്ന് പരിഗണിക്കുക. ഓരോ മാസവും നിങ്ങൾക്ക് എത്രമാത്രം പണമടയ്ക്കാനാകുമെന്ന് മനസിലാക്കാൻ ഒരു മോർട്ട്ഗേജ് കാൽക്കുലേറ്റർ നിങ്ങളെ സഹായിക്കും.
നിങ്ങൾ എന്ത് തീരുമാനിച്ചാലും നിങ്ങൾക്ക് ഒരു വീടോ വാടകയ്ക്കെടുക്കാവുന്ന സ്ഥലമോ വാങ്ങാൻ കഴിയുന്ന തരത്തിൽ നിങ്ങളുടെ ധനകാര്യങ്ങൾ ഇപ്പോൾ തന്നെ തയ്യാറാക്കുക.
നിങ്ങൾ ഒരു വീട് വാങ്ങാൻ ഇഷ്ടപ്പെടുന്നുണ്ടോ?
മൂന്ന് പ്രധാന കാരണങ്ങളാൽ ഒരു വീട് സ്വന്തമാക്കേണ്ടത് പ്രധാനമാണ്:
ഇത് സമ്പാദ്യത്തെ നിർബന്ധിക്കുന്നു
വീടു വാങ്ങുന്നവർ പലപ്പോഴും ഒരു പണമടയ്ക്കലിനായി സംരക്ഷിക്കാൻ നിർബന്ധിതരാകുന്നു. ഇതിന്റെ ഫലം, റിയൽ എസ്റ്റേറ്റ് വാങ്ങാൻ ആസൂത്രണം ചെയ്യുന്ന ആരെങ്കിലും ഡൗൺ പേയ്മെന്റ് കവർ ചെയ്യുന്നതിന് കൂടുതൽ ലാഭിക്കും.
താങ്ങാവുന്ന വില വിശകലനം ചെയ്യാൻ സഹായിക്കുക
നിങ്ങൾക്ക് താങ്ങാനാവുന്നതും നിങ്ങൾക്ക് കഴിയാത്തതും കണ്ടെത്തുക - ചെറുപ്രായത്തിൽ ഒരു വീട് വാങ്ങുന്നത് ഇത് എങ്ങനെ ചെയ്യണമെന്ന് നിങ്ങളെ പഠിപ്പിക്കും. എങ്ങനെ? റിയൽ എസ്റ്റേറ്റ് വാങ്ങുന്നത് ഒരു മികച്ച ആശയമാണ്. എന്നിരുന്നാലും, അങ്ങേയറ്റം വിലകൂടിയ താമസസ്ഥലം വാങ്ങുന്നത് ഒഴിവാക്കണം. ഒരു വാങ്ങൽ താങ്ങാനാകുമോ എന്ന് ഒരാൾക്ക് എങ്ങനെ അറിയാം? നിങ്ങളുടെ പ്രതിമാസ പേയ്മെന്റ് 1.5 ലക്ഷം രൂപയാണെന്ന് പറയാം (ഏകദേശം. ഓരോ മാസവും 35,000 രൂപ ഒരു EMI ആയി അടച്ചുകൊണ്ട്, നിങ്ങൾ 23.5% മാത്രമാണ് അനുവദിക്കുന്നത്വരുമാനം ഇഎംഐയിലേക്ക്. ഇഎംഐ അല്ലെങ്കിൽ വരുമാന അനുപാതം നിലനിർത്തുക എന്നതാണ് ഒരു നല്ല നിയമം30%.
ഭാവിയിലേക്കുള്ള സമ്പാദ്യം നൽകുക
നിങ്ങൾ ഒരു വീട് വാങ്ങുമ്പോൾ, നിങ്ങൾ ഒരു പുതിയ സെറ്റ് പണം ലാഭിക്കാനുള്ള അവസരങ്ങൾ തുറക്കുന്നു. അതെന്താണ്, കൃത്യമായി? ഒരാളുടെ ഭവനവായ്പ നേരത്തേ അടച്ചേക്കാംപണം ലാഭിക്കുക. ഉദാഹരണത്തിന്, ഒരു വീട് വാങ്ങുകയും വായ്പ നേരത്തേ അടയ്ക്കുകയും ചെയ്യുക (5 വർഷം നേരത്തെ പറയുക) നിങ്ങൾക്ക് ആയിരക്കണക്കിന് പേരെ രക്ഷിക്കാൻ കഴിയും.
SIP - നിങ്ങളുടെ സ്വപ്ന ഭവനം വാങ്ങാനുള്ള മികച്ച മാർഗം!
നിങ്ങളുടെ സ്വപ്ന ഭവനം നിറവേറ്റാനുള്ള ഏറ്റവും നല്ല മാർഗംനിക്ഷേപിക്കുന്നു ൽSIP (സിസ്റ്റമാറ്റിക്നിക്ഷേപ പദ്ധതി). എയുടെ സഹായത്തോടെസിപ്പ് കാൽക്കുലേറ്റർ, നിങ്ങൾക്ക് ഒരു നിശ്ചിത തുക SIP- ൽ നിക്ഷേപിക്കാൻ കഴിയുന്ന നിങ്ങളുടെ സ്വപ്ന ഭവനം സംബന്ധിച്ച കൃത്യമായ കണക്ക് ലഭിക്കും.
നിങ്ങളുടെ ലക്ഷ്യം നേടാനുള്ള ഏറ്റവും എളുപ്പവും തടസ്സരഹിതവുമായ മാർഗ്ഗം മാത്രമാണ് SIPസാമ്പത്തിക ലക്ഷ്യങ്ങൾ. ഇപ്പോൾ ശ്രമിക്കുക!
ഡ്രീം ഹൗസ് വാങ്ങാൻ നിങ്ങളുടെ സമ്പാദ്യം വേഗത്തിലാക്കുക
നിങ്ങൾ ഒരു നിശ്ചിത ലക്ഷ്യം നിറവേറ്റാൻ ഉദ്ദേശിക്കുന്നുവെങ്കിൽ, നിങ്ങൾ നിക്ഷേപിക്കേണ്ട തുക കണക്കാക്കാൻ ഒരു SIP കാൽക്കുലേറ്റർ നിങ്ങളെ സഹായിക്കും.
SIP കാൽക്കുലേറ്റർ നിക്ഷേപകരുടെ പ്രതീക്ഷിത വരുമാനം നിർണ്ണയിക്കുന്നതിനുള്ള ഒരു ഉപകരണമാണ്SIP നിക്ഷേപം. ഒരു എസ്ഐപി കാൽക്കുലേറ്ററിന്റെ സഹായത്തോടെ, ഒരു വ്യക്തിയുടെ സാമ്പത്തിക ലക്ഷ്യത്തിലെത്താൻ ആവശ്യമായ നിക്ഷേപത്തിന്റെ അളവും നിക്ഷേപ കാലയളവും കണക്കാക്കാൻ കഴിയും.
Know Your SIP Returns
2021 ൽ നിക്ഷേപിക്കുന്നതിനുള്ള മികച്ച SIP കൾ
Fund NAV Net Assets (Cr) Min SIP Investment 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 5 YR (%) 2025 (%) DSP World Gold Fund Growth ₹53.9141
↓ -0.88 ₹1,665 500 10.5 -5.2 28.1 49.5 25.1 167.1 SBI Gold Fund Growth ₹40.5176
↓ -0.43 ₹17,423 500 -2.1 -7 15.6 30.2 22.5 71.5 IDBI Gold Fund Growth ₹35.8156
↓ -0.40 ₹833 500 -1.9 -6.9 14.8 29.6 22.4 79 Axis Gold Fund Growth ₹40.1963
↓ -0.42 ₹3,134 1,000 -2 -7.1 15.3 29.8 22.3 69.8 ICICI Prudential Regular Gold Savings Fund Growth ₹42.8424
↓ -0.40 ₹7,067 100 -1.9 -7 15.6 30.1 22.3 72 HDFC Gold Fund Growth ₹41.3433
↓ -0.39 ₹12,013 300 -1.9 -6.8 15.4 29.9 22.3 71.3 Aditya Birla Sun Life Gold Fund Growth ₹40.2396
↓ -0.42 ₹1,805 100 -1.9 -6.7 16.6 30.2 22.2 72 Nippon India Gold Savings Fund Growth ₹52.9663
↓ -0.52 ₹7,353 100 -1.9 -6.8 15.2 29.9 22.2 71.2 Invesco India Gold Fund Growth ₹39.0041
↓ -0.44 ₹507 500 -1.7 -6.5 16.2 29.9 22.1 69.6 Kotak Gold Fund Growth ₹53.1819
↓ -0.53 ₹6,996 1,000 -1.8 -6.9 15.2 29.8 22 70.4 Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 29 Oct 26 Research Highlights & Commentary of 10 Funds showcased
Commentary DSP World Gold Fund SBI Gold Fund IDBI Gold Fund Axis Gold Fund ICICI Prudential Regular Gold Savings Fund HDFC Gold Fund Aditya Birla Sun Life Gold Fund Nippon India Gold Savings Fund Invesco India Gold Fund Kotak Gold Fund Point 1 Bottom quartile AUM (₹1,665 Cr). Highest AUM (₹17,423 Cr). Bottom quartile AUM (₹833 Cr). Lower mid AUM (₹3,134 Cr). Upper mid AUM (₹7,067 Cr). Top quartile AUM (₹12,013 Cr). Lower mid AUM (₹1,805 Cr). Upper mid AUM (₹7,353 Cr). Bottom quartile AUM (₹507 Cr). Upper mid AUM (₹6,996 Cr). Point 2 Oldest track record among peers (19 yrs). Established history (15+ yrs). Established history (14+ yrs). Established history (15+ yrs). Established history (15+ yrs). Established history (15+ yrs). Established history (14+ yrs). Established history (15+ yrs). Established history (14+ yrs). Established history (15+ yrs). Point 3 Top rated. Rating: 2★ (upper mid). Not Rated. Rating: 1★ (lower mid). Rating: 1★ (lower mid). Rating: 1★ (bottom quartile). Rating: 3★ (top quartile). Rating: 2★ (upper mid). Rating: 3★ (upper mid). Rating: 1★ (bottom quartile). Point 4 Risk profile: High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Point 5 5Y return: 25.14% (top quartile). 5Y return: 22.45% (top quartile). 5Y return: 22.42% (upper mid). 5Y return: 22.31% (upper mid). 5Y return: 22.30% (upper mid). 5Y return: 22.29% (lower mid). 5Y return: 22.23% (lower mid). 5Y return: 22.22% (bottom quartile). 5Y return: 22.14% (bottom quartile). 5Y return: 21.99% (bottom quartile). Point 6 3Y return: 49.49% (top quartile). 3Y return: 30.19% (top quartile). 3Y return: 29.61% (bottom quartile). 3Y return: 29.77% (bottom quartile). 3Y return: 30.14% (upper mid). 3Y return: 29.90% (upper mid). 3Y return: 30.16% (upper mid). 3Y return: 29.90% (lower mid). 3Y return: 29.89% (lower mid). 3Y return: 29.84% (bottom quartile). Point 7 1Y return: 28.15% (top quartile). 1Y return: 15.60% (upper mid). 1Y return: 14.78% (bottom quartile). 1Y return: 15.33% (lower mid). 1Y return: 15.62% (upper mid). 1Y return: 15.36% (lower mid). 1Y return: 16.56% (top quartile). 1Y return: 15.22% (bottom quartile). 1Y return: 16.21% (upper mid). 1Y return: 15.24% (bottom quartile). Point 8 Alpha: 4.06 (top quartile). 1M return: -5.48% (bottom quartile). 1M return: -5.29% (top quartile). 1M return: -5.32% (upper mid). 1M return: -5.35% (lower mid). 1M return: -5.32% (upper mid). 1M return: -5.34% (upper mid). 1M return: -5.25% (top quartile). 1M return: -5.61% (bottom quartile). 1M return: -5.36% (lower mid). Point 9 Sharpe: 0.67 (bottom quartile). Alpha: 0.00 (top quartile). Alpha: 0.00 (upper mid). Alpha: 0.00 (upper mid). Alpha: 0.00 (upper mid). Alpha: 0.00 (lower mid). Alpha: 0.00 (lower mid). Alpha: 0.00 (bottom quartile). Alpha: 0.00 (bottom quartile). Alpha: 0.00 (bottom quartile). Point 10 Information ratio: -0.80 (bottom quartile). Sharpe: 0.79 (upper mid). Sharpe: 0.75 (lower mid). Sharpe: 0.82 (upper mid). Sharpe: 0.75 (lower mid). Sharpe: 0.78 (upper mid). Sharpe: 0.73 (bottom quartile). Sharpe: 0.74 (bottom quartile). Sharpe: 0.83 (top quartile). Sharpe: 0.85 (top quartile). DSP World Gold Fund
SBI Gold Fund
IDBI Gold Fund
Axis Gold Fund
ICICI Prudential Regular Gold Savings Fund
HDFC Gold Fund
Aditya Birla Sun Life Gold Fund
Nippon India Gold Savings Fund
Invesco India Gold Fund
Kotak Gold Fund
CAGR 5 വർഷത്തിലധികമുള്ള റിട്ടേണുകൾ, കുറഞ്ഞത് 5 വർഷത്തെ മാർക്കറ്റ് ചരിത്രവും (ഫണ്ട് പ്രായം) ഉള്ള ഫണ്ടും കുറഞ്ഞത് ഉണ്ട്500 കോടി മാനേജ്മെന്റിന് കീഴിലുള്ള അസറ്റിന്റെ.
ഉപസംഹാരം
നിങ്ങൾ വാടകയ്ക്കെടുക്കണോ വാങ്ങണോ എന്ന് ചിന്തിക്കുകയാണെങ്കിൽ, ഉത്തരം എല്ലായ്പ്പോഴും വ്യക്തമല്ല. നിങ്ങളുടെ ജീവിത നിലയെയും വിഭവങ്ങളെയും ആശ്രയിച്ച് ഉത്തരം കാലക്രമേണ മാറിയേക്കാം. മറ്റൊരു ബദൽ ഒരു വസ്തു വാടകയ്ക്ക് എടുത്ത് അത് വാങ്ങുക എന്നതാണ്. എന്തെങ്കിലും തീരുമാനങ്ങൾ എടുക്കുമ്പോൾ നിങ്ങളുടെ സാമ്പത്തിക സ്ഥിതിയും ജീവിതരീതിയും കണക്കിലെടുക്കണം.
ഇവിടെ നൽകിയിരിക്കുന്ന വിവരങ്ങൾ കൃത്യമാണെന്ന് ഉറപ്പാക്കാൻ എല്ലാ ശ്രമങ്ങളും നടത്തിയിട്ടുണ്ട്. എന്നിരുന്നാലും, ഡാറ്റയുടെ കൃത്യത സംബന്ധിച്ച് യാതൊരു ഉറപ്പുമില്ല. ഏതെങ്കിലും നിക്ഷേപം നടത്തുന്നതിന് മുമ്പ് സ്കീം വിവര രേഖ ഉപയോഗിച്ച് പരിശോധിക്കുക.




AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved