
 +91-22-48913909
SIP അല്ലെങ്കിൽ സിസ്റ്റമാറ്റിക് ഇൻവെസ്റ്റ്മെന്റ് പ്ലാൻ
എസ്.ഐ.പി അല്ലെങ്കിൽ ഒരു സിസ്റ്റമാറ്റിക്നിക്ഷേപ പദ്ധതി ഏറ്റവും മികച്ച വഴികളിൽ ഒന്നാണ്നിക്ഷേപിക്കുന്നു നിങ്ങളുടെ പണം. നിശ്ചിത ഇടവേളകളിൽ ചെറിയ തുക നിക്ഷേപിക്കുകയും ഈ നിക്ഷേപം സ്റ്റോക്കിൽ നിക്ഷേപിക്കുകയും ചെയ്യുന്ന സമ്പത്ത് സൃഷ്ടിക്കൽ പ്രക്രിയ SIP ആരംഭിക്കുന്നു.വിപണി കാലക്രമേണ വരുമാനം ഉണ്ടാക്കുന്നു. SIP-കൾ സാധാരണയായി പണം നിക്ഷേപിക്കാനുള്ള ഒരു നല്ല മാർഗമായി കണക്കാക്കപ്പെടുന്നു, കാരണം നിക്ഷേപം കാലക്രമേണ വ്യാപിച്ചിരിക്കുന്നു, ഒറ്റയടിക്ക് നടക്കുന്ന ഒറ്റത്തവണ നിക്ഷേപത്തിൽ നിന്ന് വ്യത്യസ്തമായി. ഒരു SIP ആരംഭിക്കുന്നതിന് ആവശ്യമായ തുക INR പോലെ കുറവാണ്. 500, അങ്ങനെ SIP-യെ മികച്ച നിക്ഷേപത്തിനുള്ള മികച്ച ഉപകരണമാക്കി മാറ്റുന്നു, അവിടെ ചെറുപ്പം മുതൽ തന്നെ ചെറിയ തുക നിക്ഷേപിക്കാൻ കഴിയും. നിക്ഷേപത്തിനും മീറ്റിംഗിനും SIP-കൾ വളരെ വ്യാപകമായി ഉപയോഗിക്കുന്നുസാമ്പത്തിക ലക്ഷ്യങ്ങൾ കാലക്രമേണ വ്യക്തികൾക്കായി. സാധാരണയായി, ആളുകൾക്ക് ജീവിതത്തിൽ ഇനിപ്പറയുന്ന ലക്ഷ്യങ്ങളുണ്ട്
- ഒരു കാർ വാങ്ങുന്നു
- ഒരു വീട് വാങ്ങുന്നു
- ഒരു അന്താരാഷ്ട്ര യാത്രയ്ക്കായി ലാഭിക്കുക
- വിവാഹം
- കുട്ടിയുടെ വിദ്യാഭ്യാസം
- വിരമിക്കൽ
- മെഡിക്കൽ അത്യാഹിതങ്ങൾ മുതലായവ.
എസ്.ഐ.പി പദ്ധതികൾ നിങ്ങളെ സഹായിക്കുന്നുപണം ലാഭിക്കുക ഈ ലക്ഷ്യങ്ങളെല്ലാം ചിട്ടയായ രീതിയിൽ നേടിയെടുക്കുകയും ചെയ്യുക. എങ്ങനെ? അറിയാൻ താഴെയുള്ള ഭാഗം വായിക്കുക.
വ്യവസ്ഥാപിത നിക്ഷേപ പദ്ധതി (SIP) തരങ്ങൾ
വ്യവസ്ഥാപിത നിക്ഷേപ പദ്ധതികളുടെ തരങ്ങൾ ചുവടെ:
ടോപ്പ്-അപ്പ് എസ്.ഐ.പി
ഈ എസ്ഐപി നിങ്ങളുടെ നിക്ഷേപ തുക ഇടയ്ക്കിടെ വർദ്ധിപ്പിക്കാൻ അനുവദിക്കുന്നു, നിങ്ങൾക്ക് ഉയർന്ന തുകയുണ്ടെങ്കിൽ ഉയർന്ന നിക്ഷേപം നടത്താനുള്ള സൗകര്യം നൽകുന്നുവരുമാനം അല്ലെങ്കിൽ ലഭ്യമായ തുക നിക്ഷേപിക്കണം. കൃത്യമായ ഇടവേളകളിൽ മികച്ചതും ഉയർന്ന പ്രകടനമുള്ളതുമായ ഫണ്ടുകളിൽ നിക്ഷേപിച്ച് നിക്ഷേപങ്ങൾ പരമാവധി പ്രയോജനപ്പെടുത്തുന്നതിനും ഇത് സഹായിക്കുന്നു.
ഫ്ലെക്സിബിൾ എസ്ഐപി
പേര് സൂചിപ്പിക്കുന്നത് പോലെ ഈ SIP പ്ലാൻ നിങ്ങൾ നിക്ഷേപിക്കാൻ ആഗ്രഹിക്കുന്ന തുകയുടെ വഴക്കം നൽകുന്നു. എനിക്ഷേപകൻ സ്വന്തമായി നിക്ഷേപിക്കേണ്ട തുക കൂട്ടുകയോ കുറയ്ക്കുകയോ ചെയ്യാംപണമൊഴുക്ക് ആവശ്യങ്ങൾ അല്ലെങ്കിൽ മുൻഗണനകൾ.
സ്ഥിരം എസ്.ഐ.പി
ഈ SIP പ്ലാൻ മാൻഡേറ്റ് തീയതി അവസാനിക്കാതെ നിക്ഷേപങ്ങൾ തുടരാൻ നിങ്ങളെ അനുവദിക്കുന്നു. സാധാരണയായി, ഒരു SIP 1 വർഷം, 3 വർഷം അല്ലെങ്കിൽ 5 വർഷത്തെ നിക്ഷേപത്തിന് ശേഷമുള്ള അവസാന തീയതി വഹിക്കുന്നു. അതിനാൽ നിക്ഷേപകന് എപ്പോൾ വേണമെങ്കിലും തന്റെ സാമ്പത്തിക ലക്ഷ്യങ്ങൾക്കനുസരിച്ച് നിക്ഷേപിച്ച തുക പിൻവലിക്കാം.
എന്തുകൊണ്ടാണ് നിങ്ങൾ SIP അല്ലെങ്കിൽ സിസ്റ്റമാറ്റിക് ഇൻവെസ്റ്റ്മെന്റ് പ്ലാനിൽ നിക്ഷേപിക്കേണ്ടത്?
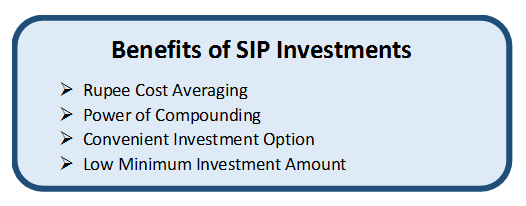
ചിലനിക്ഷേപത്തിന്റെ നേട്ടങ്ങൾ വ്യവസ്ഥാപിത നിക്ഷേപ പദ്ധതിയിൽ ഇവയാണ്:
രൂപയുടെ ചെലവ് ശരാശരി
ഒരു ചിട്ടയായ നിക്ഷേപ പദ്ധതി വാഗ്ദാനം ചെയ്യുന്ന ഏറ്റവും വലിയ നേട്ടം റുപ്പി കോസ്റ്റ് ആവറേജിംഗ് ആണ്, ഇത് ഒരു അസറ്റ് വാങ്ങലിന്റെ ശരാശരി ചെലവ് ഒരു വ്യക്തിയെ സഹായിക്കുന്നു. ഒരു മ്യൂച്വൽ ഫണ്ടിൽ ഒറ്റത്തവണ നിക്ഷേപം നടത്തുമ്പോൾ, നിക്ഷേപകൻ ഒരു നിശ്ചിത എണ്ണം യൂണിറ്റുകൾ ഒറ്റയടിക്ക് വാങ്ങുന്നു, ഒരു എസ്ഐപിയുടെ കാര്യത്തിൽ യൂണിറ്റുകളുടെ വാങ്ങൽ ദീർഘകാലത്തേക്ക് നടത്തപ്പെടുന്നു, അവ പ്രതിമാസ ഇടവേളകളിൽ തുല്യമായി വ്യാപിക്കുന്നു ( സാധാരണയായി). നിക്ഷേപം കാലക്രമേണ വ്യാപിക്കുന്നതിനാൽ, നിക്ഷേപം വ്യത്യസ്ത വില പോയിന്റുകളിൽ നിക്ഷേപകന് നിക്ഷേപകർക്ക് ശരാശരി ചെലവിന്റെ ആനുകൂല്യം നൽകുന്നു, അതിനാൽ രൂപയുടെ ചെലവ് ശരാശരി എന്ന പദം.
സംയുക്തത്തിന്റെ ശക്തി
വ്യവസ്ഥാപിത നിക്ഷേപ പദ്ധതികളും ഇതിന്റെ പ്രയോജനം വാഗ്ദാനം ചെയ്യുന്നുസംയുക്തത്തിന്റെ ശക്തി. നിങ്ങൾ പ്രിൻസിപ്പലിൽ മാത്രം പലിശ നേടുമ്പോഴാണ് ലളിതമായ താൽപ്പര്യം. കൂട്ടുപലിശയുടെ കാര്യത്തിൽ, പലിശ തുക പ്രിൻസിപ്പലിലേക്ക് ചേർക്കുന്നു, കൂടാതെ പുതിയ പ്രിൻസിപ്പലിന്റെ (പഴയ പ്രിൻസിപ്പലിന്റെയും നേട്ടങ്ങളുടെയും) പലിശ കണക്കാക്കുന്നു. ഈ പ്രക്രിയ ഓരോ തവണയും തുടരുന്നു. മുതൽമ്യൂച്വൽ ഫണ്ടുകൾ എസ്ഐപിയിൽ ഗഡുക്കളായി, അവ സംയോജിപ്പിച്ചിരിക്കുന്നു, ഇത് തുടക്കത്തിൽ നിക്ഷേപിച്ച തുകയിലേക്ക് കൂടുതൽ ചേർക്കുന്നു.
സേവിംഗ് ശീലം
ഇതിനുപുറമെ, ചിട്ടയായ നിക്ഷേപ പദ്ധതികൾ പണം ലാഭിക്കാനുള്ള ഒരു ലളിതമായ മാർഗമാണ്, കാലക്രമേണ തുടക്കത്തിൽ കുറഞ്ഞ നിക്ഷേപം ജീവിതത്തിൽ പിന്നീട് വലിയ തുകയിലേക്ക് ചേർക്കും.
Talk to our investment specialist
താങ്ങാനാവുന്ന
എസ്ഐപികൾ സാധാരണക്കാർക്ക് സമ്പാദ്യം ആരംഭിക്കുന്നതിനുള്ള വളരെ താങ്ങാനാവുന്ന ഒരു ഓപ്ഷനാണ്, കാരണം ഓരോ തവണകൾക്കും ആവശ്യമായ ഏറ്റവും കുറഞ്ഞ തുക (അതും പ്രതിമാസം!) 500 രൂപയിൽ താഴെയായിരിക്കും. ചില മ്യൂച്വൽ ഫണ്ട് കമ്പനികൾ ടിക്കറ്റ് വലുപ്പമുള്ള “മൈക്രോസിപ്പ്” എന്ന് വിളിക്കുന്നു. 100 രൂപ വരെ കുറവാണ്.
റിസ്ക് റിഡക്ഷൻ
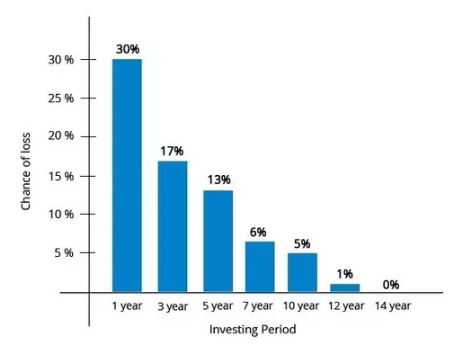
ഒരു ചിട്ടയായ നിക്ഷേപ പദ്ധതി ദീർഘകാലത്തേക്ക് വ്യാപിച്ചുകിടക്കുന്നതിനാൽ, ഓഹരി വിപണിയുടെ എല്ലാ കാലഘട്ടങ്ങളും, ഉയർച്ചകളും, അതിലും പ്രധാനമായി തകർച്ചകളും ഒരാൾ പിടികൂടുന്നു. മാന്ദ്യങ്ങളിൽ, മിക്ക നിക്ഷേപകരെയും ഭയം പിടികൂടുമ്പോൾ, നിക്ഷേപകർ "കുറഞ്ഞത്" വാങ്ങുന്നുവെന്ന് ഉറപ്പാക്കുന്നത് SIP തവണകൾ തുടരുന്നു.
മികച്ച എസ്ഐപി പ്ലാനുകൾ അല്ലെങ്കിൽ എസ്ഐപിക്കുള്ള മികച്ച മ്യൂച്വൽ ഫണ്ടുകൾ
നിങ്ങൾ എസ്ഐപിയിൽ നിക്ഷേപിക്കുന്നതിന് മുമ്പ്, അത് അറിയേണ്ടത് പ്രധാനമാണ്ടോപ്പ് SIP പദ്ധതികൾ, അങ്ങനെ നിങ്ങൾ ശരിയായ പ്ലാൻ തിരഞ്ഞെടുക്കും. ഈ SIP പ്ലാനുകൾ തിരഞ്ഞെടുത്തുഅടിസ്ഥാനം റിട്ടേണുകൾ, AUM (മാനേജ്മെന്റിന് കീഴിലുള്ള അസറ്റുകൾ) തുടങ്ങിയ വിവിധ ഘടകങ്ങൾ.മികച്ച SIP പ്ലാനുകൾ ഉൾപ്പെടുന്നു-
Fund NAV Net Assets (Cr) Min SIP Investment 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 5 YR (%) 2025 (%) DSP World Gold Fund Growth ₹53.9141
↓ -0.88 ₹1,665 500 10.5 -5.2 28.1 49.5 25.1 167.1 DSP US Flexible Equity Fund Growth ₹92.5655
↑ 0.33 ₹1,280 500 3.7 5.1 24.8 29.4 17.4 33.8 Invesco India Feeder- Invesco Global Equity Income Fund Growth ₹37.8978
↑ 0.30 ₹329 500 -2 5.3 19.8 25.1 15.7 23.8 Kotak Global Emerging Market Fund Growth ₹36.648
↓ -0.30 ₹1,733 1,000 0.8 -2.4 19.9 24.5 9.8 39.1 Aditya Birla Sun Life International Equity Fund - Plan A Growth ₹52.2765
↓ -0.07 ₹352 1,000 2.8 3.7 13.3 23.8 11.1 34.7 Franklin India Feeder - Franklin U S Opportunities Fund Growth ₹89.5786
↓ -0.79 ₹6,185 500 4.4 3.4 7.6 23.8 7.8 11.4 SBI Healthcare Opportunities Fund Growth ₹507.077
↑ 2.79 ₹5,870 500 -0.8 15.4 16 23.3 18 -3.5 IDBI Diversified Equity Fund Growth ₹37.99
↑ 0.14 ₹382 500 10.2 13.2 13.5 22.7 12 Nippon India Japan Equity Fund Growth ₹27.4082
↓ -0.07 ₹358 100 2.2 7.7 23.4 22.4 9.2 19.8 UTI Healthcare Fund Growth ₹328.616
↓ -0.45 ₹1,430 500 -1.6 12.3 12.4 22.3 15.1 -3.1 Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 29 Oct 26 Research Highlights & Commentary of 10 Funds showcased
Commentary DSP World Gold Fund DSP US Flexible Equity Fund Invesco India Feeder- Invesco Global Equity Income Fund Kotak Global Emerging Market Fund Aditya Birla Sun Life International Equity Fund - Plan A Franklin India Feeder - Franklin U S Opportunities Fund SBI Healthcare Opportunities Fund IDBI Diversified Equity Fund Nippon India Japan Equity Fund UTI Healthcare Fund Point 1 Upper mid AUM (₹1,665 Cr). Lower mid AUM (₹1,280 Cr). Bottom quartile AUM (₹329 Cr). Upper mid AUM (₹1,733 Cr). Bottom quartile AUM (₹352 Cr). Highest AUM (₹6,185 Cr). Top quartile AUM (₹5,870 Cr). Lower mid AUM (₹382 Cr). Bottom quartile AUM (₹358 Cr). Upper mid AUM (₹1,430 Cr). Point 2 Established history (19+ yrs). Established history (14+ yrs). Established history (12+ yrs). Established history (19+ yrs). Established history (19+ yrs). Established history (14+ yrs). Established history (21+ yrs). Established history (12+ yrs). Established history (12+ yrs). Oldest track record among peers (27 yrs). Point 3 Rating: 3★ (upper mid). Top rated. Rating: 3★ (upper mid). Rating: 3★ (lower mid). Rating: 2★ (lower mid). Rating: 4★ (top quartile). Rating: 2★ (bottom quartile). Rating: 2★ (bottom quartile). Rating: 4★ (upper mid). Rating: 1★ (bottom quartile). Point 4 Risk profile: High. Risk profile: High. Risk profile: High. Risk profile: High. Risk profile: High. Risk profile: High. Risk profile: High. Risk profile: Moderately High. Risk profile: High. Risk profile: High. Point 5 5Y return: 25.14% (top quartile). 5Y return: 17.41% (upper mid). 5Y return: 15.68% (upper mid). 5Y return: 9.85% (bottom quartile). 5Y return: 11.15% (lower mid). 5Y return: 7.84% (bottom quartile). 5Y return: 17.98% (top quartile). 5Y return: 12.03% (lower mid). 5Y return: 9.15% (bottom quartile). 5Y return: 15.06% (upper mid). Point 6 3Y return: 49.49% (top quartile). 3Y return: 29.38% (top quartile). 3Y return: 25.05% (upper mid). 3Y return: 24.51% (upper mid). 3Y return: 23.79% (upper mid). 3Y return: 23.76% (lower mid). 3Y return: 23.33% (lower mid). 3Y return: 22.73% (bottom quartile). 3Y return: 22.43% (bottom quartile). 3Y return: 22.28% (bottom quartile). Point 7 1Y return: 28.15% (top quartile). 1Y return: 24.80% (top quartile). 1Y return: 19.81% (upper mid). 1Y return: 19.85% (upper mid). 1Y return: 13.33% (bottom quartile). 1Y return: 7.57% (bottom quartile). 1Y return: 15.96% (lower mid). 1Y return: 13.54% (lower mid). 1Y return: 23.35% (upper mid). 1Y return: 12.39% (bottom quartile). Point 8 Alpha: 4.06 (top quartile). Alpha: -4.45 (lower mid). Alpha: 0.00 (upper mid). Alpha: -5.87 (bottom quartile). Alpha: -8.11 (bottom quartile). Alpha: -0.43 (upper mid). Alpha: 3.63 (top quartile). Alpha: -1.07 (lower mid). Alpha: -4.80 (bottom quartile). Alpha: 0.86 (upper mid). Point 9 Sharpe: 0.67 (bottom quartile). Sharpe: 1.20 (top quartile). Sharpe: 0.64 (bottom quartile). Sharpe: 1.09 (upper mid). Sharpe: 0.90 (lower mid). Sharpe: 0.59 (bottom quartile). Sharpe: 0.95 (upper mid). Sharpe: 1.01 (upper mid). Sharpe: 1.24 (top quartile). Sharpe: 0.78 (lower mid). Point 10 Information ratio: -0.80 (lower mid). Information ratio: -0.08 (upper mid). Information ratio: 0.00 (upper mid). Information ratio: -0.81 (lower mid). Information ratio: -1.24 (bottom quartile). Information ratio: -1.25 (bottom quartile). Information ratio: 0.10 (top quartile). Information ratio: -0.53 (upper mid). Information ratio: -1.05 (bottom quartile). Information ratio: 0.06 (top quartile). DSP World Gold Fund
DSP US Flexible Equity Fund
Invesco India Feeder- Invesco Global Equity Income Fund
Kotak Global Emerging Market Fund
Aditya Birla Sun Life International Equity Fund - Plan A
Franklin India Feeder - Franklin U S Opportunities Fund
SBI Healthcare Opportunities Fund
IDBI Diversified Equity Fund
Nippon India Japan Equity Fund
UTI Healthcare Fund
എസ്.ഐ.പി മുകളിൽ AUM/നെറ്റ് അസറ്റുകൾ ഉള്ള ഫണ്ടുകൾ300 കോടി. ക്രമീകരിച്ചുകഴിഞ്ഞ 3 വർഷത്തെ റിട്ടേൺ.
എസ്ഐപിയിൽ എങ്ങനെ നിക്ഷേപിക്കാം?
പണം നിക്ഷേപിക്കുന്നത് ഒരു കലയാണ്, അത് ശരിയായി ചെയ്താൽ അത് അത്ഭുതങ്ങൾ സൃഷ്ടിക്കും. ഇപ്പോൾ നിങ്ങൾക്ക് ഏറ്റവും മികച്ച എസ്ഐപി പ്ലാനുകൾ അറിയാം, എസ്ഐപിയിൽ എങ്ങനെ നിക്ഷേപിക്കണമെന്ന് നിങ്ങൾ അറിഞ്ഞിരിക്കണം. എസ്ഐപിയിൽ നിക്ഷേപിക്കുന്നതിനുള്ള ഘട്ടങ്ങൾ ഞങ്ങൾ ചുവടെ സൂചിപ്പിച്ചിട്ടുണ്ട്. ഒന്നു നോക്കൂ!
1. നിങ്ങളുടെ സാമ്പത്തിക ലക്ഷ്യങ്ങൾ വിശകലനം ചെയ്യുക
എ തിരഞ്ഞെടുക്കുകSIP നിക്ഷേപം നിങ്ങളുടെ സാമ്പത്തിക ലക്ഷ്യങ്ങൾക്ക് അനുയോജ്യം. ഉദാഹരണത്തിന്, നിങ്ങളുടെ ലക്ഷ്യം ഹ്രസ്വകാലമാണെങ്കിൽ (2 വർഷത്തിനുള്ളിൽ ഒരു കാർ വാങ്ങുക), നിങ്ങൾ നിക്ഷേപിക്കണംകടം മ്യൂച്വൽ ഫണ്ട് നിങ്ങളുടെ ലക്ഷ്യം ദീർഘകാലമാണെങ്കിൽ (5-10 വർഷത്തിനുള്ളിൽ വിരമിക്കൽ), നിങ്ങൾ നിക്ഷേപിക്കണംഇക്വിറ്റി മ്യൂച്വൽ ഫണ്ടുകൾ.
2. നിക്ഷേപത്തിന്റെ ഒരു ടൈംലൈൻ തിരഞ്ഞെടുക്കുക
ഒരു നിശ്ചിത സമയത്തേക്ക് നിങ്ങൾ ശരിയായ തുക നിക്ഷേപിക്കുന്നുവെന്ന് ഇത് ഉറപ്പാക്കും.
3. നിങ്ങൾ പ്രതിമാസം നിക്ഷേപിക്കാൻ ആഗ്രഹിക്കുന്ന തുക തീരുമാനിക്കുക
എസ്ഐപി പ്രതിമാസ നിക്ഷേപമായതിനാൽ, പ്രതിമാസം നിക്ഷേപിക്കാൻ കഴിയുന്ന തുക നിങ്ങൾ തിരഞ്ഞെടുക്കണംപരാജയപ്പെടുക. നിങ്ങളുടെ ലക്ഷ്യം അനുസരിച്ച് നിങ്ങൾക്ക് അനുയോജ്യമായ തുക കണക്കാക്കാനും കഴിയുംസിപ്പ് കാൽക്കുലേറ്റർ അല്ലെങ്കിൽ SIP റിട്ടേൺ കാൽക്കുലേറ്റർ.
4. മികച്ച SIP പ്ലാൻ തിരഞ്ഞെടുക്കുക
കൺസൾട്ട് ചെയ്തുകൊണ്ട് ബുദ്ധിപരമായ നിക്ഷേപ തിരഞ്ഞെടുപ്പ് നടത്തുക aസാമ്പത്തിക ഉപദേഷ്ടാവ് അല്ലെങ്കിൽ വിവിധ ഓൺലൈൻ നിക്ഷേപ പ്ലാറ്റ്ഫോമുകൾ വാഗ്ദാനം ചെയ്യുന്ന മികച്ച SIP പ്ലാനുകൾ തിരഞ്ഞെടുക്കുന്നതിലൂടെ.
SIP നിക്ഷേപം എങ്ങനെ വളരുന്നു?
നിങ്ങൾ ഒരു നിശ്ചിത സമയത്തേക്ക് ഒരു നിശ്ചിത തുക പ്രതിമാസം നിക്ഷേപിച്ചാൽ നിങ്ങളുടെ SIP നിക്ഷേപം എങ്ങനെ വളരുമെന്ന് അറിയണോ? ഒരു ഉദാഹരണത്തിലൂടെ ഞങ്ങൾ നിങ്ങളെ വിശദീകരിക്കും.
SIP കാൽക്കുലേറ്റർ അല്ലെങ്കിൽ SIP റിട്ടേൺ കാൽക്കുലേറ്റർ
എസ്ഐപി കാൽക്കുലേറ്ററുകൾ സാധാരണയായി ഒരാൾ നിക്ഷേപിക്കാൻ ആഗ്രഹിക്കുന്ന എസ്ഐപി നിക്ഷേപ തുക (ലക്ഷ്യം), എത്ര വർഷം നിക്ഷേപം ആവശ്യമാണ്, പ്രതീക്ഷിക്കുന്നത് തുടങ്ങിയ ഇൻപുട്ടുകൾ എടുക്കുന്നു.പണപ്പെരുപ്പം നിരക്കുകളും (ഒരാൾ ഇത് കണക്കിലെടുക്കേണ്ടതുണ്ട്!) പ്രതീക്ഷിക്കുന്ന വരുമാനവും. അതിനാൽ, ഒരു ലക്ഷ്യം നേടുന്നതിന് ആവശ്യമായ SIP റിട്ടേണുകൾ ഒരാൾക്ക് കണക്കാക്കാം!
നിങ്ങൾ 10 രൂപ നിക്ഷേപിക്കുകയാണെങ്കിൽ എന്ന് കരുതുക.000 10 വർഷത്തേക്ക്, നിങ്ങളുടെ SIP നിക്ഷേപം എങ്ങനെ വളരുന്നുവെന്ന് കാണുക-
പ്രതിമാസ നിക്ഷേപം: 10,000 രൂപ
നിക്ഷേപ കാലയളവ്: 10 വർഷം
നിക്ഷേപിച്ച ആകെ തുക: 12,00,000 രൂപ
ദീർഘകാല വളർച്ചാ നിരക്ക് (ഏകദേശം): 15%
SIP കാൽക്കുലേറ്റർ അനുസരിച്ച് പ്രതീക്ഷിക്കുന്ന വരുമാനം: 27,86,573 രൂപ
മൊത്ത ലാഭം:
15,86,573 രൂപ(സമ്പൂർണ്ണ റിട്ടേൺ= 132.2%)
നിങ്ങൾ 10 വർഷത്തേക്ക് പ്രതിമാസം 10,000 രൂപ നിക്ഷേപിക്കുകയാണെങ്കിൽ (മൊത്തം INR12,00,000) നിങ്ങൾ സമ്പാദിക്കും27,86,573 രൂപ, അതായത് നിങ്ങൾ ഉണ്ടാക്കുന്ന അറ്റാദായം15,86,573 രൂപ. അത് ഗംഭീരമല്ലേ!
ചുവടെയുള്ള ഞങ്ങളുടെ SIP കാൽക്കുലേറ്റർ ഉപയോഗിച്ച് നിങ്ങൾക്ക് കൂടുതൽ സ്ലൈസിംഗും ഡൈസിംഗും ചെയ്യാൻ കഴിയും
Know Your SIP Returns
മ്യൂച്വൽ ഫണ്ടുകൾക്കായുള്ള SIP നിക്ഷേപം
മ്യൂച്വൽ ഫണ്ടുകളിലെ എസ്ഐപി നിക്ഷേപമാണ് സമ്പാദ്യശീലം വളർത്തിയെടുക്കുന്നതിനുള്ള ഏറ്റവും സൗകര്യപ്രദമായ മാർഗം. മിക്കപ്പോഴും, ഏറ്റവും പുതിയ തലമുറ വരുമാനമുള്ള ആളുകൾ കൂടുതൽ ലാഭിക്കുന്നില്ല. ഒരു സിസ്റ്റമാറ്റിക് ഇൻവെസ്റ്റ്മെന്റ് പ്ലാൻ ഉണ്ടാകാൻ ഒരാൾക്ക് വൻതോതിൽ നിക്ഷേപം ആവശ്യമില്ല, കാരണം പ്രാരംഭ തുക 500 രൂപയിൽ താഴെയാണ്. ചെറുപ്പം മുതലേ, ഒരാൾക്ക് അവരുടെ സമ്പാദ്യം ഒരു നിക്ഷേപമായി മാറ്റുന്നത് ശീലമാക്കാം. SIP, അതുവഴി ഓരോ മാസവും ലാഭിക്കാൻ ഒരു നിശ്ചിത തുക നീക്കിവെക്കുന്നു. അതിനാൽ സ്മാർട് നിക്ഷേപത്തിന്റെ ഏറ്റവും പ്രധാനപ്പെട്ട ഉപകരണങ്ങളിലൊന്നാണ് സിസ്റ്റമാറ്റിക് ഇൻവെസ്റ്റ്മെന്റ് പ്ലാനുകൾ.
നിങ്ങളുടെ സാമ്പത്തിക ലക്ഷ്യങ്ങൾക്കായി തടസ്സങ്ങളില്ലാത്ത രീതിയിൽ തയ്യാറെടുക്കാൻ SIP നിങ്ങളെ സഹായിക്കുന്നു. ഒരു എസ്ഐപി ഉണ്ടായിരിക്കുന്നത് വളരെ സൗകര്യപ്രദമാണ്, കാരണം മ്യൂച്വൽ ഫണ്ടുകൾക്ക് പേപ്പർ വർക്ക് ഒരു തവണ മാത്രമേ ചെയ്യാവൂ, അതിനുശേഷം പ്രതിമാസ തുകകൾ ഡെബിറ്റ് ചെയ്യപ്പെടും.ബാങ്ക് ഇടപെടാതെ നേരിട്ട് അക്കൗണ്ട്. തൽഫലമായി, എസ്ഐപിക്ക് മറ്റ് നിക്ഷേപങ്ങൾക്കും സേവിംഗ്സ് ഓപ്ഷനുകൾക്കും ആവശ്യമായ പരിശ്രമങ്ങൾ ആവശ്യമില്ല.
SIP ഓൺലൈനിൽ എങ്ങനെ നിക്ഷേപിക്കാം?
Fincash.com-ൽ ആജീവനാന്ത സൗജന്യ നിക്ഷേപ അക്കൗണ്ട് തുറക്കുക.
നിങ്ങളുടെ രജിസ്ട്രേഷനും KYC പ്രക്രിയയും പൂർത്തിയാക്കുക
രേഖകൾ അപ്ലോഡ് ചെയ്യുക (പാൻ, ആധാർ മുതലായവ).കൂടാതെ, നിങ്ങൾ നിക്ഷേപിക്കാൻ തയ്യാറാണ്!
മ്യൂച്വൽ ഫണ്ടുകൾ ഉപയോഗിച്ച് നിങ്ങളുടെ ലക്ഷ്യം ആസൂത്രണം ചെയ്യുക, അവയിലെത്താൻ SIP-കൾ ഉപയോഗിക്കുക!
ഇവിടെ നൽകിയിരിക്കുന്ന വിവരങ്ങൾ കൃത്യമാണെന്ന് ഉറപ്പാക്കാൻ എല്ലാ ശ്രമങ്ങളും നടത്തിയിട്ടുണ്ട്. എന്നിരുന്നാലും, ഡാറ്റയുടെ കൃത്യത സംബന്ധിച്ച് യാതൊരു ഉറപ്പും നൽകുന്നില്ല. എന്തെങ്കിലും നിക്ഷേപം നടത്തുന്നതിന് മുമ്പ് സ്കീം വിവര രേഖ ഉപയോഗിച്ച് പരിശോധിക്കുക.
You Might Also Like







AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved
Right answer