
 +91-22-48913909
തുടക്കക്കാർക്കുള്ള സാമ്പത്തിക ആസൂത്രണത്തിന്റെ മികച്ച 6 വഴികൾ
സാമ്പത്തിക ആസൂത്രണം ഇത് കാലഘട്ടത്തിന്റെ ആവശ്യമാണ്, പ്രത്യേകിച്ചും നിങ്ങൾ ഒരു സ്വതന്ത്ര വ്യക്തിയായി ആരംഭിക്കുമ്പോൾ. സ്വാതന്ത്ര്യം എന്ന തോന്നൽ അതിയാഥാർത്ഥ്യമാണ്, നിങ്ങൾ ഒരു പാർട്ടി നടത്തുമ്പോൾ നിങ്ങളിൽ നിന്ന് ഏറ്റവും മികച്ചത് എടുത്തേക്കാം. മാസത്തിന്റെ മധ്യത്തിനു ശേഷം, ബാക്കിയുള്ള മാസങ്ങളിൽ അതിജീവിക്കാൻ നിങ്ങൾക്ക് പണമൊന്നും ശേഷിക്കുന്നില്ല.
എന്തുകൊണ്ടാണ് ഇത് സംഭവിച്ചത്? ശരി, നിങ്ങളുടെ ചെലവ് കഴിവ് നിങ്ങൾ കവിഞ്ഞിരിക്കാം. അപ്പോൾ നിങ്ങൾ ഇത് എങ്ങനെ കൈകാര്യം ചെയ്യും?
സാമ്പത്തിക ആസൂത്രണമാണ് ഏറ്റവും നല്ല മാർഗം. ഇത് നിങ്ങളുടെ ചെലവുകൾ സന്തുലിതമാക്കാൻ സഹായിക്കുക മാത്രമല്ല, അടിയന്തര ഘട്ടത്തിൽ മതിയായ പണം ഉറപ്പാക്കുകയും ചെയ്യും.
ഒരു സാമ്പത്തിക പദ്ധതി തയ്യാറാക്കുന്നതിനുള്ള മികച്ച വഴികൾ
1. നിങ്ങളുടെ ചെലവുകൾ മനസ്സിലാക്കുക
നിങ്ങളുടേത് മനസ്സിലാക്കേണ്ടത് പ്രധാനമാണ്വരുമാനം നിങ്ങൾ ചെലവഴിക്കുന്നതിനുമുമ്പ്. നിങ്ങളുടെ ചെലവുകളുടെ ട്രാക്ക് സൂക്ഷിക്കുന്നത് നിങ്ങളുടെ ചെലവ് ശേഷിയെക്കുറിച്ച് നന്നായി മനസ്സിലാക്കാൻ സഹായിക്കും. ഉദാഹരണത്തിന്, നിങ്ങളുടെ വരുമാനം Rs. 20,000 ഒരു മാസം, നിങ്ങളുടെ ചെലവ് Rs. പ്രതിമാസം 22,000, നിങ്ങൾ കടത്തിന്റെ വലയത്തിൽ വീഴുകയാണ്. ഇത് ഒഴിവാക്കാൻ, നിങ്ങൾ ചെലവഴിക്കുന്ന അധിക 2K തിരിച്ചറിയുകയും അത് ചുരുക്കുകയും ചെയ്യേണ്ടത് പ്രധാനമാണ്.
അപ്പോൾ നിങ്ങൾക്ക് പ്രധാനപ്പെട്ടതും അല്ലാത്തതും തീരുമാനിക്കാം. ഇത് നിങ്ങളുടെ സാമ്പത്തികം മികച്ച രീതിയിൽ ആസൂത്രണം ചെയ്യാൻ സഹായിക്കുകയും നിങ്ങളെ സഹായിക്കുകയും ചെയ്യുംപണം ലാഭിക്കുക.
2. ഒരു ബജറ്റ് സജ്ജമാക്കുക
ഒരു ബഡ്ജറ്റ് സജ്ജീകരിക്കുന്നത് മികച്ചത് സൃഷ്ടിക്കുന്നതിനുള്ള ഏറ്റവും പ്രധാനപ്പെട്ട ഘട്ടമാണ്സാമ്പത്തിക പദ്ധതി. നിങ്ങളുടെ വരുമാനവും ചെലവും മനസ്സിലാക്കാൻ ഇത് നിങ്ങളെ അനുവദിക്കുന്നു. മികച്ച ചെലവ് തീരുമാനങ്ങൾ എടുക്കാനും മികച്ച ചെലവ് നിയന്ത്രിക്കാനും ഇത് നിങ്ങളെ സഹായിക്കും.
നമുക്ക് കേൾക്കാം - ജോൺ. സി. മാക്സ്വെൽ പറയുന്നു- എല്ലാവരും മെലിഞ്ഞിരിക്കാൻ ആഗ്രഹിക്കുന്നു, പക്ഷേ ആരും ഡയറ്റ് ചെയ്യാൻ ആഗ്രഹിക്കുന്നില്ല. എല്ലാവരും ദീർഘകാലം ജീവിക്കാൻ ആഗ്രഹിക്കുന്നു, എന്നാൽ കുറച്ച് പേർ വ്യായാമം ചെയ്യും. എല്ലാവർക്കും പണം വേണം, എന്നിട്ടും അപൂർവ്വമായി ആരെങ്കിലും അവരുടെ ചെലവ് നിയന്ത്രിക്കുകയോ ബജറ്റ് ചെയ്യുകയോ ചെയ്യും.
ഒരു ബജറ്റ് സജ്ജീകരിക്കുന്നത് ലക്ഷ്യങ്ങൾ സജ്ജീകരിക്കാനും അതിനനുസരിച്ച് ആ ലക്ഷ്യങ്ങൾ നേടാനും നിങ്ങളെ സഹായിക്കും.
3. വ്യക്തിഗത ലക്ഷ്യങ്ങൾ സജ്ജമാക്കുക
ഒരു ലക്ഷ്യം സജ്ജീകരിക്കുന്നത്, നിശ്ചിത കാലയളവിൽ നിങ്ങൾ എവിടെ എത്തണമെന്ന് മനസ്സിലാക്കാൻ സഹായിക്കും. നിങ്ങളുടെ പക്കൽ ലഭ്യമായ വിഭവങ്ങളും സാമ്പത്തികവും മികച്ച രീതിയിൽ ഉപയോഗിക്കാൻ ഇത് നിങ്ങളെ പ്രോത്സാഹിപ്പിക്കും.
നിങ്ങളുടെ വ്യക്തിപരമായ ലക്ഷ്യങ്ങൾ ബൈക്ക് വാങ്ങൽ, യാത്ര, വീട് വാങ്ങൽ തുടങ്ങി എന്തും ആകാം.
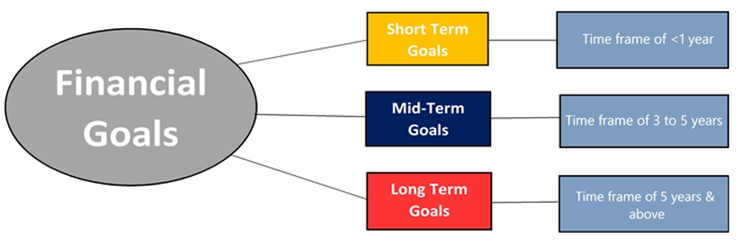
അതിനാൽ ആദ്യം കാര്യങ്ങൾ ആദ്യം, നിങ്ങൾ സാമ്പത്തിക ആസൂത്രണം ആരംഭിക്കുന്നതിന് മുമ്പ് നിങ്ങളുടെ ലക്ഷ്യങ്ങൾ മനസിലാക്കുകയും തിരിച്ചറിയുകയും ചെയ്യുക. നിങ്ങളുടെ ലക്ഷ്യങ്ങളെ ഹ്രസ്വകാല, ഇടത്തരം, ദീർഘകാല എന്നിങ്ങനെ വിഭജിക്കുക എന്നതാണ് ഏറ്റവും നല്ല മാർഗം. ഒരു വർഷത്തിനുള്ളിൽ ഒരു ബൈക്ക് വാങ്ങുക എന്നത് ഒരു ഹ്രസ്വകാല ലക്ഷ്യമായിരിക്കാം, ഒരു വീട് വാങ്ങുക എന്നത് ദീർഘകാല ലക്ഷ്യമാണ്.
സൂസെ ഒർമാൻ, ശരിയായി ഒരിക്കൽ പറഞ്ഞു, "നിങ്ങൾ ഇല്ലാതാക്കാൻ ആഗ്രഹിക്കുന്ന എല്ലാ സാമ്പത്തിക ആശങ്കകളും നിങ്ങൾ നേടിയെടുക്കാൻ ആഗ്രഹിക്കുന്ന സാമ്പത്തിക സ്വപ്നങ്ങളും ഇന്ന് നിങ്ങളുടെ ലക്ഷ്യത്തിലേക്കുള്ള പാതയിൽ നിങ്ങളെ എത്തിക്കുന്ന ചെറിയ ചുവടുകളിൽ നിന്നാണ് വരുന്നത്."
ആവശ്യമായ കണക്കാക്കിയ സമയത്തെ അടിസ്ഥാനമാക്കി ലക്ഷ്യങ്ങൾ സജ്ജീകരിക്കുന്നത് നിങ്ങളുടെ വരുമാനം മികച്ച രീതിയിൽ ആസൂത്രണം ചെയ്യാൻ നിങ്ങളെ സഹായിക്കും.
Talk to our investment specialist
4. പണം ലാഭിക്കുക
പണം ലാഭിക്കുന്നതിൽ ഒരു പൈസ ലാഭിക്കുന്നത് ഉൾപ്പെടുന്നു! ആ രൂപ ലാഭിക്കാൻ ഒരു കാൻ സോഡ വാങ്ങുന്നത് ഉപേക്ഷിക്കാം. 20. നിങ്ങൾ ചെലവഴിക്കുന്ന തുകയുടെ ട്രാക്ക് സൂക്ഷിക്കേണ്ടത് പ്രധാനമാണ്, അതുവഴി നിങ്ങൾക്ക് ലാഭിക്കാൻ ഒരു പ്ലാൻ ഉണ്ടാക്കാം. 'അവോക്കാഡോ ടോസ്റ്റ്' എന്ന് വിളിക്കപ്പെടുന്ന ഒരു അറിയപ്പെടുന്ന ട്രെൻഡിംഗ് ആശയമുണ്ട്, ഇത് ചെറിയ കാര്യങ്ങളിൽ ലാഭിക്കുന്നത് ഒരു വീട് വാങ്ങാൻ നിങ്ങളെ എങ്ങനെ സഹായിക്കുമെന്ന് കാണിക്കുന്നു.
ഇത്തരമൊരു ട്രെൻഡി ഭക്ഷണം സാമ്പത്തിക തന്ത്രത്തിന്റെ പ്രാധാന്യം വിളിച്ചോതുന്നത് ഇതാദ്യമല്ല. വിലകൂടിയ കാപ്പിയും മറ്റ് പല കാര്യങ്ങളും ഉപയോഗിച്ച് സഹസ്രാബ്ദങ്ങൾ ചെലവഴിക്കുന്ന ശീലങ്ങൾ സാമ്പത്തിക ആസൂത്രകരുടെ ശ്രദ്ധ പിടിച്ചുപറ്റി.
നിങ്ങൾ ശരിയായ സാമ്പത്തിക ആസൂത്രണം സ്വീകരിക്കുകയാണെങ്കിൽ നിങ്ങൾക്ക് ടൺ കണക്കിന് പണം ലാഭിക്കാം. നിങ്ങൾക്ക് സമ്പാദ്യം ആരംഭിക്കാൻ കഴിയുന്ന നിരവധി മാർഗങ്ങളിൽ ഒന്ന് ബജറ്റ് സൃഷ്ടിക്കുക എന്നതാണ്. എല്ലാ മാസവും ആ നിയുക്ത തുക ലാഭിക്കാൻ ഇത് നിങ്ങളെ പ്രേരിപ്പിക്കും.
ജോൺ പൂൾ പറയുന്നതുപോലെ- നിങ്ങൾ ആദ്യം ലാഭിക്കാനും പിന്നീട് ചെലവഴിക്കാനും പഠിക്കണം.
അതുപോലെ, പണം ലാഭിക്കുക മാത്രമല്ല അത് വളരാൻ സഹായിക്കുകയും ചെയ്യുന്നത് പ്രധാനമാണ്. നിങ്ങൾ ഒരു കരിയറിൽ ആരംഭിക്കുന്നതിനാൽ നിങ്ങൾക്ക് ആരംഭിക്കാംനിക്ഷേപിക്കുന്നു. ഒരു നിശ്ചിത കാലയളവിൽ കൂടുതൽ നേട്ടമുണ്ടാക്കാൻ നിക്ഷേപം നിങ്ങളെ സഹായിക്കുന്നു. ആരംഭിക്കുന്നതിന്, നിങ്ങൾക്ക് റിസ്ക് കുറഞ്ഞ ഓപ്ഷനുകൾ തിരഞ്ഞെടുക്കാം.
നിങ്ങൾക്ക് തിരഞ്ഞെടുക്കാവുന്ന കുറഞ്ഞ അപകടസാധ്യതയുള്ള 4 ഓപ്ഷനുകൾ ഇതാ:
എ. സ്ഥിര നിക്ഷേപങ്ങൾ (FD)
ഇന്ത്യയിൽ പണം ലാഭിക്കുന്നതിനുള്ള ജനപ്രിയവും സുരക്ഷിതവുമായ ഓപ്ഷനുകളിലൊന്നായി ഇത് കണക്കാക്കപ്പെടുന്നു. ഒറ്റയടിക്ക് ഒരു തുക ലാഭിക്കണം. നിങ്ങളുടെ പതിവ് പലിശയേക്കാൾ ഉയർന്ന പലിശ അവർ വാഗ്ദാനം ചെയ്യുന്നുസേവിംഗ്സ് അക്കൗണ്ട്.
ബി. പബ്ലിക് പ്രൊവിഡന്റ് ഫണ്ട് (പിപിഎഫ്)
സർക്കാർ നിക്ഷേപ പദ്ധതിയായതിനാൽ സുരക്ഷിതമായ മറ്റൊരു നിക്ഷേപ ഓപ്ഷനാണിത്. ഇതിന് 15 വർഷത്തെ ലോക്ക്-ഇൻ കാലയളവ് ഉണ്ട്. സ്കീമിലെ നിങ്ങളുടെ നിക്ഷേപത്തിന് സർക്കാർ ഗ്യാരണ്ടി നൽകുന്നതിനാൽ ഇത് രാജ്യത്തെ ഒരു ജനപ്രിയ പദ്ധതിയാണ്.
കൂടുതൽ എന്താണ്? വെറും 100 രൂപയ്ക്ക് നിങ്ങൾക്ക് അവരുമായി ഒരു അക്കൗണ്ട് തുറക്കാം. 100, പണം, ചെക്ക് എന്നിവയിലൂടെ പണം നിക്ഷേപിക്കാം.തീയതി അല്ലെങ്കിൽ ഓൺലൈൻ കൈമാറ്റം പോലും. ഓരോ വർഷവും 500 രൂപയെങ്കിലും നിക്ഷേപിക്കണം.
സി. ദേശീയ പെൻഷൻ പദ്ധതി (NPS)
ഫിക്സഡ് ഡിപ്പോസിറ്റുകൾ പോലെയുള്ള വിവിധ നിക്ഷേപ ഓപ്ഷനുകളുടെ സംയോജനമാണ് ഈ സ്കീം.ലിക്വിഡ് ഫണ്ടുകൾ ഒപ്പം കോർപ്പറേറ്റുംബോണ്ടുകൾ. പോസ്റ്റ്-ഇനി സംരക്ഷിക്കാൻ ആളുകളെ പ്രോത്സാഹിപ്പിക്കാനാണ് ഇത് ആരംഭിച്ചത്.വിരമിക്കൽ ജീവിതം. ഒരു വ്യക്തിക്ക് അവരുടെ പ്രവർത്തന വർഷങ്ങളിൽ എല്ലാ മാസവും ഒരു പ്രത്യേക തുക നിക്ഷേപിക്കാം. നിക്ഷേപം സുരക്ഷിതമായ ഒരു ഓപ്ഷനാക്കി മാറ്റുന്ന സർക്കാരിന്റെ പിന്തുണയും ഇതിനുണ്ട്.
D. നാഷണൽ സേവിംഗ്സ് സർട്ടിഫിക്കറ്റ് (NSC)
സർക്കാരിന്റെ പിന്തുണയുള്ള മറ്റൊരു സുരക്ഷിത നിക്ഷേപ ഓപ്ഷനാണിത്. ഇത് പ്രധാനമായും ചെറുകിട മുതൽ ഇടത്തരം വരുമാനമുള്ള നിക്ഷേപകർക്കാണ്. നിക്ഷേപകരെ നികുതി ലാഭിക്കാൻ സഹായിക്കുമ്പോൾ നിക്ഷേപം നടത്താൻ പ്രോത്സാഹിപ്പിക്കുന്ന ഒരു സേവിംഗ്സ് ബോണ്ടാണിത്. നിങ്ങൾക്ക് 100 രൂപ പോലുള്ള തുക ഉപയോഗിച്ച് നിക്ഷേപം ആരംഭിച്ച് സാധ്യമാകുമ്പോൾ വർദ്ധിപ്പിക്കാം.
നുറുങ്ങ്- അൽപ്പം റിസ്ക് എടുത്ത് ഉയർന്ന വരുമാനം നേടാൻ നിങ്ങൾ ആഗ്രഹിക്കുന്നുവെങ്കിൽഇക്വിറ്റി മ്യൂച്വൽ ഫണ്ടുകൾ പോകാനുള്ള മികച്ച ഓപ്ഷനുകളിൽ ഒന്നാണ്. നിങ്ങൾക്ക് ഒരു സിസ്റ്റമാറ്റിക് തിരഞ്ഞെടുക്കാംനിക്ഷേപ പദ്ധതി (എസ്.ഐ.പി) മോഡ്, ഇവിടെ നിങ്ങൾക്ക് 1000 രൂപ മുതൽ നിക്ഷേപം ആരംഭിക്കാം. ഒരു നിശ്ചിത കാലയളവിലേക്ക് എല്ലാ മാസവും 500. SIP നിങ്ങൾക്ക് രൂപയുടെ ചെലവ് ശരാശരിയുടെ പ്രധാന നേട്ടം നൽകുന്നുസംയുക്തത്തിന്റെ ശക്തി. ഇത് നിങ്ങളുടെ നിക്ഷേപത്തിന്റെ ദീർഘകാല വളർച്ചയെ സഹായിക്കുന്നു.
നിക്ഷേപിക്കുന്നതിന് മികച്ച പ്രകടനം കാഴ്ചവെക്കുന്ന ചില SIP പ്ലാനുകൾ ഇതാ-
Fund NAV Net Assets (Cr) Min SIP Investment 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 5 YR (%) 2025 (%) DSP US Flexible Equity Fund Growth ₹87.4599
↓ -1.33 ₹1,280 500 -8.5 -7.1 19 24.1 15.7 33.8 Franklin Asian Equity Fund Growth ₹41.0792
↓ -0.39 ₹981 500 -10.4 -4.7 18 18.6 5.7 23.7 Aditya Birla Sun Life Small Cap Fund Growth ₹99.1115
↓ -0.56 ₹6,120 1,000 -1.5 11.5 13.4 13.2 12.3 -3.7 Invesco India Growth Opportunities Fund Growth ₹114.82
↓ -1.08 ₹12,178 100 3.7 16.6 11.8 21 16.6 4.7 DSP Natural Resources and New Energy Fund Growth ₹107.059
↓ -0.03 ₹2,528 500 -1.4 -3.9 9.4 17.4 14.8 17.5 Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 17 Nov 26 Research Highlights & Commentary of 5 Funds showcased
Commentary DSP US Flexible Equity Fund Franklin Asian Equity Fund Aditya Birla Sun Life Small Cap Fund Invesco India Growth Opportunities Fund DSP Natural Resources and New Energy Fund Point 1 Bottom quartile AUM (₹1,280 Cr). Bottom quartile AUM (₹981 Cr). Upper mid AUM (₹6,120 Cr). Highest AUM (₹12,178 Cr). Lower mid AUM (₹2,528 Cr). Point 2 Established history (14+ yrs). Established history (18+ yrs). Oldest track record among peers (19 yrs). Established history (19+ yrs). Established history (18+ yrs). Point 3 Top rated. Rating: 5★ (upper mid). Rating: 5★ (lower mid). Rating: 5★ (bottom quartile). Rating: 5★ (bottom quartile). Point 4 Risk profile: High. Risk profile: High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: High. Point 5 5Y return: 15.73% (upper mid). 5Y return: 5.68% (bottom quartile). 5Y return: 12.25% (bottom quartile). 5Y return: 16.61% (top quartile). 5Y return: 14.76% (lower mid). Point 6 3Y return: 24.06% (top quartile). 3Y return: 18.55% (lower mid). 3Y return: 13.19% (bottom quartile). 3Y return: 20.96% (upper mid). 3Y return: 17.41% (bottom quartile). Point 7 1Y return: 18.98% (top quartile). 1Y return: 18.01% (upper mid). 1Y return: 13.36% (lower mid). 1Y return: 11.80% (bottom quartile). 1Y return: 9.45% (bottom quartile). Point 8 Alpha: -4.45 (bottom quartile). Alpha: 0.00 (upper mid). Alpha: 0.00 (lower mid). Alpha: 7.80 (top quartile). Alpha: 0.00 (bottom quartile). Point 9 Sharpe: 1.20 (top quartile). Sharpe: 1.04 (upper mid). Sharpe: 0.62 (lower mid). Sharpe: 0.14 (bottom quartile). Sharpe: 0.50 (bottom quartile). Point 10 Information ratio: -0.08 (bottom quartile). Information ratio: 0.00 (upper mid). Information ratio: 0.00 (lower mid). Information ratio: 1.34 (top quartile). Information ratio: 0.00 (bottom quartile). DSP US Flexible Equity Fund
Franklin Asian Equity Fund
Aditya Birla Sun Life Small Cap Fund
Invesco India Growth Opportunities Fund
DSP Natural Resources and New Energy Fund
5. ഒരു എമർജൻസി ഫണ്ട് ഉണ്ടാക്കുക
നിങ്ങളുടെ വരുമാനത്തിൽ നിന്ന് ഒരു പ്രത്യേക തുക അടിയന്തര ആവശ്യങ്ങൾക്കായി മാറ്റിവെക്കുന്നത് അഭൂതപൂർവമായ എന്തെങ്കിലും വരുമ്പോൾ വലിയ സഹായമായിരിക്കും. നിങ്ങൾക്ക് നിങ്ങളുടെ പണം ഒരു എമർജൻസി ഫണ്ടായി നിക്ഷേപിക്കാം, എന്നാൽ അടിയന്തര ഘട്ടത്തിൽ നിങ്ങൾക്ക് അത് പിൻവലിക്കാൻ കഴിയണം.
ഒരു എമർജൻസി ഫണ്ട് സൃഷ്ടിക്കുന്നതിനുള്ള 3 ഘട്ടങ്ങൾ ഇതാ:
- തുക തീരുമാനിക്കുക. ഉദാഹരണത്തിന്, നിങ്ങൾക്ക് Rs. അടിയന്തര ഫണ്ടായി 2 ലക്ഷം
- ഒരു പ്രത്യേകം സൃഷ്ടിക്കുകബാങ്ക് പണം ലാഭിക്കാൻ അക്കൗണ്ട്
- ഓരോ മാസവും നിങ്ങൾ നിക്ഷേപിക്കാൻ ആഗ്രഹിക്കുന്ന തുക തീരുമാനിച്ച് നിക്ഷേപിക്കുക
ഒരു എമർജൻസി ഫണ്ട് സൃഷ്ടിക്കുന്നതിനുള്ള മറ്റൊരു മികച്ച മാർഗം ലിക്വിഡിൽ നിക്ഷേപിക്കുക എന്നതാണ്മ്യൂച്വൽ ഫണ്ടുകൾ. സേവിംഗ്സ് ബാങ്ക് അക്കൗണ്ടുകളിൽ നിക്ഷേപിക്കുന്നതിനേക്കാൾ മികച്ച ഓപ്ഷനാണിത്. അതിനുള്ള ചില കാരണങ്ങൾ ഇതാ:
- ലിക്വിഡ് മ്യൂച്വൽ ഫണ്ടുകൾക്ക് ലോക്ക്-ഇൻ കാലയളവ് ഇല്ല
- പ്രവേശനമോ എക്സിറ്റ് ലോഡോ ഇല്ല
- തൽക്ഷണംമോചനം
- ബാങ്ക് സേവിംഗ്സ് അക്കൗണ്ടിനേക്കാൾ ഉയർന്ന പലിശ
- കുറഞ്ഞ അപകടസാധ്യത
നിക്ഷേപിക്കാൻ ഏറ്റവും മികച്ച പ്രകടനം നടത്തുന്ന ലിക്വിഡ് ഫണ്ടുകളിൽ ചിലത് ഇതാ-
Fund NAV Net Assets (Cr) 1 MO (%) 3 MO (%) 6 MO (%) 1 YR (%) 2025 (%) Debt Yield (YTM) Mod. Duration Eff. Maturity PGIM India Insta Cash Fund Growth ₹369.951
↑ 0.06 ₹1,438 0.6 1.5 3.3 6.5 6.5 6.15% 1M 10D 1M 10D Indiabulls Liquid Fund Growth ₹2,748.19
↑ 0.53 ₹301 0.6 1.6 3.3 6.5 6.6 6.4% 1M 18D 1M 18D JM Liquid Fund Growth ₹77.4219
↑ 0.01 ₹1,701 0.6 1.5 3.2 6.3 6.4 6.12% 1M 8D 1M 11D Axis Liquid Fund Growth ₹3,165.81
↑ 0.49 ₹53,470 0.5 1.5 3.3 6.5 6.6 6.37% 1M 19D 1M 19D Invesco India Liquid Fund Growth ₹3,905.96
↑ 0.74 ₹22,395 0.6 1.5 3.3 6.5 6.5 6.35% 1M 17D 1M 17D Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 18 Nov 26 Research Highlights & Commentary of 5 Funds showcased
Commentary PGIM India Insta Cash Fund Indiabulls Liquid Fund JM Liquid Fund Axis Liquid Fund Invesco India Liquid Fund Point 1 Bottom quartile AUM (₹1,438 Cr). Bottom quartile AUM (₹301 Cr). Lower mid AUM (₹1,701 Cr). Highest AUM (₹53,470 Cr). Upper mid AUM (₹22,395 Cr). Point 2 Established history (19+ yrs). Established history (15+ yrs). Oldest track record among peers (28 yrs). Established history (17+ yrs). Established history (20+ yrs). Point 3 Top rated. Rating: 5★ (upper mid). Rating: 5★ (lower mid). Rating: 4★ (bottom quartile). Rating: 4★ (bottom quartile). Point 4 Risk profile: Low. Risk profile: Low. Risk profile: Low. Risk profile: Low. Risk profile: Low. Point 5 1Y return: 6.47% (lower mid). 1Y return: 6.47% (bottom quartile). 1Y return: 6.35% (bottom quartile). 1Y return: 6.52% (top quartile). 1Y return: 6.48% (upper mid). Point 6 1M return: 0.56% (upper mid). 1M return: 0.56% (top quartile). 1M return: 0.55% (bottom quartile). 1M return: 0.55% (bottom quartile). 1M return: 0.55% (lower mid). Point 7 Sharpe: 3.02 (bottom quartile). Sharpe: 3.19 (top quartile). Sharpe: 2.66 (bottom quartile). Sharpe: 3.18 (upper mid). Sharpe: 3.08 (lower mid). Point 8 Information ratio: 1.28 (upper mid). Information ratio: 1.47 (top quartile). Information ratio: 0.33 (lower mid). Information ratio: 0.00 (bottom quartile). Information ratio: 0.00 (bottom quartile). Point 9 Yield to maturity (debt): 6.15% (bottom quartile). Yield to maturity (debt): 6.40% (top quartile). Yield to maturity (debt): 6.12% (bottom quartile). Yield to maturity (debt): 6.37% (upper mid). Yield to maturity (debt): 6.35% (lower mid). Point 10 Modified duration: 0.11 yrs (upper mid). Modified duration: 0.13 yrs (bottom quartile). Modified duration: 0.11 yrs (top quartile). Modified duration: 0.14 yrs (bottom quartile). Modified duration: 0.13 yrs (lower mid). PGIM India Insta Cash Fund
Indiabulls Liquid Fund
JM Liquid Fund
Axis Liquid Fund
Invesco India Liquid Fund
6. കടങ്ങൾ ഒഴിവാക്കുക
ആളുകൾ ഏറ്റവും സാധാരണമായ വഴികളിൽ ഒന്നാണ് കടങ്ങൾപാപ്പരത്തം. അവർ സമ്പാദിക്കുന്നതിനേക്കാൾ കൂടുതൽ ചെലവഴിക്കുകയും കടങ്ങൾ, വായ്പകൾ അല്ലെങ്കിൽ അമിതമായി ഉപയോഗിക്കുകയും ചെയ്യുന്നുക്രെഡിറ്റ് കാർഡുകൾ. അടക്കാത്ത കടങ്ങൾ ആരുടെയും സാമ്പത്തിക നിലയ്ക്ക് മാരകമായേക്കാം. അതിനാൽ, കടങ്ങൾ ഒഴിവാക്കുക.
കടങ്ങൾ ഒഴിവാക്കാനുള്ള 5 വഴികൾ ഇതാ:
- നിങ്ങൾ സമ്പാദിക്കുന്നതിനേക്കാൾ കൂടുതൽ ചെലവഴിക്കരുത്
- ആവേശത്തോടെയുള്ള ചെലവുകൾ ഒഴിവാക്കുക
- അത്യാവശ്യമല്ലാതെ ക്രെഡിറ്റ് കാർഡ് ഉപയോഗിക്കുന്നത് ഒഴിവാക്കുക
- വാങ്ങലുകൾ നടത്തുന്നതിന് മുമ്പ് വിലകൾ താരതമ്യം ചെയ്യുക
- സാധ്യമാകുമ്പോഴെല്ലാം പണമായി അടയ്ക്കുക
ഉപസംഹാരം
സമ്പത്ത് വർദ്ധിപ്പിക്കുന്നതിനുള്ള ആദ്യപടിയാണ് സാമ്പത്തിക ആസൂത്രണം. അതിനാൽ, ഞങ്ങളുടെ കരിയർ ആരംഭിക്കുന്നത് നിങ്ങളുടെ 20-കളിൽ ആണെങ്കിൽ, എവിടെയെങ്കിലും കുതിക്കുന്നതിന് മുമ്പ് നിങ്ങളുടെ സാമ്പത്തികം നന്നായി ആസൂത്രണം ചെയ്തിട്ടുണ്ടെന്ന് ഉറപ്പാക്കുക.
ഇവിടെ നൽകിയിരിക്കുന്ന വിവരങ്ങൾ കൃത്യമാണെന്ന് ഉറപ്പാക്കാൻ എല്ലാ ശ്രമങ്ങളും നടത്തിയിട്ടുണ്ട്. എന്നിരുന്നാലും, ഡാറ്റയുടെ കൃത്യത സംബന്ധിച്ച് യാതൊരു ഉറപ്പും നൽകുന്നില്ല. എന്തെങ്കിലും നിക്ഷേപം നടത്തുന്നതിന് മുമ്പ് സ്കീം വിവര രേഖ ഉപയോഗിച്ച് പരിശോധിക്കുക.
You Might Also Like



AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved