
 +91-22-48913909
डायनॅमिक बाँड फंड: तपशीलवार विहंगावलोकन
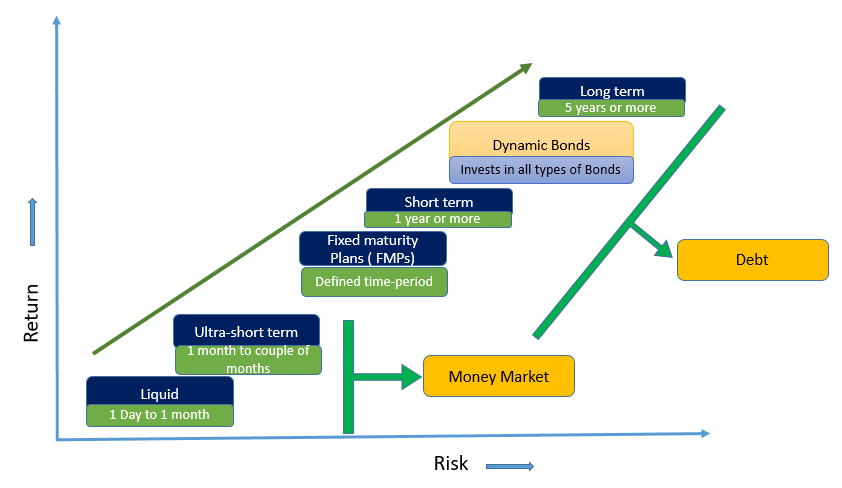
डायनॅमिक बाँड फंड हा मध्यम किंवा दीर्घकालीन गुंतवणुकीचा पर्याय मानला जाऊ शकतो. ही म्युच्युअल फंड योजना त्याच्या निधीची गुंतवणूक वेगवेगळ्या ठिकाणी करतेबंध वेगवेगळ्या परिपक्वता सह. नावाप्रमाणेच, डायनॅमिक बाँड फंड त्याच्या मॅच्युरिटी प्रोफाइलच्या संदर्भात डायनॅमिक स्वरूपाचा असतो.अंतर्निहित मालमत्ता, सोप्या भाषेत, याचा अर्थ असा आहे की निधी व्यवस्थापक वेगवेगळ्या मॅच्युरिटीचे पेपर घेऊ शकतो. व्याजदरावर अवलंबून पोर्टफोलिओची रचना बदलते. फंड कॉर्पोरेट कर्ज, ठेवींचे प्रमाणपत्र आणि अगदी सरकारी कर्जामध्ये गुंतवणूक करतो. तर, डायनॅमिक बॉण्ड फंडाचा अर्थ, 2022 मधील सर्वोत्कृष्ट डायनॅमिक बाँड फंड, डायनॅमिक बाँड फंड्समध्ये गुंतवणूक कशी करावी, डायनॅमिक बॉण्ड फंडांमध्ये म्युच्युअल फंड गुंतवणूक, याचा समावेश असलेल्या डायनॅमिक बाँड फंडांच्या विविध पैलूंची सखोल माहिती घेऊ या. आणि असेच.
Talk to our investment specialist
डायनॅमिक बाँड फंडाचा अर्थ
मागील परिच्छेदात चर्चा केल्याप्रमाणे, डायनॅमिक बाँड फंड ही एक म्युच्युअल फंड योजना आहे जी त्याचे फंड निश्चितउत्पन्न वेगवेगळ्या परिपक्वता कालावधींचा समावेश असलेले सिक्युरिटीज. ही डेट म्युच्युअल फंडाची एक श्रेणी आहे. येथे, फंड व्यवस्थापक व्याजदर परिस्थिती आणि भविष्यातील व्याजदराच्या हालचालींबद्दलच्या त्यांच्या समजुतीनुसार कोणत्या फंडात गुंतवणूक करायची आहे हे ठरवतो. या निर्णयाच्या आधारे, ते डेट इन्स्ट्रुमेंट्सच्या विविध मॅच्युरिटी कालावधीमध्ये फंडांमध्ये गुंतवणूक करतात. ही म्युच्युअल फंड योजना अशा व्यक्तींसाठी योग्य आहे ज्यांना व्याजदराच्या परिस्थितीबद्दल गोंधळ वाटतो. अशा व्यक्ती डायनॅमिक बॉण्ड फंडांद्वारे पैसे कमवण्यासाठी फंड व्यवस्थापकांच्या दृष्टिकोनावर अवलंबून राहू शकतात.
गुंतवणूक रोखे: इन्कम फंड वि डायनॅमिक बाँड फंड
इन्कम फंड ही एक म्युच्युअल फंड योजना आहे ज्याचे मुख्य लक्ष मासिक किंवा त्रैमासिक स्थिर उत्पन्न मिळवणे आहे.आधार लक्ष केंद्रित करण्याऐवजीभांडवल प्रशंसा असे फंड गोळा केलेले पैसे सरकारी रोखे, कॉर्पोरेट बाँड्स आणि इतरांमध्ये गुंतवतातनिश्चित उत्पन्न साधने इन्कम फंड म्हणून ओळखली जातात. इन्कम फंडाची निवड करणाऱ्या गुंतवणूकदारांनी उच्च पातळीची जोखीम घेण्यास तयार असले पाहिजे आणि दीर्घकालीन गुंतवणुकीचा दृष्टीकोन ठेवला पाहिजे. या प्रकारच्या फंडांमध्ये, फंड मॅनेजर त्यांच्या नमूद उद्दिष्टाच्या आधारे दीर्घकालीन निश्चित उत्पन्न रोख्यांमध्ये गुंतवणूक करू शकतो.
डायनॅमिक बाँड फंड, याउलट, सक्रियपणे व्यवस्थापित म्युच्युअल फंड योजना आहेत ज्यांचा पोर्टफोलिओ फंड व्यवस्थापकाच्या व्याजदरांबद्दलच्या समजुतीवर आधारित स्थिर स्तरावर बदलतो. हे फंड निश्चित उत्पन्न सिक्युरिटीजच्या सर्व वर्गांमध्ये त्यांचे कॉर्पस गुंतवतात. पोर्टफोलिओचा भाग असलेल्या अंतर्निहित सिक्युरिटीजचे मॅच्युरिटी प्रोफाइल देखील वेगळे आहेत. इन्कम फंड जमा धोरणाचे पालन करून तसेच व्याजदराच्या हालचालींमधून भांडवली नफा मिळवून परतावा निर्माण करतात. याउलट, डायनॅमिक बाँड फंड व्याजदराच्या हालचालींवर आधारित वेगवेगळ्या मॅच्युरिटीच्या बाँड्समध्ये धोरणात्मक आणि नियोजित बदलांचे अनुसरण करून परतावा निर्माण करतात.
म्युच्युअल फंड इंडिया: सर्वोत्तम डायनॅमिक बाँड फंड
गुंतवणूक करण्यासाठी काही सर्वोत्कृष्ट डायनॅमिक बाँड फंड योजना खाली सूचीबद्ध केल्या आहेत.
शीर्ष आणि सर्वोत्तम डायनॅमिक बाँड फंड
Fund NAV Net Assets (Cr) 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 2025 (%) Debt Yield (YTM) Mod. Duration Eff. Maturity ICICI Prudential Long Term Plan Growth ₹39.1454
↓ -0.01 ₹12,776 -0.4 3 3.9 6.5 7.2 8.5% 6Y 14D 14Y UTI Dynamic Bond Fund Growth ₹32.4664
↓ -0.01 ₹388 -0.3 2 3.3 6.2 6 7.79% 6Y 1M 2D 18Y 3M 4D SBI Dynamic Bond Fund Growth ₹37.8285
↑ 0.00 ₹3,466 0.7 3 4.6 6.5 5.5 7.68% 3Y 2M 8D 5Y 4M 17D JM Dynamic Debt Fund Growth ₹43.4811
↑ 0.01 ₹52 0.2 2.4 2.6 6.1 7 7.89% 2Y 7M 17D 3Y 6M 4D Bandhan Dynamic Bond Fund Growth ₹36.005
↑ 0.00 ₹1,894 0.2 4 5.9 6.7 3.4 6.75% 4M 6D 7M 4D Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 19 Nov 26 Research Highlights & Commentary of 5 Funds showcased
Commentary ICICI Prudential Long Term Plan UTI Dynamic Bond Fund SBI Dynamic Bond Fund JM Dynamic Debt Fund Bandhan Dynamic Bond Fund Point 1 Highest AUM (₹12,776 Cr). Bottom quartile AUM (₹388 Cr). Upper mid AUM (₹3,466 Cr). Bottom quartile AUM (₹52 Cr). Lower mid AUM (₹1,894 Cr). Point 2 Established history (16+ yrs). Established history (16+ yrs). Established history (22+ yrs). Oldest track record among peers (23 yrs). Established history (17+ yrs). Point 3 Top rated. Rating: 5★ (upper mid). Rating: 4★ (lower mid). Rating: 4★ (bottom quartile). Rating: 3★ (bottom quartile). Point 4 Risk profile: Moderate. Risk profile: Moderate. Risk profile: Moderate. Risk profile: Moderately Low. Risk profile: Moderate. Point 5 1Y return: 3.92% (lower mid). 1Y return: 3.27% (bottom quartile). 1Y return: 4.55% (upper mid). 1Y return: 2.55% (bottom quartile). 1Y return: 5.94% (top quartile). Point 6 1M return: 1.00% (top quartile). 1M return: 0.58% (bottom quartile). 1M return: 0.67% (lower mid). 1M return: 0.76% (upper mid). 1M return: 0.38% (bottom quartile). Point 7 Sharpe: -0.81 (lower mid). Sharpe: -1.24 (bottom quartile). Sharpe: -0.80 (upper mid). Sharpe: -1.69 (bottom quartile). Sharpe: 0.12 (top quartile). Point 8 Information ratio: 0.00 (top quartile). Information ratio: 0.00 (upper mid). Information ratio: 0.00 (lower mid). Information ratio: 0.00 (bottom quartile). Information ratio: 0.00 (bottom quartile). Point 9 Yield to maturity (debt): 8.50% (top quartile). Yield to maturity (debt): 7.79% (lower mid). Yield to maturity (debt): 7.68% (bottom quartile). Yield to maturity (debt): 7.89% (upper mid). Yield to maturity (debt): 6.75% (bottom quartile). Point 10 Modified duration: 6.04 yrs (bottom quartile). Modified duration: 6.09 yrs (bottom quartile). Modified duration: 3.19 yrs (lower mid). Modified duration: 2.63 yrs (upper mid). Modified duration: 0.35 yrs (top quartile). ICICI Prudential Long Term Plan
UTI Dynamic Bond Fund
SBI Dynamic Bond Fund
JM Dynamic Debt Fund
Bandhan Dynamic Bond Fund
डायनॅमिक बाँड फंड कर आकारणी
डायनॅमिक बाँड फंडासाठी कर आकारणीचे नियम इतर म्युच्युअल फंड योजनांप्रमाणेच आहेत. खरेदीच्या तारखेपासून तीन वर्षांच्या आत व्यक्तींनी म्युच्युअल फंडाच्या युनिट्सची पूर्तता केल्यास, नफा अल्प मुदतीसाठी जबाबदार असेलभांडवली लाभ. तथापि, म्युच्युअल फंड युनिट्स तीन वर्षांच्या कालावधीनंतर विकल्यास, दीर्घकालीन भांडवली लाभ कर लागू होतो ज्यामध्ये इंडेक्सेशन लाभाचा दावा केला जाऊ शकतो.
डायनॅमिक बाँड फंड: म्युच्युअल फंडात गुंतवणूक कशी करावी?
निर्णय घेताना व्यक्ती नेहमी कॅच 22 परिस्थितीत असतातम्युच्युअल फंडात गुंतवणूक कशी करावी. व्यक्ती म्युच्युअल फंड कंपनीच्या किंवा ब्रोकरच्या कार्यालयात प्रत्यक्ष भेट देऊन डायनॅमिक बाँड फंडामध्ये गुंतवणूक करू शकतात. येथे, त्यांनी फॉर्म भरणे आणि संबंधित कागदपत्रे जोडणे आणि रक्कम भरणे आवश्यक आहे. गुंतवणुकीचा दुसरा मार्ग म्हणजे ऑनलाइन व्यवहार करणाऱ्या स्वतंत्र पोर्टलला भेट देऊनम्युच्युअल फंड किंवा फंड हाऊसची वेबसाइट. ऑनलाइन मोड निवडून व्यक्ती कधीही आणि कोणत्याही ठिकाणाहून म्युच्युअल फंडातून त्यांचे पैसे गुंतवू आणि रिडीम करू शकतात.
म्युच्युअल फंड गुंतवणूक: डायनॅमिक बाँड फंडात गुंतवणूक का करावी?
ज्या गुंतवणूकदारांना व्याजदराच्या परिस्थितीबद्दल किंवा भविष्यातील व्याजदराच्या हालचालींबद्दल गोंधळ वाटतो ते डायनॅमिक बॉण्ड फंड हा एक चांगला गुंतवणूक पर्याय म्हणून विचार करू शकतात. ही म्युच्युअल फंड योजना नियमित उत्पन्न तसेच भांडवली वाढ प्रदान करते. हे एका उदाहरणाने स्पष्ट करता येईल. रोख्याचा व्याज दर आणि किंमत यांचा व्यस्त प्रमाणात संबंध असतो. दुसऱ्या शब्दांत, जेव्हा व्याजदर घसरतो तेव्हा बाँडची किंमत वर जाते आणि त्याउलट. घटत्या व्याज परिस्थितीच्या बाबतीत, फंड मॅनेजर काही मध्यम आणि अल्प-मुदतीच्या कॉर्पोरेट बाँड्ससह वैविध्यपूर्ण करण्याबरोबरच दीर्घकालीन निश्चित उत्पन्न रोख्यांमध्ये विशेषतः गिल्ट्स (सरकारी सिक्युरिटीज) मध्ये होल्डिंग वाढवेल. अशा धोरणाला कालावधी धोरण म्हणून ओळखले जाते.
जसजसे व्याजदर कमी होतात, तसतसे किमतीगिल्ट फंड वाढण्याची प्रवृत्ती. तसेच, जेव्हा व्याजदर कमी होतात तेव्हा कॉर्पोरेट बाँडच्या किमतीही वाढतात. याशिवाय, हे रोखे स्थिर व्याज उत्पन्न देखील मिळवतात. जर व्याजदर कमी ते उच्च पातळीवर यू-टर्न घेतो, तर फंड मॅनेजर गिल्ट फंडातील होल्डिंग कमी करतो आणि मध्यम आणि अल्प-मुदतीच्या कॉर्पोरेट बाँड्समध्ये होल्डिंग वाढवण्यास सुरुवात करतो. गिल्ट फंडांकडून कॉर्पोरेट बॉण्ड्सकडे हे शिफ्ट फंडाच्या किमतींमध्ये कमी अस्थिरता सुनिश्चित करते आणि पोर्टफोलिओमध्ये कॉर्पोरेट बाँड्सचे प्रमाण वाढल्याने गिल्ट्सकडून जास्त व्याज मिळण्याची हमी मिळते.
म्युच्युअल फंड: डायनॅमिक बाँड फंडातील गुंतवणूक योजना
व्यक्तीगुंतवणूक डायनॅमिक बॉण्ड फंड म्युच्युअल फंड योजनेत किमान गुंतवणुकीचा कालावधी सुमारे 2-3 वर्षांचा असावा. त्यांनाही एजोखीम भूक डायनॅमिक बाँड फंडामध्ये गुंतवणूक करून व्याजदरातील बदलांचा जास्तीत जास्त फायदा घेण्यास इच्छुक आहेत.
डायनॅमिक बॉण्ड फंड या डेट फंडांच्या श्रेणीमध्ये गुंतवणूक करताना व्यक्तींनी त्यांच्या उद्दिष्टांची जाणीव ठेवली पाहिजे. याव्यतिरिक्त, बाँड फंड त्यांना त्यांचे उद्दिष्ट गाठण्यासाठी मदत करतील की नाही याचे त्यांनी मूल्यांकन केले पाहिजे. निष्कर्षापर्यंत, असे म्हटले जाऊ शकते की गुंतवणूक करून जास्तीत जास्त फायदे मिळवू पाहणाऱ्या व्यक्तीकर्ज निधी परंतु डायनॅमिक बॉण्ड फंडात गुंतवणूक करू शकतील अशा व्याजदर परिस्थितीबद्दल माहिती नाही.
येथे प्रदान केलेली माहिती अचूक असल्याची खात्री करण्यासाठी सर्व प्रयत्न केले गेले आहेत. तथापि, डेटाच्या अचूकतेबद्दल कोणतीही हमी दिली जात नाही. कृपया कोणतीही गुंतवणूक करण्यापूर्वी योजना माहिती दस्तऐवजासह सत्यापित करा.




AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved