
 +91-22-48913909
सोन्यात गुंतवणूक करण्याची शीर्ष 3 कारणे
भारतीय संस्कृतीत सोन्याला महत्त्व आहे. तसेच,गुंतवणूक सोन्यात ए म्हणून ओळखले जातेसुरक्षित आश्रयस्थान गुंतवणूकदारांसाठी. जेव्हा जेव्हा जागतिक स्तरावर ब्रेक्झिट, ट्रम्प अध्यक्षपद किंवा भारतातील अलीकडील नोटाबंदीसारखे काहीतरी मोठे आणि अनपेक्षित घडते, तेव्हा इतर स्टॉक लाल दिसतात, अशा वेळी सोन्याच्या किमती वाढतात. सांस्कृतिक किंवा आर्थिक कारणांमुळे, गुंतवणूकदार सोन्याकडे झुकतात, ज्यामुळे ते देशातील (आणि जागतिक स्तरावर) सर्वाधिक मागणी असलेल्या मालमत्तेपैकी एक बनते.
तुम्ही सोन्यात गुंतवणूक का करावी?
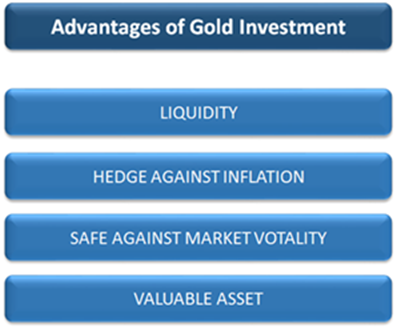
1. महागाई हेज
सोने एक उत्कृष्ट म्हणून ओळखले जातेमहागाई हेज याचा अर्थ तुम्ही हे करू शकतासोने खरेदी करा आजच्या चलनात आणि उद्या चलनाच्या मूल्यावर विकू शकतो. अशा प्रकारे, चलन अवमूल्यनामुळे होणारे नुकसान हेजिंग.
2. उच्च मागणी
सोन्याला नेहमीच मागणी असते. परिस्थिती कशीही असोबाजार, आंतरराष्ट्रीय स्तरावर सोने ही एक मौल्यवान वस्तू आहे. त्यामुळे, आज तुम्हाला तुमचे सोने विकायचे असल्यास, तुम्हाला ते घेणारे नेहमीच सापडतील.
3. जोखीम प्रतिकूल
आधी म्हटल्याप्रमाणे, आंतरराष्ट्रीय संकटाच्या काळात लोक सोन्यात गुंतवणूक करू लागतात. हे मुख्यतः अज्ञाताच्या भीतीमुळे घडते. सट्टेबाजीमुळे सोन्याच्या किमती प्रचंड वाढतात त्यामुळे त्याचा बाजाराशी विपरित संबंध असतो. म्हणूनच सोन्याला "सेफ हेवन" मालमत्ता म्हणून ओळखले जाते.
सोन्याची गुंतवणूक कशी सुरू करावी?
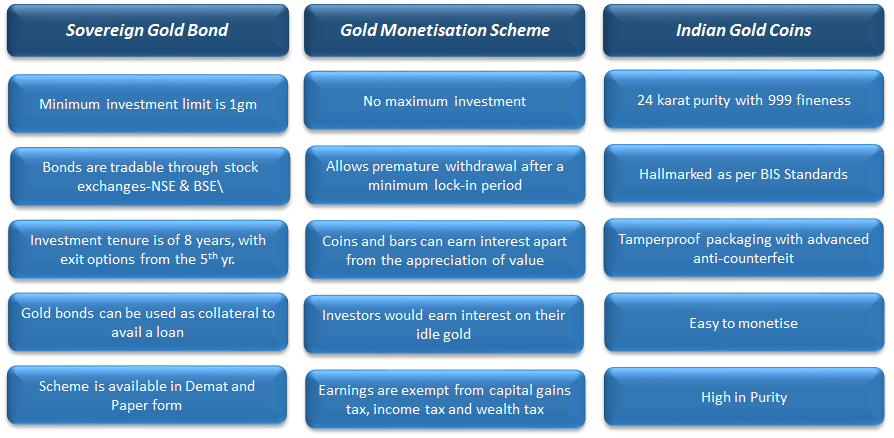
तुम्ही प्रत्यक्ष सोने खरेदी करून किंवा सोन्याच्या स्वरूपात अप्रत्यक्षपणे सोने खरेदी करून सोन्यात गुंतवणूक करू शकताम्युच्युअल फंड किंवा गोल्ड ईटीएफ. प्रत्येक फॉर्मचे स्वतःचे फायदे आणि तोटे आहेत.
भौतिक सोने
नाणी, दागिने, यांसारख्या भौतिक स्वरूपात सोने खरेदी करता येते.सराफा, इ. दगुंतवणूकदार सोन्याचा ताबा आहे. हे गुंतवणूकदाराला खात्री देते कारण तो त्याचे सोने पाहू शकतो.
Talk to our investment specialist
अप्रत्यक्ष सोने: गोल्ड ईटीएफ किंवा गोल्ड म्युच्युअल फंड
गोल्ड फंड आता तीन वर्षांहून अधिक काळ परताव्याच्या चार्टमध्ये शीर्षस्थानी आहेत, ज्यामुळे ते गुंतवणूकदारांसाठी एक आकर्षक पर्याय बनले आहेत. एसोने ETF (एक्सचेंज ट्रेडेड फंड) हे एक साधन आहे जे सोन्याच्या किमतीवर आधारित आहे. यात भौतिक सोने आहेअंतर्निहित मालमत्ता.
गोल्ड म्युच्युअल फंड हे म्युच्युअल फंड आहेत जे मूळ मालमत्ता म्हणून ठेवलेल्या गोल्ड ईटीएफसह जारी केले जातात. येथे दोनमधील फरक आहे:
| गोल्ड ईटीएफ | गोल्ड म्युच्युअल फंड |
|---|---|
| सोन्याच्या बाजार मूल्यावर आधारित खरेदी किंमत | वर आधारित खरेदी किंमतनाही (निव्वळ मालमत्ता मूल्य) निधीचे |
| म्हणून भौतिक सोने धराअंतर्निहित मालमत्ता | सोने ETF ही मूळ मालमत्ता म्हणून धरा |
| ए आवश्यक आहेडीमॅट खाते | डिमॅट खाते आवश्यक नाही |
| गुंतवणूकदारांनी ब्रोकरेज चार्जर्सला पैसे द्यावेत | गुंतवणूकदारांना व्यवस्थापन शुल्क तसेच ईटीएफ ठेवण्यासाठी लागणारा अंतर्निहित खर्च भरावा लागतो |
सोने कसे खरेदी करावे: भौतिक सोने वि अप्रत्यक्ष सोने
सोन्यात गुंतवणूक करणे ही एक चांगली कल्पना आहे. पण, प्रत्यक्ष सोने खरेदी करताना स्वतःचे त्रास आहेत. या ठिकाणी गोल्ड फंड किंवा गोल्ड ईटीएफ हे तारणहार आहेत.
पवित्रता
सोने खरेदी करताना सर्वात मोठी चिंता असते ती शुद्धताघटक. दागिन्यांच्या दुकानातून खरेदी केलेले सोने १००% शुद्ध असू शकते किंवा नाही. गोल्ड ईटीएफला 24-कॅरेट सोन्याचा आधार असतो त्यामुळे गुंतवणूकदारांना सोन्याच्या गुणवत्तेची खात्री असते.
तरलता
तरलता भौतिक सोने खरेदी करताना आणखी एक समस्या आहे. तुम्हाला सोने दागिन्यांच्या दुकानात घेऊन जावे लागेल आणि तो तुम्हाला द्यायला तयार असेल ती किंमत घ्या. येथे कोणतीही निश्चित किंमत नाही. तर, तुमच्या ब्रोकरला कॉल करून किंवा काही क्लिक करून गोल्ड फंड लिक्विडेट केले जाऊ शकतात. ETF ची किंमत सोन्याच्या आंतरराष्ट्रीय किमतीशी जोडलेली असते, त्यामुळे तुम्हाला नेमकी किंमत कळते.
शुल्क आकारणे
दागिन्यांच्या स्वरूपात सोने खरेदी करताना शुल्क आकारले जाते जे किमतीच्या किंमतीत समाविष्ट केले जाते. तर, गोल्ड फंड्समध्ये असे मेकिंग चार्जेस नसतात, त्यामुळे खर्चाची किंमत कमी होते.
खरेदी करणे सोपे आहे
भौतिक सोने विश्वासार्ह स्त्रोताकडून आणले पाहिजे, त्याची शुद्धता तपासली पाहिजे आणि तुम्हाला चांगली किंमत मिळेल याची खात्री करा. गोल्ड फंड काही मिनिटांत खरेदी करता येतात. गुणवत्तेची खात्री आहे आणि किमती पारदर्शक आहेत, ज्यामुळे त्यांना एक चांगला पर्याय बनतो.
कर आकारणी
कर आकारणीच्या पैलूवर, सोन्यावर व्हॅट (मूल्यवर्धित कर) आणि संपत्ती कर आकर्षित होतो. यापैकी कोणतीही गोष्ट गोल्ड फंडांना लागू होत नाही.
तज्ञांच्या मते, पोर्टफोलिओमध्ये सोन्यात किमान 5-10% गुंतवणूक असली पाहिजे. ते पोर्टफोलिओ संतुलित करते कारण त्याचा बाजाराशी विपरित संबंध असतो. म्हणून, आजच सोन्यात गुंतवणूक करण्यास सुरुवात करा आणि तुमच्या गुंतवणुकीत थोडी चमक वाढवा.
भारतातील सर्वोत्कृष्ट गोल्ड म्युच्युअल फंड 2022
खाली शीर्ष यादी आहेगोल्ड फंड्स AUM/निव्वळ मालमत्ता > असणे25 कोटी
Fund NAV Net Assets (Cr) 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 5 YR (%) 2025 (%) Invesco India Gold Fund Growth ₹41.1072
↑ 0.06 ₹511 5.5 -1.8 23.7 34.2 24.2 69.6 Aditya Birla Sun Life Gold Fund Growth ₹42.4957
↑ 0.06 ₹1,843 5.1 -1.3 22.9 34.6 24.3 72 SBI Gold Fund Growth ₹42.7979
↑ 0.02 ₹17,647 5.1 -1.8 24.1 34.9 24.5 71.5 Nippon India Gold Savings Fund Growth ₹55.8933
↑ 0.07 ₹7,602 5.1 -1.7 23.9 34.6 24.3 71.2 Kotak Gold Fund Growth ₹56.1425
↑ 0.02 ₹7,195 5.2 -1.4 24.1 34.8 24 70.4 HDFC Gold Fund Growth ₹43.6526
↑ 0.05 ₹12,359 5.2 -1.6 23.9 34.6 24.3 71.3 ICICI Prudential Regular Gold Savings Fund Growth ₹45.2376
↑ 0.07 ₹7,149 5.1 -1.6 23.5 34.8 24.4 72 Axis Gold Fund Growth ₹42.4248
↑ 0.01 ₹3,191 5.1 -2.1 22.8 34.4 24.4 69.8 Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 5 Oct 26 Research Highlights & Commentary of 8 Funds showcased
Commentary Invesco India Gold Fund Aditya Birla Sun Life Gold Fund SBI Gold Fund Nippon India Gold Savings Fund Kotak Gold Fund HDFC Gold Fund ICICI Prudential Regular Gold Savings Fund Axis Gold Fund Point 1 Bottom quartile AUM (₹511 Cr). Bottom quartile AUM (₹1,843 Cr). Highest AUM (₹17,647 Cr). Upper mid AUM (₹7,602 Cr). Upper mid AUM (₹7,195 Cr). Top quartile AUM (₹12,359 Cr). Lower mid AUM (₹7,149 Cr). Lower mid AUM (₹3,191 Cr). Point 2 Established history (14+ yrs). Established history (14+ yrs). Oldest track record among peers (15 yrs). Established history (15+ yrs). Established history (15+ yrs). Established history (14+ yrs). Established history (14+ yrs). Established history (14+ yrs). Point 3 Top rated. Rating: 3★ (top quartile). Rating: 2★ (upper mid). Rating: 2★ (upper mid). Rating: 1★ (lower mid). Rating: 1★ (lower mid). Rating: 1★ (bottom quartile). Rating: 1★ (bottom quartile). Point 4 Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Point 5 5Y return: 24.16% (bottom quartile). 5Y return: 24.25% (lower mid). 5Y return: 24.53% (top quartile). 5Y return: 24.28% (lower mid). 5Y return: 24.03% (bottom quartile). 5Y return: 24.33% (upper mid). 5Y return: 24.36% (upper mid). 5Y return: 24.37% (top quartile). Point 6 3Y return: 34.24% (bottom quartile). 3Y return: 34.57% (lower mid). 3Y return: 34.91% (top quartile). 3Y return: 34.58% (lower mid). 3Y return: 34.75% (upper mid). 3Y return: 34.65% (upper mid). 3Y return: 34.81% (top quartile). 3Y return: 34.35% (bottom quartile). Point 7 1Y return: 23.74% (lower mid). 1Y return: 22.94% (bottom quartile). 1Y return: 24.13% (top quartile). 1Y return: 23.94% (upper mid). 1Y return: 24.09% (top quartile). 1Y return: 23.85% (upper mid). 1Y return: 23.52% (lower mid). 1Y return: 22.77% (bottom quartile). Point 8 1M return: -2.85% (top quartile). 1M return: -3.35% (bottom quartile). 1M return: -3.10% (lower mid). 1M return: -3.14% (lower mid). 1M return: -3.06% (upper mid). 1M return: -3.22% (bottom quartile). 1M return: -3.08% (upper mid). 1M return: -2.86% (top quartile). Point 9 Alpha: 0.00 (top quartile). Alpha: 0.00 (top quartile). Alpha: 0.00 (upper mid). Alpha: 0.00 (upper mid). Alpha: 0.00 (lower mid). Alpha: 0.00 (lower mid). Alpha: 0.00 (bottom quartile). Alpha: 0.00 (bottom quartile). Point 10 Sharpe: 1.38 (upper mid). Sharpe: 1.28 (bottom quartile). Sharpe: 1.38 (upper mid). Sharpe: 1.27 (bottom quartile). Sharpe: 1.46 (top quartile). Sharpe: 1.38 (lower mid). Sharpe: 1.30 (lower mid). Sharpe: 1.42 (top quartile). Invesco India Gold Fund
Aditya Birla Sun Life Gold Fund
SBI Gold Fund
Nippon India Gold Savings Fund
Kotak Gold Fund
HDFC Gold Fund
ICICI Prudential Regular Gold Savings Fund
Axis Gold Fund
गोल्ड MF मध्ये ऑनलाइन गुंतवणूक कशी करावी?
Fincash.com वर आजीवन मोफत गुंतवणूक खाते उघडा.
तुमची नोंदणी आणि KYC प्रक्रिया पूर्ण करा
दस्तऐवज अपलोड करा (PAN, आधार इ.).आणि, तुम्ही गुंतवणूक करण्यास तयार आहात!
वारंवार विचारले जाणारे प्रश्न
1. गोल्ड ETF मध्ये गुंतवणूक सुरक्षित का मानली जाते?
अ: सोन्यात गुंतवणूक करणे नेहमीच सुरक्षित मानले जाते कारण ते बाजारातील अस्थिरतेपासून सुरक्षिततेची ऑफर देते. जेव्हा तुम्ही गोल्ड ETF मध्ये गुंतवणूक करता, तेव्हा ते प्रत्यक्ष सोन्यात गुंतवणूक करण्यासारखेच असते, त्याशिवाय तुम्ही सोन्याच्या तुकड्याचे मालक नसाल. त्याऐवजी, ते एक्सचेंज ट्रेडेड फंडाच्या रूपात सोन्याचे प्रतिनिधित्व करेल. तथापि, गोल्ड ईटीएफ भौतिक सोन्याप्रमाणेच सुविधा देते आणि तुम्ही खात्री बाळगू शकता की तुमची गुंतवणूक सुरक्षित आहे.
2. गोल्ड ईटीएफ गुंतवणूक पोर्टफोलिओमध्ये विविधता आणण्यास मदत करतात का?
अ: होय, जर तुम्ही तुमच्या गुंतवणुकीच्या पोर्टफोलिओमध्ये वैविध्य आणण्याची योजना आखत असाल, तर तुम्ही विविध कंपन्यांच्या स्टॉक्स आणि शेअर्समध्येच नव्हे तर अनेक उत्पादनांमध्ये गुंतवणूक केली पाहिजे. अशा परिस्थितीत सोन्यात गुंतवणूक करताना, ईटीएफ तुमच्या गुंतवणूक पोर्टफोलिओमध्ये विविधता आणण्यासाठी एक योग्य पद्धत सिद्ध करू शकतात.
3. गोल्ड ईटीएफ तुमचा गुंतवणूक पोर्टफोलिओ कसा विस्तृत करू शकतात?
अ: जेव्हा तुम्ही गोल्ड ईटीएफमध्ये गुंतवणूक करता तेव्हा तुम्ही सोन्यात गुंतवणूक करत नाहीभांडवल बाजार त्याऐवजी, तुम्ही तुमच्या गुंतवणुकीत विविधता आणता आणि सोन्याच्या खाणकाम, वाहतूक आणि इतर संबंधित उद्योगांसारख्या इतर संबंधित उद्योगांशी संपर्क साधता. अशा प्रकारे, जेव्हा तुम्ही गोल्ड ETF मध्ये गुंतवणूक करता तेव्हा तुमची गुंतवणूक आपोआप वैविध्यपूर्ण होते.
4. भौतिक सोन्याची सर्वात लक्षणीय समस्या कोणती आहे?
अ: सर्वात लक्षणीय फायदा म्हणजे तरलता. तुम्ही कधीही गुंतवणुकीतून बाहेर पडू शकता आणि त्या बदल्यात तुम्हाला रोख रक्कम मिळू शकते. तथापि, भौतिक सोने काढून टाकणे ही समस्या बनू शकते कारण तुम्हाला ज्वेलर्सच्या दुकानात जाऊन सोने विकावे लागेल. शिवाय, भौतिक सोन्याचे लिक्विडेट करणे हा अनेकदा तोटा मानला जातो, परंतु सोन्याचे ईटीएफ लिक्विडेट करणे हे इतर कोणत्याही गुंतवणुकीला लिक्विडेट करण्यासारखे आहे.
5. गोल्ड ईटीएफचे कर फायदे काय आहेत?
अ: भौतिक सोन्याच्या तुलनेत, तुम्हाला गोल्ड ईटीएफसाठी व्हॅट भरावा लागत नाही. त्याचप्रमाणे तुम्हाला संपत्ती कर भरावा लागणार नाही. ते दीर्घकालीन अंतर्गत येतेभांडवली नफा, आणि म्हणून गोल्ड ईटीएफ करपात्र नाहीत.
6. मी गोल्ड ईटीएफ कसे खरेदी करू शकतो?
अ: तुम्हाला प्रतिष्ठित व्यक्तीसोबत DEMAT खाते उघडावे लागेलबँक. तुमचा स्टॉक ब्रोकर किंवा फंड मॅनेजर तुम्हाला प्रक्रियेत मदत करू शकतात. त्यानंतर, तुम्ही वित्तीय संस्थेच्या वेबसाइटवर लॉग इन करू शकता आणि विशिष्ट कंपनीने ऑफर केलेला गोल्ड ईटीएफ निवडू शकता. त्यानंतर तुम्ही निर्दिष्ट केलेल्या युनिट्सचे ईटीएफ खरेदी करू शकता. खरेदी पूर्ण झाल्यावर तुम्हाला ईमेलद्वारे पुष्टीकरण मिळेल.
7. प्रत्यक्ष किंवा अप्रत्यक्ष सोने कोणते चांगले आहे?
अ: थेट सोन्याच्या बाबतीत, तुम्हाला दागिने खरेदी करण्यासाठी ज्वेलर्सला पैसे द्यावे लागतील आणि तुम्हाला मेकिंग चार्ज, व्हॅट आणि सेवा शुल्क यासारखे अतिरिक्त शुल्क द्यावे लागेल. तथापि, जेव्हा तुम्ही सोने ETF खरेदी करता, तेव्हा तुम्ही या सर्व समस्यांना मागे टाकता, परंतु तुम्ही सोन्याच्या समतुल्य मूल्याचे मालक बनता. शिवाय, तुम्ही गोल्ड ETF मध्ये व्यापार करून अधिक कमाई करू शकता, तर भौतिक सोने उत्पादक होणार नाही. अशा प्रकारे, सोन्याचे ईटीएफ भौतिक सोन्याच्या तुलनेत चांगली गुंतवणूक आहे.
8. गोल्ड ईटीएफमध्ये गुंतवणूक करताना नुकसान होण्याची शक्यता आहे का?
अ: सोन्याच्या ईटीएफची किंमत बाजारातील अस्थिरतेवर अवलंबून असते. तथापि, सोन्याची किंमत कधीही इतकी कमी होत नाही की तुमची गुंतवणूक पूर्ण तोटा होईल. त्यामुळे तुमच्या गुंतवणुकीचे पूर्ण नुकसान होण्याची शक्यता फार कमी आहे.
येथे प्रदान केलेली माहिती अचूक असल्याची खात्री करण्यासाठी सर्व प्रयत्न केले गेले आहेत. तथापि, डेटाच्या अचूकतेबद्दल कोणतीही हमी दिली जात नाही. कृपया कोणतीही गुंतवणूक करण्यापूर्वी योजना माहिती दस्तऐवजासह सत्यापित करा.




AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved
Very informative guide, I like how you broke down the pros and cons of physical gold versus indirect options like ETFs and mutual funds.