
 +91-22-48913909
ਸ਼ੁਰੂਆਤ ਕਰਨ ਵਾਲਿਆਂ ਲਈ ਵਿੱਤੀ ਯੋਜਨਾਬੰਦੀ ਦੇ ਸਿਖਰ ਦੇ 6 ਤਰੀਕੇ
ਵਿੱਤੀ ਯੋਜਨਾਬੰਦੀ ਇਹ ਸਮੇਂ ਦੀ ਲੋੜ ਹੈ, ਖਾਸ ਕਰਕੇ ਜਦੋਂ ਤੁਸੀਂ ਇੱਕ ਸੁਤੰਤਰ ਵਿਅਕਤੀ ਵਜੋਂ ਸ਼ੁਰੂਆਤ ਕਰ ਰਹੇ ਹੋ। ਸੁਤੰਤਰਤਾ ਦੀ ਭਾਵਨਾ ਅਸਲ ਹੈ ਅਤੇ ਜਦੋਂ ਤੁਸੀਂ ਪਾਰਟੀ ਕਰਦੇ ਹੋ ਤਾਂ ਤੁਹਾਡੇ ਵਿੱਚੋਂ ਸਭ ਤੋਂ ਵਧੀਆ ਹੋ ਸਕਦਾ ਹੈ। ਅੱਧ-ਮਹੀਨੇ ਤੋਂ ਬਾਅਦ, ਤੁਹਾਡੇ ਕੋਲ ਬਾਕੀ ਦੇ ਮਹੀਨੇ ਬਚਣ ਲਈ ਕੋਈ ਪੈਸਾ ਨਹੀਂ ਬਚਦਾ ਹੈ।
ਅਜਿਹਾ ਕਿਉਂ ਹੋਇਆ? ਖੈਰ, ਤੁਸੀਂ ਸ਼ਾਇਦ ਆਪਣੀ ਖਰਚ ਕਰਨ ਦੀ ਸਮਰੱਥਾ ਤੋਂ ਵੱਧ ਗਏ ਹੋ. ਤਾਂ ਤੁਸੀਂ ਇਸ ਨਾਲ ਕਿਵੇਂ ਨਜਿੱਠਦੇ ਹੋ?
ਵਿੱਤੀ ਯੋਜਨਾਬੰਦੀ ਸਭ ਤੋਂ ਵਧੀਆ ਤਰੀਕਾ ਹੈ। ਇਹ ਨਾ ਸਿਰਫ਼ ਤੁਹਾਡੇ ਖਰਚਿਆਂ ਨੂੰ ਸੰਤੁਲਿਤ ਕਰਨ ਵਿੱਚ ਮਦਦ ਕਰੇਗਾ, ਬਲਕਿ ਐਮਰਜੈਂਸੀ ਦੌਰਾਨ ਲੋੜੀਂਦੇ ਪੈਸੇ ਨੂੰ ਯਕੀਨੀ ਬਣਾਏਗਾ।
ਵਿੱਤੀ ਯੋਜਨਾ ਬਣਾਉਣ ਦੇ ਸਮਾਰਟ ਤਰੀਕੇ
1. ਆਪਣੇ ਖਰਚਿਆਂ ਨੂੰ ਸਮਝੋ
ਤੁਹਾਡੀ ਸਮਝਣਾ ਮਹੱਤਵਪੂਰਨ ਹੈਆਮਦਨ ਖਰਚ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ। ਆਪਣੇ ਖਰਚਿਆਂ 'ਤੇ ਨਜ਼ਰ ਰੱਖਣ ਨਾਲ ਤੁਹਾਨੂੰ ਤੁਹਾਡੀ ਖਰਚ ਸਮਰੱਥਾ ਦੀ ਬਿਹਤਰ ਸਮਝ ਪ੍ਰਾਪਤ ਕਰਨ ਵਿੱਚ ਮਦਦ ਮਿਲੇਗੀ। ਉਦਾਹਰਨ ਲਈ, ਜੇਕਰ ਤੁਹਾਡੀ ਆਮਦਨ ਰੁਪਏ ਹੈ। 20,000 ਇੱਕ ਮਹੀਨਾ ਅਤੇ ਤੁਹਾਡੇ ਖਰਚੇ ਰੁਪਏ ਹਨ। 22,000 ਪ੍ਰਤੀ ਮਹੀਨਾ, ਤੁਸੀਂ ਕਰਜ਼ੇ ਦੇ ਚੱਕਰ ਵਿੱਚ ਫਸ ਰਹੇ ਹੋ। ਇਸ ਤੋਂ ਬਚਣ ਲਈ, ਤੁਹਾਡੇ ਦੁਆਰਾ ਖਰਚ ਕੀਤੇ ਜਾ ਰਹੇ ਵਾਧੂ 2K ਦੀ ਪਛਾਣ ਕਰਨਾ ਅਤੇ ਉਸ 'ਤੇ ਕਟੌਤੀ ਕਰਨਾ ਮਹੱਤਵਪੂਰਨ ਹੈ।
ਫਿਰ ਤੁਸੀਂ ਫੈਸਲਾ ਕਰ ਸਕਦੇ ਹੋ ਕਿ ਕੀ ਮਹੱਤਵਪੂਰਨ ਹੈ ਅਤੇ ਕੀ ਮਹੱਤਵਪੂਰਨ ਨਹੀਂ ਹੈ। ਇਹ ਤੁਹਾਨੂੰ ਤੁਹਾਡੇ ਵਿੱਤ ਦੀ ਬਿਹਤਰ ਯੋਜਨਾ ਬਣਾਉਣ ਵਿੱਚ ਮਦਦ ਕਰੇਗਾ ਅਤੇ ਤੁਹਾਡੀ ਮਦਦ ਵੀ ਕਰੇਗਾਪੈਸੇ ਬਚਾਓ.
2. ਇੱਕ ਬਜਟ ਸੈੱਟ ਕਰੋ
ਇੱਕ ਵਧੀਆ ਬਣਾਉਣ ਲਈ ਇੱਕ ਬਜਟ ਸੈੱਟ ਕਰਨਾ ਸਭ ਤੋਂ ਮਹੱਤਵਪੂਰਨ ਕਦਮ ਹੈਵਿੱਤੀ ਯੋਜਨਾ. ਇਹ ਤੁਹਾਨੂੰ ਤੁਹਾਡੀ ਆਮਦਨੀ ਅਤੇ ਤੁਹਾਡੇ ਖਰਚਿਆਂ ਨੂੰ ਸਮਝਣ ਦੀ ਆਗਿਆ ਦਿੰਦਾ ਹੈ। ਇਹ ਤੁਹਾਨੂੰ ਚੁਸਤ ਖਰਚ ਫੈਸਲੇ ਲੈਣ ਅਤੇ ਬਿਹਤਰ ਲਾਗਤ ਨਿਯੰਤਰਣ ਵਿੱਚ ਮਦਦ ਕਰੇਗਾ।
ਆਓ ਸੁਣੀਏ - ਜੌਨ. ਸੀ. ਮੈਕਸਵੈੱਲ ਜੋ ਕਹਿੰਦਾ ਹੈ- ਹਰ ਕੋਈ ਪਤਲਾ ਹੋਣਾ ਚਾਹੁੰਦਾ ਹੈ, ਪਰ ਕੋਈ ਵੀ ਡਾਈਟ ਨਹੀਂ ਕਰਨਾ ਚਾਹੁੰਦਾ। ਹਰ ਕੋਈ ਲੰਮਾ ਜੀਣਾ ਚਾਹੁੰਦਾ ਹੈ, ਪਰ ਕਸਰਤ ਬਹੁਤ ਘੱਟ ਕਰਦੇ ਹਨ। ਹਰ ਕੋਈ ਪੈਸਾ ਚਾਹੁੰਦਾ ਹੈ, ਫਿਰ ਵੀ ਸ਼ਾਇਦ ਹੀ ਕੋਈ ਆਪਣੇ ਖਰਚਿਆਂ ਨੂੰ ਬਜਟ ਜਾਂ ਨਿਯੰਤਰਿਤ ਕਰੇਗਾ।
ਇੱਕ ਬਜਟ ਸੈੱਟ ਕਰਨਾ ਤੁਹਾਨੂੰ ਟੀਚੇ ਨਿਰਧਾਰਤ ਕਰਨ ਅਤੇ ਉਹਨਾਂ ਟੀਚਿਆਂ ਨੂੰ ਉਸ ਅਨੁਸਾਰ ਫੰਡ ਕਰਨ ਵਿੱਚ ਮਦਦ ਕਰੇਗਾ।
3. ਨਿੱਜੀ ਟੀਚੇ ਨਿਰਧਾਰਤ ਕਰੋ
ਇੱਕ ਟੀਚਾ ਨਿਰਧਾਰਤ ਕਰਨਾ ਤੁਹਾਨੂੰ ਇਹ ਸਮਝਣ ਵਿੱਚ ਮਦਦ ਕਰੇਗਾ ਕਿ ਤੁਸੀਂ ਦਿੱਤੇ ਸਮੇਂ ਵਿੱਚ ਕਿੱਥੇ ਪਹੁੰਚਣਾ ਚਾਹੁੰਦੇ ਹੋ। ਇਹ ਤੁਹਾਨੂੰ ਤੁਹਾਡੇ ਕੋਲ ਉਪਲਬਧ ਸਰੋਤਾਂ ਅਤੇ ਵਿੱਤ ਦੀ ਸਭ ਤੋਂ ਵਧੀਆ ਵਰਤੋਂ ਕਰਨ ਲਈ ਉਤਸ਼ਾਹਿਤ ਕਰੇਗਾ।
ਤੁਹਾਡੇ ਨਿੱਜੀ ਟੀਚੇ ਸਾਈਕਲ ਖਰੀਦਣ, ਯਾਤਰਾ ਕਰਨ, ਘਰ ਖਰੀਦਣ ਤੋਂ ਲੈ ਕੇ ਕੁਝ ਵੀ ਹੋ ਸਕਦੇ ਹਨ।
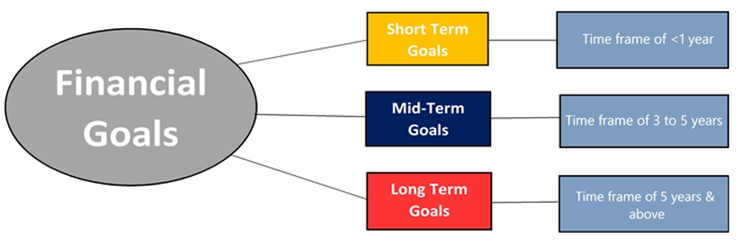
ਇਸ ਲਈ ਸਭ ਤੋਂ ਪਹਿਲਾਂ ਸਭ ਤੋਂ ਪਹਿਲਾਂ, ਵਿੱਤੀ ਯੋਜਨਾਬੰਦੀ ਸ਼ੁਰੂ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਆਪਣੇ ਟੀਚਿਆਂ ਨੂੰ ਸਮਝੋ ਅਤੇ ਪਛਾਣੋ। ਸਭ ਤੋਂ ਵਧੀਆ ਤਰੀਕਾ ਇਹ ਹੈ ਕਿ ਆਪਣੇ ਟੀਚਿਆਂ ਨੂੰ ਥੋੜ੍ਹੇ ਸਮੇਂ, ਮੱਧ-ਮਿਆਦ ਅਤੇ ਲੰਬੇ ਸਮੇਂ ਵਿੱਚ ਵੰਡੋ। ਇੱਕ ਸਾਲ ਦੇ ਅੰਦਰ ਇੱਕ ਸਾਈਕਲ ਖਰੀਦਣਾ ਇੱਕ ਛੋਟੀ ਮਿਆਦ ਦਾ ਟੀਚਾ ਹੋ ਸਕਦਾ ਹੈ, ਜਦੋਂ ਕਿ ਇੱਕ ਘਰ ਖਰੀਦਣਾ ਇੱਕ ਲੰਮੀ ਮਿਆਦ ਦਾ ਟੀਚਾ ਹੈ।
ਸੂਜ਼ ਓਰਮਨ, ਨੇ ਇੱਕ ਵਾਰ ਸਹੀ ਕਿਹਾ ਸੀ, "ਹਰ ਵਿੱਤੀ ਚਿੰਤਾ ਜਿਸ ਨੂੰ ਤੁਸੀਂ ਦੂਰ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ ਅਤੇ ਵਿੱਤੀ ਸੁਪਨਾ ਜੋ ਤੁਸੀਂ ਪ੍ਰਾਪਤ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ, ਉਹ ਅੱਜ ਛੋਟੇ ਕਦਮ ਚੁੱਕਣ ਨਾਲ ਆਉਂਦੀ ਹੈ ਜੋ ਤੁਹਾਨੂੰ ਤੁਹਾਡੇ ਟੀਚਿਆਂ ਵੱਲ ਲੈ ਜਾਂਦੇ ਹਨ।"
ਲੋੜੀਂਦੇ ਅਨੁਮਾਨਿਤ ਸਮੇਂ ਦੇ ਆਧਾਰ 'ਤੇ ਟੀਚੇ ਨਿਰਧਾਰਤ ਕਰਨ ਨਾਲ ਤੁਹਾਡੀ ਆਮਦਨ ਦੀ ਬਿਹਤਰ ਯੋਜਨਾ ਬਣਾਉਣ ਵਿੱਚ ਮਦਦ ਮਿਲੇਗੀ।
Talk to our investment specialist
4. ਪੈਸੇ ਬਚਾਓ
ਪੈਸੇ ਬਚਾਉਣ ਵਿੱਚ ਇੱਕ ਪੈਸਾ ਬਚਾਉਣਾ ਸ਼ਾਮਲ ਹੈ! ਇਹ ਉਸ ਰੁਪਏ ਨੂੰ ਬਚਾਉਣ ਲਈ ਸੋਡੇ ਦਾ ਇੱਕ ਕੈਨ ਖਰੀਦਣਾ ਛੱਡ ਸਕਦਾ ਹੈ। 20. ਇਹ ਧਿਆਨ ਰੱਖਣਾ ਮਹੱਤਵਪੂਰਨ ਹੈ ਕਿ ਤੁਸੀਂ ਕਿੰਨਾ ਖਰਚ ਕਰਦੇ ਹੋ ਤਾਂ ਜੋ ਤੁਸੀਂ ਬੱਚਤ ਕਰਨ ਲਈ ਇੱਕ ਯੋਜਨਾ ਬਣਾ ਸਕੋ। ਇੱਥੇ 'ਐਵੋਕਾਡੋ ਟੋਸਟ' ਨਾਮਕ ਇੱਕ ਜਾਣਿਆ-ਪਛਾਣਿਆ ਪ੍ਰਚਲਿਤ ਸੰਕਲਪ ਹੈ, ਜੋ ਸਿਰਫ਼ ਇਹ ਦਰਸਾਉਂਦਾ ਹੈ ਕਿ ਛੋਟੀਆਂ ਚੀਜ਼ਾਂ 'ਤੇ ਬੱਚਤ ਕਰਨ ਨਾਲ ਤੁਹਾਨੂੰ ਘਰ ਖਰੀਦਣ ਵਿੱਚ ਮਦਦ ਮਿਲੇਗੀ।
ਇਹ ਪਹਿਲੀ ਵਾਰ ਨਹੀਂ ਹੈ ਜਦੋਂ ਅਜਿਹੇ ਟਰੈਡੀ ਭੋਜਨ ਨੇ ਵਿੱਤੀ ਰਣਨੀਤੀ ਦੀ ਮਹੱਤਤਾ ਨੂੰ ਸੱਦਾ ਦਿੱਤਾ ਹੈ। ਮਹਿੰਗੀ ਕੌਫੀ ਅਤੇ ਕਈ ਹੋਰ ਚੀਜ਼ਾਂ 'ਤੇ ਹਜ਼ਾਰਾਂ ਸਾਲਾਂ ਦੀ ਖਰਚ ਕਰਨ ਦੀਆਂ ਆਦਤਾਂ ਨੇ ਵਿੱਤੀ ਯੋਜਨਾਕਾਰਾਂ ਦਾ ਧਿਆਨ ਖਿੱਚਿਆ।
ਜੇਕਰ ਤੁਸੀਂ ਸਹੀ ਵਿੱਤੀ ਯੋਜਨਾਬੰਦੀ ਅਪਣਾਉਂਦੇ ਹੋ ਤਾਂ ਤੁਸੀਂ ਬਹੁਤ ਸਾਰੇ ਪੈਸੇ ਬਚਾ ਸਕਦੇ ਹੋ। ਤੁਹਾਡੇ ਦੁਆਰਾ ਬੱਚਤ ਸ਼ੁਰੂ ਕਰਨ ਦੇ ਕਈ ਤਰੀਕਿਆਂ ਵਿੱਚੋਂ ਇੱਕ ਹੈ ਇੱਕ ਬਜਟ ਬਣਾਉਣਾ। ਇਹ ਤੁਹਾਨੂੰ ਹਰ ਮਹੀਨੇ ਉਸ ਨਿਰਧਾਰਤ ਰਕਮ ਨੂੰ ਬਚਾਉਣ ਲਈ ਪ੍ਰੇਰਿਤ ਕਰੇਗਾ।
ਜਿਵੇਂ ਕਿ ਜੌਨ ਪੂਲ ਕਹਿੰਦਾ ਹੈ- ਤੁਹਾਨੂੰ ਪਹਿਲਾਂ ਬੱਚਤ ਕਰਨਾ ਸਿੱਖਣਾ ਚਾਹੀਦਾ ਹੈ ਅਤੇ ਬਾਅਦ ਵਿੱਚ ਖਰਚ ਕਰਨਾ ਚਾਹੀਦਾ ਹੈ।
ਇਸੇ ਤਰ੍ਹਾਂ, ਇਹ ਨਾ ਸਿਰਫ਼ ਪੈਸੇ ਦੀ ਬਚਤ ਕਰਨਾ ਮਹੱਤਵਪੂਰਨ ਹੈ ਬਲਕਿ ਇਸ ਨੂੰ ਵਧਣ ਵਿੱਚ ਵੀ ਮਦਦ ਕਰਦਾ ਹੈ। ਕਿਉਂਕਿ ਤੁਸੀਂ ਇੱਕ ਕਰੀਅਰ ਦੇ ਨਾਲ ਸ਼ੁਰੂਆਤ ਕਰ ਰਹੇ ਹੋ, ਤੁਸੀਂ ਸ਼ੁਰੂਆਤ ਕਰ ਸਕਦੇ ਹੋਨਿਵੇਸ਼. ਨਿਵੇਸ਼ ਤੁਹਾਨੂੰ ਇੱਕ ਨਿਸ਼ਚਿਤ ਸਮੇਂ ਵਿੱਚ ਹੋਰ ਲਾਭ ਪ੍ਰਾਪਤ ਕਰਨ ਵਿੱਚ ਮਦਦ ਕਰਦਾ ਹੈ। ਸ਼ੁਰੂ ਕਰਨ ਲਈ, ਤੁਸੀਂ ਘੱਟ ਜੋਖਮ ਵਾਲੇ ਵਿਕਲਪਾਂ ਦੀ ਚੋਣ ਕਰ ਸਕਦੇ ਹੋ।
ਇੱਥੇ 4 ਘੱਟ ਜੋਖਮ ਵਾਲੇ ਵਿਕਲਪ ਹਨ ਜਿਨ੍ਹਾਂ ਦੀ ਤੁਸੀਂ ਚੋਣ ਕਰ ਸਕਦੇ ਹੋ:
a ਫਿਕਸਡ ਡਿਪਾਜ਼ਿਟ (FD)
ਇਹ ਭਾਰਤ ਵਿੱਚ ਪੈਸੇ ਬਚਾਉਣ ਲਈ ਪ੍ਰਸਿੱਧ ਅਤੇ ਸੁਰੱਖਿਅਤ ਵਿਕਲਪਾਂ ਵਿੱਚੋਂ ਇੱਕ ਮੰਨਿਆ ਜਾਂਦਾ ਹੈ। ਤੁਹਾਨੂੰ ਇੱਕ ਵਾਰ ਵਿੱਚ ਇੱਕਮੁਸ਼ਤ ਪੈਸੇ ਬਚਾਉਣੇ ਪੈਣਗੇ। ਉਹ ਤੁਹਾਡੇ ਨਿਯਮਤ ਨਾਲੋਂ ਉੱਚੀ ਵਿਆਜ ਦਰ ਦੀ ਪੇਸ਼ਕਸ਼ ਕਰਦੇ ਹਨਬਚਤ ਖਾਤਾ.
ਬੀ. ਪਬਲਿਕ ਪ੍ਰੋਵੀਡੈਂਟ ਫੰਡ (PPF)
ਇਹ ਇੱਕ ਹੋਰ ਸੁਰੱਖਿਅਤ ਨਿਵੇਸ਼ ਵਿਕਲਪ ਹੈ ਕਿਉਂਕਿ ਇਹ ਇੱਕ ਸਰਕਾਰੀ ਨਿਵੇਸ਼ ਯੋਜਨਾ ਹੈ। ਇਸ ਵਿੱਚ 15 ਸਾਲ ਦਾ ਲਾਕ-ਇਨ ਪੀਰੀਅਡ ਹੈ। ਇਹ ਦੇਸ਼ ਵਿੱਚ ਇੱਕ ਪ੍ਰਸਿੱਧ ਸਕੀਮ ਹੈ ਕਿਉਂਕਿ ਸਰਕਾਰ ਸਕੀਮ ਵਿੱਚ ਤੁਹਾਡੇ ਨਿਵੇਸ਼ ਦੀ ਗਰੰਟੀ ਦਿੰਦੀ ਹੈ।
ਹੋਰ ਕੀ ਹੈ? ਤੁਸੀਂ ਉਨ੍ਹਾਂ ਨਾਲ ਸਿਰਫ਼ ਰੁਪਏ ਵਿੱਚ ਖਾਤਾ ਖੋਲ੍ਹ ਸਕਦੇ ਹੋ। 100 ਅਤੇ ਨਕਦ, ਚੈੱਕ,ਡੀ.ਡੀ ਜਾਂ ਇੱਥੋਂ ਤੱਕ ਕਿ ਔਨਲਾਈਨ ਟ੍ਰਾਂਸਫਰ. ਤੁਹਾਨੂੰ ਹਰ ਸਾਲ ਘੱਟੋ-ਘੱਟ 500 ਰੁਪਏ ਨਿਵੇਸ਼ ਕਰਨ ਦੀ ਲੋੜ ਹੈ।
c. ਰਾਸ਼ਟਰੀ ਪੈਨਸ਼ਨ ਯੋਜਨਾ (NPS)
ਇਹ ਸਕੀਮ ਵੱਖ-ਵੱਖ ਨਿਵੇਸ਼ ਵਿਕਲਪਾਂ ਦਾ ਸੁਮੇਲ ਹੈ ਜਿਵੇਂ ਫਿਕਸਡ ਡਿਪਾਜ਼ਿਟ,ਤਰਲ ਫੰਡ ਅਤੇ ਕਾਰਪੋਰੇਟਬਾਂਡ. ਇਹ ਲੋਕਾਂ ਨੂੰ ਪੋਸਟ- ਲਈ ਬੱਚਤ ਕਰਨ ਲਈ ਉਤਸ਼ਾਹਿਤ ਕਰਨ ਲਈ ਸ਼ੁਰੂ ਕੀਤਾ ਗਿਆ ਸੀ-ਸੇਵਾਮੁਕਤੀ ਜੀਵਨ ਕੋਈ ਵਿਅਕਤੀ ਆਪਣੇ ਕੰਮਕਾਜੀ ਸਾਲਾਂ ਦੌਰਾਨ ਹਰ ਮਹੀਨੇ ਇੱਕ ਖਾਸ ਰਕਮ ਦਾ ਨਿਵੇਸ਼ ਕਰ ਸਕਦਾ ਹੈ। ਇਸ ਨੂੰ ਸਰਕਾਰ ਦੁਆਰਾ ਵੀ ਸਮਰਥਨ ਪ੍ਰਾਪਤ ਹੈ ਜੋ ਇਸਨੂੰ ਨਿਵੇਸ਼ ਕਰਨ ਲਈ ਇੱਕ ਸੁਰੱਖਿਅਤ ਵਿਕਲਪ ਬਣਾਉਂਦਾ ਹੈ।
D. ਰਾਸ਼ਟਰੀ ਬੱਚਤ ਸਰਟੀਫਿਕੇਟ (NSC)
ਇਹ ਸਰਕਾਰ ਦੁਆਰਾ ਸਮਰਥਨ ਪ੍ਰਾਪਤ ਇੱਕ ਹੋਰ ਸੁਰੱਖਿਅਤ ਨਿਵੇਸ਼ ਵਿਕਲਪ ਹੈ। ਇਹ ਮੁੱਖ ਤੌਰ 'ਤੇ ਛੋਟੇ ਤੋਂ ਮੱਧ-ਆਮਦਨ ਵਾਲੇ ਨਿਵੇਸ਼ਕਾਂ ਲਈ ਹੈ। ਇਹ ਇੱਕ ਬੱਚਤ ਬਾਂਡ ਹੈ ਜੋ ਨਿਵੇਸ਼ਕਾਂ ਨੂੰ ਟੈਕਸ ਬਚਾਉਣ ਵਿੱਚ ਮਦਦ ਕਰਦੇ ਹੋਏ ਨਿਵੇਸ਼ ਕਰਨ ਲਈ ਉਤਸ਼ਾਹਿਤ ਕਰਦਾ ਹੈ। ਤੁਸੀਂ 100 ਰੁਪਏ ਵਰਗੀਆਂ ਰਕਮਾਂ ਨਾਲ ਨਿਵੇਸ਼ ਕਰਨਾ ਸ਼ੁਰੂ ਕਰ ਸਕਦੇ ਹੋ ਅਤੇ ਜਦੋਂ ਵੀ ਸੰਭਵ ਹੋਵੇ ਵਧਾ ਸਕਦੇ ਹੋ।
ਟਿਪ- ਜੇਕਰ ਤੁਸੀਂ ਥੋੜਾ ਜਿਹਾ ਜੋਖਮ ਲੈ ਕੇ ਉੱਚ ਰਿਟਰਨ ਕਮਾਉਣਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂਇਕੁਇਟੀ ਮਿਉਚੁਅਲ ਫੰਡ ਜਾਣ ਲਈ ਸਭ ਤੋਂ ਵਧੀਆ ਵਿਕਲਪਾਂ ਵਿੱਚੋਂ ਇੱਕ ਹੈ। ਤੁਸੀਂ ਇੱਕ ਪ੍ਰਣਾਲੀਗਤ ਦੀ ਚੋਣ ਕਰ ਸਕਦੇ ਹੋਨਿਵੇਸ਼ ਯੋਜਨਾ (SIP) ਮੋਡ, ਜਿੱਥੇ ਤੁਸੀਂ ਘੱਟ ਤੋਂ ਘੱਟ ਰੁਪਏ ਦਾ ਨਿਵੇਸ਼ ਸ਼ੁਰੂ ਕਰ ਸਕਦੇ ਹੋ। ਇੱਕ ਨਿਰਧਾਰਿਤ ਮਿਆਦ ਲਈ ਹਰ ਮਹੀਨੇ 500। SIP ਤੁਹਾਨੂੰ ਰੁਪਏ ਦੀ ਔਸਤ ਲਾਗਤ ਦਾ ਵੱਡਾ ਲਾਭ ਦਿੰਦਾ ਹੈ ਅਤੇਮਿਸ਼ਰਿਤ ਕਰਨ ਦੀ ਸ਼ਕਤੀ. ਇਹ ਤੁਹਾਡੇ ਨਿਵੇਸ਼ ਦੇ ਲੰਬੇ ਸਮੇਂ ਦੇ ਵਾਧੇ ਵਿੱਚ ਮਦਦ ਕਰਦਾ ਹੈ।
ਇੱਥੇ ਨਿਵੇਸ਼ ਕਰਨ ਲਈ ਕੁਝ ਵਧੀਆ ਪ੍ਰਦਰਸ਼ਨ ਕਰਨ ਵਾਲੀਆਂ SIP ਯੋਜਨਾਵਾਂ ਹਨ-
Fund NAV Net Assets (Cr) Min SIP Investment 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 5 YR (%) 2025 (%) DSP US Flexible Equity Fund Growth ₹88.9425
↑ 1.44 ₹1,280 500 -5.5 -4 22 25.7 16.3 33.8 Franklin Asian Equity Fund Growth ₹41.6292
↑ 0.68 ₹981 500 -5.9 -3.8 19.9 19.9 6.2 23.7 Aditya Birla Sun Life Small Cap Fund Growth ₹97.8506
↑ 1.06 ₹6,120 1,000 -1.5 6.2 11.9 13.4 11.3 -3.7 DSP Natural Resources and New Energy Fund Growth ₹107.907
↑ 0.12 ₹2,528 500 -0.5 -2.8 11.9 18.9 14.4 17.5 Invesco India Growth Opportunities Fund Growth ₹112.96
↑ 0.42 ₹12,178 100 1.6 10.2 10 21.4 15.7 4.7 Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 9 Nov 26 Research Highlights & Commentary of 5 Funds showcased
Commentary DSP US Flexible Equity Fund Franklin Asian Equity Fund Aditya Birla Sun Life Small Cap Fund DSP Natural Resources and New Energy Fund Invesco India Growth Opportunities Fund Point 1 Bottom quartile AUM (₹1,280 Cr). Bottom quartile AUM (₹981 Cr). Upper mid AUM (₹6,120 Cr). Lower mid AUM (₹2,528 Cr). Highest AUM (₹12,178 Cr). Point 2 Established history (14+ yrs). Established history (18+ yrs). Oldest track record among peers (19 yrs). Established history (18+ yrs). Established history (19+ yrs). Point 3 Top rated. Rating: 5★ (upper mid). Rating: 5★ (lower mid). Rating: 5★ (bottom quartile). Rating: 5★ (bottom quartile). Point 4 Risk profile: High. Risk profile: High. Risk profile: Moderately High. Risk profile: High. Risk profile: Moderately High. Point 5 5Y return: 16.28% (top quartile). 5Y return: 6.20% (bottom quartile). 5Y return: 11.32% (bottom quartile). 5Y return: 14.41% (lower mid). 5Y return: 15.73% (upper mid). Point 6 3Y return: 25.74% (top quartile). 3Y return: 19.88% (lower mid). 3Y return: 13.41% (bottom quartile). 3Y return: 18.87% (bottom quartile). 3Y return: 21.44% (upper mid). Point 7 1Y return: 21.98% (top quartile). 1Y return: 19.87% (upper mid). 1Y return: 11.95% (lower mid). 1Y return: 11.90% (bottom quartile). 1Y return: 9.97% (bottom quartile). Point 8 Alpha: -4.45 (bottom quartile). Alpha: 0.00 (upper mid). Alpha: 0.00 (lower mid). Alpha: 0.00 (bottom quartile). Alpha: 7.80 (top quartile). Point 9 Sharpe: 1.20 (top quartile). Sharpe: 1.04 (upper mid). Sharpe: 0.62 (lower mid). Sharpe: 0.50 (bottom quartile). Sharpe: 0.14 (bottom quartile). Point 10 Information ratio: -0.08 (bottom quartile). Information ratio: 0.00 (upper mid). Information ratio: 0.00 (lower mid). Information ratio: 0.00 (bottom quartile). Information ratio: 1.34 (top quartile). DSP US Flexible Equity Fund
Franklin Asian Equity Fund
Aditya Birla Sun Life Small Cap Fund
DSP Natural Resources and New Energy Fund
Invesco India Growth Opportunities Fund
5. ਇੱਕ ਐਮਰਜੈਂਸੀ ਫੰਡ ਬਣਾਓ
ਐਮਰਜੈਂਸੀ ਉਦੇਸ਼ਾਂ ਲਈ ਆਪਣੀ ਆਮਦਨੀ ਵਿੱਚੋਂ ਇੱਕ ਖਾਸ ਰਕਮ ਨਿਰਧਾਰਤ ਕਰਨਾ ਬਹੁਤ ਮਦਦਗਾਰ ਹੋਵੇਗਾ ਜਦੋਂ ਕੋਈ ਬੇਮਿਸਾਲ ਚੀਜ਼ ਸਾਹਮਣੇ ਆਉਂਦੀ ਹੈ। ਤੁਸੀਂ ਆਪਣੇ ਪੈਸੇ ਨੂੰ ਐਮਰਜੈਂਸੀ ਫੰਡ ਵਜੋਂ ਨਿਵੇਸ਼ ਕਰ ਸਕਦੇ ਹੋ, ਪਰ ਤੁਹਾਨੂੰ ਐਮਰਜੈਂਸੀ ਦੀ ਮਿਆਦ ਦੇ ਦੌਰਾਨ ਇਸਨੂੰ ਵਾਪਸ ਲੈਣ ਦੇ ਯੋਗ ਹੋਣਾ ਚਾਹੀਦਾ ਹੈ।
ਐਮਰਜੈਂਸੀ ਫੰਡ ਬਣਾਉਣ ਲਈ ਇੱਥੇ 3 ਕਦਮ ਹਨ:
- ਰਕਮ ਦਾ ਫੈਸਲਾ ਕਰੋ. ਉਦਾਹਰਨ ਲਈ, ਤੁਸੀਂ ਫੈਸਲਾ ਕਰਦੇ ਹੋ ਕਿ ਤੁਹਾਨੂੰ ਰੁਪਏ ਦੀ ਲੋੜ ਹੈ। ਐਮਰਜੈਂਸੀ ਫੰਡ ਵਜੋਂ 2 ਲੱਖ
- ਇੱਕ ਵੱਖਰਾ ਬਣਾਓਬੈਂਕ ਪੈਸੇ ਬਚਾਉਣ ਲਈ ਖਾਤਾ
- ਉਸ ਰਕਮ ਦਾ ਫੈਸਲਾ ਕਰੋ ਜੋ ਤੁਸੀਂ ਹਰ ਮਹੀਨੇ ਨਿਵੇਸ਼ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ ਅਤੇ ਨਿਵੇਸ਼ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ
ਐਮਰਜੈਂਸੀ ਫੰਡ ਬਣਾਉਣ ਦਾ ਇੱਕ ਹੋਰ ਵਧੀਆ ਤਰੀਕਾ ਹੈ ਤਰਲ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰਨਾਮਿਉਚੁਅਲ ਫੰਡ. ਬਚਤ ਬੈਂਕ ਖਾਤਿਆਂ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰਨ ਨਾਲੋਂ ਇਹ ਇੱਕ ਬਿਹਤਰ ਵਿਕਲਪ ਹੈ। ਇੱਥੇ ਕੁਝ ਕਾਰਨ ਹਨ:
- ਤਰਲ ਮਿਉਚੁਅਲ ਫੰਡਾਂ ਦੀ ਕੋਈ ਲਾਕ-ਇਨ ਮਿਆਦ ਨਹੀਂ ਹੁੰਦੀ ਹੈ
- ਕੋਈ ਐਂਟਰੀ ਜਾਂ ਐਗਜ਼ਿਟ ਲੋਡ ਨਹੀਂ ਹੈ
- ਤਤਕਾਲਛੁਟਕਾਰਾ
- ਬੈਂਕ ਬਚਤ ਖਾਤੇ ਨਾਲੋਂ ਵੱਧ ਵਿਆਜ
- ਘੱਟ-ਜੋਖਮ
ਇੱਥੇ ਨਿਵੇਸ਼ ਕਰਨ ਲਈ ਕੁਝ ਵਧੀਆ ਪ੍ਰਦਰਸ਼ਨ ਕਰਨ ਵਾਲੇ ਤਰਲ ਫੰਡ ਹਨ-
Fund NAV Net Assets (Cr) 1 MO (%) 3 MO (%) 6 MO (%) 1 YR (%) 2025 (%) Debt Yield (YTM) Mod. Duration Eff. Maturity PGIM India Insta Cash Fund Growth ₹369.342
↑ 0.09 ₹1,438 0.5 1.5 3.2 6.4 6.5 6.15% 1M 10D 1M 10D Indiabulls Liquid Fund Growth ₹2,743.93
↑ 0.49 ₹301 0.5 1.5 3.2 6.4 6.6 6.4% 1M 18D 1M 18D JM Liquid Fund Growth ₹77.3022
↑ 0.01 ₹1,701 0.5 1.5 3.2 6.3 6.4 6.12% 1M 8D 1M 11D Axis Liquid Fund Growth ₹3,161.09
↑ 0.56 ₹53,470 0.5 1.5 3.2 6.5 6.6 6.37% 1M 19D 1M 19D Invesco India Liquid Fund Growth ₹3,900
↑ 0.69 ₹22,395 0.5 1.5 3.2 6.5 6.5 6.35% 1M 17D 1M 17D Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 9 Nov 26 Research Highlights & Commentary of 5 Funds showcased
Commentary PGIM India Insta Cash Fund Indiabulls Liquid Fund JM Liquid Fund Axis Liquid Fund Invesco India Liquid Fund Point 1 Bottom quartile AUM (₹1,438 Cr). Bottom quartile AUM (₹301 Cr). Lower mid AUM (₹1,701 Cr). Highest AUM (₹53,470 Cr). Upper mid AUM (₹22,395 Cr). Point 2 Established history (19+ yrs). Established history (15+ yrs). Oldest track record among peers (28 yrs). Established history (17+ yrs). Established history (19+ yrs). Point 3 Top rated. Rating: 5★ (upper mid). Rating: 5★ (lower mid). Rating: 4★ (bottom quartile). Rating: 4★ (bottom quartile). Point 4 Risk profile: Low. Risk profile: Low. Risk profile: Low. Risk profile: Low. Risk profile: Low. Point 5 1Y return: 6.45% (lower mid). 1Y return: 6.44% (bottom quartile). 1Y return: 6.32% (bottom quartile). 1Y return: 6.50% (top quartile). 1Y return: 6.45% (upper mid). Point 6 1M return: 0.50% (top quartile). 1M return: 0.50% (upper mid). 1M return: 0.47% (bottom quartile). 1M return: 0.48% (lower mid). 1M return: 0.47% (bottom quartile). Point 7 Sharpe: 3.02 (bottom quartile). Sharpe: 3.19 (top quartile). Sharpe: 2.66 (bottom quartile). Sharpe: 3.18 (upper mid). Sharpe: 3.08 (lower mid). Point 8 Information ratio: 1.28 (upper mid). Information ratio: 1.47 (top quartile). Information ratio: 0.33 (lower mid). Information ratio: 0.00 (bottom quartile). Information ratio: 0.00 (bottom quartile). Point 9 Yield to maturity (debt): 6.15% (bottom quartile). Yield to maturity (debt): 6.40% (top quartile). Yield to maturity (debt): 6.12% (bottom quartile). Yield to maturity (debt): 6.37% (upper mid). Yield to maturity (debt): 6.35% (lower mid). Point 10 Modified duration: 0.11 yrs (upper mid). Modified duration: 0.13 yrs (bottom quartile). Modified duration: 0.11 yrs (top quartile). Modified duration: 0.14 yrs (bottom quartile). Modified duration: 0.13 yrs (lower mid). PGIM India Insta Cash Fund
Indiabulls Liquid Fund
JM Liquid Fund
Axis Liquid Fund
Invesco India Liquid Fund
6. ਕਰਜ਼ਿਆਂ ਤੋਂ ਬਚੋ
ਕਰਜ਼ੇ ਲੋਕਾਂ ਦੇ ਸਭ ਤੋਂ ਆਮ ਤਰੀਕਿਆਂ ਵਿੱਚੋਂ ਇੱਕ ਹਨਦੀਵਾਲੀਆਪਨ. ਉਹ ਆਪਣੀ ਕਮਾਈ ਨਾਲੋਂ ਵੱਧ ਖਰਚ ਕਰਦੇ ਹਨ ਅਤੇ ਕਰਜ਼ੇ, ਕਰਜ਼ੇ ਜਾਂ ਜ਼ਿਆਦਾ ਵਰਤੋਂ ਕਰਦੇ ਹਨਕ੍ਰੈਡਿਟ ਕਾਰਡ. ਭੁਗਤਾਨ ਨਾ ਕੀਤੇ ਗਏ ਕਰਜ਼ੇ ਕਿਸੇ ਵੀ ਵਿਅਕਤੀ ਦੀ ਵਿੱਤੀ ਸਥਿਤੀ ਲਈ ਘਾਤਕ ਸਾਬਤ ਹੋ ਸਕਦੇ ਹਨ। ਇਸ ਲਈ ਕਰਜ਼ਿਆਂ ਤੋਂ ਬਚੋ।
ਇੱਥੇ ਕਰਜ਼ੇ ਤੋਂ ਬਚਣ ਦੇ 5 ਤਰੀਕੇ ਹਨ:
- ਆਪਣੀ ਕਮਾਈ ਤੋਂ ਵੱਧ ਖਰਚ ਨਾ ਕਰੋ
- ਅਵੇਸਲੇ ਖਰਚਿਆਂ ਤੋਂ ਬਚੋ
- ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਦੀ ਵਰਤੋਂ ਕਰਨ ਤੋਂ ਪਰਹੇਜ਼ ਕਰੋ ਜਦੋਂ ਤੱਕ ਇਹ ਬਿਲਕੁਲ ਜ਼ਰੂਰੀ ਨਾ ਹੋਵੇ
- ਖਰੀਦਦਾਰੀ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਕੀਮਤਾਂ ਦੀ ਤੁਲਨਾ ਕਰੋ
- ਜਦੋਂ ਵੀ ਸੰਭਵ ਹੋਵੇ ਨਕਦੀ ਨਾਲ ਭੁਗਤਾਨ ਕਰੋ
ਸਿੱਟਾ
ਵਿੱਤੀ ਯੋਜਨਾਬੰਦੀ ਦੌਲਤ ਵਧਾਉਣ ਦਾ ਪਹਿਲਾ ਕਦਮ ਹੈ। ਇਸ ਲਈ, ਜੇਕਰ ਤੁਸੀਂ ਸਾਡੇ ਕਰੀਅਰ ਦੀ ਸ਼ੁਰੂਆਤ ਆਪਣੇ 20 ਦੇ ਦਹਾਕੇ ਵਿੱਚ ਹੋ, ਤਾਂ ਯਕੀਨੀ ਬਣਾਓ ਕਿ ਤੁਸੀਂ ਕਿਤੇ ਵੀ ਅੱਗੇ ਵਧਣ ਤੋਂ ਪਹਿਲਾਂ ਆਪਣੇ ਵਿੱਤ ਦੀ ਚੰਗੀ ਤਰ੍ਹਾਂ ਯੋਜਨਾ ਬਣਾਉਂਦੇ ਹੋ।
ਇਹ ਯਕੀਨੀ ਬਣਾਉਣ ਲਈ ਸਾਰੇ ਯਤਨ ਕੀਤੇ ਗਏ ਹਨ ਕਿ ਇੱਥੇ ਦਿੱਤੀ ਗਈ ਜਾਣਕਾਰੀ ਸਹੀ ਹੈ। ਹਾਲਾਂਕਿ, ਡੇਟਾ ਦੀ ਸ਼ੁੱਧਤਾ ਬਾਰੇ ਕੋਈ ਗਾਰੰਟੀ ਨਹੀਂ ਦਿੱਤੀ ਗਈ ਹੈ। ਕਿਰਪਾ ਕਰਕੇ ਕੋਈ ਵੀ ਨਿਵੇਸ਼ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਸਕੀਮ ਜਾਣਕਾਰੀ ਦਸਤਾਵੇਜ਼ ਨਾਲ ਤਸਦੀਕ ਕਰੋ।
You Might Also Like



AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved