
 +91-22-48913909
మ్యూచువల్ ఫండ్: డివిడెండ్ ఆప్షన్ లేదా గ్రోత్ ఆప్షన్
మీరు మ్యూచువల్ ఫండ్ డివిడెండ్ అందుకున్నప్పుడు మీకు మంచి అనుభూతి లేదా? అవును మీరు. మ్యూచువల్ ఫండ్ డివిడెండ్ దాని యూనిట్ హోల్డర్ల మధ్య మ్యూచువల్ ఫండ్ పథకం ద్వారా పంపిణీ చేయబడుతుంది.మ్యూచువల్ ఫండ్స్ వారి గ్రహించిన లాభాలకు వ్యతిరేకంగా డివిడెండ్లను పంపిణీ చేయండి మరియు వారి పుస్తక లాభాలపై లేదా పేపర్ లాభాలపై కాదు. గ్రహించిన లాభం అంటే మ్యూచువల్ ఫండ్ స్కీమ్ అమ్మకానికి వ్యతిరేకంగా ఆర్జించిన లాభాలుఅంతర్లీన పోర్ట్ఫోలియోలోని ఆస్తులు. మ్యూచువల్ ఫండ్ డివిడెండ్ భావనతో ముడిపడి ఉన్న కొన్ని అపోహలు ఉన్నాయి, అయితే ఇది ఆకర్షణీయంగా ఉంది. కాబట్టి, మ్యూచువల్ ఫండ్ డివిడెండ్ ప్లాన్లలో మ్యూచువల్ ఫండ్ పెట్టుబడి వంటి మ్యూచువల్ ఫండ్ డివిడెండ్ యొక్క వివిధ అంశాలను మనం అర్థం చేసుకుందాంSIP మ్యూచువల్ ఫండ్, మ్యూచువల్ ఫండ్ వెనుక ఉన్న అపోహలు కొన్ని మ్యూచువల్ ఫండ్ కంపెనీల డివిడెండ్సమర్పణ ఉత్తమ డివిడెండ్ ప్లాన్లు, డివిడెండ్ ప్లాన్ల పన్ను అంశాలు మరియు మొదలైనవి.
Talk to our investment specialist
మ్యూచువల్ ఫండ్ డివిడెండ్: అర్థం
మ్యూచువల్ ఫండ్ డివిడెండ్, సాధారణ మాటలలో, మ్యూచువల్ ఫండ్ పథకం దాని యూనిట్ హోల్డర్లకు పంపిణీ చేసే వాస్తవానికి సంపాదించిన లాభాలలో వాటా. మునుపటి పేరాగ్రాఫ్లలో చర్చించినట్లుగా గ్రహించిన లాభాలు, మ్యూచువల్ ఫండ్ పథకం ద్వారా ఆర్జించిన వాస్తవ లాభాలను సూచిస్తాయిఆదాయం పోర్ట్ఫోలియోలో దాని అంతర్లీన ఆస్తుల విక్రయం నుండి ఉత్పత్తి చేయబడింది. గ్రహించిన లాభాలు మరియు పుస్తక లాభాల మధ్య గందరగోళం చెందకూడదు. ఎందుకంటే పుస్తక లాభాలు నికర ఆస్తుల విలువ పెరుగుదలను పరిగణనలోకి తీసుకుంటాయి లేదాకాదు అంతర్లీన ఆస్తులు కూడా. NAVలో పెరుగుదల అవాస్తవిక లాభాలలో భాగం.
మ్యూచువల్ ఫండ్ డివిడెండ్ నిర్దిష్ట పథకం యొక్క యూనిట్ హోల్డర్ల మధ్య మాత్రమే పంపిణీ చేయబడుతుంది. ఫండ్ మేనేజర్ యూనిట్ హోల్డర్ల మధ్య డివిడెండ్ పంపిణీ చేస్తారు. మ్యూచువల్ ఫండ్ డివిడెండ్ పంపిణీ NAVలో తగ్గింపుకు దారితీసింది. అదనంగా, డివిడెండ్లను ప్రకటించడం ఫండ్ మేనేజర్ల బాధ్యత. మ్యూచువల్ ఫండ్ డివిడెండ్లపై పన్నుకు సంబంధించి, ఈక్విటీ మ్యూచువల్ ఫండ్పై డివిడెండ్ పంపిణీ ప్రస్తుత ప్రకారం డివిడెండ్ పంపిణీ పన్నును ఆకర్షించదని వ్యక్తులు గమనించాలి.ఆదాయ పన్ను చట్టాలు. దీనికి విరుద్ధంగా, డివిడెండ్ పంపిణీ aరుణ నిధి డివిడెండ్ పంపిణీ పన్నుకు బాధ్యత వహిస్తుంది. మ్యూచువల్ ఫండ్ డివిడెండ్ ప్లాన్ అందించే వివిధ డివిడెండ్ ఎంపికలలో వార్షిక డివిడెండ్లు, సగం-ప్రారంభ డివిడెండ్లు, వారపు డివిడెండ్లు మరియు రోజువారీ డివిడెండ్లు ఉన్నాయి.
మ్యూచువల్ ఫండ్స్: మ్యూచువల్ ఫండ్ పథకాలలో వివిధ ఎంపికలు
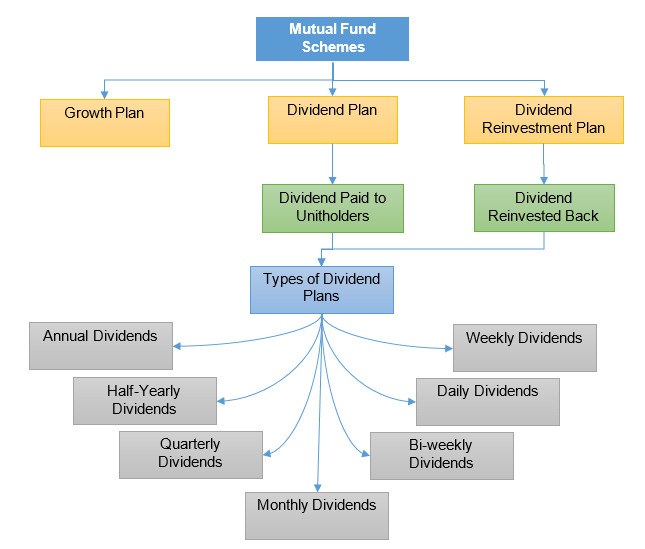
మ్యూచువల్ ఫండ్ అనేది పెట్టుబడి సాధనం, ఇది ఒక సాధారణ లక్ష్యాన్ని పంచుకునే వివిధ వ్యక్తుల నుండి డబ్బును పూల్ చేస్తుందిపెట్టుబడి పెడుతున్నారు షేర్లలో మరియుబాండ్లు. చాలా మ్యూచువల్ ఫండ్ పథకాలు గ్రోత్ ప్లాన్, డివిడెండ్ ప్లాన్ మరియు డివిడెండ్ రీఇన్వెస్ట్మెంట్ ప్లాన్ వంటి వివిధ ఎంపికలను అందిస్తాయి. కాబట్టి, ఈ ప్రణాళికలను వివరంగా చూద్దాం.
మ్యూచువల్ ఫండ్లో గ్రోత్ ప్లాన్ అంటే పథకం ద్వారా ఆర్జించిన లాభాలు పథకంలో మళ్లీ పెట్టుబడి పెట్టబడతాయని సూచిస్తుంది. ఎలాంటి ముందస్తు సమాచారం లేకుండా, లాభం పథకంలో మళ్లీ పెట్టుబడి పెట్టబడుతుంది. మ్యూచువల్ ఫండ్ గ్రోత్ ప్లాన్ యొక్క NAVలో పెరుగుదల దాని ఆర్జించిన లాభాలను ప్రతిబింబిస్తుంది. గ్రోత్ ప్లాన్ని ఎంచుకునే వ్యక్తులు మధ్యంతర నగదు ప్రవాహాలను పొందలేరువిముక్తి. అయితే, వృద్ధి ప్రణాళికలు ఆనందిస్తాయిసమ్మేళనం లాభాలు. వృద్ధి ప్రణాళికలలో పెట్టుబడి పెట్టడం వలన వ్యక్తులు పన్ను ప్రయోజనాలను ఆస్వాదించడానికి కూడా సహాయపడుతుందిరాజధాని లాభాలు. మ్యూచువల్ ఫండ్ పెట్టుబడిని ఒక సంవత్సరం కంటే ఎక్కువ కాలం ఉంచినట్లయితే, వ్యక్తులు దీర్ఘకాలికంగా చెల్లించాల్సిన అవసరం లేదుమూలధన రాబడి పన్ను. దీనికి విరుద్ధంగా, కొనుగోలు చేసిన తేదీ నుండి ఒక సంవత్సరంలోపు పెట్టుబడిని రీడీమ్ చేసినట్లయితే, వ్యక్తులు స్వల్పకాలిక మూలధన లాభాలను చెల్లించాలి.
డివిడెండ్ ప్లాన్ అనేది మ్యూచువల్ ఫండ్ స్కీమ్ అందించే ప్లాన్ను సూచిస్తుంది, ఇక్కడ డివిడెండ్ మ్యూచువల్ ఫండ్ స్కీమ్ యొక్క యూనిట్ హోల్డర్లకు పంపిణీ చేయబడుతుంది. ఈ డివిడెండ్ వారి యూనిట్హోల్డర్లకు ఫండ్ స్కీమ్ ద్వారా ఆర్జించిన వాస్తవ లాభాల నుండి వేరు చేయబడిన భాగం నుండి అందించబడుతుంది. తమ పెట్టుబడిపై సాధారణ ఆదాయం కోసం చూస్తున్న వ్యక్తులు మ్యూచువల్ ఫండ్ డివిడెండ్ ప్లాన్ను ఎంచుకుంటారు. అయితే, డివిడెండ్ ప్లాన్ను ఎంచుకునే సమయంలో, మ్యూచువల్ ఫండ్ పథకం డివిడెండ్ ప్రకటించినప్పుడల్లా, ఫండ్ యొక్క NAV తగ్గుతుందని వ్యక్తులు అర్థం చేసుకోవాలి. ఎందుకంటే డివిడెండ్లు NAV నుండి ప్రకటించబడ్డాయి.
డివిడెండ్ రీఇన్వెస్ట్మెంట్ ప్లాన్ డివిడెండ్ ప్లాన్ లాగానే ఉంటుంది, ఇక్కడ మ్యూచువల్ ఫండ్ వ్యక్తుల మధ్య డివిడెండ్ను పంపిణీ చేస్తుంది. అయితే, వ్యక్తులకు డబ్బు ఇవ్వడానికి బదులుగా, డివిడెండ్ మొత్తాన్ని తదుపరి యూనిట్లను కొనుగోలు చేయడానికి మ్యూచువల్ ఫండ్ పథకంలోకి తిరిగి పంపుతారు.
మ్యూచువల్ ఫండ్ డివిడెండ్: డివిడెండ్ల వ్యవధి
మ్యూచువల్ ఫండ్ స్కీమ్లపై డివిడెండ్ డిక్లరేషన్ వ్యవధి ప్లాన్ నుండి ప్లాన్లకు భిన్నంగా ఉంటుంది. అయితే, డివిడెండ్ పంపిణీ యొక్క పూర్తి విచక్షణ ఫండ్ మేనేజర్ చేతిలో ఉంటుంది. డివిడెండ్ డిక్లరేషన్ యొక్క వివిధ ఎంపికలు క్రింది విధంగా ఉన్నాయి.
వార్షిక డివిడెండ్ మ్యూచువల్ ఫండ్స్
ఈ ఎంపికలో, మ్యూచువల్ ఫండ్ పథకాలు ఏటా డివిడెండ్లను ప్రకటిస్తాయి. వంటి అన్ని రకాల మ్యూచువల్ ఫండ్ పథకాలుఈక్విటీ ఫండ్స్, డెట్ ఫండ్స్ మొదలైనవి ఈ ప్లాన్ని అందిస్తాయి.
అర్ధ-వార్షిక డివిడెండ్ మ్యూచువల్ ఫండ్స్
అర్ధ-వార్షిక ఎంపికలో, వ్యక్తులు ఆరు నెలలకు ఒకసారి డివిడెండ్లను పొందుతారు. ఫండ్ స్కీమ్ పనితీరు ఆధారంగా ఫండ్ హౌస్ దాని యూనిట్హోల్డర్లకు డివిడెండ్లను ప్రకటిస్తుంది.
త్రైమాసిక డివిడెండ్ మ్యూచువల్ ఫండ్స్
ఈ ఎంపికను ఆశ్రయించడం ద్వారా, వ్యక్తులు మ్యూచువల్ ఫండ్ స్కీమ్ పనితీరును బట్టి మూడు నెలలకు ఒకసారి డివిడెండ్లను పొందవచ్చు.
నెలవారీ డివిడెండ్ మ్యూచువల్ ఫండ్స్
ప్రతి నెలా స్థిరమైన రాబడిని ఆశించే వ్యక్తులు నెలవారీ డివిడెండ్ ఎంపికను ఎంచుకుంటారు. ఈ పథకాన్ని ఆశ్రయించడం ద్వారా, ఒక వ్యక్తి నెలవారీ డివిడెండ్లను ఆశించవచ్చుఆధారంగా.
BI-వీక్లీ డివిడెండ్ మ్యూచువల్ ఫండ్స్
ఈ ఐచ్ఛికం పక్షంవారీ ప్రాతిపదికన డివిడెండ్లను ఆస్వాదించడానికి యూనిట్హోల్డర్లకు సహాయపడుతుంది.
వీక్లీ డివిడెండ్ మ్యూచువల్ ఫండ్స్
వీక్లీ ఆప్షన్ యూనిట్హోల్డర్లకు ప్రతి వారం డివిడెండ్ ప్రయోజనాలను పొందేలా చేస్తుంది. అల్ట్రా వంటి మ్యూచువల్ ఫండ్ పథకాలుస్వల్పకాలిక నిధులు మరియులిక్విడ్ ఫండ్స్ వారంవారీ డివిడెండ్ ఎంపికను అందిస్తాయి.
రోజువారీ డివిడెండ్ మ్యూచువల్ ఫండ్స్
ఈ ఎంపికలో, వ్యక్తులు రోజువారీగా డివిడెండ్లను అందుకుంటారు. లిక్విడ్ ఫండ్స్ మరియు ఇతర డెట్ ఫండ్లు రోజువారీ డివిడెండ్లను అందించే కొన్ని మ్యూచువల్ ఫండ్ పథకాలు.
మ్యూచువల్ ఫండ్స్ డివిడెండ్లపై పన్ను వర్తింపు
పన్నుల ప్రయోజనం కోసం, మ్యూచువల్ ఫండ్లను ఈక్విటీ ఫండ్స్ మరియు నాన్-ఈక్విటీ ఫండ్స్ అని రెండు వర్గాలుగా వర్గీకరిస్తారు. పన్ను ప్రయోజనాల కోసం, ఈక్విటీ మ్యూచువల్ ఫండ్ అనేది ఈక్విటీ షేర్లలో మొత్తం పెట్టుబడిలో 65% కంటే ఎక్కువ ఉన్న మ్యూచువల్ ఫండ్ పథకం. ఈక్విటీ మ్యూచువల్ ఫండ్ల డివిడెండ్లు ఆదాయపు పన్ను నుండి మినహాయించబడ్డాయి. ఆదాయపు పన్ను ప్రకారం మూలధన లాభాలు దీర్ఘకాలిక మూలధన లాభం మరియు స్వల్పకాలిక మూలధన లాభంగా వర్గీకరించబడ్డాయి. దీర్ఘకాలిక మూలధన లాభం (LTCG) అంటే ఈక్విటీ మ్యూచువల్ ఫండ్లో 12 నెలల కంటే ఎక్కువ కాలం పాటు ఉన్న ఏదైనా పెట్టుబడి. ఈక్విటీ ఫండ్లలో దీర్ఘకాలిక మూలధన లాభం పన్నుకు వర్తించదు. స్వల్పకాలిక మూలధన లాభం (STCG), ఈక్విటీ ఫండ్స్లో పెట్టుబడి 12 నెలల కంటే తక్కువ వ్యవధిలో ఉంచబడినప్పుడు పన్నుకు వర్తిస్తుంది.ఫ్లాట్ 15% రేటు.
డెట్ ఫండ్స్ సంగతేంటి? పన్నుల ప్రయోజనాల కోసం, డెట్ ఫండ్స్ లేదా నాన్-ఈక్విటీ మ్యూచువల్ ఫండ్స్ అనేది ఈక్విటీ షేర్లలో 65% కంటే తక్కువ పెట్టుబడిని కలిగి ఉండే మ్యూచువల్ ఫండ్ పథకం. ఈక్విటీయేతర మ్యూచువల్ ఫండ్స్పై డివిడెండ్లు డివిడెండ్ డిస్ట్రిబ్యూషన్ ట్యాక్స్ (డిడిటి)కి బాధ్యత వహిస్తాయి. యూనిట్ హోల్డర్లు బదులుగా DDT చెల్లించాల్సిన అవసరం లేదు, ఫండ్ హౌస్ పథకం యొక్క NAV నుండి పన్నును తీసివేస్తుంది మరియు అదే చెల్లిస్తుంది. మ్యూచువల్ ఫండ్ డివిడెండ్పై విధించబడిన DDT శాతం 28.84% (25% +సర్ఛార్జ్ మొదలైనవి). అందువల్ల, గ్రోత్ ప్లాన్తో పోలిస్తే అత్యధిక పన్ను స్లాబ్లో ఉన్న వ్యక్తులు మరియు డెట్ మ్యూచువల్ ఫండ్లో పెట్టుబడి పెట్టడానికి ప్లాన్ చేసే వ్యక్తులకు డివిడెండ్ ప్లాన్ అనుకూలంగా ఉంటుంది. ఇది క్రింది విధంగా వివరించబడింది:
పెట్టుబడి వ్యవధి 36 నెలల కంటే ఎక్కువ ఉంటే డెట్ ఫండ్పై LTCG వర్తిస్తుంది. దిపన్ను శాతమ్ ఇండెక్సేషన్ ప్రయోజనంతో పాటు డెట్ ఫండ్స్ కోసం LTCGలో 20% వర్తిస్తుంది. దీనికి విరుద్ధంగా, పెట్టుబడి వ్యవధి 36 నెలల కంటే తక్కువగా ఉన్నప్పుడు డెట్ ఫండ్పై STCG వర్తిస్తుంది. వ్యక్తి యొక్క పన్ను బ్రాకెట్ ప్రకారం STCGపై పన్ను వర్తించబడుతుంది. కాబట్టి, ఒక వ్యక్తి అత్యధిక పన్ను స్లాబ్ అయిన 33.33% కిందకు వస్తే, అతను/ఆమె 33.33% పన్ను చెల్లించాల్సి ఉంటుంది. అందువల్ల, అటువంటి వ్యక్తులు డివిడెండ్ ప్లాన్లను ఎంచుకోవచ్చు, అక్కడ వారు ఆదాయపు పన్నులో 33.33%కి బదులుగా 28.84 శాతం మాత్రమే DDTగా చెల్లిస్తారు.
మ్యూచువల్ ఫండ్ పెట్టుబడి: మ్యూచువల్ ఫండ్ డివిడెండ్ల వెనుక అపోహలు
చాలా మంది వ్యక్తులు మ్యూచువల్ ఫండ్ డివిడెండ్లు తమకు కంపెనీలు ప్రకటించిన డివిడెండ్ల మాదిరిగానే ఉంటాయని భావిస్తున్నారువాటాదారులు ఇది తప్పు పేరు. మ్యూచువల్ ఫండ్ డివిడెండ్లు మరియు కంపెనీలు అందించే డివిడెండ్లు రెండూ వేర్వేరుగా ఉంటాయి. కంపెనీలు తమ లాభాల నుండి తమ వాటాదారులకు డివిడెండ్ను అందిస్తాయి. అదేవిధంగా, వ్యక్తులు మ్యూచువల్ ఫండ్ పథకాలలో పెట్టుబడి పెట్టడం ద్వారా ఫండ్ యొక్క NAV పెరుగుదలతో పాటు అదనపు ఆదాయాన్ని పొందగలరనే భావనను కలిగి ఉంటారు. అయితే, అది తప్పు భావన. అయితే, ఇది NAVపై ప్రభావం చూపే పెట్టుబడి నుండే జారీ చేయబడుతుంది. దీనిని ఒక ఉదాహరణతో వివరించవచ్చు.
మీ వద్ద 10 ఉన్నాయని అనుకుందాం,000 రూపాయల విలువ గల మ్యూచువల్ ఫండ్ యూనిట్ల NAV 50 రూపాయలు. అంటే మీరు మ్యూచువల్ ఫండ్ పథకంలో 200 యూనిట్లను కలిగి ఉన్నారని అర్థం. ఇప్పుడు, ఫండ్ హౌస్ యూనిట్కు 15 రూపాయల డివిడెండ్ని ప్రకటించిందని అనుకుందాం. కాబట్టి, మీరు స్వీకరించే డివిడెండ్ మొత్తం 3,000 రూపాయలు. పర్యవసానంగా, దినికర విలువ NAV 7,000 రూపాయలు. డివిడెండ్ పంపిణీ కారణంగా, NAV తగ్గించవలసి ఉంటుంది మరియు దాని సవరించిన విలువ 35 (50-15) రూపాయలు.
మ్యూచువల్ ఫండ్ కంపెనీలు మ్యూచువల్ ఫండ్ డివిడెండ్ పథకాలను అందిస్తున్నాయి
ప్రస్తుతం, చాలా వరకుఅసెట్ మేనేజ్మెంట్ కంపెనీలు (AMCలు) లేదా మ్యూచువల్ ఫండ్ కంపెనీలు మ్యూచువల్ ఫండ్ పథకాలు డివిడెండ్ పథకాలను అందిస్తున్నాయి. వారి మ్యూచువల్ ఫండ్ పెట్టుబడిపై సాధారణ రాబడిని ఆశించే వ్యక్తులు మ్యూచువల్ ఫండ్ డివిడెండ్ ప్లాన్లను ఎంచుకుంటారు. అయితే, డివిడెండ్లను ప్రకటించే ఏకైక విచక్షణాధికారం ఫండ్ మేనేజర్కి ఉందని వ్యక్తులు గుర్తుంచుకోవాలి. ఫండ్ మేనేజర్ డివిడెండ్ మొత్తం మరియు డివిడెండ్ డిక్లరేషన్ సమయాన్ని నిర్ణయించవచ్చు.
మ్యూచువల్ ఫండ్ డివిడెండ్ పథకాలలో ఎలా పెట్టుబడి పెట్టాలి?
వ్యక్తులు చేయవచ్చుమ్యూచువల్ ఫండ్లో పెట్టుబడి పెట్టండి AMC నుండి నేరుగా లేదా బ్రోకర్లు, మ్యూచువల్ ఫండ్ పంపిణీదారులు మరియు ఆన్లైన్ పోర్టల్ల ద్వారా వివిధ పెట్టుబడి మార్గాల ద్వారా డివిడెండ్ పథకాలు. అయితే, వ్యక్తులు AMC ద్వారా మ్యూచువల్ ఫండ్ డివిడెండ్ పథకాలలో పెట్టుబడి పెడితే, వారు ఒక ఫండ్ హౌస్ యొక్క పథకాలను మాత్రమే కొనుగోలు చేయవచ్చు. దీనికి విరుద్ధంగా, బ్రోకర్లు లేదా మ్యూచువల్ ఫండ్ డిస్ట్రిబ్యూటర్ల ద్వారా వెళ్లడం ద్వారా, వ్యక్తులు వివిధ ఫండ్ హౌస్ల పథకాలలో పెట్టుబడి పెట్టే ఎంపికను పొందుతారు. ఆన్లైన్ పోర్టల్లు అందించే అదనపు ప్రయోజనం ఏమిటంటే, వివిధ ఫండ్ హౌస్ల పథకాలను ఎంచుకోవడమే కాకుండా, వారు ఎక్కడి నుండైనా మరియు ఎప్పుడైనా అటువంటి పథకాలలో పెట్టుబడి పెట్టవచ్చు.
డివిడెండ్ ప్లాన్లను అందించే SIP మ్యూచువల్ ఫండ్లు
SIP లేదా సిస్టమాటిక్పెట్టుబడి ప్రణాళిక మ్యూచువల్ ఫండ్ స్కీమ్లలో చిన్న మొత్తాలలో రెగ్యులర్ వ్యవధిలో పెట్టుబడిని సూచిస్తుంది. SIP యొక్క ప్రాథమిక ప్రయోజనం ఏమిటంటే వ్యక్తులు చిన్న మొత్తాలలో పెట్టుబడి పెట్టవచ్చు. ఫలితంగా వారి జేబులకు చిటికెడు లేదు. కనీస మొత్తంSIP పెట్టుబడి 500 రూపాయల వరకు ఉండవచ్చు (కొన్ని చిన్నవి కూడా). మ్యూచువల్ ఫండ్ కంపెనీ డెట్ ఫండ్స్, ఈక్విటీ ఫండ్స్ మరియు వంటి వివిధ రకాల మ్యూచువల్ ఫండ్ పథకాలలో డివిడెండ్ ప్లాన్లను రూపొందిస్తుంది.హైబ్రిడ్ ఫండ్.
SIP ఈక్విటీల కోసం ఉత్తమ డివిడెండ్ మ్యూచువల్ ఫండ్లు
Fund NAV Net Assets (Cr) 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 5 YR (%) 2025 (%) Franklin Asian Equity Fund Normal Dividend, Payout ₹20.0646
↓ -0.06 ₹981 -5.4 -2.3 20.7 21 6.3 23.7 DSP US Flexible Equity Fund Normal Dividend, Payout ₹40.6173
↑ 0.40 ₹1,280 -5.1 -4.4 19.8 26 16.2 33.8 Aditya Birla Sun Life Small Cap Fund Normal Dividend, Payout ₹38.6674
↑ 0.02 ₹6,120 -0.7 12.4 14.2 13.6 11.7 -4.1 Invesco India Growth Opportunities Fund Normal Dividend, Payout ₹46.73
↓ -0.07 ₹12,178 3.5 17.5 11.8 21.2 15.8 3.8 DSP Natural Resources and New Energy Fund Normal Dividend, Payout ₹31.914
↓ -0.14 ₹2,528 -0.5 -1.7 10.8 18.7 14.1 17.5 Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 12 Nov 26 Research Highlights & Commentary of 5 Funds showcased
Commentary Franklin Asian Equity Fund DSP US Flexible Equity Fund Aditya Birla Sun Life Small Cap Fund Invesco India Growth Opportunities Fund DSP Natural Resources and New Energy Fund Point 1 Bottom quartile AUM (₹981 Cr). Bottom quartile AUM (₹1,280 Cr). Upper mid AUM (₹6,120 Cr). Highest AUM (₹12,178 Cr). Lower mid AUM (₹2,528 Cr). Point 2 Established history (18+ yrs). Established history (14+ yrs). Oldest track record among peers (19 yrs). Established history (19+ yrs). Established history (18+ yrs). Point 3 Top rated. Rating: 5★ (upper mid). Rating: 5★ (lower mid). Rating: 5★ (bottom quartile). Rating: 5★ (bottom quartile). Point 4 Risk profile: High. Risk profile: High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: High. Point 5 5Y return: 6.32% (bottom quartile). 5Y return: 16.24% (top quartile). 5Y return: 11.68% (bottom quartile). 5Y return: 15.82% (upper mid). 5Y return: 14.14% (lower mid). Point 6 3Y return: 21.02% (lower mid). 3Y return: 26.03% (top quartile). 3Y return: 13.56% (bottom quartile). 3Y return: 21.22% (upper mid). 3Y return: 18.66% (bottom quartile). Point 7 1Y return: 20.66% (top quartile). 1Y return: 19.79% (upper mid). 1Y return: 14.24% (lower mid). 1Y return: 11.77% (bottom quartile). 1Y return: 10.84% (bottom quartile). Point 8 Alpha: 0.00 (upper mid). Alpha: -4.45 (bottom quartile). Alpha: 0.00 (lower mid). Alpha: 7.06 (top quartile). Alpha: 0.00 (bottom quartile). Point 9 Sharpe: 1.04 (upper mid). Sharpe: 1.20 (top quartile). Sharpe: 0.60 (lower mid). Sharpe: 0.10 (bottom quartile). Sharpe: 0.50 (bottom quartile). Point 10 Information ratio: 0.00 (upper mid). Information ratio: -0.10 (bottom quartile). Information ratio: 0.00 (lower mid). Information ratio: 1.21 (top quartile). Information ratio: 0.00 (bottom quartile). Franklin Asian Equity Fund
DSP US Flexible Equity Fund
Aditya Birla Sun Life Small Cap Fund
Invesco India Growth Opportunities Fund
DSP Natural Resources and New Energy Fund
అందువల్ల, నిర్దిష్ట కాల వ్యవధిలో స్థిరమైన ఆదాయ ప్రవాహాన్ని ఆశించే వ్యక్తులు మ్యూచువల్ ఫండ్ డివిడెండ్ ప్లాన్లను ఎంచుకోవచ్చని నిర్ధారించవచ్చు.
ఇక్కడ అందించిన సమాచారం ఖచ్చితమైనదని నిర్ధారించడానికి అన్ని ప్రయత్నాలు చేయబడ్డాయి. అయినప్పటికీ, డేటా యొక్క ఖచ్చితత్వానికి సంబంధించి ఎటువంటి హామీలు ఇవ్వబడవు. దయచేసి ఏదైనా పెట్టుబడి పెట్టే ముందు పథకం సమాచార పత్రంతో ధృవీకరించండి.





AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved