
 +91-22-48913909
ಆರಂಭಿಕರಿಗಾಗಿ ಹಣಕಾಸು ಯೋಜನೆಯ ಟಾಪ್ 6 ಮಾರ್ಗಗಳು
ಹಣಕಾಸಿನ ಯೋಜನೆ ಇದು ಸಮಯದ ಅವಶ್ಯಕತೆಯಾಗಿದೆ, ವಿಶೇಷವಾಗಿ ನೀವು ಸ್ವತಂತ್ರ ವ್ಯಕ್ತಿಯಾಗಿ ಪ್ರಾರಂಭಿಸುತ್ತಿರುವಾಗ. ಸ್ವಾತಂತ್ರ್ಯದ ಭಾವನೆ ಅತಿವಾಸ್ತವಿಕವಾಗಿದೆ ಮತ್ತು ನೀವು ಪಾರ್ಟಿಯನ್ನು ಹಾಕಿದಾಗ ನಿಮ್ಮಿಂದ ಉತ್ತಮವಾದದ್ದನ್ನು ತೆಗೆದುಕೊಳ್ಳಬಹುದು. ತಿಂಗಳ ಮಧ್ಯಭಾಗದ ನಂತರ, ಉಳಿದ ತಿಂಗಳುಗಳಲ್ಲಿ ಬದುಕಲು ನಿಮ್ಮ ಬಳಿ ಯಾವುದೇ ಹಣ ಉಳಿಯುವುದಿಲ್ಲ.
ಇದು ಏಕೆ ಸಂಭವಿಸಿತು? ಸರಿ, ನಿಮ್ಮ ಖರ್ಚು ಸಾಮರ್ಥ್ಯವನ್ನು ನೀವು ಮೀರಿರಬಹುದು. ಹಾಗಾದರೆ ನೀವು ಇದನ್ನು ಹೇಗೆ ಎದುರಿಸುತ್ತೀರಿ?
ಹಣಕಾಸು ಯೋಜನೆ ಉತ್ತಮ ಮಾರ್ಗವಾಗಿದೆ. ಇದು ನಿಮ್ಮ ಖರ್ಚುಗಳನ್ನು ಸಮತೋಲನಗೊಳಿಸಲು ಸಹಾಯ ಮಾಡುತ್ತದೆ, ಆದರೆ ತುರ್ತು ಸಮಯದಲ್ಲಿ ಸಾಕಷ್ಟು ಹಣವನ್ನು ಖಚಿತಪಡಿಸುತ್ತದೆ.
ಹಣಕಾಸು ಯೋಜನೆಯನ್ನು ಮಾಡಲು ಸ್ಮಾರ್ಟ್ ಮಾರ್ಗಗಳು
1. ನಿಮ್ಮ ಖರ್ಚುಗಳನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಿ
ನಿಮ್ಮದನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವುದು ಬಹಳ ಮುಖ್ಯಆದಾಯ ನೀವು ಖರ್ಚು ಮಾಡುವ ಮೊದಲು. ನಿಮ್ಮ ಖರ್ಚುಗಳ ಬಗ್ಗೆ ನಿಗಾ ಇಡುವುದು ನಿಮ್ಮ ಖರ್ಚು ಸಾಮರ್ಥ್ಯದ ಬಗ್ಗೆ ಉತ್ತಮ ತಿಳುವಳಿಕೆಯನ್ನು ಪಡೆಯಲು ಸಹಾಯ ಮಾಡುತ್ತದೆ. ಉದಾಹರಣೆಗೆ, ನಿಮ್ಮ ಆದಾಯ ರೂ. 20,000 ಒಂದು ತಿಂಗಳು ಮತ್ತು ನಿಮ್ಮ ವೆಚ್ಚಗಳು ರೂ. ತಿಂಗಳಿಗೆ 22,000, ನೀವು ಸಾಲದ ಸುಳಿಯಲ್ಲಿ ಬೀಳುತ್ತೀರಿ. ಇದನ್ನು ತಪ್ಪಿಸಲು, ನೀವು ಖರ್ಚು ಮಾಡುತ್ತಿರುವ ಹೆಚ್ಚುವರಿ 2K ಅನ್ನು ಗುರುತಿಸುವುದು ಮತ್ತು ಅದನ್ನು ಕಡಿಮೆ ಮಾಡುವುದು ಮುಖ್ಯವಾಗಿದೆ.
ನಂತರ ನೀವು ಯಾವುದು ಮುಖ್ಯ ಮತ್ತು ಅಷ್ಟು ಮುಖ್ಯವಲ್ಲ ಎಂಬುದನ್ನು ನಿರ್ಧರಿಸಬಹುದು. ಇದು ನಿಮ್ಮ ಹಣಕಾಸುವನ್ನು ಉತ್ತಮವಾಗಿ ಯೋಜಿಸಲು ಸಹಾಯ ಮಾಡುತ್ತದೆ ಮತ್ತು ನಿಮಗೆ ಸಹಾಯ ಮಾಡುತ್ತದೆಹಣ ಉಳಿಸಿ.
2. ಬಜೆಟ್ ಹೊಂದಿಸಿ
ಬಜೆಟ್ ಅನ್ನು ಹೊಂದಿಸುವುದು ದೊಡ್ಡದನ್ನು ರಚಿಸುವಲ್ಲಿ ಪ್ರಮುಖ ಹಂತವಾಗಿದೆಹಣಕಾಸು ಯೋಜನೆ. ನಿಮ್ಮ ಆದಾಯ ಮತ್ತು ನಿಮ್ಮ ಖರ್ಚುಗಳನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಲು ಇದು ನಿಮ್ಮನ್ನು ಅನುಮತಿಸುತ್ತದೆ. ಇದು ನಿಮಗೆ ಚುರುಕಾದ ಖರ್ಚು ನಿರ್ಧಾರಗಳನ್ನು ಮತ್ತು ಉತ್ತಮ ವೆಚ್ಚ ನಿಯಂತ್ರಣವನ್ನು ಮಾಡಲು ಸಹಾಯ ಮಾಡುತ್ತದೆ.
ಅವರಿಂದ ಕೇಳೋಣ - ಜಾನ್. ಸಿ ಮ್ಯಾಕ್ಸ್ವೆಲ್ ಹೇಳುತ್ತಾರೆ- ಪ್ರತಿಯೊಬ್ಬರೂ ತೆಳ್ಳಗಾಗಲು ಬಯಸುತ್ತಾರೆ, ಆದರೆ ಯಾರೂ ಡಯಟ್ ಮಾಡಲು ಬಯಸುವುದಿಲ್ಲ. ಪ್ರತಿಯೊಬ್ಬರೂ ದೀರ್ಘಕಾಲ ಬದುಕಲು ಬಯಸುತ್ತಾರೆ, ಆದರೆ ಕೆಲವರು ವ್ಯಾಯಾಮ ಮಾಡುತ್ತಾರೆ. ಪ್ರತಿಯೊಬ್ಬರೂ ಹಣವನ್ನು ಬಯಸುತ್ತಾರೆ, ಆದರೆ ವಿರಳವಾಗಿ ಯಾರಾದರೂ ತಮ್ಮ ವೆಚ್ಚವನ್ನು ಬಜೆಟ್ ಅಥವಾ ನಿಯಂತ್ರಿಸುತ್ತಾರೆ.
ಬಜೆಟ್ ಅನ್ನು ಹೊಂದಿಸುವುದು ನಿಮಗೆ ಗುರಿಗಳನ್ನು ಹೊಂದಿಸಲು ಮತ್ತು ಅದಕ್ಕೆ ಅನುಗುಣವಾಗಿ ಆ ಗುರಿಗಳನ್ನು ಹೊಂದಿಸಲು ಸಹಾಯ ಮಾಡುತ್ತದೆ.
3. ವೈಯಕ್ತಿಕ ಗುರಿಗಳನ್ನು ಹೊಂದಿಸಿ
ನಿರ್ದಿಷ್ಟ ಅವಧಿಯಲ್ಲಿ ನೀವು ಎಲ್ಲಿಗೆ ತಲುಪಲು ಬಯಸುತ್ತೀರಿ ಎಂಬುದನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಲು ಗುರಿಯನ್ನು ಹೊಂದಿಸುವುದು ನಿಮಗೆ ಸಹಾಯ ಮಾಡುತ್ತದೆ. ನಿಮ್ಮೊಂದಿಗೆ ಲಭ್ಯವಿರುವ ಸಂಪನ್ಮೂಲಗಳು ಮತ್ತು ಹಣಕಾಸಿನ ಉತ್ತಮ ಬಳಕೆಯನ್ನು ಮಾಡಲು ಇದು ನಿಮ್ಮನ್ನು ಪ್ರೋತ್ಸಾಹಿಸುತ್ತದೆ.
ನಿಮ್ಮ ವೈಯಕ್ತಿಕ ಗುರಿಗಳು ಬೈಕು ಖರೀದಿಸುವುದು, ಪ್ರಯಾಣಿಸುವುದು, ಮನೆ ಖರೀದಿಸುವುದು ಯಾವುದಾದರೂ ಆಗಿರಬಹುದು.
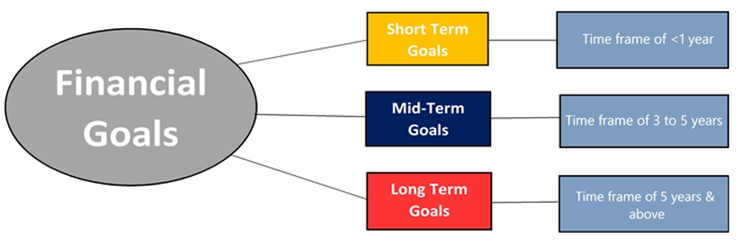
ಆದ್ದರಿಂದ ನೀವು ಹಣಕಾಸಿನ ಯೋಜನೆಯನ್ನು ಪ್ರಾರಂಭಿಸುವ ಮೊದಲು ನಿಮ್ಮ ಗುರಿಗಳನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಿ ಮತ್ತು ಗುರುತಿಸಿ. ನಿಮ್ಮ ಗುರಿಗಳನ್ನು ಅಲ್ಪಾವಧಿಯ, ಮಧ್ಯಮ ಅವಧಿಯ ಮತ್ತು ದೀರ್ಘಾವಧಿಗೆ ವಿಂಗಡಿಸುವುದು ಉತ್ತಮ ಮಾರ್ಗವಾಗಿದೆ. ಒಂದು ವರ್ಷದೊಳಗೆ ಬೈಕು ಖರೀದಿಸುವುದು ಅಲ್ಪಾವಧಿಯ ಗುರಿಯಾಗಿರಬಹುದು, ಆದರೆ ಮನೆ ಖರೀದಿಸುವುದು ದೀರ್ಘಾವಧಿಯ ಗುರಿಯಾಗಿದೆ.
ಸುಝೆ ಒರ್ಮನ್, ಸರಿಯಾಗಿ ಒಮ್ಮೆ ಹೇಳಿದರು, "ನೀವು ಬಹಿಷ್ಕರಿಸಲು ಬಯಸುವ ಪ್ರತಿಯೊಂದು ಹಣಕಾಸಿನ ಚಿಂತೆ ಮತ್ತು ನೀವು ಸಾಧಿಸಲು ಬಯಸುವ ಹಣಕಾಸಿನ ಕನಸುಗಳು ಇಂದು ನಿಮ್ಮ ಗುರಿಗಳತ್ತ ನಿಮ್ಮನ್ನು ದಾರಿಯಲ್ಲಿ ಇರಿಸುವ ಸಣ್ಣ ಹೆಜ್ಜೆಗಳಿಂದ ಬರುತ್ತದೆ."
ಅಗತ್ಯವಿರುವ ಅಂದಾಜು ಸಮಯವನ್ನು ಆಧರಿಸಿ ಗುರಿಗಳನ್ನು ಹೊಂದಿಸುವುದು ನಿಮ್ಮ ಆದಾಯವನ್ನು ಉತ್ತಮವಾಗಿ ಯೋಜಿಸಲು ಸಹಾಯ ಮಾಡುತ್ತದೆ.
Talk to our investment specialist
4. ಹಣವನ್ನು ಉಳಿಸಿ
ಹಣವನ್ನು ಉಳಿಸುವುದು ಒಂದು ಪೆನ್ನಿಯನ್ನು ಉಳಿಸುವುದನ್ನು ಒಳಗೊಂಡಿರುತ್ತದೆ! ಆ ರೂ. ಉಳಿಸಲು ಸೋಡಾ ಡಬ್ಬವನ್ನು ಖರೀದಿಸುವುದನ್ನು ಬಿಟ್ಟುಬಿಡಬಹುದು. 20. ನೀವು ಎಷ್ಟು ಖರ್ಚು ಮಾಡುತ್ತೀರಿ ಎಂಬುದರ ಬಗ್ಗೆ ನಿಗಾ ಇಡುವುದು ಮುಖ್ಯವಾಗಿದೆ ಇದರಿಂದ ನೀವು ಉಳಿಸಲು ಯೋಜನೆಯನ್ನು ರಚಿಸಬಹುದು. 'ಆವಕಾಡೊ ಟೋಸ್ಟ್' ಎಂಬ ಪ್ರಸಿದ್ಧ ಟ್ರೆಂಡಿಂಗ್ ಪರಿಕಲ್ಪನೆಯಿದೆ, ಇದು ಸಣ್ಣ ವಸ್ತುಗಳನ್ನು ಉಳಿಸುವುದು ಹೇಗೆ ಮನೆಯನ್ನು ಖರೀದಿಸಲು ಸಹಾಯ ಮಾಡುತ್ತದೆ ಎಂಬುದನ್ನು ತೋರಿಸುತ್ತದೆ.
ಇಂತಹ ಟ್ರೆಂಡಿ ಆಹಾರವು ಹಣಕಾಸಿನ ಕಾರ್ಯತಂತ್ರದ ಪ್ರಾಮುಖ್ಯತೆಯನ್ನು ಆಹ್ವಾನಿಸಿದ್ದು ಇದೇ ಮೊದಲಲ್ಲ. ದುಬಾರಿ ಕಾಫಿ ಮತ್ತು ಇತರ ಹಲವು ವಿಷಯಗಳ ಮೇಲೆ ಸಹಸ್ರಾರು ಖರ್ಚು ಮಾಡುವ ಅಭ್ಯಾಸಗಳು ಹಣಕಾಸು ಯೋಜಕರ ಗಮನವನ್ನು ಸೆಳೆದವು.
ನೀವು ಸರಿಯಾದ ಹಣಕಾಸು ಯೋಜನೆಯನ್ನು ಅಳವಡಿಸಿಕೊಂಡರೆ ನೀವು ಟನ್ಗಳಷ್ಟು ಹಣವನ್ನು ಉಳಿಸಬಹುದು. ಬಜೆಟ್ ಅನ್ನು ರಚಿಸುವ ಮೂಲಕ ನೀವು ಉಳಿತಾಯವನ್ನು ಪ್ರಾರಂಭಿಸಬಹುದಾದ ಹಲವು ವಿಧಾನಗಳಲ್ಲಿ ಒಂದಾಗಿದೆ. ಪ್ರತಿ ತಿಂಗಳು ಆ ಗೊತ್ತುಪಡಿಸಿದ ಮೊತ್ತವನ್ನು ಉಳಿಸಲು ಇದು ನಿಮ್ಮನ್ನು ತಳ್ಳುತ್ತದೆ.
ಜಾನ್ ಪೂಲ್ ಹೇಳುವಂತೆ- ನೀವು ಮೊದಲು ಉಳಿಸಲು ಮತ್ತು ನಂತರ ಖರ್ಚು ಮಾಡಲು ಕಲಿಯಬೇಕು.
ಅಂತೆಯೇ, ಹಣವನ್ನು ಉಳಿಸುವುದು ಮಾತ್ರವಲ್ಲದೆ ಅದನ್ನು ಬೆಳೆಯಲು ಸಹಾಯ ಮಾಡುವುದು ಸಹ ಮುಖ್ಯವಾಗಿದೆ. ನೀವು ವೃತ್ತಿಜೀವನವನ್ನು ಪ್ರಾರಂಭಿಸುತ್ತಿರುವುದರಿಂದ ನೀವು ಪ್ರಾರಂಭಿಸಬಹುದುಹೂಡಿಕೆ. ಹೂಡಿಕೆಯು ನಿಗದಿತ ಅವಧಿಯಲ್ಲಿ ಹೆಚ್ಚಿನ ಲಾಭವನ್ನು ಪಡೆಯಲು ನಿಮಗೆ ಸಹಾಯ ಮಾಡುತ್ತದೆ. ಪ್ರಾರಂಭಿಸಲು, ನೀವು ಕಡಿಮೆ ಅಪಾಯದ ಆಯ್ಕೆಗಳನ್ನು ಆರಿಸಿಕೊಳ್ಳಬಹುದು.
ನೀವು ಆರಿಸಿಕೊಳ್ಳಬಹುದಾದ ಕಡಿಮೆ-ಅಪಾಯದ 4 ಆಯ್ಕೆಗಳು ಇಲ್ಲಿವೆ:
ಎ. ಸ್ಥಿರ ಠೇವಣಿ (FD)
ಭಾರತದಲ್ಲಿ ಹಣವನ್ನು ಉಳಿಸಲು ಇದು ಜನಪ್ರಿಯ ಮತ್ತು ಸುರಕ್ಷಿತ ಆಯ್ಕೆಗಳಲ್ಲಿ ಒಂದಾಗಿದೆ. ಒಂದೇ ಬಾರಿಗೆ ದುಡ್ಡು ಉಳಿಸಬೇಕು. ಅವರು ನಿಮ್ಮ ನಿಯಮಿತಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಬಡ್ಡಿದರವನ್ನು ನೀಡುತ್ತಾರೆಉಳಿತಾಯ ಖಾತೆ.
ಬಿ. ಸಾರ್ವಜನಿಕ ಭವಿಷ್ಯ ನಿಧಿ (PPF)
ಇದು ಸರ್ಕಾರಿ ಹೂಡಿಕೆ ಯೋಜನೆಯಾಗಿರುವುದರಿಂದ ಇದು ಮತ್ತೊಂದು ಸುರಕ್ಷಿತ ಹೂಡಿಕೆ ಆಯ್ಕೆಯಾಗಿದೆ. ಇದು 15 ವರ್ಷಗಳ ಲಾಕ್-ಇನ್ ಅವಧಿಯನ್ನು ಹೊಂದಿದೆ. ಇದು ದೇಶದಲ್ಲಿ ಜನಪ್ರಿಯ ಯೋಜನೆಯಾಗಿದೆ ಏಕೆಂದರೆ ಯೋಜನೆಯಲ್ಲಿ ನಿಮ್ಮ ಹೂಡಿಕೆಯನ್ನು ಸರ್ಕಾರವು ಖಾತರಿಪಡಿಸುತ್ತದೆ.
ಮತ್ತೆ ಇನ್ನು ಏನು? ನೀವು ಅವರೊಂದಿಗೆ ಖಾತೆಯನ್ನು ತೆರೆಯಬಹುದು ಕೇವಲ ರೂ. 100 ಮತ್ತು ನಗದು, ಚೆಕ್ ಮೂಲಕ ಹಣವನ್ನು ಹೂಡಿಕೆ ಮಾಡಬಹುದು,ಡಿಡಿ ಅಥವಾ ಆನ್ಲೈನ್ ವರ್ಗಾವಣೆ ಕೂಡ. ನೀವು ಪ್ರತಿ ವರ್ಷ ಕನಿಷ್ಠ ರೂ.500 ಹೂಡಿಕೆ ಮಾಡಬೇಕಾಗುತ್ತದೆ.
ಸಿ. ರಾಷ್ಟ್ರೀಯ ಪಿಂಚಣಿ ಯೋಜನೆ (NPS)
ಈ ಯೋಜನೆಯು ಸ್ಥಿರ ಠೇವಣಿಗಳಂತಹ ವಿವಿಧ ಹೂಡಿಕೆ ಆಯ್ಕೆಗಳ ಸಂಯೋಜನೆಯಾಗಿದೆ,ದ್ರವ ನಿಧಿಗಳು ಮತ್ತು ಕಾರ್ಪೊರೇಟ್ಬಾಂಡ್ಗಳು. ಪೋಸ್ಟ್-ಗಾಗಿ ಉಳಿಸಲು ಜನರನ್ನು ಉತ್ತೇಜಿಸಲು ಇದನ್ನು ಪ್ರಾರಂಭಿಸಲಾಗಿದೆ-ನಿವೃತ್ತಿ ಜೀವನ. ಒಬ್ಬ ವ್ಯಕ್ತಿಯು ತನ್ನ ಕೆಲಸದ ವರ್ಷಗಳಲ್ಲಿ ಪ್ರತಿ ತಿಂಗಳು ನಿರ್ದಿಷ್ಟ ಮೊತ್ತವನ್ನು ಹೂಡಿಕೆ ಮಾಡಬಹುದು. ಇದು ಸರ್ಕಾರದಿಂದ ಬೆಂಬಲಿತವಾಗಿದೆ, ಇದು ಹೂಡಿಕೆ ಮಾಡಲು ಸುರಕ್ಷಿತ ಆಯ್ಕೆಯಾಗಿದೆ.
D. ರಾಷ್ಟ್ರೀಯ ಉಳಿತಾಯ ಪ್ರಮಾಣಪತ್ರ (NSC)
ಇದು ಸರ್ಕಾರದ ಬೆಂಬಲದೊಂದಿಗೆ ಮತ್ತೊಂದು ಸುರಕ್ಷಿತ ಹೂಡಿಕೆ ಆಯ್ಕೆಯಾಗಿದೆ. ಇದು ಮುಖ್ಯವಾಗಿ ಸಣ್ಣ ಮತ್ತು ಮಧ್ಯಮ ಆದಾಯದ ಹೂಡಿಕೆದಾರರಿಗೆ. ಇದು ಉಳಿತಾಯದ ಬಾಂಡ್ ಆಗಿದ್ದು ಅದು ಹೂಡಿಕೆದಾರರಿಗೆ ತೆರಿಗೆ ಉಳಿಸಲು ಸಹಾಯ ಮಾಡುತ್ತದೆ. ನೀವು ರೂ.100 ನಂತಹ ಮೊತ್ತದೊಂದಿಗೆ ಹೂಡಿಕೆಯನ್ನು ಪ್ರಾರಂಭಿಸಬಹುದು ಮತ್ತು ಕಾರ್ಯಸಾಧ್ಯವಾದಾಗ ಹೆಚ್ಚಿಸಬಹುದು.
ಸಲಹೆ- ನೀವು ಸ್ವಲ್ಪ ಅಪಾಯವನ್ನು ತೆಗೆದುಕೊಳ್ಳುವ ಮೂಲಕ ಹೆಚ್ಚಿನ ಆದಾಯವನ್ನು ಗಳಿಸಲು ಬಯಸಿದರೆಇಕ್ವಿಟಿ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ಗಳು ಹೋಗಲು ಉತ್ತಮ ಆಯ್ಕೆಗಳಲ್ಲಿ ಒಂದಾಗಿದೆ. ನೀವು ವ್ಯವಸ್ಥಿತವಾಗಿ ಆಯ್ಕೆ ಮಾಡಬಹುದುಹೂಡಿಕೆ ಯೋಜನೆ (SIP) ಮೋಡ್, ಅಲ್ಲಿ ನೀವು ರೂ.ಗಿಂತ ಕಡಿಮೆ ಹೂಡಿಕೆಯನ್ನು ಪ್ರಾರಂಭಿಸಬಹುದು. ನಿಗದಿತ ಅವಧಿಗೆ ಪ್ರತಿ ತಿಂಗಳು 500 ರೂ. SIP ನಿಮಗೆ ರೂಪಾಯಿ ವೆಚ್ಚದ ಸರಾಸರಿ ಮತ್ತು ಪ್ರಮುಖ ಪ್ರಯೋಜನವನ್ನು ನೀಡುತ್ತದೆಸಂಯೋಜನೆಯ ಶಕ್ತಿ. ಇದು ನಿಮ್ಮ ಹೂಡಿಕೆಯ ದೀರ್ಘಾವಧಿಯ ಬೆಳವಣಿಗೆಗೆ ಸಹಾಯ ಮಾಡುತ್ತದೆ.
ಹೂಡಿಕೆ ಮಾಡಲು ಅತ್ಯುತ್ತಮವಾದ ಕೆಲವು SIP ಯೋಜನೆಗಳು ಇಲ್ಲಿವೆ-
Fund NAV Net Assets (Cr) Min SIP Investment 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 5 YR (%) 2025 (%) DSP US Flexible Equity Fund Growth ₹91.112
↓ -1.48 ₹1,280 500 -3 6.5 29.2 27.3 16.9 33.8 Franklin Asian Equity Fund Growth ₹40.715
↓ -0.08 ₹981 500 -7.1 1.4 18 20.1 5.3 23.7 DSP Natural Resources and New Energy Fund Growth ₹101.48
↓ -0.72 ₹2,528 500 -4.8 -8.6 8.1 16.6 13 17.5 Aditya Birla Sun Life Small Cap Fund Growth ₹90.2081
↓ -2.35 ₹6,120 1,000 -3.2 5.3 7 11.2 10.7 -3.7 SBI Small Cap Fund Growth ₹167.902
↓ -3.09 ₹41,059 500 -5 1.4 -0.7 8 10.7 -4.9 Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 22 Oct 26 Research Highlights & Commentary of 5 Funds showcased
Commentary DSP US Flexible Equity Fund Franklin Asian Equity Fund DSP Natural Resources and New Energy Fund Aditya Birla Sun Life Small Cap Fund SBI Small Cap Fund Point 1 Bottom quartile AUM (₹1,280 Cr). Bottom quartile AUM (₹981 Cr). Lower mid AUM (₹2,528 Cr). Upper mid AUM (₹6,120 Cr). Highest AUM (₹41,059 Cr). Point 2 Established history (14+ yrs). Established history (18+ yrs). Established history (18+ yrs). Oldest track record among peers (19 yrs). Established history (17+ yrs). Point 3 Top rated. Rating: 5★ (upper mid). Rating: 5★ (lower mid). Rating: 5★ (bottom quartile). Rating: 5★ (bottom quartile). Point 4 Risk profile: High. Risk profile: High. Risk profile: High. Risk profile: Moderately High. Risk profile: Moderately High. Point 5 5Y return: 16.87% (top quartile). 5Y return: 5.32% (bottom quartile). 5Y return: 12.99% (upper mid). 5Y return: 10.71% (lower mid). 5Y return: 10.70% (bottom quartile). Point 6 3Y return: 27.34% (top quartile). 3Y return: 20.10% (upper mid). 3Y return: 16.57% (lower mid). 3Y return: 11.25% (bottom quartile). 3Y return: 8.00% (bottom quartile). Point 7 1Y return: 29.21% (top quartile). 1Y return: 18.02% (upper mid). 1Y return: 8.12% (lower mid). 1Y return: 7.00% (bottom quartile). 1Y return: -0.73% (bottom quartile). Point 8 Alpha: -4.45 (bottom quartile). Alpha: 0.00 (upper mid). Alpha: 0.00 (lower mid). Alpha: 0.00 (bottom quartile). Alpha: 1.23 (top quartile). Point 9 Sharpe: 1.20 (top quartile). Sharpe: 1.04 (upper mid). Sharpe: 0.50 (bottom quartile). Sharpe: 0.62 (lower mid). Sharpe: 0.14 (bottom quartile). Point 10 Information ratio: -0.08 (bottom quartile). Information ratio: 0.00 (top quartile). Information ratio: 0.00 (upper mid). Information ratio: 0.00 (lower mid). Information ratio: -0.29 (bottom quartile). DSP US Flexible Equity Fund
Franklin Asian Equity Fund
DSP Natural Resources and New Energy Fund
Aditya Birla Sun Life Small Cap Fund
SBI Small Cap Fund
5. ತುರ್ತು ನಿಧಿಯನ್ನು ರಚಿಸಿ
ಅಭೂತಪೂರ್ವ ಏನಾದರೂ ಬಂದಾಗ ತುರ್ತು ಉದ್ದೇಶಗಳಿಗಾಗಿ ನಿಮ್ಮ ಆದಾಯದಿಂದ ನಿರ್ದಿಷ್ಟ ಮೊತ್ತವನ್ನು ಹೊಂದಿಸುವುದು ಉತ್ತಮ ಸಹಾಯವಾಗುತ್ತದೆ. ನಿಮ್ಮ ಹಣವನ್ನು ನೀವು ತುರ್ತು ನಿಧಿಯಾಗಿ ಹೂಡಿಕೆ ಮಾಡಬಹುದು, ಆದರೆ ತುರ್ತು ಸಮಯದಲ್ಲಿ ನೀವು ಅದನ್ನು ಹಿಂಪಡೆಯಲು ಸಾಧ್ಯವಾಗುತ್ತದೆ.
ತುರ್ತು ನಿಧಿಯನ್ನು ರಚಿಸಲು 3 ಹಂತಗಳು ಇಲ್ಲಿವೆ:
- ಮೊತ್ತವನ್ನು ನಿರ್ಧರಿಸಿ. ಉದಾಹರಣೆಗೆ, ನಿಮಗೆ ರೂ. ಬೇಕು ಎಂದು ನೀವು ನಿರ್ಧರಿಸುತ್ತೀರಿ. ತುರ್ತು ನಿಧಿಯಾಗಿ 2 ಲಕ್ಷ ರೂ
- ಪ್ರತ್ಯೇಕ ರಚಿಸಿಬ್ಯಾಂಕ್ ಹಣವನ್ನು ಉಳಿಸಲು ಖಾತೆ
- ನೀವು ಪ್ರತಿ ತಿಂಗಳು ಹೂಡಿಕೆ ಮಾಡಲು ಬಯಸುವ ಮೊತ್ತವನ್ನು ನಿರ್ಧರಿಸಿ ಮತ್ತು ಹೂಡಿಕೆ ಮಾಡಿ
ತುರ್ತು ನಿಧಿಯನ್ನು ರಚಿಸಲು ಮತ್ತೊಂದು ಉತ್ತಮ ಮಾರ್ಗವೆಂದರೆ ದ್ರವದಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವುದುಮ್ಯೂಚುಯಲ್ ಫಂಡ್ಗಳು. ಉಳಿತಾಯ ಬ್ಯಾಂಕ್ ಖಾತೆಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವುದಕ್ಕಿಂತ ಇದು ಉತ್ತಮ ಆಯ್ಕೆಯಾಗಿದೆ. ಏಕೆ ಎಂಬುದಕ್ಕೆ ಕೆಲವು ಕಾರಣಗಳು ಇಲ್ಲಿವೆ:
- ಲಿಕ್ವಿಡ್ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳು ಲಾಕ್-ಇನ್ ಅವಧಿಯನ್ನು ಹೊಂದಿಲ್ಲ
- ಯಾವುದೇ ಪ್ರವೇಶ ಅಥವಾ ನಿರ್ಗಮನ ಲೋಡ್ ಇಲ್ಲ
- ತ್ವರಿತವಿಮೋಚನೆ
- ಬ್ಯಾಂಕ್ ಉಳಿತಾಯ ಖಾತೆಗಿಂತ ಹೆಚ್ಚಿನ ಬಡ್ಡಿ
- ಕಡಿಮೆ ಅಪಾಯ
ಹೂಡಿಕೆ ಮಾಡಲು ಉತ್ತಮ ಪ್ರದರ್ಶನ ನೀಡುವ ಕೆಲವು ದ್ರವ ನಿಧಿಗಳು ಇಲ್ಲಿವೆ-
Fund NAV Net Assets (Cr) 1 MO (%) 3 MO (%) 6 MO (%) 1 YR (%) 2025 (%) Debt Yield (YTM) Mod. Duration Eff. Maturity PGIM India Insta Cash Fund Growth ₹368.074
↑ 0.03 ₹1,438 0.4 1.5 3.1 6.4 6.5 6.15% 1M 10D 1M 10D Indiabulls Liquid Fund Growth ₹2,733.93
↑ 0.14 ₹301 0.4 1.5 3.1 6.4 6.6 6.4% 1M 18D 1M 18D JM Liquid Fund Growth ₹77.0172
↑ 0.00 ₹1,701 0.4 1.5 3.1 6.2 6.4 6.12% 1M 8D 1M 11D Axis Liquid Fund Growth ₹3,149.46
↑ 0.17 ₹53,470 0.4 1.5 3.1 6.4 6.6 6.37% 1M 19D 1M 19D Invesco India Liquid Fund Growth ₹3,885.56
↑ 0.26 ₹22,395 0.4 1.5 3.1 6.4 6.5 6.35% 1M 17D 1M 17D Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 23 Oct 26 Research Highlights & Commentary of 5 Funds showcased
Commentary PGIM India Insta Cash Fund Indiabulls Liquid Fund JM Liquid Fund Axis Liquid Fund Invesco India Liquid Fund Point 1 Bottom quartile AUM (₹1,438 Cr). Bottom quartile AUM (₹301 Cr). Lower mid AUM (₹1,701 Cr). Highest AUM (₹53,470 Cr). Upper mid AUM (₹22,395 Cr). Point 2 Established history (19+ yrs). Established history (15+ yrs). Oldest track record among peers (28 yrs). Established history (17+ yrs). Established history (19+ yrs). Point 3 Top rated. Rating: 5★ (upper mid). Rating: 5★ (lower mid). Rating: 4★ (bottom quartile). Rating: 4★ (bottom quartile). Point 4 Risk profile: Low. Risk profile: Low. Risk profile: Low. Risk profile: Low. Risk profile: Low. Point 5 1Y return: 6.37% (upper mid). 1Y return: 6.36% (lower mid). 1Y return: 6.24% (bottom quartile). 1Y return: 6.42% (top quartile). 1Y return: 6.36% (bottom quartile). Point 6 1M return: 0.43% (upper mid). 1M return: 0.43% (top quartile). 1M return: 0.41% (bottom quartile). 1M return: 0.41% (lower mid). 1M return: 0.40% (bottom quartile). Point 7 Sharpe: 3.02 (bottom quartile). Sharpe: 3.19 (top quartile). Sharpe: 2.66 (bottom quartile). Sharpe: 3.18 (upper mid). Sharpe: 3.08 (lower mid). Point 8 Information ratio: 1.28 (upper mid). Information ratio: 1.47 (top quartile). Information ratio: 0.33 (lower mid). Information ratio: 0.00 (bottom quartile). Information ratio: 0.00 (bottom quartile). Point 9 Yield to maturity (debt): 6.15% (bottom quartile). Yield to maturity (debt): 6.40% (top quartile). Yield to maturity (debt): 6.12% (bottom quartile). Yield to maturity (debt): 6.37% (upper mid). Yield to maturity (debt): 6.35% (lower mid). Point 10 Modified duration: 0.11 yrs (upper mid). Modified duration: 0.13 yrs (bottom quartile). Modified duration: 0.11 yrs (top quartile). Modified duration: 0.14 yrs (bottom quartile). Modified duration: 0.13 yrs (lower mid). PGIM India Insta Cash Fund
Indiabulls Liquid Fund
JM Liquid Fund
Axis Liquid Fund
Invesco India Liquid Fund
6. ಸಾಲಗಳನ್ನು ತಪ್ಪಿಸಿ
ಜನರು ಕೊನೆಗೊಳ್ಳುವ ಸಾಮಾನ್ಯ ಮಾರ್ಗಗಳಲ್ಲಿ ಸಾಲಗಳು ಒಂದುದಿವಾಳಿತನದ. ಅವರು ಗಳಿಸುವುದಕ್ಕಿಂತ ಹೆಚ್ಚು ಖರ್ಚು ಮಾಡುತ್ತಾರೆ ಮತ್ತು ಸಾಲ, ಸಾಲ ಅಥವಾ ಅತಿಯಾಗಿ ಬಳಸುತ್ತಾರೆಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳು. ಪಾವತಿಸದ ಸಾಲಗಳು ಯಾರ ಆರ್ಥಿಕ ಸ್ಥಿತಿಗೂ ಮಾರಕವಾಗಬಹುದು. ಆದ್ದರಿಂದ, ಸಾಲಗಳನ್ನು ತಪ್ಪಿಸಿ.
ಸಾಲವನ್ನು ತಪ್ಪಿಸುವ 5 ಮಾರ್ಗಗಳು ಇಲ್ಲಿವೆ:
- ನೀವು ಗಳಿಸುವುದಕ್ಕಿಂತ ಹೆಚ್ಚು ಖರ್ಚು ಮಾಡಬೇಡಿ
- ಪ್ರಚೋದನೆಯಿಂದ ಖರ್ಚು ಮಾಡುವುದನ್ನು ತಪ್ಪಿಸಿ
- ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಸಂಪೂರ್ಣವಾಗಿ ಅಗತ್ಯವಿಲ್ಲದಿದ್ದರೆ ಬಳಸುವುದನ್ನು ತಪ್ಪಿಸಿ
- ಖರೀದಿ ಮಾಡುವ ಮೊದಲು ಬೆಲೆಗಳನ್ನು ಹೋಲಿಕೆ ಮಾಡಿ
- ಸಾಧ್ಯವಾದಾಗಲೆಲ್ಲಾ ನಗದು ಪಾವತಿಸಿ
ತೀರ್ಮಾನ
ಸಂಪತ್ತನ್ನು ಹೆಚ್ಚಿಸುವ ಮೊದಲ ಹೆಜ್ಜೆ ಹಣಕಾಸು ಯೋಜನೆ. ಆದ್ದರಿಂದ, ನೀವು ನಮ್ಮ ವೃತ್ತಿಜೀವನವನ್ನು ಪ್ರಾರಂಭಿಸುವ ನಿಮ್ಮ 20 ರ ದಶಕದಲ್ಲಿದ್ದರೆ, ಎಲ್ಲಿಯಾದರೂ ಮುಂದೆ ಜಿಗಿಯುವ ಮೊದಲು ನಿಮ್ಮ ಹಣಕಾಸುವನ್ನು ನೀವು ಚೆನ್ನಾಗಿ ಯೋಜಿಸಿದ್ದೀರಿ ಎಂದು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ.
ಇಲ್ಲಿ ಒದಗಿಸಲಾದ ಮಾಹಿತಿಯು ನಿಖರವಾಗಿದೆ ಎಂದು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಲು ಎಲ್ಲಾ ಪ್ರಯತ್ನಗಳನ್ನು ಮಾಡಲಾಗಿದೆ. ಆದಾಗ್ಯೂ, ಡೇಟಾದ ನಿಖರತೆಯ ಬಗ್ಗೆ ಯಾವುದೇ ಗ್ಯಾರಂಟಿಗಳನ್ನು ನೀಡಲಾಗುವುದಿಲ್ಲ. ಯಾವುದೇ ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ದಯವಿಟ್ಟು ಸ್ಕೀಮ್ ಮಾಹಿತಿ ದಾಖಲೆಯೊಂದಿಗೆ ಪರಿಶೀಲಿಸಿ.
You Might Also Like



AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved