
 +91-22-48913909
SIP ಅಥವಾ ವ್ಯವಸ್ಥಿತ ಹೂಡಿಕೆ ಯೋಜನೆ
SIP ಅಥವಾ ವ್ಯವಸ್ಥಿತಹೂಡಿಕೆ ಯೋಜನೆ ಅತ್ಯುತ್ತಮ ಮಾರ್ಗಗಳಲ್ಲಿ ಒಂದಾಗಿದೆಹೂಡಿಕೆ ನಿಮ್ಮ ದುಡ್ಡು. SIP ಗಳು ಸಂಪತ್ತು ಸೃಷ್ಟಿ ಪ್ರಕ್ರಿಯೆಯನ್ನು ಪ್ರಾರಂಭಿಸುತ್ತವೆ, ಅಲ್ಲಿ ನಿಯಮಿತ ಮಧ್ಯಂತರಗಳಲ್ಲಿ ಅಲ್ಪ ಪ್ರಮಾಣದ ಹಣವನ್ನು ಹೂಡಿಕೆ ಮಾಡಲಾಗುತ್ತದೆ ಮತ್ತು ಈ ಹೂಡಿಕೆಯನ್ನು ಷೇರುಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಲಾಗುತ್ತದೆ.ಮಾರುಕಟ್ಟೆ ಕಾಲಾನಂತರದಲ್ಲಿ ಆದಾಯವನ್ನು ಉತ್ಪಾದಿಸುತ್ತದೆ. SIP ಗಳನ್ನು ಸಾಮಾನ್ಯವಾಗಿ ಹಣವನ್ನು ಹೂಡಿಕೆ ಮಾಡಲು ಉತ್ತಮ ಮಾರ್ಗವೆಂದು ಪರಿಗಣಿಸಲಾಗುತ್ತದೆ ಏಕೆಂದರೆ ಹೂಡಿಕೆಯು ಕಾಲಾನಂತರದಲ್ಲಿ ಹರಡುತ್ತದೆ, ಇದು ಒಂದೇ ಬಾರಿಗೆ ನಡೆಯುವ ಒಟ್ಟು ಮೊತ್ತದ ಹೂಡಿಕೆಗಿಂತ ಭಿನ್ನವಾಗಿದೆ. SIP ಅನ್ನು ಪ್ರಾರಂಭಿಸಲು ಅಗತ್ಯವಿರುವ ಮೊತ್ತವು INR ಗಿಂತ ಕಡಿಮೆಯಿರುತ್ತದೆ. 500, ಹೀಗೆ SIP ಯನ್ನು ಸ್ಮಾರ್ಟ್ ಹೂಡಿಕೆಗಳಿಗೆ ಉತ್ತಮ ಸಾಧನವಾಗಿಸುತ್ತದೆ, ಅಲ್ಲಿ ಒಬ್ಬರು ಚಿಕ್ಕ ವಯಸ್ಸಿನಿಂದಲೇ ಸಣ್ಣ ಮೊತ್ತವನ್ನು ಹೂಡಿಕೆ ಮಾಡಲು ಪ್ರಾರಂಭಿಸಬಹುದು. SIP ಗಳನ್ನು ಹೂಡಿಕೆ ಮಾಡಲು ಮತ್ತು ಭೇಟಿ ಮಾಡಲು ಬಹಳ ವ್ಯಾಪಕವಾಗಿ ಬಳಸಲಾಗುತ್ತದೆಹಣಕಾಸಿನ ಗುರಿಗಳು ಕಾಲಾನಂತರದಲ್ಲಿ ವ್ಯಕ್ತಿಗಳಿಗೆ. ಸಾಮಾನ್ಯವಾಗಿ, ಜನರು ಜೀವನದಲ್ಲಿ ಈ ಕೆಳಗಿನ ಗುರಿಗಳನ್ನು ಹೊಂದಿರುತ್ತಾರೆ
- ಕಾರು ಖರೀದಿ
- ಮನೆ ಖರೀದಿ
- ಅಂತರರಾಷ್ಟ್ರೀಯ ಪ್ರವಾಸಕ್ಕಾಗಿ ಉಳಿಸಿ
- ಮದುವೆ
- ಮಗುವಿನ ಶಿಕ್ಷಣ
- ನಿವೃತ್ತಿ
- ವೈದ್ಯಕೀಯ ತುರ್ತುಸ್ಥಿತಿಗಳು ಇತ್ಯಾದಿ.
SIP ಯೋಜನೆಗಳು ನಿಮಗೆ ಸಹಾಯ ಮಾಡುತ್ತವೆಹಣ ಉಳಿಸಿ ಮತ್ತು ಈ ಎಲ್ಲಾ ಗುರಿಗಳನ್ನು ವ್ಯವಸ್ಥಿತ ರೀತಿಯಲ್ಲಿ ಸಾಧಿಸಿ. ಹೇಗೆ? ತಿಳಿಯಲು ಕೆಳಗಿನ ವಿಭಾಗವನ್ನು ಓದಿ.
ವ್ಯವಸ್ಥಿತ ಹೂಡಿಕೆ ಯೋಜನೆ (SIP) ವಿಧಗಳು
ವ್ಯವಸ್ಥಿತ ಹೂಡಿಕೆ ಯೋಜನೆಗಳ ಪ್ರಕಾರಗಳನ್ನು ಕೆಳಗೆ ನೀಡಲಾಗಿದೆ:
ಟಾಪ್-ಅಪ್ SIP
ಈ SIP ನಿಮ್ಮ ಹೂಡಿಕೆಯ ಮೊತ್ತವನ್ನು ನಿಯತಕಾಲಿಕವಾಗಿ ಹೆಚ್ಚಿಸಲು ನಿಮಗೆ ಅನುಮತಿಸುತ್ತದೆ, ನೀವು ಹೆಚ್ಚಿನದನ್ನು ಹೊಂದಿರುವಾಗ ಹೆಚ್ಚಿನ ಹೂಡಿಕೆ ಮಾಡಲು ನಮ್ಯತೆಯನ್ನು ನೀಡುತ್ತದೆಆದಾಯ ಅಥವಾ ಹೂಡಿಕೆ ಮಾಡಲು ಲಭ್ಯವಿರುವ ಮೊತ್ತ. ನಿಯಮಿತ ಮಧ್ಯಂತರದಲ್ಲಿ ಉತ್ತಮ ಮತ್ತು ಹೆಚ್ಚಿನ ಕಾರ್ಯಕ್ಷಮತೆಯ ಫಂಡ್ಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವ ಮೂಲಕ ಹೂಡಿಕೆಯಿಂದ ಹೆಚ್ಚಿನದನ್ನು ಮಾಡಲು ಇದು ಸಹಾಯ ಮಾಡುತ್ತದೆ
ಹೊಂದಿಕೊಳ್ಳುವ SIP
ಹೆಸರೇ ಸೂಚಿಸುವಂತೆ ಈ SIP ಯೋಜನೆಯು ನೀವು ಹೂಡಿಕೆ ಮಾಡಲು ಬಯಸುವ ಮೊತ್ತದ ನಮ್ಯತೆಯನ್ನು ಹೊಂದಿದೆ. ಎಹೂಡಿಕೆದಾರ ತನ್ನದೇ ಆದ ರೀತಿಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಬೇಕಾದ ಮೊತ್ತವನ್ನು ಹೆಚ್ಚಿಸಬಹುದು ಅಥವಾ ಕಡಿಮೆ ಮಾಡಬಹುದುನಗದು ಹರಿವು ಅಗತ್ಯಗಳು ಅಥವಾ ಆದ್ಯತೆಗಳು.
ಶಾಶ್ವತ SIP
ಈ SIP ಯೋಜನೆಯು ಆದೇಶದ ದಿನಾಂಕಕ್ಕೆ ಅಂತ್ಯವಿಲ್ಲದೆ ಹೂಡಿಕೆಗಳನ್ನು ಮುಂದುವರಿಸಲು ನಿಮಗೆ ಅನುಮತಿಸುತ್ತದೆ. ಸಾಮಾನ್ಯವಾಗಿ, SIP 1 ವರ್ಷ, 3 ವರ್ಷಗಳು ಅಥವಾ 5 ವರ್ಷಗಳ ಹೂಡಿಕೆಯ ನಂತರ ಅಂತಿಮ ದಿನಾಂಕವನ್ನು ಹೊಂದಿರುತ್ತದೆ. ಆದ್ದರಿಂದ ಹೂಡಿಕೆದಾರನು ತಾನು ಬಯಸಿದಾಗ ಅಥವಾ ಅವನ ಹಣಕಾಸಿನ ಗುರಿಗಳ ಪ್ರಕಾರ ಹೂಡಿಕೆ ಮಾಡಿದ ಮೊತ್ತವನ್ನು ಹಿಂಪಡೆಯಬಹುದು.
ನೀವು SIP ಅಥವಾ ವ್ಯವಸ್ಥಿತ ಹೂಡಿಕೆ ಯೋಜನೆಯಲ್ಲಿ ಏಕೆ ಹೂಡಿಕೆ ಮಾಡಬೇಕು?
ಕೆಲವುಹೂಡಿಕೆಯ ಪ್ರಯೋಜನಗಳು ವ್ಯವಸ್ಥಿತ ಹೂಡಿಕೆ ಯೋಜನೆಯಲ್ಲಿ:
ರೂಪಾಯಿ ವೆಚ್ಚದ ಸರಾಸರಿ
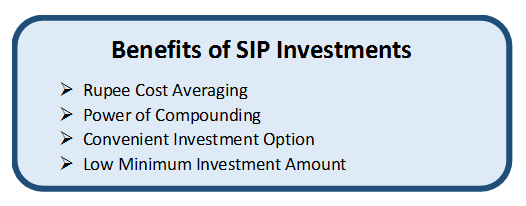
ವ್ಯವಸ್ಥಿತ ಹೂಡಿಕೆ ಯೋಜನೆಯು ನೀಡುವ ದೊಡ್ಡ ಪ್ರಯೋಜನವೆಂದರೆ ರೂಪಾಯಿ ವೆಚ್ಚದ ಸರಾಸರಿ, ಇದು ಆಸ್ತಿ ಖರೀದಿಯ ವೆಚ್ಚವನ್ನು ಸರಾಸರಿ ಮಾಡಲು ವ್ಯಕ್ತಿಗೆ ಸಹಾಯ ಮಾಡುತ್ತದೆ. ಮ್ಯೂಚುವಲ್ ಫಂಡ್ನಲ್ಲಿ ಒಂದು ದೊಡ್ಡ ಮೊತ್ತದ ಹೂಡಿಕೆಯನ್ನು ಮಾಡುವಾಗ ಹೂಡಿಕೆದಾರರು ನಿರ್ದಿಷ್ಟ ಸಂಖ್ಯೆಯ ಯೂನಿಟ್ಗಳನ್ನು ಒಂದೇ ಬಾರಿಗೆ ಖರೀದಿಸುತ್ತಾರೆ, SIP ಸಂದರ್ಭದಲ್ಲಿ ಯೂನಿಟ್ಗಳ ಖರೀದಿಯನ್ನು ದೀರ್ಘಾವಧಿಯಲ್ಲಿ ಮಾಡಲಾಗುತ್ತದೆ ಮತ್ತು ಇವುಗಳು ಮಾಸಿಕ ಮಧ್ಯಂತರಗಳಲ್ಲಿ ಸಮಾನವಾಗಿ ಹರಡುತ್ತವೆ ( ಸಾಮಾನ್ಯವಾಗಿ). ಹೂಡಿಕೆಯು ಕಾಲಾನಂತರದಲ್ಲಿ ಹರಡುವುದರಿಂದ, ಹೂಡಿಕೆದಾರರಿಗೆ ಸರಾಸರಿ ವೆಚ್ಚದ ಲಾಭವನ್ನು ನೀಡುವ ವಿವಿಧ ಬೆಲೆಗಳಲ್ಲಿ ಷೇರು ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಲಾಗುತ್ತದೆ, ಆದ್ದರಿಂದ ರೂಪಾಯಿ ವೆಚ್ಚದ ಸರಾಸರಿ ಎಂಬ ಪದ.
ಸಂಯೋಜನೆಯ ಶಕ್ತಿ
ವ್ಯವಸ್ಥಿತ ಹೂಡಿಕೆ ಯೋಜನೆಗಳು ಸಹ ಲಾಭವನ್ನು ನೀಡುತ್ತವೆಸಂಯೋಜನೆಯ ಶಕ್ತಿ. ನೀವು ಅಸಲು ಮಾತ್ರ ಆಸಕ್ತಿಯನ್ನು ಪಡೆದಾಗ ಸರಳ ಆಸಕ್ತಿ. ಚಕ್ರಬಡ್ಡಿಯ ಸಂದರ್ಭದಲ್ಲಿ, ಬಡ್ಡಿ ಮೊತ್ತವನ್ನು ಅಸಲಿಗೆ ಸೇರಿಸಲಾಗುತ್ತದೆ ಮತ್ತು ಹೊಸ ಅಸಲು (ಹಳೆಯ ಅಸಲು ಮತ್ತು ಲಾಭಗಳು) ಮೇಲೆ ಬಡ್ಡಿಯನ್ನು ಲೆಕ್ಕಹಾಕಲಾಗುತ್ತದೆ. ಈ ಪ್ರಕ್ರಿಯೆಯು ಪ್ರತಿ ಬಾರಿಯೂ ಮುಂದುವರಿಯುತ್ತದೆ. ರಿಂದಮ್ಯೂಚುಯಲ್ ಫಂಡ್ಗಳು SIP ನಲ್ಲಿ ಕಂತುಗಳಲ್ಲಿ ಇವೆ, ಅವುಗಳು ಸಂಯುಕ್ತವಾಗಿರುತ್ತವೆ, ಇದು ಆರಂಭದಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿದ ಮೊತ್ತಕ್ಕೆ ಹೆಚ್ಚಿನದನ್ನು ಸೇರಿಸುತ್ತದೆ.
ಉಳಿತಾಯದ ಅಭ್ಯಾಸ
ಇದರ ಹೊರತಾಗಿ ವ್ಯವಸ್ಥಿತ ಹೂಡಿಕೆ ಯೋಜನೆಗಳು ಹಣವನ್ನು ಉಳಿಸಲು ಸರಳವಾದ ಸಾಧನವಾಗಿದೆ ಮತ್ತು ಕಾಲಾನಂತರದಲ್ಲಿ ಆರಂಭದಲ್ಲಿ ಕಡಿಮೆ ಹೂಡಿಕೆಯು ನಂತರದ ಜೀವನದಲ್ಲಿ ದೊಡ್ಡ ಮೊತ್ತವನ್ನು ಸೇರಿಸುತ್ತದೆ.
Talk to our investment specialist
ಕೈಗೆಟುಕುವ ಸಾಮರ್ಥ್ಯ
SIP ಗಳು ಜನಸಾಮಾನ್ಯರಿಗೆ ಉಳಿತಾಯವನ್ನು ಪ್ರಾರಂಭಿಸಲು ಅತ್ಯಂತ ಒಳ್ಳೆ ಆಯ್ಕೆಯಾಗಿದೆ ಏಕೆಂದರೆ ಪ್ರತಿ ಕಂತಿಗೆ ಅಗತ್ಯವಿರುವ ಕನಿಷ್ಠ ಮೊತ್ತವು (ಅದೂ ಮಾಸಿಕ!) INR 500 ಕ್ಕಿಂತ ಕಡಿಮೆಯಿರಬಹುದು. ಕೆಲವು ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ಕಂಪನಿಗಳು ಟಿಕೆಟ್ ಗಾತ್ರದಲ್ಲಿ "MicroSIP" ಎಂದು ಕರೆಯಲ್ಪಡುವ ಯಾವುದನ್ನಾದರೂ ನೀಡುತ್ತವೆ. INR 100 ರಷ್ಟು ಕಡಿಮೆಯಾಗಿದೆ.
ಅಪಾಯ ಕಡಿತ
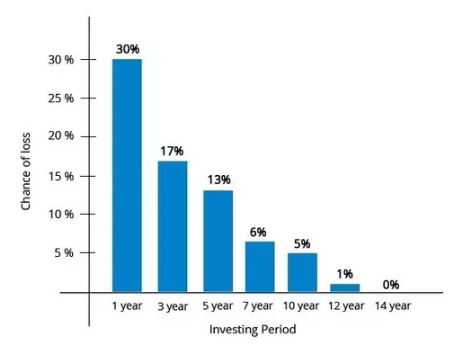
ವ್ಯವಸ್ಥಿತ ಹೂಡಿಕೆ ಯೋಜನೆಯು ದೀರ್ಘಕಾಲದವರೆಗೆ ಹರಡಿರುವುದರಿಂದ, ಷೇರು ಮಾರುಕಟ್ಟೆಯ ಎಲ್ಲಾ ಅವಧಿಗಳು, ಏರಿಳಿತಗಳು ಮತ್ತು ಹೆಚ್ಚು ಮುಖ್ಯವಾಗಿ ಕುಸಿತಗಳನ್ನು ಹಿಡಿಯುತ್ತದೆ. ಕುಸಿತಗಳಲ್ಲಿ, ಹೆಚ್ಚಿನ ಹೂಡಿಕೆದಾರರನ್ನು ಭಯವು ಸೆಳೆದಾಗ, SIP ಕಂತುಗಳು ಹೂಡಿಕೆದಾರರು "ಕಡಿಮೆ" ಖರೀದಿಸುವುದನ್ನು ಖಾತ್ರಿಪಡಿಸುವುದನ್ನು ಮುಂದುವರಿಸುತ್ತವೆ.
SIP ಗಾಗಿ ಅತ್ಯುತ್ತಮ SIP ಯೋಜನೆಗಳು ಅಥವಾ ಅತ್ಯುತ್ತಮ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ಗಳು
ನೀವು SIP ನಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು, ಅದನ್ನು ತಿಳಿದುಕೊಳ್ಳುವುದು ಮುಖ್ಯವಾಗಿದೆಉನ್ನತ SIP ಯೋಜನೆಗಳು, ಇದರಿಂದ ನೀವು ಸರಿಯಾದ ಯೋಜನೆಯನ್ನು ಆಯ್ಕೆ ಮಾಡಿಕೊಳ್ಳುತ್ತೀರಿ. ಈ SIP ಯೋಜನೆಗಳನ್ನು ಆಯ್ಕೆ ಮಾಡಲಾಗಿದೆಆಧಾರ ರಿಟರ್ನ್ಸ್, AUM (ನಿರ್ವಹಣೆಯ ಅಡಿಯಲ್ಲಿ ಆಸ್ತಿಗಳು) ಮುಂತಾದ ವಿವಿಧ ಅಂಶಗಳು.ಅತ್ಯುತ್ತಮ SIP ಯೋಜನೆಗಳು ಸೇರಿವೆ-
Fund NAV Net Assets (Cr) Min SIP Investment 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 5 YR (%) 2025 (%) DSP World Gold Fund Growth ₹62.7085
↓ -1.89 ₹1,441 500 25.6 -3.5 56.5 57.6 29.8 167.1 Kotak Global Emerging Market Fund Growth ₹40.354
↓ -0.29 ₹1,663 1,000 3.7 20.4 42.7 26.5 11.9 39.1 DSP US Flexible Equity Fund Growth ₹91.8782
↓ -1.13 ₹1,296 500 0.4 16.5 31.2 26.1 17.7 33.8 SBI Healthcare Opportunities Fund Growth ₹523.06
↓ -1.48 ₹5,400 500 11.3 22 20.2 23 17.4 -3.5 UTI Healthcare Fund Growth ₹341.317
↓ -1.52 ₹1,371 500 9.9 20.7 15.4 22.9 15 -3.1 IDBI Diversified Equity Fund Growth ₹37.99
↑ 0.14 ₹382 500 10.2 13.2 13.5 22.7 12 Invesco India Feeder- Invesco Global Equity Income Fund Growth ₹37.616
↓ -0.11 ₹308 500 2.1 14.1 20.3 22.1 16.7 23.8 IDBI India Top 100 Equity Fund Growth ₹44.16
↑ 0.05 ₹655 500 9.2 12.5 15.4 21.9 12.6 Franklin Asian Equity Fund Growth ₹45.0122
↓ -0.55 ₹954 500 3.9 18.2 36.7 21.8 8.3 23.7 Invesco India Mid Cap Fund Growth ₹198.08
↓ -1.10 ₹14,721 500 10.4 17.6 9.1 21.5 18.6 6.3 Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 10 Sep 26 Research Highlights & Commentary of 10 Funds showcased
Commentary DSP World Gold Fund Kotak Global Emerging Market Fund DSP US Flexible Equity Fund SBI Healthcare Opportunities Fund UTI Healthcare Fund IDBI Diversified Equity Fund Invesco India Feeder- Invesco Global Equity Income Fund IDBI India Top 100 Equity Fund Franklin Asian Equity Fund Invesco India Mid Cap Fund Point 1 Upper mid AUM (₹1,441 Cr). Upper mid AUM (₹1,663 Cr). Lower mid AUM (₹1,296 Cr). Top quartile AUM (₹5,400 Cr). Upper mid AUM (₹1,371 Cr). Bottom quartile AUM (₹382 Cr). Bottom quartile AUM (₹308 Cr). Bottom quartile AUM (₹655 Cr). Lower mid AUM (₹954 Cr). Highest AUM (₹14,721 Cr). Point 2 Established history (19+ yrs). Established history (18+ yrs). Established history (14+ yrs). Established history (21+ yrs). Oldest track record among peers (27 yrs). Established history (12+ yrs). Established history (12+ yrs). Established history (14+ yrs). Established history (18+ yrs). Established history (19+ yrs). Point 3 Rating: 3★ (upper mid). Rating: 3★ (upper mid). Top rated. Rating: 2★ (lower mid). Rating: 1★ (bottom quartile). Rating: 2★ (bottom quartile). Rating: 3★ (upper mid). Rating: 3★ (lower mid). Rating: 5★ (top quartile). Rating: 2★ (bottom quartile). Point 4 Risk profile: High. Risk profile: High. Risk profile: High. Risk profile: High. Risk profile: High. Risk profile: Moderately High. Risk profile: High. Risk profile: Moderately High. Risk profile: High. Risk profile: Moderately High. Point 5 5Y return: 29.84% (top quartile). 5Y return: 11.94% (bottom quartile). 5Y return: 17.75% (upper mid). 5Y return: 17.44% (upper mid). 5Y return: 15.03% (lower mid). 5Y return: 12.03% (bottom quartile). 5Y return: 16.71% (upper mid). 5Y return: 12.61% (lower mid). 5Y return: 8.33% (bottom quartile). 5Y return: 18.57% (top quartile). Point 6 3Y return: 57.64% (top quartile). 3Y return: 26.46% (top quartile). 3Y return: 26.09% (upper mid). 3Y return: 22.97% (upper mid). 3Y return: 22.91% (upper mid). 3Y return: 22.73% (lower mid). 3Y return: 22.09% (lower mid). 3Y return: 21.88% (bottom quartile). 3Y return: 21.84% (bottom quartile). 3Y return: 21.46% (bottom quartile). Point 7 1Y return: 56.54% (top quartile). 1Y return: 42.67% (top quartile). 1Y return: 31.25% (upper mid). 1Y return: 20.20% (lower mid). 1Y return: 15.37% (bottom quartile). 1Y return: 13.54% (bottom quartile). 1Y return: 20.34% (upper mid). 1Y return: 15.39% (lower mid). 1Y return: 36.71% (upper mid). 1Y return: 9.13% (bottom quartile). Point 8 Alpha: 2.59 (top quartile). Alpha: -4.91 (bottom quartile). Alpha: -7.66 (bottom quartile). Alpha: 3.75 (top quartile). Alpha: 0.66 (upper mid). Alpha: -1.07 (bottom quartile). Alpha: 0.00 (upper mid). Alpha: 2.11 (upper mid). Alpha: 0.00 (lower mid). Alpha: 0.00 (lower mid). Point 9 Sharpe: 1.14 (upper mid). Sharpe: 1.39 (top quartile). Sharpe: 1.40 (top quartile). Sharpe: 0.71 (bottom quartile). Sharpe: 0.51 (bottom quartile). Sharpe: 1.01 (lower mid). Sharpe: 1.04 (lower mid). Sharpe: 1.09 (upper mid). Sharpe: 1.27 (upper mid). Sharpe: 0.29 (bottom quartile). Point 10 Information ratio: -0.56 (bottom quartile). Information ratio: -0.62 (bottom quartile). Information ratio: 0.00 (upper mid). Information ratio: 0.02 (upper mid). Information ratio: 0.05 (top quartile). Information ratio: -0.53 (bottom quartile). Information ratio: 0.00 (upper mid). Information ratio: 0.14 (top quartile). Information ratio: 0.00 (lower mid). Information ratio: 0.00 (lower mid). DSP World Gold Fund
Kotak Global Emerging Market Fund
DSP US Flexible Equity Fund
SBI Healthcare Opportunities Fund
UTI Healthcare Fund
IDBI Diversified Equity Fund
Invesco India Feeder- Invesco Global Equity Income Fund
IDBI India Top 100 Equity Fund
Franklin Asian Equity Fund
Invesco India Mid Cap Fund
SIP ಮೇಲಿನ AUM/Net ಸ್ವತ್ತುಗಳನ್ನು ಹೊಂದಿರುವ ನಿಧಿಗಳು300 ಕೋಟಿ. ವಿಂಗಡಿಸಲಾಗಿದೆಕಳೆದ 3 ವರ್ಷದ ರಿಟರ್ನ್.
SIP ನಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವುದು ಹೇಗೆ?
ಹಣವನ್ನು ಹೂಡಿಕೆ ಮಾಡುವುದು ಒಂದು ಕಲೆ, ಅದನ್ನು ಸರಿಯಾಗಿ ಮಾಡಿದರೆ ಅದ್ಭುತಗಳನ್ನು ಮಾಡಬಹುದು. ಈಗ ನಿಮಗೆ ಉತ್ತಮ SIP ಯೋಜನೆಗಳು ತಿಳಿದಿರುವುದರಿಂದ SIP ನಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವುದು ಹೇಗೆ ಎಂದು ನೀವು ತಿಳಿದಿರಬೇಕು. SIP ನಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವ ಹಂತಗಳನ್ನು ನಾವು ಕೆಳಗೆ ಉಲ್ಲೇಖಿಸಿದ್ದೇವೆ. ಒಮ್ಮೆ ನೋಡಿ!
1. ನಿಮ್ಮ ಹಣಕಾಸಿನ ಗುರಿಗಳನ್ನು ವಿಶ್ಲೇಷಿಸಿ
ಎ ಆಯ್ಕೆಮಾಡಿSIP ಹೂಡಿಕೆ ನಿಮ್ಮ ಹಣಕಾಸಿನ ಗುರಿಗಳಿಗೆ ಸರಿಹೊಂದುತ್ತದೆ. ಉದಾಹರಣೆಗೆ, ನಿಮ್ಮ ಗುರಿಯು ಅಲ್ಪಾವಧಿಯದ್ದಾಗಿದ್ದರೆ (2 ವರ್ಷಗಳಲ್ಲಿ ಕಾರನ್ನು ಖರೀದಿಸುವುದು), ನೀವು ಹೂಡಿಕೆ ಮಾಡಬೇಕುಸಾಲ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ಮತ್ತು ನಿಮ್ಮ ಗುರಿಯು ದೀರ್ಘಾವಧಿಯದ್ದಾಗಿದ್ದರೆ (5-10 ವರ್ಷಗಳಲ್ಲಿ ನಿವೃತ್ತಿ), ನೀವು ಹೂಡಿಕೆ ಮಾಡಬೇಕುಇಕ್ವಿಟಿ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ಗಳು.
2. ಹೂಡಿಕೆಯ ಟೈಮ್ಲೈನ್ ಆಯ್ಕೆಮಾಡಿ
ನೀವು ಸರಿಯಾದ ಅವಧಿಗೆ ಸರಿಯಾದ ಪ್ರಮಾಣದ ಹಣವನ್ನು ಹೂಡಿಕೆ ಮಾಡುತ್ತೀರಿ ಎಂದು ಇದು ಖಚಿತಪಡಿಸುತ್ತದೆ.
3. ನೀವು ಮಾಸಿಕ ಹೂಡಿಕೆ ಮಾಡಲು ಬಯಸುವ ಮೊತ್ತವನ್ನು ನಿರ್ಧರಿಸಿ
SIP ಮಾಸಿಕ ಹೂಡಿಕೆಯಾಗಿರುವುದರಿಂದ, ನೀವು ಮಾಸಿಕ ಹೂಡಿಕೆ ಮಾಡದಿರುವ ಮೊತ್ತವನ್ನು ನೀವು ಆರಿಸಿಕೊಳ್ಳಬೇಕುಅನುತ್ತೀರ್ಣ. ಬಳಸಿಕೊಂಡು ನಿಮ್ಮ ಗುರಿಗೆ ಅನುಗುಣವಾಗಿ ನೀವು ಸೂಕ್ತವಾದ ಮೊತ್ತವನ್ನು ಲೆಕ್ಕ ಹಾಕಬಹುದುಸಿಪ್ ಕ್ಯಾಲ್ಕುಲೇಟರ್ ಅಥವಾ SIP ರಿಟರ್ನ್ ಕ್ಯಾಲ್ಕುಲೇಟರ್.
4. ಅತ್ಯುತ್ತಮ SIP ಯೋಜನೆಯನ್ನು ಆಯ್ಕೆಮಾಡಿ
ಸಮಾಲೋಚಿಸುವ ಮೂಲಕ ಬುದ್ಧಿವಂತ ಹೂಡಿಕೆಯ ಆಯ್ಕೆಯನ್ನು ಮಾಡಿ aಹಣಕಾಸು ಸಲಹೆಗಾರ ಅಥವಾ ವಿವಿಧ ಆನ್ಲೈನ್ ಹೂಡಿಕೆ ವೇದಿಕೆಗಳು ನೀಡುವ ಅತ್ಯುತ್ತಮ SIP ಯೋಜನೆಗಳನ್ನು ಆಯ್ಕೆ ಮಾಡುವ ಮೂಲಕ.
SIP ಹೂಡಿಕೆ ಹೇಗೆ ಬೆಳೆಯುತ್ತದೆ?
ನೀವು ನಿರ್ದಿಷ್ಟ ಅವಧಿಗೆ ಮಾಸಿಕ ನಿರ್ದಿಷ್ಟ ಮೊತ್ತವನ್ನು ಹೂಡಿಕೆ ಮಾಡಿದರೆ ನಿಮ್ಮ SIP ಹೂಡಿಕೆಯು ಹೇಗೆ ಬೆಳೆಯುತ್ತದೆ ಎಂದು ತಿಳಿಯಲು ಬಯಸುವಿರಾ? ನಾವು ನಿಮಗೆ ಒಂದು ಉದಾಹರಣೆಯೊಂದಿಗೆ ವಿವರಿಸುತ್ತೇವೆ.
SIP ಕ್ಯಾಲ್ಕುಲೇಟರ್ ಅಥವಾ SIP ರಿಟರ್ನ್ ಕ್ಯಾಲ್ಕುಲೇಟರ್
SIP ಕ್ಯಾಲ್ಕುಲೇಟರ್ಗಳು ಸಾಮಾನ್ಯವಾಗಿ ಇನ್ಪುಟ್ಗಳನ್ನು ತೆಗೆದುಕೊಳ್ಳುತ್ತಾರೆ ಉದಾಹರಣೆಗೆ SIP ಹೂಡಿಕೆ ಮೊತ್ತ (ಗುರಿ) ಒಬ್ಬರು ಹೂಡಿಕೆ ಮಾಡಲು ಬಯಸುತ್ತಾರೆ, ಎಷ್ಟು ವರ್ಷಗಳ ಹೂಡಿಕೆ ಅಗತ್ಯವಿದೆ, ನಿರೀಕ್ಷಿಸಲಾಗಿದೆಹಣದುಬ್ಬರ ದರಗಳು (ಇದಕ್ಕಾಗಿ ಒಬ್ಬರು ಲೆಕ್ಕ ಹಾಕಬೇಕು!) ಮತ್ತು ನಿರೀಕ್ಷಿತ ಆದಾಯ. ಆದ್ದರಿಂದ, ಗುರಿಯನ್ನು ಸಾಧಿಸಲು ಅಗತ್ಯವಿರುವ SIP ರಿಟರ್ನ್ಗಳನ್ನು ಒಬ್ಬರು ಲೆಕ್ಕ ಹಾಕಬಹುದು!
ನೀವು INR 10 ಹೂಡಿಕೆ ಮಾಡಿದರೆ, ಊಹಿಸೋಣ.000 10 ವರ್ಷಗಳವರೆಗೆ, ನಿಮ್ಮ SIP ಹೂಡಿಕೆಯು ಹೇಗೆ ಬೆಳೆಯುತ್ತದೆ ಎಂಬುದನ್ನು ನೋಡಿ-
ಮಾಸಿಕ ಹೂಡಿಕೆ: INR 10,000
ಹೂಡಿಕೆಯ ಅವಧಿ: 10 ವರ್ಷಗಳು
ಹೂಡಿಕೆ ಮಾಡಿದ ಒಟ್ಟು ಮೊತ್ತ: INR 12,00,000
ದೀರ್ಘಾವಧಿಯ ಬೆಳವಣಿಗೆಯ ದರ (ಅಂದಾಜು.): 15%
SIP ಕ್ಯಾಲ್ಕುಲೇಟರ್ ಪ್ರಕಾರ ನಿರೀಕ್ಷಿತ ಆದಾಯ: INR 27,86,573
ನಿವ್ವಳ ಲಾಭ:
INR 15,86,573(ಸಂಪೂರ್ಣ ರಿಟರ್ನ್= 132.2%)
ಮೇಲಿನ ಲೆಕ್ಕಾಚಾರಗಳು ನೀವು 10 ವರ್ಷಗಳವರೆಗೆ ಮಾಸಿಕ INR 10,000 ಹೂಡಿಕೆ ಮಾಡಿದರೆ (ಒಟ್ಟು INR12,00,000) ನೀವು ಗಳಿಸುವಿರಿINR 27,86,573, ಅಂದರೆ ನೀವು ಮಾಡುವ ನಿವ್ವಳ ಲಾಭINR 15,86,573. ಇದು ಅದ್ಭುತವಲ್ಲವೇ!
ಕೆಳಗಿನ ನಮ್ಮ SIP ಕ್ಯಾಲ್ಕುಲೇಟರ್ ಅನ್ನು ಬಳಸಿಕೊಂಡು ನೀವು ಹೆಚ್ಚು ಸ್ಲೈಸಿಂಗ್ ಮತ್ತು ಡೈಸಿಂಗ್ ಮಾಡಬಹುದು
Know Your SIP Returns
ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ಗಳಿಗಾಗಿ SIP ಹೂಡಿಕೆ
ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ಗಳಲ್ಲಿ SIP ಹೂಡಿಕೆಯು ಉಳಿತಾಯದ ಅಭ್ಯಾಸವನ್ನು ಬೆಳೆಸಲು ಅತ್ಯಂತ ಅನುಕೂಲಕರ ಮಾರ್ಗವಾಗಿದೆ. ತುಂಬಾ ಸಾಮಾನ್ಯವಾಗಿ ಯುವ ಪೀಳಿಗೆಯ ಗಳಿಸುವ ಜನರು ಹೆಚ್ಚು ಉಳಿಸುವುದಿಲ್ಲ. ವ್ಯವಸ್ಥಿತ ಹೂಡಿಕೆ ಯೋಜನೆಯನ್ನು ಹೊಂದಲು, ಪ್ರಾರಂಭದ ಮೊತ್ತವು ರೂ 500 ಕ್ಕಿಂತ ಕಡಿಮೆಯಿರುವುದರಿಂದ ದೊಡ್ಡ ಪ್ರಮಾಣದ ಹೂಡಿಕೆಯ ಅಗತ್ಯವಿರುವುದಿಲ್ಲ. ಚಿಕ್ಕ ವಯಸ್ಸಿನಿಂದಲೇ, ಒಬ್ಬರು ತಮ್ಮ ಉಳಿತಾಯವನ್ನು ಹೂಡಿಕೆಯ ರೂಪವಾಗಿ ಮಾಡುವ ಅಭ್ಯಾಸವನ್ನು ಪಡೆಯಬಹುದು. SIP, ಆ ಮೂಲಕ ಪ್ರತಿ ತಿಂಗಳು ಉಳಿಸಲು ನಿಗದಿತ ಮೊತ್ತವನ್ನು ನಿಗದಿಪಡಿಸುತ್ತದೆ. ಆದ್ದರಿಂದ ವ್ಯವಸ್ಥಿತ ಹೂಡಿಕೆ ಯೋಜನೆಗಳು ಸ್ಮಾರ್ಟ್ ಹೂಡಿಕೆಯ ಪ್ರಮುಖ ಸಾಧನಗಳಲ್ಲಿ ಒಂದಾಗಿದೆ.
ನಿಮ್ಮ ಹಣಕಾಸಿನ ಗುರಿಗಳಿಗಾಗಿ ಜಗಳ-ಮುಕ್ತ ರೀತಿಯಲ್ಲಿ ತಯಾರಿಸಲು SIP ನಿಮಗೆ ಸಹಾಯ ಮಾಡುತ್ತದೆ. SIP ಹೊಂದುವುದು ಅತ್ಯಂತ ಅನುಕೂಲಕರವಾಗಿದೆ ಏಕೆಂದರೆ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ಗಳು ಕಾಗದದ ಕೆಲಸವನ್ನು ಕೇವಲ ಒಂದು ಬಾರಿ ಮಾಡಬೇಕಾಗುತ್ತದೆ, ನಂತರ ಮಾಸಿಕ ಮೊತ್ತವನ್ನು ಡೆಬಿಟ್ ಮಾಡಲಾಗುತ್ತದೆಬ್ಯಾಂಕ್ ಮಧ್ಯಸ್ಥಿಕೆ ಇಲ್ಲದೆ ನೇರವಾಗಿ ಖಾತೆ. ಪರಿಣಾಮವಾಗಿ, SIP ಗಳಿಗೆ ಇತರ ಹೂಡಿಕೆಗಳು ಮತ್ತು ಉಳಿತಾಯ ಆಯ್ಕೆಗಳಿಗೆ ಅಗತ್ಯವಿರುವ ಪ್ರಯತ್ನಗಳ ಅಗತ್ಯವಿರುವುದಿಲ್ಲ.
SIP ಆನ್ಲೈನ್ನಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವುದು ಹೇಗೆ?
Fincash.com ನಲ್ಲಿ ಜೀವಮಾನಕ್ಕಾಗಿ ಉಚಿತ ಹೂಡಿಕೆ ಖಾತೆಯನ್ನು ತೆರೆಯಿರಿ.
ನಿಮ್ಮ ನೋಂದಣಿ ಮತ್ತು KYC ಪ್ರಕ್ರಿಯೆಯನ್ನು ಪೂರ್ಣಗೊಳಿಸಿ
ದಾಖಲೆಗಳನ್ನು ಅಪ್ಲೋಡ್ ಮಾಡಿ (PAN, ಆಧಾರ್, ಇತ್ಯಾದಿ).ಮತ್ತು, ನೀವು ಹೂಡಿಕೆ ಮಾಡಲು ಸಿದ್ಧರಿದ್ದೀರಿ!
ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ಗಳನ್ನು ಬಳಸಿಕೊಂಡು ನಿಮ್ಮ ಗುರಿಯನ್ನು ಯೋಜಿಸಿ, ಅವುಗಳನ್ನು ತಲುಪಲು SIP ಗಳನ್ನು ಬಳಸಿ!
ಇಲ್ಲಿ ಒದಗಿಸಲಾದ ಮಾಹಿತಿಯು ನಿಖರವಾಗಿದೆ ಎಂದು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಲು ಎಲ್ಲಾ ಪ್ರಯತ್ನಗಳನ್ನು ಮಾಡಲಾಗಿದೆ. ಆದಾಗ್ಯೂ, ಡೇಟಾದ ನಿಖರತೆಯ ಬಗ್ಗೆ ಯಾವುದೇ ಗ್ಯಾರಂಟಿಗಳನ್ನು ನೀಡಲಾಗುವುದಿಲ್ಲ. ಯಾವುದೇ ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ದಯವಿಟ್ಟು ಸ್ಕೀಮ್ ಮಾಹಿತಿ ದಾಖಲೆಯೊಂದಿಗೆ ಪರಿಶೀಲಿಸಿ.
You Might Also Like







AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved
Right answer