 +91-22-48913909
എന്താണ് പ്രതിമാസ വരുമാന പദ്ധതി (എംഐപി)?
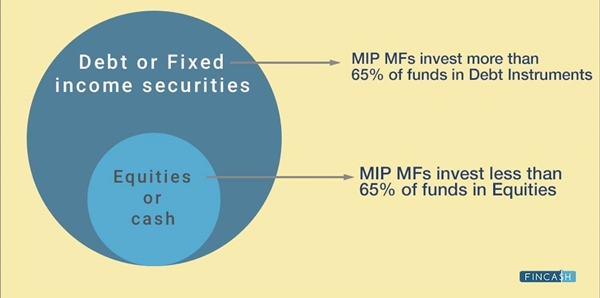
പ്രതിമാസവരുമാനം ഡിവിഡന്റുകളുടെ രൂപത്തിൽ വരുമാനം നൽകുന്ന ഡെറ്റ് ഓറിയന്റഡ് മ്യൂച്വൽ ഫണ്ടാണ് പ്ലാൻ അല്ലെങ്കിൽ എംഐപി. ഇക്വിറ്റിയുടെയും ഡെറ്റ് ഉപകരണങ്ങളുടെയും സംയോജനമാണ് പ്രതിമാസ വരുമാന പദ്ധതി. നിക്ഷേപത്തിന്റെ പ്രധാന ഭാഗം (65%-ൽ കൂടുതൽ) പലിശയിൽ നിക്ഷേപിക്കപ്പെടുന്ന കടാധിഷ്ഠിത മ്യൂച്വൽ ഫണ്ടാണിത്.ഡെറ്റ് ഫണ്ട് കടപ്പത്രങ്ങൾ, നിക്ഷേപങ്ങളുടെ സർട്ടിഫിക്കറ്റ്, കോർപ്പറേറ്റ് എന്നിവ പോലെബോണ്ടുകൾ,വാണിജ്യ പേപ്പർ, ഗവൺമെന്റ് സെക്യൂരിറ്റികൾ മുതലായവ. പ്രതിമാസ വരുമാന പദ്ധതിയുടെ ബാക്കി ഭാഗം ഓഹരികൾ അല്ലെങ്കിൽ ഓഹരികൾ പോലുള്ള ഇക്വിറ്റി മാർക്കറ്റുകളിൽ നിക്ഷേപിക്കുന്നു. അതിനാൽ, ഒരു എംഐപി മെച്ചപ്പെട്ട പതിവ് വരുമാനം നൽകുന്നുഓഹരികൾ, ത്രൈമാസത്തിലോ അർദ്ധവാർഷികത്തിലോ വാർഷികത്തിലോ ഉള്ള ഇഷ്ടപ്പെട്ട കാലയളവിനുള്ളിൽ സ്വീകരിക്കാൻ ഒരാൾക്ക് തിരഞ്ഞെടുക്കാം. കടത്തിന്റെ ഭാഗം വളരെ വലുതാണ്, പ്രതിമാസ വരുമാന പദ്ധതി താരതമ്യേന സുസ്ഥിരവും സുരക്ഷിതവും സ്ഥിരതയുള്ളതുമാണ്ഹൈബ്രിഡ് ഫണ്ട്. എസ്ബിഐ പ്രതിമാസ വരുമാന പദ്ധതിയുംഎൽഐസി നിക്ഷേപകർക്കിടയിൽ പ്രചാരത്തിലുള്ള ചില മികച്ച പ്രതിമാസ വരുമാന പദ്ധതികളാണ് പ്രതിമാസ വരുമാന പദ്ധതി.
Talk to our investment specialist
പ്രതിമാസ വരുമാന പദ്ധതിയുടെ (എംഐപി) സവിശേഷതകൾ
എംഐപിയുടെ ചില പ്രധാന സവിശേഷതകൾ ഇവയാണ്:
പ്രതിമാസ വരുമാന പദ്ധതിക്ക് സ്ഥിരവരുമാനം ഉറപ്പില്ല
എംഐപി മ്യൂച്വൽ ഫണ്ട് സ്ഥിരമായ പ്രതിമാസ വരുമാനം നൽകുന്നു എന്നത് ഒരു പൊതു വിശ്വാസമാണെങ്കിലും, അത്തരം ഒരു ഗ്യാരണ്ടി ഇല്ലമ്യൂച്വൽ ഫണ്ടുകൾ. ഇക്വിറ്റികളിലെ നിക്ഷേപം കാരണം, റിട്ടേൺ ഫണ്ടിന്റെ പ്രകടനത്തെ ആശ്രയിച്ചിരിക്കുന്നുവിപണി പദവി.
ലാഭവിഹിതം പൂർണ്ണമായ ലാഭമായി പ്രഖ്യാപിക്കപ്പെടുന്നു, മൂലധനമല്ല
നിയമങ്ങൾ അനുസരിച്ച്, പ്രതിമാസ വരുമാന പദ്ധതിക്കുള്ള ലാഭവിഹിതം അധിക വരുമാനത്തിൽ നിന്ന് മാത്രമേ നൽകാനാകൂ, അല്ലാതെമൂലധനം നിക്ഷേപം. എന്തുമാകട്ടെഅല്ല ആ സമയത്ത് നിങ്ങളുടെ ഫണ്ടിന്റെ (അറ്റ അസറ്റ് മൂല്യം), ലാഭവിഹിതം ക്ലെയിം ചെയ്യാൻ കഴിയൂസമ്പാദിച്ച വരുമാനം.
പ്രതിമാസ വരുമാന പദ്ധതിയിൽ DDT (ഡിവിഡന്റ് ഡിസ്ട്രിബ്യൂഷൻ ടാക്സ്) മാത്രമേ ഈടാക്കൂ
നിങ്ങൾ ഡിവിഡന്റ് ഓപ്ഷനോടുകൂടിയ എംഐപി തിരഞ്ഞെടുക്കുകയാണെങ്കിൽ, ഡിവിഡന്റ് രൂപത്തിൽ നിങ്ങൾ ഇടയ്ക്കിടെ നേടുന്ന വരുമാനത്തിന് ഡിവിഡന്റ് ഡിസ്ട്രിബ്യൂഷൻ ടാക്സ് (ഡിഡിടി) ഈടാക്കും. അതിനാൽ, ഇത്തരത്തിലുള്ള മ്യൂച്വൽ ഫണ്ടുകളിൽ റിട്ടേണുകൾ പൂർണ്ണമായും നികുതി രഹിതമല്ല.
എംഐപിയിൽ നികുതിയും എക്സിറ്റ് ലോഡും
ചില പ്രതിമാസ വരുമാന സ്കീമുകളുടെ ലോക്ക്-ഇൻ കാലയളവ് 3 വർഷം വരെ ഉയർന്നതാണ്, അതിനാൽ മെച്യൂരിറ്റി കാലയളവിന് മുമ്പ് സ്കീം വിൽക്കുകയാണെങ്കിൽ ഒരു നിശ്ചിത എക്സിറ്റ് ലോഡ് ബാധകമാണ്. കൂടാതെ, എംഐപികൾ അവരുടെ ആസ്തികളിൽ ഭൂരിഭാഗവും ഡെറ്റ് ഇൻസ്ട്രുമെന്റുകളിൽ നിക്ഷേപിക്കുന്നു, അതിനാൽ അവയ്ക്ക് നികുതി ചുമത്തുന്നത് കടമാണ്.
പ്രതിമാസ വരുമാന പദ്ധതിയുടെ തരങ്ങൾ
സാധാരണ, പ്രതിമാസ വരുമാന പദ്ധതികൾ രണ്ട് തരത്തിലാണ്. അതിനാൽ, നിങ്ങൾ ഏതെങ്കിലും പ്ലാനുകളിൽ നിക്ഷേപിക്കാൻ തിരഞ്ഞെടുക്കുന്നതിന് മുമ്പ്, ചുവടെ സൂചിപ്പിച്ചിരിക്കുന്ന അതിന്റെ വ്യത്യസ്ത തരങ്ങൾ നോക്കുക.
ഡിവിഡന്റ് ഓപ്ഷനുള്ള എംഐപി
ഈ ഓപ്ഷൻ ഉപയോഗിച്ച്, ഡിവിഡന്റുകളുടെ രൂപത്തിൽ കൃത്യമായ ഇടവേളകളിൽ ഒരാൾക്ക് വരുമാനം നേടാനാകും. ലഭിച്ച ലാഭവിഹിതം നികുതി രഹിതമാണെങ്കിലുംനിക്ഷേപകൻ, എന്നാൽ നിങ്ങൾക്ക് പേയ്മെന്റ് ലഭിക്കുന്നതിന് മുമ്പ് മ്യൂച്വൽ ഫണ്ട് കമ്പനി ഒരു നിശ്ചിത തുക ഡിവിഡന്റ് ഡിസ്ട്രിബ്യൂഷൻ ടാക്സ് (ഡിഡിടി) കുറയ്ക്കുന്നു. അതിനാൽ മൊത്തത്തിലുള്ള വരുമാനം താരതമ്യേന കുറവാണ്. കൂടാതെ, ഇക്വിറ്റി മാർക്കറ്റുകളിലെ ഫണ്ട് പ്രകടനത്തെ ആശ്രയിച്ചിരിക്കുന്നതിനാൽ ഡിവിഡന്റുകളുടെ അളവ് നിശ്ചയിച്ചിട്ടില്ല.
ഗ്രോത്ത് ഓപ്ഷനോടുകൂടിയ എംഐപി
പ്രതിമാസ വരുമാന പദ്ധതിയുടെ വളർച്ചാ ഓപ്ഷനിൽ കൃത്യമായ ഇടവേളകളിൽ പണമൊന്നും നൽകുന്നില്ല. മൂലധനത്തിൽ നിന്ന് ലഭിക്കുന്ന ലാഭം നിലവിലുള്ള മൂലധനത്തിലേക്ക് കുമിഞ്ഞുകൂടുന്നു. അതിനാൽ, എംഐപിയുടെ ഈ ഓപ്ഷന്റെ നെറ്റ് അസറ്റ് വാല്യൂ അല്ലെങ്കിൽ എൻഎവി ഡിവിഡന്റ് ഓപ്ഷനേക്കാൾ വളരെ കൂടുതലാണ്. യൂണിറ്റുകൾ വിൽക്കുമ്പോൾ മാത്രമേ ഒരാൾക്ക് മൂലധനത്തോടൊപ്പം ആദായവും ലഭിക്കൂ. എന്നാൽ, പ്രതിമാസ വരുമാന പദ്ധതിയുടെ വളർച്ചാ ഓപ്ഷനിൽ നിക്ഷേപിക്കുന്നതിന് SWP അല്ലെങ്കിൽ സിസ്റ്റമാറ്റിക് പിൻവലിക്കൽ പദ്ധതി തിരഞ്ഞെടുക്കുന്നതിലൂടെ ഒരാൾക്ക് സമ്പാദിക്കാംസ്ഥിര വരുമാനം അതുപോലെ.
മികച്ച പ്രതിമാസ വരുമാന പദ്ധതികൾ 2022
Fund NAV Net Assets (Cr) Min Investment Min SIP Investment 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 5 YR (%) Since launch (%) 2024 (%) DSP Regular Savings Fund Growth ₹60.2602
↑ 0.15 ₹179 1,000 500 -1 1.8 1.9 7.9 6.5 8.4 7.2 ICICI Prudential MIP 25 Growth ₹78.063
↑ 0.18 ₹3,329 5,000 100 -1.3 1.4 1.3 7.8 7.2 9.6 7.9 Aditya Birla Sun Life Regular Savings Fund Growth ₹69.2337
↑ 0.17 ₹1,502 1,000 500 -1.1 1.5 1.9 7.5 6.7 9 7.1 Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 9 Oct 26 Research Highlights & Commentary of 3 Funds showcased
Commentary DSP Regular Savings Fund ICICI Prudential MIP 25 Aditya Birla Sun Life Regular Savings Fund Point 1 Bottom quartile AUM (₹179 Cr). Highest AUM (₹3,329 Cr). Lower mid AUM (₹1,502 Cr). Point 2 Oldest track record among peers (22 yrs). Established history (22+ yrs). Established history (22+ yrs). Point 3 Rating: 3★ (bottom quartile). Top rated. Rating: 5★ (lower mid). Point 4 Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Point 5 5Y return: 6.50% (bottom quartile). 5Y return: 7.24% (upper mid). 5Y return: 6.74% (lower mid). Point 6 3Y return: 7.90% (upper mid). 3Y return: 7.84% (lower mid). 3Y return: 7.47% (bottom quartile). Point 7 1Y return: 1.87% (lower mid). 1Y return: 1.34% (bottom quartile). 1Y return: 1.90% (upper mid). Point 8 1M return: -0.82% (upper mid). 1M return: -0.88% (lower mid). 1M return: -1.47% (bottom quartile). Point 9 Alpha: -0.72 (bottom quartile). Alpha: 0.00 (lower mid). Alpha: 0.32 (upper mid). Point 10 Sharpe: -0.24 (lower mid). Sharpe: -0.35 (bottom quartile). Sharpe: -0.01 (upper mid). DSP Regular Savings Fund
ICICI Prudential MIP 25
Aditya Birla Sun Life Regular Savings Fund
പ്രതിമാസ വരുമാനം മുകളിൽ AUM/നെറ്റ് അസറ്റുകൾ ഉള്ള ഫണ്ടുകൾ100 കോടി. ക്രമീകരിച്ചുകഴിഞ്ഞ 3 വർഷത്തെ റിട്ടേൺ.
ഉപസംഹാരം
സാമ്പത്തിക ആസൂത്രണം നിങ്ങളുടെ സമ്പാദ്യം കൈകാര്യം ചെയ്യുന്നതിനുള്ള ഒരു താക്കോലാണ്. നിങ്ങളുടെ ഹ്രസ്വകാലത്തേക്ക് ഒറ്റത്തവണ പണം നിക്ഷേപിക്കാൻ നിങ്ങൾ ആഗ്രഹിക്കുന്നുണ്ടോസാമ്പത്തിക ലക്ഷ്യങ്ങൾ a-നേക്കാൾ മികച്ച വരുമാനം ലഭിക്കുന്നതിന്സ്ഥിര നിക്ഷേപം? എന്നാൽ അസ്ഥിരമായ ഓഹരി വിപണിയെ ഭയപ്പെടുന്നുണ്ടോ? അങ്ങനെയെങ്കിൽ, പ്രതിമാസ വരുമാന പദ്ധതി (എംഐപി) മ്യൂച്വൽ ഫണ്ടുകൾ നിങ്ങൾക്ക് വളരെ അനുയോജ്യമാണ്. പ്രതിമാസ വരുമാന സ്കീമുകൾ സ്ഥിരമായ വരുമാനം മാത്രമല്ല, മികച്ച വരുമാനവും ഉറപ്പാക്കുന്നു. അതിനാൽ, നിങ്ങൾ എന്തിനാണ് കാത്തിരിക്കുന്നത്, ഇപ്പോൾ ഒരു എംഐപിയിൽ നിക്ഷേപിക്കുക!
ഇവിടെ നൽകിയിരിക്കുന്ന വിവരങ്ങൾ കൃത്യമാണെന്ന് ഉറപ്പാക്കാൻ എല്ലാ ശ്രമങ്ങളും നടത്തിയിട്ടുണ്ട്. എന്നിരുന്നാലും, ഡാറ്റയുടെ കൃത്യത സംബന്ധിച്ച് യാതൊരു ഉറപ്പും നൽകുന്നില്ല. എന്തെങ്കിലും നിക്ഷേപം നടത്തുന്നതിന് മുമ്പ് സ്കീം വിവര രേഖ ഉപയോഗിച്ച് പരിശോധിക്കുക.



AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved
Very Insightful