
 +91-22-48913909
नवशिक्यांसाठी आर्थिक नियोजनाचे शीर्ष 6 मार्ग
आर्थिक नियोजन ही काळाची गरज आहे, विशेषतः जेव्हा तुम्ही स्वतंत्र व्यक्ती म्हणून सुरुवात करत असाल. स्वातंत्र्याची भावना ही अतिवास्तव आहे आणि तुम्ही पार्टी करता तेव्हा तुमचा सर्वोत्तम फायदा घेऊ शकतो. महिन्याच्या मध्यानंतर, उर्वरित महिना जगण्यासाठी तुमच्याकडे फारसे पैसे शिल्लक राहतात.
असे का घडले? बरं, तुम्ही तुमची खर्च करण्याची क्षमता ओलांडली असेल. तर तुम्ही याला कसे सामोरे जाल?
आर्थिक नियोजन हा सर्वोत्तम मार्ग आहे. हे केवळ तुमचा खर्च समतोल राखण्यास मदत करणार नाही तर आणीबाणीच्या काळात पुरेसे पैसे सुनिश्चित करेल.
आर्थिक योजना बनवण्याचे स्मार्ट मार्ग
1. तुमचे खर्च समजून घ्या
आपले समजून घेणे महत्वाचे आहेउत्पन्न आपण खर्च करण्यापूर्वी. तुमच्या खर्चाचा मागोवा ठेवल्याने तुम्हाला तुमच्या खर्च करण्याची क्षमता अधिक चांगली समजण्यात मदत होईल. उदाहरणार्थ, तुमचे उत्पन्न रु. २०,000 एक महिना आणि तुमचा खर्च रु. 22,000 एक महिना, तुम्ही कर्जाच्या चक्रात पडत आहात. हे टाळण्यासाठी, तुम्ही खर्च करत असलेले अतिरिक्त 2K ओळखणे आणि ते कमी करणे महत्त्वाचे आहे.
त्यानंतर तुम्ही ठरवू शकता की काय महत्त्वाचे आहे आणि इतके महत्त्वाचे नाही. हे तुम्हाला तुमचे आर्थिक नियोजन अधिक चांगल्या प्रकारे करण्यात मदत करेल आणि तुम्हाला मदत करेलपैसे वाचवा.
2. बजेट सेट करा
बजेट सेट करणे ही एक उत्कृष्ट तयार करण्यासाठी सर्वात महत्वाची पायरी आहेआर्थिक योजना. हे तुम्हाला तुमचे उत्पन्न आणि तुमचे खर्च समजून घेण्यास अनुमती देते. हे तुम्हाला अधिक चाणाक्ष खर्चाचे निर्णय घेण्यास आणि चांगले खर्च नियंत्रण करण्यात मदत करेल.
चला ऐकूया - जॉन. C. मॅक्सवेल जो म्हणतो- प्रत्येकाला बारीक व्हायचे असते, पण आहार कोणालाच नको असतो. प्रत्येकाला दीर्घायुष्य हवे असते, पण व्यायाम फार कमी होतो. प्रत्येकाला पैसा हवा असतो, तरीही क्वचितच कोणी बजेट किंवा त्यांच्या खर्चावर नियंत्रण ठेवेल.
बजेट सेट केल्याने तुम्हाला उद्दिष्टे निश्चित करण्यात मदत होईल आणि त्यानुसार त्या उद्दिष्टांना निधी मिळेल.
3. वैयक्तिक ध्येये सेट करा
ध्येय निश्चित केल्याने तुम्हाला दिलेल्या कालावधीत तुम्हाला कुठे पोहोचायचे आहे हे समजण्यास मदत होईल. हे तुम्हाला तुमच्याकडे उपलब्ध असलेल्या संसाधनांचा आणि वित्ताचा सर्वोत्तम वापर करण्यास प्रोत्साहित करेल.
तुमची वैयक्तिक उद्दिष्टे बाइक खरेदी करणे, प्रवास करणे, घर खरेदी करण्यापर्यंत काहीही असू शकते.
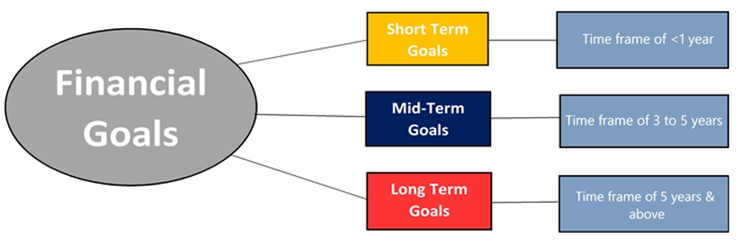
त्यामुळे प्रथम गोष्टी, तुम्ही आर्थिक नियोजन सुरू करण्यापूर्वी तुमचे ध्येय समजून घ्या आणि ओळखा. तुमची उद्दिष्टे अल्प-मुदती, मध्यम-मुदती आणि दीर्घ-मुदतीमध्ये विभागणे हा सर्वोत्तम मार्ग आहे. वर्षभरात बाईक खरेदी करणे हे अल्पकालीन उद्दिष्ट असू शकते, तर घर खरेदी करणे हे दीर्घकालीन उद्दिष्ट आहे.
सुझ ऑर्मनने एकदा बरोबरच म्हटले होते, "तुम्हाला हद्दपार करायची असलेली प्रत्येक आर्थिक चिंता आणि तुम्हाला साध्य करायचे असलेले आर्थिक स्वप्न आज छोटी पावले उचलल्याने येते जी तुम्हाला तुमच्या ध्येयांच्या दिशेने मार्गस्थ करते."
लागणाऱ्या अंदाजे वेळेवर आधारित उद्दिष्टे निश्चित केल्याने तुम्हाला तुमच्या उत्पन्नाचे अधिक चांगले नियोजन करण्यात मदत होईल.
Talk to our investment specialist
4. पैसे वाचवा
पैशाची बचत करणे म्हणजे एक पैसा वाचवणे! ते रुपये वाचवण्यासाठी सोड्याचा कॅन विकत घेणे सोडून दिले जाऊ शकते. 20. तुम्ही किती खर्च करता याचा मागोवा ठेवणे महत्त्वाचे आहे जेणेकरून तुम्ही बचत करण्याची योजना तयार करू शकता. ‘अॅव्होकॅडो टोस्ट’ नावाची एक सुप्रसिद्ध ट्रेंडिंग संकल्पना आहे, जी छोट्या छोट्या गोष्टींवर बचत केल्याने तुम्हाला घर खरेदी करण्यात कशी मदत होईल हे सहज दिसून येते.
अशा ट्रेंडी फूडने आर्थिक धोरणाचे महत्त्व सांगण्याची ही पहिलीच वेळ नाही. महागडी कॉफी आणि इतर अनेक गोष्टींवर हजारो वर्षे खर्च करण्याच्या सवयींमुळे आर्थिक नियोजकांचे लक्ष वेधून घेतले.
तुम्ही योग्य आर्थिक नियोजनाचा अवलंब केल्यास तुम्ही अनेक पैशांची बचत करू शकता. तुम्ही बचत सुरू करू शकता अशा अनेक मार्गांपैकी एक म्हणजे बजेट तयार करणे. हे तुम्हाला दर महिन्याला नियुक्त केलेली रक्कम वाचवण्यास प्रवृत्त करेल.
जॉन पूल म्हटल्याप्रमाणे- तुम्ही आधी बचत करायला आणि नंतर खर्च करायला शिकले पाहिजे.
त्याचप्रमाणे, केवळ पैसे वाचवणे महत्त्वाचे नाही तर ते वाढण्यास मदत करणे देखील महत्त्वाचे आहे. तुम्ही करिअरची सुरुवात करत असल्याने तुम्ही सुरुवात करू शकतागुंतवणूक. गुंतवणुकीमुळे तुम्हाला ठराविक कालावधीत जास्त फायदा होतो. प्रारंभ करण्यासाठी, तुम्ही कमी-जोखीम पर्यायांची निवड करू शकता.
येथे 4 कमी-जोखीम पर्याय आहेत जे तुम्ही निवडू शकता:
a मुदत ठेवी (FD)
भारतात पैसे वाचवण्यासाठी हा एक लोकप्रिय आणि सुरक्षित पर्याय मानला जातो. तुम्हाला एकाच वेळी एकरकमी पैसे वाचवावे लागतील. ते तुमच्या नियमित पेक्षा जास्त व्याजदर देतातबचत खाते.
b सार्वजनिक भविष्य निर्वाह निधी (PPF)
सरकारी गुंतवणूक योजना असल्याने हा आणखी एक सुरक्षित गुंतवणूक पर्याय आहे. यात 15 वर्षांचा लॉक-इन कालावधी आहे. ही देशातील एक लोकप्रिय योजना आहे कारण सरकार तुमच्या योजनेतील गुंतवणुकीची हमी देते.
आणखी काय? तुम्ही त्यांच्यासोबत फक्त रु.मध्ये खाते उघडू शकता. 100 आणि रोख, चेकद्वारे पैसे गुंतवू शकतात,डीडी किंवा अगदी ऑनलाइन हस्तांतरण. तुम्हाला दरवर्षी किमान 500 रुपये गुंतवणे आवश्यक आहे.
c राष्ट्रीय पेन्शन योजना (NPS)
ही योजना विविध गुंतवणूक पर्यायांचे संयोजन आहे जसे मुदत ठेवी,लिक्विड फंड आणि कॉर्पोरेटबंध. लोकांना पोस्टसाठी बचत करण्यास प्रोत्साहित करण्यासाठी हे सुरू करण्यात आले होते-सेवानिवृत्ती जीवन एखादी व्यक्ती त्यांच्या कामाच्या वर्षांमध्ये दर महिन्याला विशिष्ट रक्कम गुंतवू शकते. याला सरकारचाही पाठिंबा आहे ज्यामुळे गुंतवणूक करणे हा एक सुरक्षित पर्याय बनतो.
D. राष्ट्रीय बचत प्रमाणपत्र (NSC)
सरकारचा पाठिंबा असलेला हा आणखी एक सुरक्षित गुंतवणूक पर्याय आहे. हे प्रामुख्याने लहान ते मध्यम-उत्पन्न गुंतवणूकदारांसाठी आहे. हा एक बचत बाँड आहे जो गुंतवणूकदारांना कर वाचवण्यास मदत करताना गुंतवणूक करण्यास प्रोत्साहित करतो. तुम्ही रु. 100 सारख्या रकमेसह गुंतवणूक सुरू करू शकता आणि शक्य असेल तेव्हा वाढवू शकता.
टीप- जर तुम्हाला थोडी रिस्क घेऊन जास्त परतावा मिळवायचा असेल तरइक्विटी म्युच्युअल फंड जाण्यासाठी सर्वोत्तम पर्यायांपैकी एक आहे. तुम्ही सिस्टिमॅटिकची निवड करू शकतागुंतवणूक योजना (SIP) मोड, जिथे तुम्ही रु. इतकी कमी गुंतवणूक सुरू करू शकता. एका ठराविक कालावधीसाठी दरमहा 500. एसआयपी तुम्हाला रुपयाच्या सरासरी खर्चाचा मोठा फायदा देते आणिकंपाउंडिंगची शक्ती. हे तुमच्या गुंतवणुकीच्या दीर्घकालीन वाढीस मदत करते.
गुंतवणुकीसाठी येथे काही सर्वोत्तम कामगिरी करणाऱ्या SIP योजना आहेत-
Fund NAV Net Assets (Cr) Min SIP Investment 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 5 YR (%) 2025 (%) DSP US Flexible Equity Fund Growth ₹86.6313
↓ -0.83 ₹1,241 500 -7.8 -8.5 21.3 23.7 15.7 33.8 Franklin Asian Equity Fund Growth ₹41.0873
↑ 0.01 ₹913 500 -9.9 -4.8 20.2 18.6 5.9 23.7 Aditya Birla Sun Life Small Cap Fund Growth ₹100.109
↑ 1.00 ₹5,870 1,000 0.2 11.2 14.4 13.6 12.5 -3.7 Invesco India Growth Opportunities Fund Growth ₹115.9
↑ 1.08 ₹12,438 100 5.3 17 12.1 21.3 16.8 4.7 DSP Natural Resources and New Energy Fund Growth ₹105.721
↓ -1.34 ₹2,457 500 -2.4 -4.3 9.2 16.9 14.8 17.5 Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 18 Nov 26 Research Highlights & Commentary of 5 Funds showcased
Commentary DSP US Flexible Equity Fund Franklin Asian Equity Fund Aditya Birla Sun Life Small Cap Fund Invesco India Growth Opportunities Fund DSP Natural Resources and New Energy Fund Point 1 Bottom quartile AUM (₹1,241 Cr). Bottom quartile AUM (₹913 Cr). Upper mid AUM (₹5,870 Cr). Highest AUM (₹12,438 Cr). Lower mid AUM (₹2,457 Cr). Point 2 Established history (14+ yrs). Established history (18+ yrs). Oldest track record among peers (19 yrs). Established history (19+ yrs). Established history (18+ yrs). Point 3 Top rated. Rating: 5★ (upper mid). Rating: 5★ (lower mid). Rating: 5★ (bottom quartile). Rating: 5★ (bottom quartile). Point 4 Risk profile: High. Risk profile: High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: High. Point 5 5Y return: 15.67% (upper mid). 5Y return: 5.92% (bottom quartile). 5Y return: 12.48% (bottom quartile). 5Y return: 16.83% (top quartile). 5Y return: 14.84% (lower mid). Point 6 3Y return: 23.66% (top quartile). 3Y return: 18.56% (lower mid). 3Y return: 13.57% (bottom quartile). 3Y return: 21.34% (upper mid). 3Y return: 16.92% (bottom quartile). Point 7 1Y return: 21.25% (top quartile). 1Y return: 20.19% (upper mid). 1Y return: 14.44% (lower mid). 1Y return: 12.09% (bottom quartile). 1Y return: 9.20% (bottom quartile). Point 8 Alpha: -5.62 (bottom quartile). Alpha: 0.00 (upper mid). Alpha: 0.00 (lower mid). Alpha: 9.53 (top quartile). Alpha: 0.00 (bottom quartile). Point 9 Sharpe: 0.79 (top quartile). Sharpe: 0.51 (upper mid). Sharpe: 0.15 (lower mid). Sharpe: -0.08 (bottom quartile). Sharpe: -0.01 (bottom quartile). Point 10 Information ratio: -0.08 (bottom quartile). Information ratio: 0.00 (upper mid). Information ratio: 0.00 (lower mid). Information ratio: 1.22 (top quartile). Information ratio: 0.00 (bottom quartile). DSP US Flexible Equity Fund
Franklin Asian Equity Fund
Aditya Birla Sun Life Small Cap Fund
Invesco India Growth Opportunities Fund
DSP Natural Resources and New Energy Fund
5. आपत्कालीन निधी तयार करा
तुमच्या उत्पन्नातून एखादी विशिष्ट रक्कम आणीबाणीच्या उद्देशांसाठी बाजूला ठेवल्यास अभूतपूर्व काहीतरी घडल्यास खूप मदत होईल. तुम्ही तुमचे पैसे इमर्जन्सी फंड म्हणून गुंतवू शकता, पण आणीबाणीच्या काळात तुम्ही ते काढू शकता.
आपत्कालीन निधी तयार करण्यासाठी येथे 3 पायऱ्या आहेत:
- रक्कम ठरवा. उदाहरणार्थ, तुम्ही ठरवा तुम्हाला रु. आपत्कालीन निधी म्हणून 2 लाख
- वेगळे तयार कराबँक पैसे वाचवण्यासाठी खाते
- तुम्हाला दरमहा किती रक्कम गुंतवायची आहे ते ठरवा आणि गुंतवणूक करा
आपत्कालीन निधी तयार करण्याचा आणखी एक चांगला मार्ग म्हणजे लिक्विडमध्ये गुंतवणूक करणेम्युच्युअल फंड. बचत बँक खात्यांमध्ये गुंतवणूक करण्यापेक्षा हा एक चांगला पर्याय आहे. याची काही कारणे येथे आहेत:
- लिक्विड म्युच्युअल फंडांना लॉक-इन कालावधी नसतो
- प्रवेश किंवा निर्गमन भार नाही
- झटपटविमोचन
- बँक बचत खात्यापेक्षा जास्त व्याज
- कमी धोका
गुंतवणुकीसाठी सर्वोत्तम कामगिरी करणारे लिक्विड फंड येथे आहेत-
Fund NAV Net Assets (Cr) 1 MO (%) 3 MO (%) 6 MO (%) 1 YR (%) 2025 (%) Debt Yield (YTM) Mod. Duration Eff. Maturity PGIM India Insta Cash Fund Growth ₹370.007
↑ 0.06 ₹1,773 0.6 1.5 3.3 6.5 6.5 6.19% 1D 1D Indiabulls Liquid Fund Growth ₹2,748.62
↑ 0.43 ₹314 0.6 1.6 3.3 6.5 6.6 6.23% 1M 16D 1M 16D JM Liquid Fund Growth ₹77.4344
↑ 0.01 ₹1,386 0.5 1.5 3.2 6.3 6.4 7.21% 1M 1M 2D Axis Liquid Fund Growth ₹3,166.33
↑ 0.52 ₹60,548 0.5 1.5 3.3 6.5 6.6 7.15% 1M 2D 1M 2D Invesco India Liquid Fund Growth ₹3,906.55
↑ 0.59 ₹20,552 0.6 1.5 3.3 6.5 6.5 6.35% 1M 17D 1M 17D Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 19 Nov 26 Research Highlights & Commentary of 5 Funds showcased
Commentary PGIM India Insta Cash Fund Indiabulls Liquid Fund JM Liquid Fund Axis Liquid Fund Invesco India Liquid Fund Point 1 Lower mid AUM (₹1,773 Cr). Bottom quartile AUM (₹314 Cr). Bottom quartile AUM (₹1,386 Cr). Highest AUM (₹60,548 Cr). Upper mid AUM (₹20,552 Cr). Point 2 Established history (19+ yrs). Established history (15+ yrs). Oldest track record among peers (28 yrs). Established history (17+ yrs). Established history (20+ yrs). Point 3 Top rated. Rating: 5★ (upper mid). Rating: 5★ (lower mid). Rating: 4★ (bottom quartile). Rating: 4★ (bottom quartile). Point 4 Risk profile: Low. Risk profile: Low. Risk profile: Low. Risk profile: Low. Risk profile: Low. Point 5 1Y return: 6.47% (lower mid). 1Y return: 6.47% (bottom quartile). 1Y return: 6.35% (bottom quartile). 1Y return: 6.52% (top quartile). 1Y return: 6.48% (upper mid). Point 6 1M return: 0.56% (upper mid). 1M return: 0.56% (top quartile). 1M return: 0.55% (bottom quartile). 1M return: 0.55% (bottom quartile). 1M return: 0.55% (lower mid). Point 7 Sharpe: 3.03 (lower mid). Sharpe: 3.20 (top quartile). Sharpe: 2.56 (bottom quartile). Sharpe: 3.08 (upper mid). Sharpe: 2.93 (bottom quartile). Point 8 Information ratio: 1.43 (upper mid). Information ratio: 1.68 (top quartile). Information ratio: 0.40 (lower mid). Information ratio: 0.00 (bottom quartile). Information ratio: 0.00 (bottom quartile). Point 9 Yield to maturity (debt): 6.19% (bottom quartile). Yield to maturity (debt): 6.23% (bottom quartile). Yield to maturity (debt): 7.21% (top quartile). Yield to maturity (debt): 7.15% (upper mid). Yield to maturity (debt): 6.35% (lower mid). Point 10 Modified duration: 0.00 yrs (top quartile). Modified duration: 0.13 yrs (bottom quartile). Modified duration: 0.08 yrs (upper mid). Modified duration: 0.09 yrs (lower mid). Modified duration: 0.13 yrs (bottom quartile). PGIM India Insta Cash Fund
Indiabulls Liquid Fund
JM Liquid Fund
Axis Liquid Fund
Invesco India Liquid Fund
6. कर्ज टाळा
कर्ज हे लोक ज्या सर्वात सामान्य मार्गांपैकी एक आहेतदिवाळखोरी. ते कमावण्यापेक्षा जास्त खर्च करतात आणि कर्जे, कर्जे किंवा अतिवापर करतातक्रेडिट कार्ड. न भरलेली कर्जे कोणाच्याही आर्थिक स्थितीसाठी घातक ठरू शकतात. त्यामुळे कर्ज टाळा.
कर्ज टाळण्यासाठी येथे 5 मार्ग आहेत:
- कमावल्यापेक्षा जास्त खर्च करू नका
- आवेगपूर्ण खर्च टाळा
- क्रेडिट कार्ड अगदी आवश्यक असल्याशिवाय वापरणे टाळा
- खरेदी करण्यापूर्वी किंमतींची तुलना करा
- जेव्हा शक्य असेल तेव्हा रोख पैसे द्या
निष्कर्ष
आर्थिक नियोजन ही संपत्ती वाढवण्याची पहिली पायरी आहे. म्हणूनच, जर तुम्ही आमच्या करिअरची सुरुवात तुमच्या 20 वर्षांमध्ये असाल, तर पुढे कुठेही उडी मारण्यापूर्वी तुम्ही तुमच्या आर्थिक नियोजनाचे योग्य नियोजन केल्याची खात्री करा.
येथे प्रदान केलेली माहिती अचूक असल्याची खात्री करण्यासाठी सर्व प्रयत्न केले गेले आहेत. तथापि, डेटाच्या अचूकतेबद्दल कोणतीही हमी दिली जात नाही. कृपया कोणतीही गुंतवणूक करण्यापूर्वी योजना माहिती दस्तऐवजासह सत्यापित करा.
You Might Also Like



AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved