
 +91-22-48913909
पद्धतशीर पैसे काढण्याची योजना (SWP): तपशीलवार विहंगावलोकन
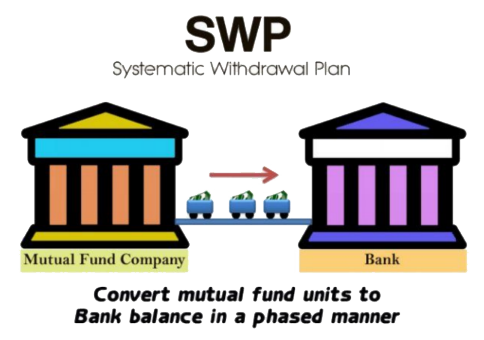
सिस्टिमॅटिक विथड्रॉल प्लॅन किंवा SWP ही पैसे रिडीम करण्याची प्रक्रिया आहेम्युच्युअल फंड. SWP च्या उलट आहेSIP. एसआयपीमध्ये, व्यक्ती नियमितपणे कमावलेले पैसे गुंतवतातउत्पन्न म्युच्युअल फंड योजनांमध्ये. ही गुंतवणूक ठराविक अंतराने कमी प्रमाणात केली जाते. याउलट, SWP मध्ये व्यक्ती त्यांच्या म्युच्युअल फंड होल्डिंग्सची पूर्तता करतात आणि त्यांच्याकडे जमा केलेले पैसे परत मिळवतात.बँक खाते व्यक्ती त्यांचे उत्पन्न वाढवण्यासाठी पद्धतशीर पैसे काढण्याच्या योजनेचा पर्याय वापरू शकतात. ही योजना निवृत्त लोकांसाठी अधिक योग्य आहे. तर, सिस्टेमॅटिक विथड्रॉल प्लॅनची संकल्पना समजून घेऊ, व्यक्ती कशी करू शकतातनिवृत्ती नियोजन पद्धतशीर पैसे काढण्याची योजना, SWP चे फायदे आणि इतर संबंधित पॅरामीटर्सद्वारे.
Talk to our investment specialist
पद्धतशीर पैसे काढण्याची योजना काय आहे?
पद्धतशीर पैसे काढण्याची योजना ही म्युच्युअल फंड युनिट्सची पूर्तता करण्याचे एक पद्धतशीर आणि धोरणात्मक तंत्र आहे. SWP देखील स्वयंचलित मानले जाऊ शकतेविमोचन म्युच्युअल फंड मध्ये प्रक्रिया. म्युच्युअल फंड योजनांमधून रिडम्प्शनची वारंवारता गुंतवणूकदार त्यांच्या गरजेनुसार सानुकूलित करू शकतात जी साप्ताहिक, मासिक किंवा त्रैमासिक असू शकतात.आधार. सिस्टेमॅटिक विथड्रॉल प्लॅनची निवड करताना, व्यक्ती प्रथम म्युच्युअल फंड योजनेत मोठी रक्कम जमा करतात. ही योजना एकतर लिक्विड फंड, अल्ट्रा शॉर्ट टर्म फंड किंवा इतर कोणतीही म्युच्युअल फंड योजना असू शकते. पैसे जमा केल्यानंतर, व्यक्ती त्यांच्या गरजेनुसार नियमित अंतराने त्यांची गुंतवणूक काढून घेतात.
SWP ची संकल्पना उदाहरणाद्वारे मदत केली जाऊ शकते. गृहीत धरा, मिस्टर शर्मा यांनी त्यांचा छंद जोपासण्यासाठी एक वर्षाची सुट्टी घेतली आहे. त्याने INR 5,00 चे सीमांकन केले आहे,000 त्याचा वर्षभराचा खर्च भागवण्यासाठी. तथापि, श्री शर्मा यांना भिती आहे की ते लवकरच पैसे खर्च करू शकतील आणि त्यांच्याकडे पैसेच शिल्लक राहतील. या समस्येवर मात करण्यासाठी, श्री शर्मा पैसे गुंतवण्याचा निर्णय घेतातलिक्विड फंड कारण त्यात सर्वात कमी पातळीचा धोका असतो आणि INR 40,000 साठी SWP पर्याय निवडतो. याद्वारे, श्रीमान शर्मा निश्चिंतपणे खात्री बाळगू शकतात की त्यांना मासिक उत्पन्न मिळेल आणि त्यांच्या गुंतवणुकीवर अधिक कमाई होईल.
SWP चे फायदे
पद्धतशीर पैसे काढण्याच्या योजनेचे स्वतःचे फायदे आहेत. त्यातील काही प्रमुख खालीलप्रमाणे आहेत.
नियमित उत्पन्न प्रवाह
SWP चा वापर व्यक्तींसाठी, विशेषतः सेवानिवृत्तांसाठी नियमित उत्पन्नाचा स्रोत निर्माण करण्यासाठी केला जाऊ शकतो. शिवाय, व्यक्ती त्यांच्या म्युच्युअल फंडाच्या गुंतवणुकीवर त्याचे कार्यप्रदर्शन आणि ज्या योजनेत गुंतवणूक केली आहे त्यानुसार परतावा देखील मिळवतात.
आवश्यक पैसे रिडीम करा
SWP द्वारे, व्यक्ती फक्त आवश्यक पैसे रिडीम करू शकतात आणि गुंतवलेली जास्तीची रक्कम ठेवू शकतात. त्यामुळे व्यक्तींमध्ये शिस्तबद्ध पैसे काढण्याची सवय निर्माण होते. हे व्यक्तींना आवश्यकतेनुसार त्यांची गुंतवणूक टिकवून ठेवण्यास मदत करेल ज्यामुळे प्रतिबंध होईलभांडवल धूप
जेव्हा आवश्यक असेल तेव्हा बंद करा
जेव्हा आवश्यक असेल तेव्हा व्यक्ती SWP प्रक्रिया बंद करू शकतात आणि तातडीच्या परिस्थितीत संपूर्ण पैसे परत मिळवू शकतात. तथापि, जर मुदत ठेवी किंवा लॉक-इन कालावधी असलेल्या इतर गुंतवणुकीच्या मार्गांमध्ये पैसे गुंतवले गेले असतील तर अशा प्रकरणांमध्ये पैसे रिडीम करणे कठीण आहे.
पेन्शनचा पर्याय
SWP व्यक्तींसाठी पेन्शनचा पर्याय म्हणून कार्य करते ज्यामध्ये; एकदा त्यांनी काम करणे बंद केले की ते पेन्शनची रक्कम म्हणून वापरू शकतात. परिणामी, निवृत्तीवेतनधारकांना दिलासा मिळू शकतो कारण त्यांच्या गुंतवणुकीतून परतावा मिळतो आणि ते नियमित उत्पन्नाचे स्रोत देखील मिळवू शकतात.
पद्धतशीर पैसे काढण्याची योजना कशी कार्य करते?
पद्धतशीर पैसे काढण्याच्या योजनेची कार्यपद्धती एका उदाहरणासह स्पष्ट केली आहे. गृहीत धरा की राकेश नुकताच निवृत्त झाला आहे आणि त्याला सेवानिवृत्ती लाभांच्या रूपात 40 लाख रुपये मिळाले आहेत. त्याने एका मालमत्तेत INR 30 लाख आणि उर्वरित INR 10 लाख मासिक SWP पर्यायासह लिक्विड म्युच्युअल फंड योजनेत गुंतवले आहेत.
गुंतवणुकीच्या तारखेनुसार, दनाही योजनेचे INR 10 होते. त्यामुळे, त्याच्याकडे असलेल्या युनिट्सची संख्या 1,00,000 युनिट्स (10,00,000 युनिट्स/ INR 10) होती. त्याची मासिक आवश्यकता INR 10,000 आहे जी प्रत्येक महिन्याच्या 5 तारखेला त्याच्या बँक खात्यात जमा करणे आवश्यक आहे.
म्हणून, पहिल्या महिन्याच्या शेवटी NAV पुन्हा INR 10 आहे असे गृहीत धरून, रिडीम केलेल्या युनिट्सची संख्या 1,000 (1,00,000 युनिट्स/ INR 10 NAV) असेल. त्यामुळे, रिडेम्प्शननंतर शिल्लक असलेली एकके 99,000 (1,00,000-1,000) आहेत.
दुसऱ्या महिन्यात NAV INR 20 पर्यंत वाढले आहे असे गृहीत धरा. या प्रकरणात, काढलेल्या युनिट्सची संख्या 1,000 नाही तर केवळ 500 असेल. परिणामी, ठेवलेल्या युनिट्सची संख्या 98,500 (99,000-500) असेल.
पुढे, तिसऱ्या महिन्यात, काही आर्थिक चढउतारांमुळे, NAV INR 8 वर घसरला. या स्थितीत, पूर्तता केलेल्या युनिट्सची संख्या 1,250 (INR 10,000 / NAV INR 8) असेल. म्हणून, या स्थितीत, शिल्लक युनिट्स 97,250 (98,500 – 1,250) असतील.
परिणामी, असा निष्कर्ष काढला जाऊ शकतो की एनएव्हीमध्ये वाढ झाल्यास, SWP दीर्घ कालावधीसाठी चालू राहील आणि NAV मध्ये घट झाल्यास, SWP अधिक वेगाने कमी होईल.
SWP कर कसा लावला जातो?
म्युच्युअल फंड श्रेणीनुसार रिडेम्पशन नियमांनुसार सिस्टिमॅटिक विथड्रॉल प्लॅन कराच्या अधीन आहे. उदाहरणार्थ, बाबतीतकर्ज निधी, जर पैसे काढण्याची मुदत 36 महिन्यांपेक्षा कमी असेल, तर शॉर्ट टर्मभांडवली नफा (STCG) लागू आहे. जर गुंतवणूक 36 महिन्यांपेक्षा जास्त कालावधीसाठी ठेवली असेल, तर दीर्घकालीन भांडवली नफा लागू होतो. कर्ज निधीच्या बाबतीत STCG व्यक्तीच्या उत्पन्नात जोडला जातो आणि स्लॅब दरांनुसार कर आकारला जातो तर LTCG वर इंडेक्सेशन लाभांसह 20% कर आकारला जातो.
तथापि, बाबतीतइक्विटी फंड, कर आकारणीचे नियम वेगळे होते. F.Y पर्यंत. 2017-18, इक्विटी फंडांवर कोणताही LTCG लागू नाही परंतु, F.Y. 2018-19, ते लागू आहे. इक्विटी फंडांमध्ये, INR 1 लाख पर्यंतचा LTCG सूट आहे आणि INR 1 लाख वरील 10% (अधिक उपकर) इंडेक्सेशन लाभांशिवाय कर आकारला जातो. STCG म्हणजे इक्विटी फंडाचे प्रकरण १५% दराने आकारले जाते.
SWP वापरून सेवानिवृत्ती नियोजन
व्यक्ती त्यांच्या सेवानिवृत्तीची योजना पद्धतशीर पैसे काढण्याच्या योजनेद्वारे करू शकतात. येथे, व्यक्ती त्यांचे सेवानिवृत्तीचे फायदे (जसे की ग्रॅच्युइटी किंवा भविष्य निर्वाह निधी) अशा म्युच्युअल फंडात जमा करू शकतात ज्यात कमी जोखीम असते जसे कीमनी मार्केट फंड. पोस्टगुंतवणूक, त्यांनी SWP पर्याय निवडणे आवश्यक आहे ज्याद्वारे व्यक्ती मासिक उत्पन्न मिळवू शकतात.
SWP चा एक फायदा म्हणजे इतर मार्गांच्या तुलनेत पैसे ब्लॉक होत नाहीतज्येष्ठ नागरिक बचत योजना (SCSS) किंवापोस्ट ऑफिस मासिक उत्पन्न योजना (POIMS). व्यक्ती त्यांना पाहिजे तेव्हा SWP पर्याय थांबवू शकतात आणि संपूर्ण निधी त्यांच्या बँक खात्यात परत मिळवू शकतात. याव्यतिरिक्त, त्यांच्या गुंतवणुकीतून परतावा देखील मिळतो जो व्यक्ती वापरु शकतो. तथापि, SWP चा एक तोटा असा आहे की यामुळे भांडवलाची झीज होते कारण सध्याच्या पैशातून पैसे काढले जातात जे SCSS किंवा POIMS मध्ये नाही.
पद्धतशीर पैसे काढण्याच्या योजनेसाठी सर्वोत्तम मनी मार्केट फंड
SWP च्या बाबतीत, व्यक्ती पैशाची निवड करू शकतातबाजार ज्या फंडांमध्ये सर्वात कमी पातळीची जोखीम असते, म्हणून, मनी मार्केट श्रेणीतील काही शीर्ष फंड खाली सूचीबद्ध आहेत.
Fund NAV Net Assets (Cr) 1 MO (%) 3 MO (%) 6 MO (%) 1 YR (%) 2025 (%) Debt Yield (YTM) Mod. Duration Eff. Maturity Aditya Birla Sun Life Money Manager Fund Growth ₹401.086
↑ 0.33 ₹30,839 0.4 1.6 3.7 6.4 7.4 7.02% 5M 23D 5M 26D UTI Money Market Fund Growth ₹3,343.9
↑ 2.63 ₹19,468 0.5 1.6 3.6 6.5 7.5 6.92% 5M 16D 5M 16D Kotak Money Market Scheme Growth ₹4,865.72
↑ 3.84 ₹29,764 0.4 1.6 3.6 6.4 7.4 6.92% 5M 16D 5M 16D ICICI Prudential Money Market Fund Growth ₹411.18
↑ 0.31 ₹36,529 0.4 1.6 3.6 6.4 7.4 6.78% 4M 23D 5M 4D Franklin India Savings Fund Growth ₹54.3717
↑ 0.04 ₹3,937 0.5 1.6 3.6 6.4 7.4 6.93% 4M 13D 5M 27D Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 5 Oct 26 Research Highlights & Commentary of 5 Funds showcased
Commentary Aditya Birla Sun Life Money Manager Fund UTI Money Market Fund Kotak Money Market Scheme ICICI Prudential Money Market Fund Franklin India Savings Fund Point 1 Upper mid AUM (₹30,839 Cr). Bottom quartile AUM (₹19,468 Cr). Lower mid AUM (₹29,764 Cr). Highest AUM (₹36,529 Cr). Bottom quartile AUM (₹3,937 Cr). Point 2 Established history (20+ yrs). Established history (17+ yrs). Established history (23+ yrs). Established history (20+ yrs). Oldest track record among peers (24 yrs). Point 3 Top rated. Rating: 4★ (upper mid). Rating: 4★ (lower mid). Rating: 4★ (bottom quartile). Rating: 3★ (bottom quartile). Point 4 Risk profile: Low. Risk profile: Low. Risk profile: Low. Risk profile: Low. Risk profile: Moderately Low. Point 5 1Y return: 6.42% (lower mid). 1Y return: 6.46% (top quartile). 1Y return: 6.40% (bottom quartile). 1Y return: 6.39% (bottom quartile). 1Y return: 6.43% (upper mid). Point 6 1M return: 0.43% (bottom quartile). 1M return: 0.45% (upper mid). 1M return: 0.44% (bottom quartile). 1M return: 0.45% (lower mid). 1M return: 0.47% (top quartile). Point 7 Sharpe: 0.87 (bottom quartile). Sharpe: 0.97 (top quartile). Sharpe: 0.92 (lower mid). Sharpe: 0.88 (bottom quartile). Sharpe: 0.96 (upper mid). Point 8 Information ratio: 0.00 (top quartile). Information ratio: 0.00 (upper mid). Information ratio: 0.00 (lower mid). Information ratio: 0.00 (bottom quartile). Information ratio: 0.00 (bottom quartile). Point 9 Yield to maturity (debt): 7.02% (top quartile). Yield to maturity (debt): 6.92% (lower mid). Yield to maturity (debt): 6.92% (bottom quartile). Yield to maturity (debt): 6.78% (bottom quartile). Yield to maturity (debt): 6.93% (upper mid). Point 10 Modified duration: 0.48 yrs (bottom quartile). Modified duration: 0.46 yrs (bottom quartile). Modified duration: 0.46 yrs (lower mid). Modified duration: 0.40 yrs (upper mid). Modified duration: 0.37 yrs (top quartile). Aditya Birla Sun Life Money Manager Fund
UTI Money Market Fund
Kotak Money Market Scheme
ICICI Prudential Money Market Fund
Franklin India Savings Fund
अशा प्रकारे, वरील पॅरामीटर्सवरून, असे म्हणता येईल की पद्धतशीर पैसे काढण्याच्या योजनेचे स्वतःचे फायदे आहेत. तथापि, गुंतवणूकदारांना त्या योजनेची संपूर्ण माहिती असणे आवश्यक आहे ज्यामध्ये ते SWP सुरू करण्याची योजना आखत आहेत. त्यांनी असा पर्याय आवश्यक आहे की नाही हे तपासावे. हे त्यांना वेळेवर त्यांचे उद्दिष्ट साध्य करण्यास मदत करेल.
येथे प्रदान केलेली माहिती अचूक असल्याची खात्री करण्यासाठी सर्व प्रयत्न केले गेले आहेत. तथापि, डेटाच्या अचूकतेबद्दल कोणतीही हमी दिली जात नाही. कृपया कोणतीही गुंतवणूक करण्यापूर्वी योजना माहिती दस्तऐवजासह सत्यापित करा.




AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved
It is very helpful for understanding the Systematic withdrawal plan. Systematic withdrawal plan is very useful for raising the fund.