
 +91-22-48913909
ਤੁਹਾਨੂੰ ਨਿਵੇਸ਼ ਕਰਨਾ ਕਦੋਂ ਬੰਦ ਕਰਨਾ ਚਾਹੀਦਾ ਹੈ?
ਨਿਵੇਸ਼ ਇਸ ਦੇ ਬਹੁਤ ਸਾਰੇ ਲਾਭਾਂ ਦੇ ਕਾਰਨ ਇੱਕ ਪ੍ਰਸਿੱਧ ਅਭਿਆਸ ਬਣ ਗਿਆ ਹੈ, ਜਿਵੇਂ ਕਿ ਵਾਧਾਆਮਦਨ ਅਤੇ ਵਿੱਤ ਉੱਤੇ ਵਧੇਰੇ ਨਿਯੰਤਰਣ। ਜ਼ਿਆਦਾਤਰ ਲੋਕ ਆਪਣੇ ਨਿਵੇਸ਼ਾਂ ਤੋਂ ਵੱਧ ਤੋਂ ਵੱਧ ਲਾਭ ਪ੍ਰਾਪਤ ਕਰਨ ਲਈ ਆਪਣੇ ਆਪ ਨੂੰ ਲਗਾਤਾਰ ਤਿਆਰ ਕਰਦੇ ਹਨ। ਇਸ ਲਈ ਸਿਰਫ਼ ਮਾਪਿਆਂ, ਦਾਰਸ਼ਨਿਕਾਂ ਅਤੇ ਤੋਂ ਚੰਗੀ ਸਲਾਹ ਦੀ ਲੋੜ ਹੈਵਿੱਤੀ ਸਲਾਹਕਾਰ ਕਿਸੇ ਚੀਜ਼ ਵਿੱਚ ਪੈਸਾ ਲਗਾਉਣ ਵੇਲੇ ਸਹੀ ਚੋਣਾਂ ਕਰਨ ਲਈ। ਹਾਲਾਂਕਿ, ਬਹੁਤ ਘੱਟ ਲੋਕ ਜਾਣਦੇ ਹਨ ਕਿ ਨਿਵੇਸ਼ ਕਦੋਂ ਬੰਦ ਕਰਨਾ ਹੈ। ਇਸਦੇ ਪਿੱਛੇ ਦਾ ਕਾਰਨ ਇਹ ਹੋ ਸਕਦਾ ਹੈ ਕਿ ਪਹਿਲਾਂ ਰੁਕੇ ਬਿਨਾਂ ਤੁਹਾਡੇ ਟੀਚੇ ਨੂੰ ਪ੍ਰਾਪਤ ਕਰਨ ਲਈ ਕਾਫ਼ੀ ਬਚਣ ਤੋਂ ਬਾਅਦ ਨੁਕਸਾਨ ਲਾਭਾਂ ਨਾਲੋਂ ਕਿਤੇ ਜ਼ਿਆਦਾ ਮਹੱਤਵਪੂਰਨ ਹੋ ਸਕਦਾ ਹੈ।
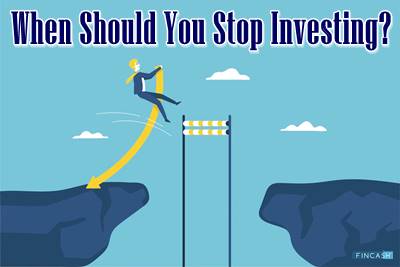
ਇਸ ਲਈ, ਜੇਕਰ ਤੁਸੀਂ ਉਲਝਣ ਵਿੱਚ ਹੋ ਅਤੇ ਇਹ ਨਹੀਂ ਜਾਣਦੇ ਕਿ ਤੁਹਾਨੂੰ ਨਿਵੇਸ਼ ਕਰਨਾ ਕਦੋਂ ਬੰਦ ਕਰਨਾ ਚਾਹੀਦਾ ਹੈ, ਤਾਂ ਇਹ ਲੇਖ ਤੁਹਾਨੂੰ ਵੱਖੋ-ਵੱਖਰੀਆਂ ਸਥਿਤੀਆਂ ਵਿੱਚ ਲੈ ਜਾਵੇਗਾ ਜਿੱਥੇ ਤੁਹਾਡੀ ਮਿਹਨਤ ਦੀ ਕਮਾਈ ਨੂੰ ਲਗਾਉਣ ਤੋਂ ਪਿੱਛੇ ਹਟਣਾ ਬਿਹਤਰ ਹੋਵੇਗਾ।
ਆਪਣੇ ਪੈਸੇ ਦਾ ਨਿਵੇਸ਼ ਬੰਦ ਕਰਨ ਦਾ ਆਦਰਸ਼ ਸਮਾਂ
ਕਿਉਂਕਿ ਨਿਵੇਸ਼ ਕਰਨਾ ਇੱਕ ਲੰਬੀ-ਅਵਧੀ ਦੀ ਪ੍ਰਕਿਰਿਆ ਹੈ, ਅਤੇ ਤੁਸੀਂ ਆਪਣੀ ਨਿਵੇਸ਼ ਯਾਤਰਾ ਦੌਰਾਨ ਕਾਫ਼ੀ ਸਾਵਧਾਨ ਹੋ ਸਕਦੇ ਹੋ, ਪਰ ਸਫਲ ਹੋਣ ਲਈ ਮੁੱਖ ਚੀਜ਼ਾਂ ਵਿੱਚੋਂ ਇੱਕਨਿਵੇਸ਼ਕ ਇਹ ਜਾਣਨਾ ਹੈ ਕਿ ਕਦੋਂ ਰੁਕਣਾ ਹੈ। ਜੇਕਰ ਤੁਸੀਂ ਉਲਝਣ ਵਿੱਚ ਹੋ, ਤਾਂ ਇੱਥੇ ਕੁਝ ਦ੍ਰਿਸ਼ ਹਨ ਜੋ ਨਿਵੇਸ਼ ਨੂੰ ਕਦੋਂ ਰੋਕਣਾ ਹੈ ਇਸ ਨਾਲ ਸਬੰਧਤ ਉਚਿਤ ਲੱਗ ਸਕਦੇ ਹਨ।
1. ਜੇਕਰ ਤੁਸੀਂ ਉਮਰ ਦੀ ਹੱਦ ਪਾਰ ਕਰ ਲਈ ਹੈ
ਨਿਵੇਸ਼ ਨੂੰ ਰੋਕਣ ਦਾ ਫੈਸਲਾ ਕਰਨ ਵੇਲੇ ਵਿਚਾਰਨ ਵਾਲੀਆਂ ਸਭ ਤੋਂ ਮਹੱਤਵਪੂਰਨ ਗੱਲਾਂ ਵਿੱਚੋਂ ਇੱਕ ਤੁਹਾਡੀ ਉਮਰ ਹੈ। ਇੱਕ ਵਾਰ ਜਦੋਂ ਤੁਸੀਂ ਇੱਕ ਨਿਸ਼ਚਿਤ ਉਮਰ ਨੂੰ ਛੂਹ ਲੈਂਦੇ ਹੋ, ਤੁਹਾਡੀਆਂ ਤਰਜੀਹਾਂ ਬਦਲ ਜਾਂਦੀਆਂ ਹਨ, ਅਤੇ ਟੀਚਾ ਇੱਕ ਆਰਾਮਦਾਇਕ ਜੀਵਨ ਜਿਊਣਾ ਬਣ ਜਾਂਦਾ ਹੈ। ਜੇਕਰ ਤੁਹਾਡੀ ਉਮਰ 50 ਸਾਲ ਤੋਂ ਵੱਧ ਹੈ, ਤਾਂ ਤੁਸੀਂ ਸਟਾਕ/ ਵਰਗੀਆਂ ਜੋਖਮ ਭਰਪੂਰ ਸੰਪਤੀਆਂ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰਨਾ ਬੰਦ ਕਰ ਸਕਦੇ ਹੋ।ਇਕੁਇਟੀ, ਕਿਉਂਕਿ ਉਹ ਹੋਰ ਨਿਵੇਸ਼ਾਂ ਨਾਲੋਂ ਵਧੇਰੇ ਅਸਥਿਰ ਹਨ।
ਤੁਸੀਂ ਜੋਖਮ ਭਰੀਆਂ ਜਾਇਦਾਦਾਂ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰਨਾ ਬੰਦ ਕਰ ਸਕਦੇ ਹੋ, ਪਰ ਕਰਜ਼ੇ ਵਿੱਚ ਮੁੜ-ਨਿਵੇਸ਼ ਕਰ ਸਕਦੇ ਹੋਮਿਉਚੁਅਲ ਫੰਡ ਪਸੰਦਤਰਲ ਫੰਡ ਅਤੇ ਅਤਿ-ਛੋਟੀ ਮਿਆਦ ਦੇ ਫੰਡ ਕਿਉਂਕਿ ਉਹ ਆਸਾਨ ਪ੍ਰਦਾਨ ਕਰਦੇ ਹਨਤਰਲਤਾ ਅਤੇ ਦੂਜੇ ਯੰਤਰਾਂ ਨਾਲੋਂ ਘੱਟ ਅਸਥਿਰ ਹੁੰਦੇ ਹਨ।ਕਰਜ਼ਾ ਫੰਡ ਸਰਕਾਰੀ ਪ੍ਰਤੀਭੂਤੀਆਂ, ਖਜ਼ਾਨਾ ਬਿੱਲਾਂ, ਕਾਰਪੋਰੇਟ ਵਰਗੀਆਂ ਵੱਖ-ਵੱਖ ਫਿਕਸਡ-ਆਮਦਨੀ ਪ੍ਰਤੀਭੂਤੀਆਂ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰੋਬਾਂਡ, ਆਦਿ. ਇਹ ਤੁਹਾਡੇ ਦੌਰਾਨ ਨਿਵੇਸ਼ ਕਰਨ ਲਈ ਆਦਰਸ਼ ਹੈਸੇਵਾਮੁਕਤੀ ਦਿਨ, ਖਾਸ ਤੌਰ 'ਤੇ ਜਦੋਂ ਤੁਸੀਂ ਜੋਖਮ ਭਰੇ ਫੰਡਾਂ ਤੋਂ ਬਾਹਰ ਹੋ ਰਹੇ ਹੋ, ਤਾਂ ਤੁਸੀਂ ਸਥਿਰ ਆਮਦਨ ਕਮਾਉਣ ਲਈ ਘੱਟ-ਅਵਧੀ ਵਾਲੇ ਕਰਜ਼ੇ ਦੇ ਫੰਡਾਂ ਵਿੱਚ ਮੁੜ-ਨਿਵੇਸ਼ ਕਰ ਸਕਦੇ ਹੋ। ਨਾਲ ਹੀ, ਇੱਕ ਤਰਲ ਫੰਡ ਦਾ ਰਿਟਰਨ ਏ ਨਾਲੋਂ ਬਿਹਤਰ ਹੁੰਦਾ ਹੈਬਚਤ ਖਾਤਾ. ਇਸ ਤੋਂ ਇਲਾਵਾ, ਇਹ ਤੁਹਾਨੂੰ ਤੁਰੰਤ ਬਣਾਉਣ ਦਾ ਵਿਕਲਪ ਦਿੰਦਾ ਹੈਛੁਟਕਾਰਾ ਜਿੱਥੇ ਤੁਸੀਂ ਕਿਸੇ ਵੀ ਸਮੇਂ ਪੈਸੇ ਕਢਵਾ ਸਕਦੇ ਹੋ।
Fund NAV Net Assets (Cr) 1 MO (%) 3 MO (%) 6 MO (%) 1 YR (%) 2025 (%) Debt Yield (YTM) Mod. Duration Eff. Maturity Axis Liquid Fund Growth ₹3,149.61
↑ 0.03 ₹53,470 0.4 1.5 3.1 6.4 6.6 6.37% 1M 19D 1M 19D Edelweiss Liquid Fund Growth ₹3,617
↑ 0.05 ₹11,741 0.4 1.5 3.1 6.4 6.5 6.52% 2M 1D 2M 1D UTI Liquid Cash Plan Growth ₹463.828
↑ 0.01 ₹27,453 0.4 1.5 3.1 6.4 6.5 6.39% 1M 19D 1M 19D Tata Liquid Fund Growth ₹4,450.49
↑ 0.10 ₹28,037 0.4 1.5 3.1 6.3 6.5 6.19% 1M 7D 1M 7D DSP Liquidity Fund Growth ₹4,036.68
↓ -0.19 ₹24,726 0.4 1.5 3.1 6.4 6.5 6.24% 1M 2D Aditya Birla Sun Life Liquid Fund Growth ₹455.486
↓ -0.03 ₹61,167 0.4 1.5 3.1 6.4 6.5 6.53% 1M 28D 1M 28D Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 21 Oct 26 Research Highlights & Commentary of 6 Funds showcased
Commentary Axis Liquid Fund Edelweiss Liquid Fund UTI Liquid Cash Plan Tata Liquid Fund DSP Liquidity Fund Aditya Birla Sun Life Liquid Fund Point 1 Upper mid AUM (₹53,470 Cr). Bottom quartile AUM (₹11,741 Cr). Lower mid AUM (₹27,453 Cr). Upper mid AUM (₹28,037 Cr). Bottom quartile AUM (₹24,726 Cr). Highest AUM (₹61,167 Cr). Point 2 Established history (17+ yrs). Established history (19+ yrs). Oldest track record among peers (22 yrs). Established history (22+ yrs). Established history (20+ yrs). Established history (22+ yrs). Point 3 Top rated. Rating: 2★ (bottom quartile). Rating: 3★ (lower mid). Rating: 4★ (upper mid). Rating: 3★ (bottom quartile). Rating: 4★ (upper mid). Point 4 Risk profile: Low. Risk profile: Low. Risk profile: Low. Risk profile: Low. Risk profile: Low. Risk profile: Low. Point 5 1Y return: 6.45% (top quartile). 1Y return: 6.43% (upper mid). 1Y return: 6.40% (lower mid). 1Y return: 6.34% (bottom quartile). 1Y return: 6.41% (upper mid). 1Y return: 6.38% (bottom quartile). Point 6 1M return: 0.44% (upper mid). 1M return: 0.44% (upper mid). 1M return: 0.44% (top quartile). 1M return: 0.43% (bottom quartile). 1M return: 0.43% (lower mid). 1M return: 0.42% (bottom quartile). Point 7 Sharpe: 3.18 (top quartile). Sharpe: 3.04 (bottom quartile). Sharpe: 3.12 (upper mid). Sharpe: 3.11 (upper mid). Sharpe: 3.10 (lower mid). Sharpe: 2.91 (bottom quartile). Point 8 Information ratio: 0.00 (top quartile). Information ratio: 0.00 (upper mid). Information ratio: 0.00 (upper mid). Information ratio: 0.00 (lower mid). Information ratio: 0.00 (bottom quartile). Information ratio: 0.00 (bottom quartile). Point 9 Yield to maturity (debt): 6.37% (lower mid). Yield to maturity (debt): 6.52% (upper mid). Yield to maturity (debt): 6.39% (upper mid). Yield to maturity (debt): 6.19% (bottom quartile). Yield to maturity (debt): 6.24% (bottom quartile). Yield to maturity (debt): 6.53% (top quartile). Point 10 Modified duration: 0.14 yrs (upper mid). Modified duration: 0.17 yrs (bottom quartile). Modified duration: 0.14 yrs (lower mid). Modified duration: 0.10 yrs (upper mid). Modified duration: 0.09 yrs (top quartile). Modified duration: 0.16 yrs (bottom quartile). Axis Liquid Fund
Edelweiss Liquid Fund
UTI Liquid Cash Plan
Tata Liquid Fund
DSP Liquidity Fund
Aditya Birla Sun Life Liquid Fund
ਤਰਲ ਉਪਰੋਕਤ AUM/ਨੈੱਟ ਸੰਪਤੀਆਂ ਵਾਲੇ ਫੰਡ10,000 ਕਰੋੜ ਅਤੇ 5 ਜਾਂ ਵੱਧ ਸਾਲਾਂ ਲਈ ਫੰਡਾਂ ਦਾ ਪ੍ਰਬੰਧਨ ਕਰਨਾ। 'ਤੇ ਛਾਂਟੀ ਕੀਤੀਪਿਛਲੇ 1 ਕੈਲੰਡਰ ਸਾਲ ਦੀ ਵਾਪਸੀ.
2. ਜੇਕਰ ਤੁਹਾਡਾ ਪੋਰਟਫੋਲੀਓ ਹੁਣ ਕੰਮ ਨਹੀਂ ਕਰ ਰਿਹਾ ਹੈ
ਜਿਹੜੇ ਲੋਕ ਕਈ ਸਾਲਾਂ ਤੋਂ ਨਿਵੇਸ਼ ਕਰ ਰਹੇ ਹਨ, ਉਨ੍ਹਾਂ ਨੂੰ ਅਜਿਹੇ ਮੌਕੇ ਮਿਲਣਗੇ ਜਦੋਂ ਉਨ੍ਹਾਂ ਦੀ ਰਣਨੀਤੀ ਉਮੀਦ ਅਨੁਸਾਰ ਕੰਮ ਨਹੀਂ ਕਰੇਗੀ। ਸ਼ਾਇਦ ਤੁਹਾਡੀ ਪਹੁੰਚ ਵਿਕਲਪ ਦੇ ਰੂਪ ਵਿੱਚ ਪ੍ਰਭਾਵਸ਼ਾਲੀ ਨਹੀਂ ਸੀ, ਜਾਂ ਤੁਹਾਡੀਪੋਰਟਫੋਲੀਓ ਘੱਟ ਪ੍ਰਦਰਸ਼ਨ ਕੀਤਾ। ਜੇ ਤੁਸੀਂ ਕਈ ਸਾਲਾਂ ਤੋਂ ਲਗਾਤਾਰ ਮੁਨਾਫ਼ਾ ਨਹੀਂ ਕਮਾਇਆ, ਤਾਂ ਇਹ ਸਟਾਕ ਤੋਂ ਬਾਹਰ ਨਿਕਲਣ ਦਾ ਸਮਾਂ ਹੈਬਜ਼ਾਰ. ਤੁਹਾਡੀ ਰਣਨੀਤੀ 'ਤੇ ਮੁੜ ਵਿਚਾਰ ਕਰਨ ਵੇਲੇ ਧਿਆਨ ਦੇਣ ਲਈ ਬਹੁਤ ਸਾਰੇ ਕਾਰਕ ਹਨ।
ਕੀ ਤੁਹਾਡੇ ਕੋਲ ਸਟਾਕਾਂ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰਨ ਲਈ ਕਾਫ਼ੀ ਤਜਰਬਾ ਹੈ? ਕੀ ਤੁਸੀਂ ਇੱਕ ਵੱਡਾ ਜੋਖਮ ਲੈਣ ਲਈ ਤਿਆਰ ਹੋ? ਇੱਕ ਵਾਰ ਜਦੋਂ ਤੁਸੀਂ ਇਹਨਾਂ ਸਵਾਲਾਂ ਦਾ ਇਮਾਨਦਾਰੀ ਨਾਲ ਜਵਾਬ ਦਿੰਦੇ ਹੋ, ਤਾਂ ਤੁਸੀਂ ਇੱਕ ਨਵੀਂ ਯੋਜਨਾ ਦੇ ਨਾਲ ਦੁਬਾਰਾ ਅੱਗੇ ਵਧਣ ਲਈ ਤਿਆਰ ਹੋਵੋਗੇ। ਇਸ ਤਰ੍ਹਾਂ, ਫਿਲਹਾਲ, ਤੁਹਾਡੇ ਨਿਵੇਸ਼ਾਂ ਨੂੰ ਰੋਕਣਾ ਅਤੇ ਇੱਕ ਨਵਾਂ ਪੋਰਟਫੋਲੀਓ ਬਣਾਉਣਾ ਸ਼ੁਰੂ ਕਰਨਾ ਸਮਾਰਟ ਹੋਵੇਗਾ। ਜਦੋਂ ਤੁਸੀਂ ਇੱਕ ਪੋਰਟਫੋਲੀਓ ਬਣਾਉਣ ਦੇ ਨਾਲ ਮੁੜ-ਸ਼ੁਰੂ ਕਰਦੇ ਹੋ, ਤਾਂ ਯਕੀਨੀ ਬਣਾਓ ਕਿ ਤੁਸੀਂ ਵੱਖ-ਵੱਖ ਸੰਪਤੀਆਂ ਜਿਵੇਂ ਕਿ ਮਿਉਚੁਅਲ ਫੰਡਾਂ 'ਤੇ ਧਿਆਨ ਕੇਂਦਰਿਤ ਕਰਦੇ ਹੋ,ਈ.ਟੀ.ਐੱਫ, ਸੋਨਾ, ਆਦਿ ਕਿਉਂਕਿ ਕਈ ਸੰਪਤੀਆਂ ਤੁਹਾਡੇ ਫੋਲੀਓ ਨੂੰ ਮਜ਼ਬੂਤ ਅਤੇ ਸੰਤੁਲਿਤ ਰੱਖਦੀਆਂ ਹਨ। ਆਦਰਸ਼ਕ ਤੌਰ 'ਤੇ, ਲੋਕ ਸਿਰਫ ਇੱਕ ਸੰਪਤੀ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰਦੇ ਹਨ ਜੋ ਹਮੇਸ਼ਾ ਸਥਿਰ ਰਿਟਰਨ ਨਹੀਂ ਲਿਆਉਂਦਾ ਹੈ। ਵਿਭਿੰਨਤਾ ਵਾਪਸੀ ਨੂੰ ਸੰਤੁਲਿਤ ਕਰਦੀ ਹੈ, ਇਸ ਲਈ ਭਾਵੇਂ ਫੋਲੀਓ ਵਿੱਚ ਇੱਕ ਸੰਪਤੀ ਨਕਾਰਾਤਮਕ ਰਿਟਰਨ ਦਿੰਦੀ ਹੈ, ਹੋਰ ਸੰਪਤੀਆਂ ਜੋਖਮ ਨੂੰ ਸੰਤੁਲਿਤ ਕਰ ਸਕਦੀਆਂ ਹਨ।
3. ਜੇਕਰ ਤੁਸੀਂ ਨਾਟਕੀ ਤਬਦੀਲੀ ਦਾ ਅਨੁਭਵ ਕਰਦੇ ਹੋ
ਇੱਕ ਹੋਰ ਨਿਸ਼ਾਨੀ ਉਦੋਂ ਹੋਵੇਗੀ ਜਦੋਂ ਤੁਹਾਡੀ ਜ਼ਿੰਦਗੀ ਵਿੱਚ ਕੋਈ ਚੀਜ਼ ਬਹੁਤ ਜ਼ਿਆਦਾ ਬਦਲ ਜਾਂਦੀ ਹੈ, ਜੋ ਨਿਵੇਸ਼ ਜਾਰੀ ਰੱਖਣ ਦੀ ਤੁਹਾਡੀ ਯੋਗਤਾ ਨੂੰ ਪ੍ਰਭਾਵਿਤ ਕਰਦੀ ਹੈ। ਆਓ ਇੱਕ ਉਦਾਹਰਨ ਲਈਏ, ਆਮ ਤੌਰ 'ਤੇ, ਤੁਹਾਡੀ ਵਿੱਤੀ ਸਥਿਤੀ ਬਦਲ ਜਾਵੇਗੀ ਜੇਕਰ ਤੁਸੀਂ ਆਪਣੀ ਨੌਕਰੀ ਗੁਆ ਦਿੰਦੇ ਹੋ, ਤੁਹਾਡੇ ਜੀਵਨ ਸਾਥੀ ਤੋਂ ਵੱਖ ਹੋ ਜਾਂਦੇ ਹੋ, ਜਾਂ ਇੱਕ ਗੰਭੀਰ ਡਾਕਟਰੀ ਐਮਰਜੈਂਸੀ ਹੈ। ਇਸ ਸਥਿਤੀ ਵਿੱਚ, ਤੁਸੀਂ ਆਪਣੇ ਐਮਰਜੈਂਸੀ ਫੰਡ ਤੋਂ ਅਸਥਾਈ ਤੌਰ 'ਤੇ ਗੁਜ਼ਾਰਾ ਕਰ ਸਕਦੇ ਹੋ। ਜੇਕਰ ਅਜਿਹਾ ਹੈ, ਤਾਂ ਤੁਹਾਡੀ ਤਰਜੀਹ ਐਮਰਜੈਂਸੀ ਫੰਡਾਂ ਵਿੱਚੋਂ ਤੁਹਾਡੇ ਦੁਆਰਾ ਕੱਢੀ ਗਈ ਰਕਮ ਨੂੰ ਵਾਪਸ ਪਾਉਣ ਦੀ ਹੋਣੀ ਚਾਹੀਦੀ ਹੈ। ਇਹ ਤੁਹਾਡੇ ਨਿਵੇਸ਼ ਨੂੰ ਰੋਕਣ ਦਾ ਸੰਕੇਤ ਦੇ ਸਕਦਾ ਹੈ ਜਦੋਂ ਤੱਕ ਤੁਸੀਂ ਕੰਮ 'ਤੇ ਵਾਪਸ ਆਉਣ ਤੋਂ ਬਾਅਦ ਆਪਣੇ ਐਮਰਜੈਂਸੀ ਪੈਸੇ ਨੂੰ ਦੁਬਾਰਾ ਨਹੀਂ ਭਰ ਸਕਦੇ।
Talk to our investment specialist
4. ਜਦੋਂ ਕੀਮਤ ਇੱਕ ਨਿਸ਼ਚਿਤ ਬਿੰਦੂ ਤੋਂ ਪਰੇ ਡਿੱਗਦੀ ਹੈ
ਸਟਾਕਾਂ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰਨਾ ਘੱਟ ਖਰੀਦਣਾ ਅਤੇ ਉੱਚ ਵੇਚਣਾ ਹੈ। ਸਟਾਕ ਦੀ ਕੀਮਤ ਜਿੰਨੀ ਜ਼ਿਆਦਾ ਹੋਵੇਗੀ, ਨਿਵੇਸ਼ਕ ਓਨਾ ਹੀ ਜ਼ਿਆਦਾ ਜੋਖਮ ਲੈਂਦੇ ਹਨ। ਪਰ ਯਾਦ ਰੱਖੋ, ਕਿਸੇ ਸਮੇਂ ਮਾਰਕੀਟ ਵਿੱਚ ਗਿਰਾਵਟ ਹਮੇਸ਼ਾ ਰਹੇਗੀ. ਤੁਹਾਨੂੰ ਜੋਖਮ ਦੀ ਮਾਤਰਾ ਨਿਰਧਾਰਤ ਕਰਨ ਦੇ ਯੋਗ ਹੋਣਾ ਚਾਹੀਦਾ ਹੈ ਜੋ ਤੁਸੀਂ ਝੱਲਣ ਲਈ ਤਿਆਰ ਹੋ ਅਤੇ ਫਿਰ ਵੀ ਆਪਣੇ ਨਿਵੇਸ਼ਾਂ ਤੋਂ ਵਧੀਆ ਪੈਸਾ ਕਮਾ ਸਕਦੇ ਹੋ। ਨਾਲ ਹੀ, ਤੁਹਾਨੂੰ ਸਟਾਕ ਦੇ ਰੁਝਾਨਾਂ ਅਤੇ ਪਿਛਲੇ ਪ੍ਰਦਰਸ਼ਨ ਨੂੰ ਦੇਖਣਾ ਚਾਹੀਦਾ ਹੈ। ਮਾਹਰਾਂ ਨੂੰ ਟ੍ਰੈਕ ਕਰੋ ਅਤੇ ਉਨ੍ਹਾਂ ਦੇ ਸੁਝਾਵਾਂ ਨੂੰ ਦੇਖੋ। ਜੇਕਰ ਉਹ ਭਵਿੱਖਬਾਣੀ ਕਰਦੇ ਹਨ ਕਿ ਬਜ਼ਾਰ ਜਲਦੀ ਹੀ ਸੰਤ੍ਰਿਪਤ ਨਹੀਂ ਹੋਵੇਗਾ ਅਤੇ ਤੁਹਾਨੂੰ ਵਿੱਤੀ ਮੁਸ਼ਕਲਾਂ ਦਾ ਸਾਹਮਣਾ ਕਰਨਾ ਪਵੇਗਾ, ਤਾਂ ਕੁਝ ਸਮੇਂ ਲਈ ਨਿਵੇਸ਼ ਨੂੰ ਰੋਕ ਦਿਓ।
5. ਜੇਕਰ ਤੁਸੀਂ ਕਰਜ਼ੇ ਵਿੱਚ ਹੋ
ਦੌਲਤ ਪੈਦਾ ਕਰਨ ਲਈ ਤੁਹਾਡੇ ਕੋਲ ਸਭ ਤੋਂ ਮਹੱਤਵਪੂਰਨ ਸੰਪਤੀ ਤੁਹਾਡੀ ਆਮਦਨ ਹੈ। ਵਿੱਚ ਉਲਝੀ ਹੋਈ ਦੌਲਤ ਇਕੱਠੀ ਕਰਨ ਲਈ ਤੁਹਾਡੀ ਸਭ ਤੋਂ ਕੀਮਤੀ ਸੰਪਤੀ ਹੋਣਕ੍ਰੈਡਿਟ ਕਾਰਡ ਦਾ ਕਰਜ਼ਾ, ਆਟੋ ਲੋਨ, ਜਾਂ ਸਿੱਖਿਆ ਲੋਨ ਦੁਖੀ ਹੋਣ ਦੇ ਬਰਾਬਰ ਹੈ। ਲੰਬੇ ਸਮੇਂ ਵਿੱਚ, ਉਸ ਲੜੀ ਤੋਂ ਮੁਕਤ ਹੋਣ ਲਈ ਵਿਰਾਮ ਨੂੰ ਦਬਾਉਣ ਦਾ ਇੱਕ ਆਦਰਸ਼ ਤਰੀਕਾ ਹੈ ਤਾਂ ਜੋ ਤੁਸੀਂ ਆਪਣੇ ਭਵਿੱਖ ਵਿੱਚ ਹੋਰ ਵੀ ਨਿਵੇਸ਼ ਕਰ ਸਕੋ। ਪਰ ਚਿੰਤਾ ਨਾ ਕਰੋ. ਇੱਕ ਵਾਰ ਜਦੋਂ ਤੁਸੀਂ ਉਸ ਕਰਜ਼ੇ ਦਾ ਭੁਗਤਾਨ ਕਰਦੇ ਹੋ, ਤਾਂ ਤੁਸੀਂ ਤੁਰੰਤ ਦੁਬਾਰਾ ਨਿਵੇਸ਼ ਕਰਨਾ ਸ਼ੁਰੂ ਕਰ ਸਕਦੇ ਹੋ।
ਲੋਕ ਆਮ ਤੌਰ 'ਤੇ ਕਰਜ਼ੇ ਦੇ ਚੱਕਰ ਵਿੱਚ ਦਾਖਲ ਹੁੰਦੇ ਹਨ ਕਿਉਂਕਿ ਉਹ ਜਾਂ ਤਾਂ ਐਮਰਜੈਂਸੀ ਦੌਰਾਨ ਕਿਸੇ ਤੋਂ ਨਕਦ ਲੈਂਦੇ ਹਨ ਜਾਂ ਕਿਸੇ ਬੱਚੇ ਦੀ ਪੜ੍ਹਾਈ, ਵਿਆਹ ਆਦਿ ਲਈ ਕਰਜ਼ਾ ਲੈਂਦੇ ਹਨ ਪਰ, ਤੁਸੀਂ ਉਸ ਰਸਤੇ ਨੂੰ ਲੈਣ ਤੋਂ ਬਚ ਸਕਦੇ ਹੋ ਜਦੋਂ ਤੁਸੀਂ ਆਪਣੀ ਪੂਰਵ-ਯੋਜਨਾ ਕਰ ਸਕਦੇ ਹੋ।ਵਿੱਤੀ ਟੀਚੇ ਅਤੇ ਪਹਿਲਾਂ ਨਿਵੇਸ਼ ਕਰੋ। ਇੱਕ ਪ੍ਰਣਾਲੀਗਤਨਿਵੇਸ਼ ਯੋਜਨਾ (SIP) ਤੁਹਾਡੇ ਭਵਿੱਖ ਦੇ ਟੀਚਿਆਂ ਲਈ ਤੁਹਾਡੇ ਪੈਸੇ ਦਾ ਨਿਵੇਸ਼ ਕਰਨ ਦਾ ਸਭ ਤੋਂ ਵਧੀਆ ਤਰੀਕਾ ਹੈ। ਤੁਸੀਂ ਰੁਪਏ ਤੋਂ ਘੱਟ ਤੋਂ ਸ਼ੁਰੂ ਕਰ ਸਕਦੇ ਹੋ। 500 ਅਤੇ ਲੰਬੇ ਸਮੇਂ ਲਈ ਚਲਦੇ ਰਹੋ. ਉਦਾਹਰਨ ਲਈ, ਇੱਕ ਨਵਾਂ ਵਿਆਹਿਆ ਜੋੜਾ ਆਪਣੇ ਬੱਚੇ ਦੀ ਭਵਿੱਖੀ ਸਿੱਖਿਆ ਲਈ SIP ਸ਼ੁਰੂ ਕਰ ਸਕਦਾ ਹੈ ਜਾਂ ਆਪਣੇ ਸੁਪਨਿਆਂ ਦਾ ਘਰ ਖਰੀਦਣ ਲਈ ਪਹਿਲਾਂ ਨਿਵੇਸ਼ ਕਰ ਸਕਦਾ ਹੈ, ਆਦਿ। ਇਸ ਤਰ੍ਹਾਂ ਤੁਸੀਂ ਕਰਜ਼ੇ ਵਿੱਚ ਫਸਣ ਤੋਂ ਬਚ ਸਕਦੇ ਹੋ।
Fund NAV Net Assets (Cr) Min SIP Investment 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 5 YR (%) 2025 (%) DSP World Gold Fund Growth ₹56.879
↓ -0.84 ₹1,665 500 19.8 -10.9 21.5 51.2 26.2 167.1 SBI PSU Fund Growth ₹31.8546
↓ -0.37 ₹6,354 500 -7.9 -12.7 -3.5 17.4 18.7 11.3 LIC MF Infrastructure Fund Growth ₹50.9404
↓ -0.79 ₹1,153 1,000 -6.4 -1.3 1.5 18.7 18.5 -3.7 DSP India T.I.G.E.R Fund Growth ₹332.995
↓ -4.62 ₹6,265 500 -8.2 -2.3 5.1 16.6 18.2 -2.5 BOI AXA Manufacturing and Infrastructure Fund Growth ₹63.46
↓ -1.01 ₹984 1,000 -5.4 2.9 8.6 18.1 17.9 7.8 Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 19 Oct 26 Research Highlights & Commentary of 5 Funds showcased
Commentary DSP World Gold Fund SBI PSU Fund LIC MF Infrastructure Fund DSP India T.I.G.E.R Fund BOI AXA Manufacturing and Infrastructure Fund Point 1 Lower mid AUM (₹1,665 Cr). Highest AUM (₹6,354 Cr). Bottom quartile AUM (₹1,153 Cr). Upper mid AUM (₹6,265 Cr). Bottom quartile AUM (₹984 Cr). Point 2 Established history (19+ yrs). Established history (16+ yrs). Established history (18+ yrs). Oldest track record among peers (22 yrs). Established history (16+ yrs). Point 3 Rating: 3★ (upper mid). Rating: 2★ (lower mid). Not Rated. Top rated. Not Rated. Point 4 Risk profile: High. Risk profile: High. Risk profile: High. Risk profile: High. Risk profile: High. Point 5 5Y return: 26.18% (top quartile). 5Y return: 18.66% (upper mid). 5Y return: 18.48% (lower mid). 5Y return: 18.17% (bottom quartile). 5Y return: 17.87% (bottom quartile). Point 6 3Y return: 51.25% (top quartile). 3Y return: 17.44% (bottom quartile). 3Y return: 18.71% (upper mid). 3Y return: 16.58% (bottom quartile). 3Y return: 18.14% (lower mid). Point 7 1Y return: 21.54% (top quartile). 1Y return: -3.50% (bottom quartile). 1Y return: 1.49% (bottom quartile). 1Y return: 5.06% (lower mid). 1Y return: 8.65% (upper mid). Point 8 Alpha: 4.06 (upper mid). Alpha: -0.21 (bottom quartile). Alpha: 12.01 (top quartile). Alpha: 0.00 (lower mid). Alpha: 0.00 (bottom quartile). Point 9 Sharpe: 0.67 (upper mid). Sharpe: -0.14 (bottom quartile). Sharpe: 0.27 (bottom quartile). Sharpe: 0.38 (lower mid). Sharpe: 0.70 (top quartile). Point 10 Information ratio: -0.80 (bottom quartile). Information ratio: -0.42 (bottom quartile). Information ratio: 0.62 (top quartile). Information ratio: 0.00 (upper mid). Information ratio: 0.00 (lower mid). DSP World Gold Fund
SBI PSU Fund
LIC MF Infrastructure Fund
DSP India T.I.G.E.R Fund
BOI AXA Manufacturing and Infrastructure Fund
200 ਕਰੋੜ 5 ਸਾਲ ਦੇ ਕੈਲੰਡਰ ਸਾਲ ਦੇ ਰਿਟਰਨਾਂ ਦੇ ਆਧਾਰ 'ਤੇ ਆਰਡਰ ਕੀਤੇ ਮਿਉਚੁਅਲ ਫੰਡਾਂ ਦੀ ਇਕੁਇਟੀ ਸ਼੍ਰੇਣੀ ਵਿੱਚ।
ਹੇਠਲੀ ਲਾਈਨ
ਬਿਨਾਂ ਸ਼ੱਕ, ਨਿਵੇਸ਼ ਹਰ ਕਿਸੇ ਦੇ ਵਿੱਤੀ ਜੀਵਨ ਦਾ ਇੱਕ ਮਹੱਤਵਪੂਰਨ ਹਿੱਸਾ ਹੈ। ਇਹ ਤੁਹਾਡੇ ਪੈਸੇ ਨੂੰ ਵਧਾਉਣ ਵਿੱਚ ਮਦਦ ਕਰ ਸਕਦਾ ਹੈ ਤਾਂ ਜੋ ਤੁਹਾਨੂੰ ਭਵਿੱਖ ਵਿੱਚ ਵਧੇਰੇ ਸੁਰੱਖਿਆ ਅਤੇ ਆਜ਼ਾਦੀ ਮਿਲ ਸਕੇ। ਪਰ ਅਜਿਹੇ ਮੌਕੇ ਹਨ ਜਦੋਂ ਤੁਹਾਨੂੰ ਕੁਝ ਸਮੇਂ ਲਈ ਨਿਵੇਸ਼ ਕਰਨਾ ਛੱਡ ਦੇਣਾ ਚਾਹੀਦਾ ਹੈ। ਸੰਪਤੀ ਤੋਂ ਨਿਵੇਸ਼ ਨੂੰ ਰੋਕਣ ਦਾ ਸਭ ਤੋਂ ਵਧੀਆ ਸਮਾਂ ਉਦੋਂ ਹੁੰਦਾ ਹੈ ਜਦੋਂ ਤੁਸੀਂ ਉਸ ਖਾਸ ਨਿਵੇਸ਼ ਨਾਲ ਸਬੰਧਤ ਆਪਣੇ ਟੀਚਿਆਂ 'ਤੇ ਪਹੁੰਚ ਜਾਂਦੇ ਹੋ। ਅਜਿਹਾ ਟੀਚਾ ਕੁਝ ਵੀ ਹੋ ਸਕਦਾ ਹੈ, ਭਾਵੇਂ ਇਹ ਰਿਟਾਇਰਮੈਂਟ ਲਈ ਬੱਚਤ ਹੋਵੇ, ਜਾਂ ਸਟਾਕ ਜਾਂ ਨਕਦੀ ਵਿੱਚ ਇੱਕ ਨਿਸ਼ਚਿਤ ਰਕਮ ਹੋਵੇ। ਪਰ, ਉੱਪਰ ਦੱਸੇ ਅਨੁਸਾਰ, ਤੁਸੀਂ ਆਪਣੇ ਟੀਚਿਆਂ ਦੇ ਅਨੁਸਾਰ ਆਪਣੇ ਪੋਰਟਫੋਲੀਓ ਨੂੰ ਦੁਬਾਰਾ ਬਣਾਉਣਾ ਸ਼ੁਰੂ ਕਰ ਸਕਦੇ ਹੋ।
ਇਹ ਯਕੀਨੀ ਬਣਾਉਣ ਲਈ ਸਾਰੇ ਯਤਨ ਕੀਤੇ ਗਏ ਹਨ ਕਿ ਇੱਥੇ ਦਿੱਤੀ ਗਈ ਜਾਣਕਾਰੀ ਸਹੀ ਹੈ। ਹਾਲਾਂਕਿ, ਡੇਟਾ ਦੀ ਸ਼ੁੱਧਤਾ ਬਾਰੇ ਕੋਈ ਗਾਰੰਟੀ ਨਹੀਂ ਦਿੱਤੀ ਗਈ ਹੈ। ਕਿਰਪਾ ਕਰਕੇ ਕੋਈ ਵੀ ਨਿਵੇਸ਼ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਸਕੀਮ ਜਾਣਕਾਰੀ ਦਸਤਾਵੇਜ਼ ਨਾਲ ਤਸਦੀਕ ਕਰੋ।
You Might Also Like




AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved