
 +91-22-48913909
SIP Vs STP Vs SWP
ഏതാണ് തിരഞ്ഞെടുക്കേണ്ടത്?
എസ്.ഐ.പി, STP, SWP എന്നിവയെല്ലാം വ്യവസ്ഥാപിതവും തന്ത്രപരവുമായ രീതികളാണ്നിക്ഷേപിക്കുന്നു ഒപ്പം പിൻവലിക്കലുംമ്യൂച്വൽ ഫണ്ടുകൾ. വ്യക്തികൾക്ക് അവരുടെ ആവശ്യങ്ങൾക്കനുസരിച്ച് ഓരോ ഓപ്ഷനുകളും അവലംബിക്കാം. ചുരുക്കത്തിൽ, SIP എന്നാൽ വ്യവസ്ഥാപിതമായ ഒരു രീതി എന്നാണ് അർത്ഥമാക്കുന്നത്മ്യൂച്വൽ ഫണ്ടുകളിൽ നിക്ഷേപിക്കുന്നു എസ്ടിപി എന്നാൽ ഒരു മ്യൂച്വൽ ഫണ്ട് സ്കീമിൽ നിന്ന് മറ്റൊന്നിലേക്ക് ചിട്ടയായി പണം കൈമാറ്റം ചെയ്യുക എന്നതാണ്. അവസാനമായി, SWP എന്നാൽ ഫണ്ടുകൾ പിൻവലിക്കൽ അല്ലെങ്കിൽമോചനം ചിട്ടയായ രീതിയിൽ മ്യൂച്വൽ ഫണ്ട് യൂണിറ്റുകളുടെ. ആദ്യത്തെ രണ്ട് നിബന്ധനകളും നിക്ഷേപവുമായി ബന്ധപ്പെട്ടതാണെങ്കിൽ, മൂന്നാമത്തെ ടേം പിൻവലിക്കൽ ചർച്ച ചെയ്യുന്നു. അതിനാൽ, ഈ ലേഖനത്തിലൂടെ വിവിധ പാരാമീറ്ററുകൾ താരതമ്യം ചെയ്തുകൊണ്ട് SIP, STP, SWP എന്നിവ തമ്മിലുള്ള വ്യത്യാസങ്ങൾ നമുക്ക് മനസ്സിലാക്കാം.
SIP അല്ലെങ്കിൽ സിസ്റ്റമാറ്റിക് ഇൻവെസ്റ്റ്മെന്റ് പ്ലാൻ
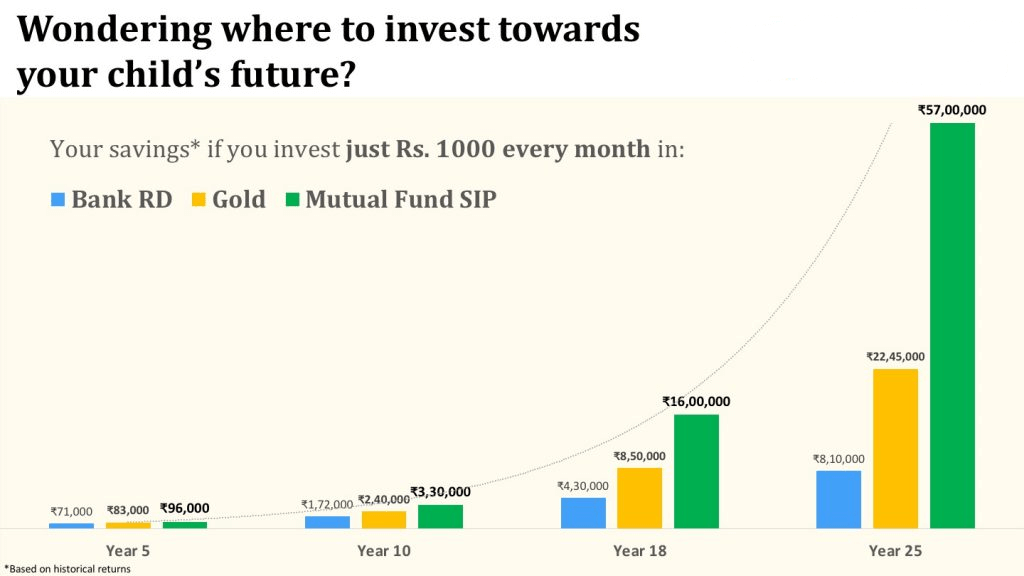
SIP അല്ലെങ്കിൽ സിസ്റ്റമാറ്റിക്നിക്ഷേപ പദ്ധതി മ്യൂച്വൽ ഫണ്ടുകളിലെ നിക്ഷേപ രീതിയാണ്. ഈ രീതിയിൽ, വ്യക്തികൾ മ്യൂച്വൽ ഫണ്ടുകളിൽ കൃത്യമായ ഇടവേളകളിൽ ചെറിയ തുക നിക്ഷേപിക്കുന്നു. എസ്ഐപി പൊതുവെ പരാമർശിക്കുന്നത് ഇതിന്റെ പശ്ചാത്തലത്തിലാണ്ഇക്വിറ്റി ഫണ്ടുകൾ. ലക്ഷ്യം അടിസ്ഥാനമാക്കിയുള്ള നിക്ഷേപം എന്നും SIP അറിയപ്പെടുന്നു. SIP-കളിൽ, വ്യക്തിഗത പർച്ചേസ് മ്യൂച്വൽ ഫണ്ട് യൂണിറ്റുകൾ കൃത്യമായ ഇടവേളകളിൽ ചെറിയ അളവിൽ. വ്യക്തികൾക്ക് 500 രൂപ (ചില സന്ദർഭങ്ങളിൽ 100 രൂപ പോലും) SIP മോഡ് വഴി മ്യൂച്വൽ ഫണ്ടുകളിൽ നിക്ഷേപം ആരംഭിക്കാം. എസ്ഐപിക്ക് ധാരാളം ഗുണങ്ങളുണ്ട്സംയുക്തത്തിന്റെ ശക്തി, രൂപയുടെ ചെലവ് ശരാശരി, അച്ചടക്കമുള്ള സമ്പാദ്യശീലം. SIP-യുടെ ആവൃത്തി പ്രതിമാസമോ രണ്ടാഴ്ചയിലോ ത്രൈമാസമോ ആകാം.
എസ്ടിപി അല്ലെങ്കിൽ സിസ്റ്റമാറ്റിക് ട്രാൻസ്ഫർ പ്ലാൻ
STP അല്ലെങ്കിൽസിസ്റ്റമാറ്റിക് ട്രാൻസ്ഫർ പ്ലാൻ ചിട്ടയായും ആനുകാലികമായും ഒരു സ്കീമിൽ നിന്ന് മറ്റൊന്നിലേക്ക് പണം കൈമാറാൻ മ്യൂച്വൽ ഫണ്ട് കമ്പനിക്ക് ഒരു വ്യക്തി സമ്മതം നൽകുന്ന ഒരു സാങ്കേതികതയാണ്. എസ്ടിപിയിൽ, വ്യക്തികൾക്ക് അവരുടെ പണം ഒരു സ്കീമിൽ നിന്ന് അതേ ഫണ്ട് ഹൗസിലെ മറ്റൊന്നിലേക്ക് മാത്രമേ കൈമാറാൻ കഴിയൂ, മറ്റ് ഫണ്ട് ഹൗസുകളല്ല. എസ്ടിപിയിൽ, ലിക്വിഡ് അല്ലെങ്കിൽ അൾട്രാ ഹ്രസ്വകാല ഫണ്ടിൽ നിന്ന് ഒരു ഇക്വിറ്റി ഫണ്ടിലേക്കാണ് ട്രാൻസ്ഫർ ചെയ്യുന്നത്. തങ്ങളുടെ അക്കൗണ്ടിൽ അധികമായി നിഷ്ക്രിയ പണമുള്ളവരും മുഴുവൻ തുകയും ഇക്വിറ്റി ഫണ്ടുകളിലേക്ക് നിക്ഷേപിക്കാൻ വിമുഖത കാണിക്കുന്ന വ്യക്തികൾക്ക് ഇത് അനുയോജ്യമാണ്. തൽഫലമായി, എസ്ടിപി വഴി വ്യക്തികൾക്ക് ആദ്യം പണം നിക്ഷേപിക്കാംലിക്വിഡ് ഫണ്ടുകൾ എന്നിട്ട് അത് അവർക്ക് ഇഷ്ടമുള്ള ഇക്വിറ്റി ഫണ്ടുകളിലേക്ക് മാറ്റുക.
SWP അല്ലെങ്കിൽ സിസ്റ്റമാറ്റിക് പിൻവലിക്കൽ പദ്ധതി
എസ്ഡബ്ല്യുപി അല്ലെങ്കിൽ സിസ്റ്റമാറ്റിക് പിൻവലിക്കൽ പ്ലാൻ എസ്ഐപിയുടെ വിപരീതമാണ്. SWP-യിൽ, വ്യക്തികൾ മ്യൂച്വൽ ഫണ്ട് സ്കീമുകളിൽ നിന്ന് ചെറിയ തുകകളിൽ പണം വീണ്ടെടുക്കുന്നു. ഈ സാഹചര്യത്തിൽ, വ്യക്തികൾ ആദ്യം പണം നിക്ഷേപിക്കുന്നത് ലിക്വിഡ് ഫണ്ടുകൾ പോലെയുള്ള അപകടസാധ്യത കുറഞ്ഞ ഒരു മ്യൂച്വൽ ഫണ്ട് സ്കീമിലാണ്. തുടർന്ന്, വ്യക്തികൾ അവരുടെ ആവശ്യങ്ങൾക്കനുസരിച്ച് കൃത്യമായ ഇടവേളകളിൽ മ്യൂച്വൽ ഫണ്ട് സ്കീമിൽ നിന്ന് പണം വീണ്ടെടുക്കാൻ തുടങ്ങുന്നു. SWP യുടെ ആവൃത്തി ആഴ്ചയിലോ പ്രതിമാസമോ ത്രൈമാസമോ ആകാം. SWP സാധാരണ സ്രോതസ്സായി ഉപയോഗിക്കാംവരുമാനം വ്യക്തികൾക്ക്, പ്രത്യേകിച്ച് വിരമിച്ചവർക്ക്.
Talk to our investment specialist
SIP Vs STP Vs SWP: വ്യത്യാസങ്ങൾ മനസ്സിലാക്കൽ
SIP, STP, SWP എന്നിവയ്ക്കിടയിൽ തിരഞ്ഞെടുക്കുമ്പോൾ പലപ്പോഴും വ്യക്തികൾ ആശയക്കുഴപ്പത്തിലാകും. അതിനാൽ, എല്ലാ ടെക്നിക്കുകളും തമ്മിലുള്ള വ്യത്യാസങ്ങൾ നമുക്ക് മനസ്സിലാക്കാം.
നിക്ഷേപം, കൈമാറ്റം, പിൻവലിക്കൽ
SIP-യിൽ, വ്യക്തികൾ ഒരു പ്രത്യേക മ്യൂച്വൽ ഫണ്ട് സ്കീമിൽ പണം നിക്ഷേപിക്കുന്നു. ഈ നിക്ഷേപം കൃത്യമായ ഇടവേളകളിലും നിശ്ചിത തുകയും ചെയ്യുന്നു. കൂടാതെ, എസ്ഐപി സാധാരണയായി ഇക്വിറ്റി ഫണ്ടുകളിലും ദൈർഘ്യമേറിയ കാലയളവിലുമാണ് ചെയ്യുന്നത്. എസ്ടിപിയിൽ, പണം ആദ്യം നിക്ഷേപിക്കുന്നത് എഡെറ്റ് ഫണ്ട് സാധാരണയായി ലിക്വിഡ് ഫണ്ട്, തുടർന്ന് ഇക്വിറ്റി ഫണ്ടുകളിൽ കൃത്യമായ ഇടവേളകളിൽ കൈമാറ്റം ചെയ്യപ്പെടുന്നു. ഇവിടെയും കൈമാറ്റത്തിന്റെ കാലാവധിയും തുകയും നിശ്ചയിച്ചിട്ടുണ്ട്. അവസാനമായി, SWP-യിൽ, വ്യക്തികൾ കൃത്യമായ ഇടവേളകളിൽ മ്യൂച്വൽ ഫണ്ട് സ്കീമിൽ നിന്ന് പണം പിൻവലിക്കുന്നു. ഇവിടെയും, റിസ്ക്-വിശപ്പ് കുറവുള്ള മ്യൂച്വൽ ഫണ്ട് സ്കീമുകളിൽ നിങ്ങൾ ആദ്യം പണം നിക്ഷേപിക്കേണ്ടതുണ്ട്. തുടർന്ന്, കൃത്യമായ ഇടവേളകളിൽ ഒരു നിശ്ചിത തുക റിഡീം ചെയ്യുന്നു.
അനുയോജ്യത
നിക്ഷേപ കാലാവധി കൂടുതലുള്ളതും മ്യൂച്വൽ ഫണ്ടുകളിൽ ഒറ്റത്തവണ തുക നിക്ഷേപിക്കാൻ കഴിയാത്തതുമായ വ്യക്തികൾക്ക് SIP അനുയോജ്യമാണ്. കൂടാതെ, മ്യൂച്വൽ ഫണ്ട് നിക്ഷേപത്തിലൂടെ ഒരു പ്രത്യേക ലക്ഷ്യം കൈവരിക്കാൻ ആഗ്രഹിക്കുന്ന വ്യക്തികളും SIP തിരഞ്ഞെടുക്കുന്നു. മറുവശത്ത്, അധിക നിഷ്ക്രിയ പണമുണ്ടെങ്കിലും മുഴുവൻ തുകയും മ്യൂച്വൽ ഫണ്ട് സ്കീമുകളിൽ നിക്ഷേപിക്കാൻ വിമുഖത കാണിക്കുന്ന വ്യക്തികൾക്ക് എസ്ടിപി അനുയോജ്യമാണ്. അതിനാൽ, എസ്ടിപി വഴി, ഇക്വിറ്റി അധിഷ്ഠിത ഫണ്ടുകളിൽ കൃത്യമായ ഇടവേളകളിൽ അവർക്ക് ചെറിയ തുകകൾ കൈമാറാൻ കഴിയും. എസ്ഡബ്ല്യുപി, മറിച്ച്, അധിക പണം സ്വീകരിക്കുകയും അതിൽ നിന്ന് സ്ഥിരമായ വരുമാന മാർഗ്ഗം തേടുകയും ചെയ്യുന്ന വ്യക്തികൾക്ക് അനുയോജ്യമാണ്. അതിനാൽ, അവർക്ക് ആദ്യം റിസ്ക് കുറവുള്ള ഒരു സ്കീമിൽ നിക്ഷേപിക്കാം, തുടർന്ന് കൃത്യമായ ഇടവേളകളിൽ ആവശ്യമായ തുക പിൻവലിക്കാൻ തുടങ്ങും.
നികുതി ആഘാതം
സാധാരണയായി, എസ്ഐപികളിൽ, നിക്ഷേപിക്കുന്നതിന് പകരം ഫണ്ടുകളുടെ ട്രാൻസ്ഫർ പിൻവലിക്കൽ ഉള്ളതിനാൽ നികുതി ബാധകമല്ല. കൂടാതെ, കേസിൽ എസ്.ഐ.പിELSS നികുതി ക്ലെയിം ചെയ്യാൻ സ്കീമുകൾ വ്യക്തികളെ സഹായിക്കുന്നുകിഴിവ് 1,50 രൂപ വരെ,000 കീഴിൽസെക്ഷൻ 80 സി യുടെആദായ നികുതി നിയമം, 1961. എന്നിരുന്നാലും, എസ്ടിപിയുടെയും എസ്ഡബ്ല്യുപിയുടെയും കാര്യത്തിൽ, നികുതി ഉൾപ്പെടുന്നു. എസ്ടിപിയിൽ, ലിക്വിഡ് ഫണ്ടുകളിൽ നിന്ന് ഇക്വിറ്റി ഫണ്ടുകളിലേക്ക് ഫണ്ടുകൾ കൈമാറ്റം ചെയ്യപ്പെടുന്നതിനാൽ, അവ നികുതി ആകർഷിക്കുന്നു. ഓരോ കൈമാറ്റവും ഒരു വീണ്ടെടുപ്പായി കണക്കാക്കുകയും ആകർഷിക്കുകയും ചെയ്യുന്നുമൂലധനം നികുതി നേടുന്നു. അതുപോലെ, എസ്ഡബ്ല്യുപിയുടെ കാര്യത്തിൽ, ഓരോ പിൻവലിക്കലിനും നികുതി ലഭിക്കും. ഈ സാഹചര്യത്തിൽ, ഓരോ പിൻവലിക്കലും ഒരു വീണ്ടെടുപ്പായി കണക്കാക്കുകയും ബാധകമാവുകയും ചെയ്യുന്നുമൂലധന നേട്ടം. ഇക്വിറ്റി, ഡെറ്റ് ഫണ്ടുകൾക്കുള്ള എസ്ടിപി, എസ്ഡബ്ല്യുപി എന്നിവയുടെ മൂലധന നേട്ടം ഇനിപ്പറയുന്ന രീതിയിൽ വിശദീകരിച്ചിരിക്കുന്നു.
VALUE AT END OF TENOR:₹5,927SWP Calculator
ഇക്വിറ്റി ഫണ്ടുകളുടെ കാര്യത്തിൽ, വാങ്ങിയ തീയതി മുതൽ ഒരു വർഷത്തിനുള്ളിൽ വീണ്ടെടുക്കൽ നടത്തുകയാണെങ്കിൽ ഹ്രസ്വകാല മൂലധന നേട്ടം അല്ലെങ്കിൽ STCG ബാധകമാണ്. ഇക്വിറ്റി ഫണ്ടുകൾക്ക് നികുതി ചുമത്തുന്ന ഒരു കേസാണ് എസ്ടിസിജിഫ്ലാറ്റ് 15%. ഒരു വർഷത്തിന് ശേഷം ഫണ്ടുകൾ റിഡീം ചെയ്യുകയാണെങ്കിൽ, ഇൻഡെക്സേഷൻ ആനുകൂല്യങ്ങളില്ലാതെ 10% ഈടാക്കുന്ന ദീർഘകാല മൂലധന നേട്ടം (LTCG) ബാധകമാണ്. എന്നിരുന്നാലും, നേട്ടം 1 ലക്ഷം രൂപയ്ക്ക് മുകളിലാണെങ്കിൽ ഈ LTCG ബാധകമാണ്. ഡെറ്റ് ഫണ്ടുകൾക്ക്, ഒരു വ്യക്തിയുടെ ചാർജ്ജ് പ്രകാരം വാങ്ങുന്ന തീയതി മുതൽ മൂന്ന് വർഷത്തിനുള്ളിൽ ഫണ്ടുകൾ റിഡീം ചെയ്താൽ STCG ബാധകമാണ്.നികുതി നിരക്ക്. എന്നിരുന്നാലും, എൽടിസിജി ഡെറ്റ് ഫണ്ടുകളാണ് ഇൻഡെക്സേഷൻ ആനുകൂല്യങ്ങളോടൊപ്പം 20% നികുതി നൽകേണ്ടത്.
പ്രയോജനങ്ങൾ
ഓരോ നിക്ഷേപ രീതികൾക്കും നിരവധി ഗുണങ്ങളുണ്ട്. എസ്ഐപിയുടെ കാര്യത്തിൽ, രൂപയുടെ ചിലവ് ശരാശരി, കോമ്പൗണ്ടിംഗിന്റെ ശക്തി, അച്ചടക്കമുള്ള നിക്ഷേപ സമീപനം എന്നിവയാണ് ചില പ്രധാന നേട്ടങ്ങൾ. എസ്ടിപിയുടെ കാര്യത്തിൽ, സ്ഥിരമായ വരുമാനം, ചെലവിന്റെ ശരാശരി, പോർട്ട്ഫോളിയോ റീബാലൻസിങ് എന്നിവ ഉൾപ്പെടുന്നു. അവസാനമായി, SWP-യുടെ ഗുണങ്ങളിൽ പതിവ് വരുമാനം, നികുതി ആനുകൂല്യങ്ങൾ, ഒഴിവാക്കൽ എന്നിവ ഉൾപ്പെടുന്നുവിപണി ഏറ്റക്കുറച്ചിലുകൾ.
താഴെ നൽകിയിരിക്കുന്ന പട്ടിക SIP, STP, SWP എന്നിവ തമ്മിലുള്ള വ്യത്യാസങ്ങൾ സംഗ്രഹിക്കുന്നു.
| പരാമീറ്ററുകൾ | എസ്.ഐ.പി | ദയവായി | എസ്.ഡബ്ല്യു.പി |
|---|---|---|---|
| നിക്ഷേപം, കൈമാറ്റം, പിൻവലിക്കൽ | ഈ മോഡിൽ, ചെറിയ തുകകളിൽ കൃത്യമായ ഇടവേളകളിൽ ഒരു സ്കീമിൽ പണം നിക്ഷേപിക്കുന്നു | ഈ മോഡിൽ, കൃത്യമായ ഇടവേളകളിൽ ഒരു സ്കീമിൽ നിന്ന് മറ്റൊന്നിലേക്ക് പണം കൈമാറ്റം ചെയ്യപ്പെടുന്നു | ഈ മോഡിൽ, കൃത്യമായ ഇടവേളകളിൽ മ്യൂച്വൽ ഫണ്ട് സ്കീമിൽ നിന്ന് പണം പിൻവലിക്കുന്നു |
| അനുയോജ്യത | നിക്ഷേപകർക്ക് അനുയോജ്യംപണം ലാഭിക്കുക അവരുടെ മാസവരുമാനത്തിൽ നിന്ന് | പ്രതിമാസ വരുമാനത്തിൽ നിന്ന് പണം ലാഭിക്കുന്ന നിക്ഷേപകർക്ക് അനുയോജ്യം | പ്രതിമാസ വരുമാനത്തിൽ നിന്ന് പണം ലാഭിക്കുന്ന നിക്ഷേപകർക്ക് അനുയോജ്യം |
| നികുതി ബാധകം | പണം ഒരു സ്കീമിൽ നിക്ഷേപിച്ചതിനാൽ നികുതി ബാധകമല്ല | കൈമാറ്റം ചെയ്യപ്പെടുന്ന പണം ഒരു മോചനമായി കണക്കാക്കുന്നതിനാൽ നികുതി ബാധകമാണ് | ഓരോ പിൻവലിക്കലും ഒരു വീണ്ടെടുക്കലായി കണക്കാക്കുന്നതിനാൽ നികുതി ബാധകമാണ് |
| പ്രയോജനങ്ങൾ | പവർ ഓഫ് കോമ്പൗണ്ടിംഗ്, രൂപയുടെ ചെലവ് ശരാശരി, അച്ചടക്കത്തോടെയുള്ള നിക്ഷേപ സമീപനം | സ്ഥിരമായ റിട്ടേണുകൾ, റീബാലൻസിങ് പോർട്ട്ഫോളിയോ, ചെലവിന്റെ ശരാശരി | സ്ഥിരമായ വരുമാനം വിപണിയിലെ ഏറ്റക്കുറച്ചിലുകൾ ഒഴിവാക്കുന്നു |
നിക്ഷേപത്തിനുള്ള മികച്ച എസ്ഐപി
അതിനാൽ, മുകളിലുള്ള പാരാമീറ്ററുകളെ അടിസ്ഥാനമാക്കി, പരിഗണിക്കാവുന്ന ചില മ്യൂച്വൽ ഫണ്ട് സ്കീമുകൾSIP നിക്ഷേപം താഴെ പറയുന്നവയാണ്.
Fund NAV Net Assets (Cr) Min SIP Investment 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 5 YR (%) 2025 (%) DSP US Flexible Equity Fund Growth ₹86.6313
↓ -0.83 ₹1,241 500 -7.8 -8.5 21.3 23.7 15.7 33.8 Franklin Asian Equity Fund Growth ₹41.0873
↑ 0.01 ₹913 500 -9.9 -4.8 20.2 18.6 5.9 23.7 Aditya Birla Sun Life Small Cap Fund Growth ₹100.109
↑ 1.00 ₹5,870 1,000 0.2 11.2 14.4 13.6 12.5 -3.7 Invesco India Growth Opportunities Fund Growth ₹115.9
↑ 1.08 ₹12,438 100 5.3 17 12.1 21.3 16.8 4.7 DSP Natural Resources and New Energy Fund Growth ₹105.721
↓ -1.34 ₹2,457 500 -2.4 -4.3 9.2 16.9 14.8 17.5 SBI Small Cap Fund Growth ₹181.598
↑ 0.99 ₹39,203 500 -1.7 10.4 6 10.1 11.4 -4.9 Axis Focused 25 Fund Growth ₹57.62
↑ 0.58 ₹10,446 500 1.6 13.5 2.9 10.2 3.7 2.5 Bandhan Tax Advantage (ELSS) Fund Growth ₹162.068
↑ 1.81 ₹6,582 500 4.3 8.7 2.8 10.5 10.7 8 Tata India Tax Savings Fund Growth ₹47.3719
↑ 0.45 ₹4,302 500 -0.8 6.1 2.3 12.1 10.7 4.9 Motilal Oswal Multicap 35 Fund Growth ₹64.2361
↑ 0.62 ₹13,228 500 2.3 15.9 1.9 16.1 12.6 -5.6 Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 18 Nov 26 Research Highlights & Commentary of 10 Funds showcased
Commentary DSP US Flexible Equity Fund Franklin Asian Equity Fund Aditya Birla Sun Life Small Cap Fund Invesco India Growth Opportunities Fund DSP Natural Resources and New Energy Fund SBI Small Cap Fund Axis Focused 25 Fund Bandhan Tax Advantage (ELSS) Fund Tata India Tax Savings Fund Motilal Oswal Multicap 35 Fund Point 1 Bottom quartile AUM (₹1,241 Cr). Bottom quartile AUM (₹913 Cr). Lower mid AUM (₹5,870 Cr). Upper mid AUM (₹12,438 Cr). Bottom quartile AUM (₹2,457 Cr). Highest AUM (₹39,203 Cr). Upper mid AUM (₹10,446 Cr). Upper mid AUM (₹6,582 Cr). Lower mid AUM (₹4,302 Cr). Top quartile AUM (₹13,228 Cr). Point 2 Established history (14+ yrs). Established history (18+ yrs). Oldest track record among peers (19 yrs). Established history (19+ yrs). Established history (18+ yrs). Established history (17+ yrs). Established history (14+ yrs). Established history (17+ yrs). Established history (12+ yrs). Established history (12+ yrs). Point 3 Top rated. Rating: 5★ (top quartile). Rating: 5★ (upper mid). Rating: 5★ (upper mid). Rating: 5★ (upper mid). Rating: 5★ (lower mid). Rating: 5★ (lower mid). Rating: 5★ (bottom quartile). Rating: 5★ (bottom quartile). Rating: 5★ (bottom quartile). Point 4 Risk profile: High. Risk profile: High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Point 5 5Y return: 15.67% (top quartile). 5Y return: 5.92% (bottom quartile). 5Y return: 12.48% (upper mid). 5Y return: 16.83% (top quartile). 5Y return: 14.84% (upper mid). 5Y return: 11.37% (lower mid). 5Y return: 3.68% (bottom quartile). 5Y return: 10.66% (bottom quartile). 5Y return: 10.69% (lower mid). 5Y return: 12.62% (upper mid). Point 6 3Y return: 23.66% (top quartile). 3Y return: 18.56% (upper mid). 3Y return: 13.57% (lower mid). 3Y return: 21.34% (top quartile). 3Y return: 16.92% (upper mid). 3Y return: 10.09% (bottom quartile). 3Y return: 10.20% (bottom quartile). 3Y return: 10.49% (bottom quartile). 3Y return: 12.13% (lower mid). 3Y return: 16.13% (upper mid). Point 7 1Y return: 21.25% (top quartile). 1Y return: 20.19% (top quartile). 1Y return: 14.44% (upper mid). 1Y return: 12.09% (upper mid). 1Y return: 9.20% (upper mid). 1Y return: 6.04% (lower mid). 1Y return: 2.91% (lower mid). 1Y return: 2.77% (bottom quartile). 1Y return: 2.34% (bottom quartile). 1Y return: 1.87% (bottom quartile). Point 8 Alpha: -5.62 (bottom quartile). Alpha: 0.00 (lower mid). Alpha: 0.00 (bottom quartile). Alpha: 9.53 (top quartile). Alpha: 0.00 (bottom quartile). Alpha: 1.33 (lower mid). Alpha: 2.18 (upper mid). Alpha: 1.38 (upper mid). Alpha: 3.69 (top quartile). Alpha: 2.38 (upper mid). Point 9 Sharpe: 0.79 (top quartile). Sharpe: 0.51 (top quartile). Sharpe: 0.15 (upper mid). Sharpe: -0.08 (upper mid). Sharpe: -0.01 (upper mid). Sharpe: -0.23 (lower mid). Sharpe: -0.47 (bottom quartile). Sharpe: -0.56 (bottom quartile). Sharpe: -0.41 (lower mid). Sharpe: -0.41 (bottom quartile). Point 10 Information ratio: -0.08 (lower mid). Information ratio: 0.00 (upper mid). Information ratio: 0.00 (upper mid). Information ratio: 1.22 (top quartile). Information ratio: 0.00 (lower mid). Information ratio: -0.23 (bottom quartile). Information ratio: -0.21 (bottom quartile). Information ratio: -0.48 (bottom quartile). Information ratio: 0.07 (upper mid). Information ratio: 0.60 (top quartile). DSP US Flexible Equity Fund
Franklin Asian Equity Fund
Aditya Birla Sun Life Small Cap Fund
Invesco India Growth Opportunities Fund
DSP Natural Resources and New Energy Fund
SBI Small Cap Fund
Axis Focused 25 Fund
Bandhan Tax Advantage (ELSS) Fund
Tata India Tax Savings Fund
Motilal Oswal Multicap 35 Fund
ഉപസംഹാരം
അതിനാൽ, എല്ലാ സ്കീമുകളും തമ്മിൽ ധാരാളം വ്യത്യാസങ്ങളുണ്ട്. അനന്തരഫലമായി, സ്കീമുകൾ തിരഞ്ഞെടുക്കുമ്പോൾ വ്യക്തികൾ ശ്രദ്ധിക്കണം. പദ്ധതിയിൽ നിക്ഷേപിക്കുന്നതിന് മുമ്പ് അവർ അതിന്റെ രീതികൾ പൂർണ്ണമായും മനസ്സിലാക്കിയിരിക്കണം. കൂടാതെ, അത്തരം നിക്ഷേപ രീതി അവർക്ക് അനുയോജ്യമാണോ അല്ലയോ എന്നും പരിശോധിക്കണം. ഇത് അവരുടെ ലക്ഷ്യങ്ങൾ കൃത്യസമയത്ത് കൈവരിക്കാൻ സഹായിക്കും.
ഇവിടെ നൽകിയിരിക്കുന്ന വിവരങ്ങൾ കൃത്യമാണെന്ന് ഉറപ്പാക്കാൻ എല്ലാ ശ്രമങ്ങളും നടത്തിയിട്ടുണ്ട്. എന്നിരുന്നാലും, ഡാറ്റയുടെ കൃത്യത സംബന്ധിച്ച് യാതൊരു ഉറപ്പും നൽകുന്നില്ല. എന്തെങ്കിലും നിക്ഷേപം നടത്തുന്നതിന് മുമ്പ് സ്കീം വിവര രേഖ ഉപയോഗിച്ച് പരിശോധിക്കുക.





AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved
Superb Knowledgeable page.........