
 +91-22-48913909
નવા નિશાળીયા માટે નાણાકીય આયોજનની ટોચની 6 રીતો
નાણાકીય આયોજન એ સમયની જરૂરિયાત છે, ખાસ કરીને જ્યારે તમે સ્વતંત્ર વ્યક્તિ તરીકે શરૂઆત કરી રહ્યાં હોવ. સ્વતંત્રતાની અનુભૂતિ અતિવાસ્તવ છે અને જ્યારે તમે કોઈ પાર્ટી કરો છો ત્યારે તમારામાંથી શ્રેષ્ઠ લાભ લઈ શકે છે. મહિનાના મધ્ય પછી, બાકીના મહિના માટે ટકી રહેવા માટે તમારી પાસે ભાગ્યે જ કોઈ પૈસા બચે છે.
આવું કેમ થયું? સારું, તમે કદાચ તમારી ખર્ચ કરવાની ક્ષમતાને વટાવી દીધી હશે. તો તમે આની સાથે કેવી રીતે વ્યવહાર કરશો?
નાણાકીય આયોજન શ્રેષ્ઠ માર્ગ છે. તે ફક્ત તમારા ખર્ચને સંતુલિત કરવામાં મદદ કરશે નહીં, પરંતુ કટોકટી દરમિયાન પૂરતા પૈસાની ખાતરી કરશે.
નાણાકીય યોજના બનાવવાની સ્માર્ટ રીતો
1. તમારા ખર્ચને સમજો
તમારું સમજવું અગત્યનું છેઆવક તમે ખર્ચ કરો તે પહેલાં. તમારા ખર્ચાઓ પર નજર રાખવાથી તમને તમારી ખર્ચ કરવાની ક્ષમતાને વધુ સારી રીતે સમજવામાં મદદ મળશે. દાખલા તરીકે, જો તમારી આવક રૂ. 20,000 એક મહિનો અને તમારો ખર્ચ રૂ. દર મહિને 22,000, તમે દેવાના વર્તુળમાં આવી રહ્યા છો. આને અવગણવા માટે, તમે જે વધારાના 2K ખર્ચ કરી રહ્યાં છો તે ઓળખવું અને તેના પર ટૂંકું કરવું મહત્વપૂર્ણ છે.
પછી તમે નક્કી કરી શકો છો કે શું મહત્વનું છે અને એટલું મહત્વનું નથી. આ તમને તમારી નાણાકીય યોજનાને વધુ સારી રીતે બનાવવામાં મદદ કરશે અને તમને મદદ કરશેનાણાં બચાવવા.
2. બજેટ સેટ કરો
એક મહાન બનાવવા માટે બજેટ સેટ કરવું એ સૌથી મહત્વપૂર્ણ પગલું છેનાણાકીય યોજના. આ તમને તમારી આવક અને તમારા ખર્ચને સમજવા માટે પરવાનગી આપે છે. તે તમને વધુ સ્માર્ટ ખર્ચના નિર્ણયો લેવામાં અને વધુ સારું ખર્ચ નિયંત્રણ કરવામાં મદદ કરશે.
ચાલો સાંભળીએ - જ્હોન. સી. મેક્સવેલ જે કહે છે- દરેક વ્યક્તિ પાતળા થવા માંગે છે, પરંતુ કોઈ ડાયેટ કરવા નથી ઈચ્છતું. દરેક વ્યક્તિ લાંબુ જીવવા માંગે છે, પરંતુ થોડા લોકો કસરત કરે છે. દરેક વ્યક્તિને પૈસા જોઈએ છે, છતાં ભાગ્યે જ કોઈ તેમના ખર્ચને બજેટ અથવા નિયંત્રિત કરશે.
બજેટ સેટ કરવાથી તમને ધ્યેયો નક્કી કરવામાં મદદ મળશે અને તે મુજબ તે ધ્યેયોને ભંડોળ મળશે.
3. વ્યક્તિગત લક્ષ્યો સેટ કરો
ધ્યેય નક્કી કરવાથી તમને એ સમજવામાં મદદ મળશે કે આપેલ સમયગાળામાં તમે ક્યાં પહોંચવા માંગો છો. તે તમને તમારી પાસે ઉપલબ્ધ સંસાધનો અને નાણાંનો શ્રેષ્ઠ ઉપયોગ કરવા માટે પ્રોત્સાહિત કરશે.
તમારા વ્યક્તિગત ધ્યેયો બાઇક ખરીદવા, મુસાફરી કરવા, ઘર ખરીદવા સુધીના કંઈપણ હોઈ શકે છે.
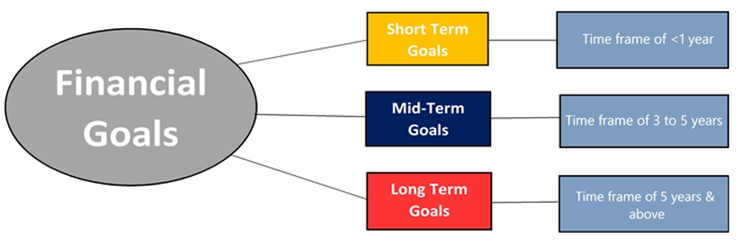
તેથી પ્રથમ વસ્તુઓ, તમે નાણાકીય આયોજન સાથે પ્રારંભ કરો તે પહેલાં તમારા લક્ષ્યોને સમજો અને ઓળખો. શ્રેષ્ઠ માર્ગ એ છે કે તમારા લક્ષ્યોને ટૂંકા ગાળાના, મધ્યમ ગાળાના અને લાંબા ગાળાનામાં વિભાજિત કરો. એક વર્ષમાં બાઇક ખરીદવું એ ટૂંકા ગાળાનું લક્ષ્ય હોઈ શકે છે, જ્યારે ઘર ખરીદવું એ લાંબા ગાળાનું લક્ષ્ય છે.
સુઝે ઓરમેને એક વાર સાચું કહ્યું હતું કે, "તમે જે નાણાકીય ચિંતા દૂર કરવા માગો છો અને તમે પ્રાપ્ત કરવા માગો છો તે નાણાકીય સ્વપ્ન આજે નાના પગલાં લેવાથી આવે છે જે તમને તમારા લક્ષ્યો તરફના માર્ગ પર લાવે છે."
જરૂરી અંદાજિત સમયના આધારે લક્ષ્યો નક્કી કરવાથી તમને તમારી આવકનું વધુ સારી રીતે આયોજન કરવામાં મદદ મળશે.
Talk to our investment specialist
4. પૈસા બચાવો
પૈસા બચાવવામાં એક પૈસો બચાવવાનો સમાવેશ થાય છે! તે રૂ.ને બચાવવા માટે સોડાના કેન ખરીદવાનું છોડી દે છે. 20. તમે કેટલો ખર્ચ કરો છો તેનો ટ્રૅક રાખવો મહત્વપૂર્ણ છે જેથી કરીને તમે બચત કરવાની યોજના બનાવી શકો. 'એવોકાડો ટોસ્ટ' નામનો એક જાણીતો ટ્રેન્ડિંગ કન્સેપ્ટ છે, જે ફક્ત બતાવે છે કે નાની વસ્તુઓ પર બચત કરવાથી તમને ઘર ખરીદવામાં કેવી મદદ મળશે.
આ પહેલીવાર નથી કે જ્યારે આવા ટ્રેન્ડી ફૂડ દ્વારા નાણાકીય વ્યૂહરચનાનું મહત્વ દર્શાવવામાં આવ્યું હોય. મોંઘી કોફી અને અન્ય ઘણી વસ્તુઓ પર હજાર વર્ષ ખર્ચ કરવાની ટેવએ નાણાકીય આયોજકોનું ધ્યાન ખેંચ્યું.
જો તમે યોગ્ય નાણાકીય આયોજન અપનાવશો તો તમે ઘણા બધા પૈસા બચાવી શકશો. તમે બચત કરવાનું શરૂ કરી શકો તેવી ઘણી રીતોમાંથી એક છે બજેટ બનાવીને. આ તમને દર મહિને તે નિયુક્ત રકમ બચાવવા દબાણ કરશે.
જ્હોન પૂલ કહે છે તેમ- તમારે પહેલા બચત કરવાનું અને પછી ખર્ચ કરવાનું શીખવું જોઈએ.
તેવી જ રીતે, તે માત્ર નાણાં બચાવવા માટે જ મહત્વપૂર્ણ નથી પણ તેને વધવા માટે પણ મદદ કરે છે. તમે કારકિર્દી સાથે શરૂઆત કરી રહ્યા હોવાથી તમે શરૂઆત કરી શકો છોરોકાણ. રોકાણ તમને ચોક્કસ સમયગાળામાં વધુ ફાયદો કરવામાં મદદ કરે છે. શરૂ કરવા માટે, તમે ઓછા જોખમવાળા વિકલ્પો પસંદ કરી શકો છો.
અહીં 4 ઓછા જોખમવાળા વિકલ્પો છે જેને તમે પસંદ કરી શકો છો:
a ફિક્સ્ડ ડિપોઝિટ (FD)
ભારતમાં નાણાં બચાવવા માટે આ એક લોકપ્રિય અને સલામત વિકલ્પ માનવામાં આવે છે. તમારે એકસાથે પૈસા બચાવવા પડશે. તેઓ તમારા નિયમિત કરતાં વધુ વ્યાજ દર ઓફર કરે છેબચત ખાતું.
b પબ્લિક પ્રોવિડન્ટ ફંડ (PPF)
આ એક અન્ય સલામત રોકાણ વિકલ્પ છે કારણ કે તે સરકારી રોકાણ યોજના છે. તેમાં 15 વર્ષનો લોક-ઇન પિરિયડ છે. તે દેશમાં એક લોકપ્રિય યોજના છે કારણ કે સરકાર આ યોજનામાં તમારા રોકાણની ખાતરી આપે છે.
બીજું શું છે? તમે તેમની સાથે માત્ર રૂ.માં ખાતું ખોલાવી શકો છો. 100 અને રોકડ, ચેક દ્વારા નાણાંનું રોકાણ કરી શકે છે.ડીડી અથવા તો ઓનલાઈન ટ્રાન્સફર. તમારે દર વર્ષે ઓછામાં ઓછા રૂ.500નું રોકાણ કરવાની જરૂર છે.
c રાષ્ટ્રીય પેન્શન યોજના (NPS)
આ યોજના વિવિધ રોકાણ વિકલ્પોનું સંયોજન છે જેમ કે ફિક્સ્ડ ડિપોઝિટ,લિક્વિડ ફંડ્સ અને કોર્પોરેટબોન્ડ. આ લોકોને પોસ્ટ માટે બચત કરવા પ્રોત્સાહિત કરવા માટે શરૂ કરવામાં આવ્યું હતું-નિવૃત્તિ જીવન વ્યક્તિ તેમના કામકાજના વર્ષો દરમિયાન દર મહિને ચોક્કસ રકમનું રોકાણ કરી શકે છે. આને સરકાર દ્વારા પણ સમર્થન મળે છે જે તેને રોકાણ કરવા માટે એક સુરક્ષિત વિકલ્પ બનાવે છે.
D. રાષ્ટ્રીય બચત પ્રમાણપત્ર (NSC)
સરકાર દ્વારા સમર્થિત આ અન્ય સલામત રોકાણ વિકલ્પ છે. આ મુખ્યત્વે નાનીથી મધ્યમ આવક ધરાવતા રોકાણકારો માટે છે. તે બચત બોન્ડ છે જે રોકાણકારોને કર બચાવવામાં મદદ કરતી વખતે રોકાણ કરવા પ્રોત્સાહિત કરે છે. તમે રૂ. 100 જેવી રકમથી રોકાણ શરૂ કરી શકો છો અને શક્ય હોય ત્યારે વધારો કરી શકો છો.
ટીપ- જો તમે થોડું જોખમ લઈને વધુ વળતર મેળવવા માંગતા હોવ તોઇક્વિટી મ્યુચ્યુઅલ ફંડ્સ માટે જવા માટે શ્રેષ્ઠ વિકલ્પો પૈકી એક છે. તમે સિસ્ટેમેટિક પસંદ કરી શકો છોરોકાણ યોજના (SIP) મોડ, જ્યાં તમે રૂ. જેટલું ઓછું રોકાણ શરૂ કરી શકો છો. નિર્ધારિત સમયગાળા માટે દર મહિને 500. SIP તમને રૂપિયાની સરેરાશ કિંમતનો મોટો ફાયદો આપે છે અનેસંયોજન શક્તિ. આ તમારા રોકાણના લાંબા ગાળાની વૃદ્ધિમાં મદદ કરે છે.
રોકાણ કરવા માટે અહીં કેટલીક શ્રેષ્ઠ પ્રદર્શન કરતી SIP યોજનાઓ છે-
Fund NAV Net Assets (Cr) Min SIP Investment 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 5 YR (%) 2025 (%) DSP US Flexible Equity Fund Growth ₹92.5959
↑ 0.66 ₹1,280 500 -0.5 7.9 31.3 28 17.3 33.8 Franklin Asian Equity Fund Growth ₹40.7999
↓ -0.66 ₹981 500 -6 2.9 19.9 20.8 5.8 23.7 DSP Natural Resources and New Energy Fund Growth ₹102.201
↓ -0.75 ₹2,528 500 -4.3 -7.2 8.9 16.8 12.9 17.5 Aditya Birla Sun Life Small Cap Fund Growth ₹92.5617
↓ -0.72 ₹6,120 1,000 -3.4 7.1 7.8 11.5 10.6 -3.7 SBI Small Cap Fund Growth ₹170.991
↓ -1.25 ₹41,059 500 -5.4 3 8.3 10.8 -4.9 Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 21 Oct 26 Research Highlights & Commentary of 5 Funds showcased
Commentary DSP US Flexible Equity Fund Franklin Asian Equity Fund DSP Natural Resources and New Energy Fund Aditya Birla Sun Life Small Cap Fund SBI Small Cap Fund Point 1 Bottom quartile AUM (₹1,280 Cr). Bottom quartile AUM (₹981 Cr). Lower mid AUM (₹2,528 Cr). Upper mid AUM (₹6,120 Cr). Highest AUM (₹41,059 Cr). Point 2 Established history (14+ yrs). Established history (18+ yrs). Established history (18+ yrs). Oldest track record among peers (19 yrs). Established history (17+ yrs). Point 3 Top rated. Rating: 5★ (upper mid). Rating: 5★ (lower mid). Rating: 5★ (bottom quartile). Rating: 5★ (bottom quartile). Point 4 Risk profile: High. Risk profile: High. Risk profile: High. Risk profile: Moderately High. Risk profile: Moderately High. Point 5 5Y return: 17.31% (top quartile). 5Y return: 5.77% (bottom quartile). 5Y return: 12.92% (upper mid). 5Y return: 10.64% (bottom quartile). 5Y return: 10.78% (lower mid). Point 6 3Y return: 28.03% (top quartile). 3Y return: 20.75% (upper mid). 3Y return: 16.85% (lower mid). 3Y return: 11.54% (bottom quartile). 3Y return: 8.26% (bottom quartile). Point 7 1Y return: 31.31% (top quartile). 1Y return: 19.94% (upper mid). 1Y return: 8.89% (lower mid). 1Y return: 7.83% (bottom quartile). 1Y return: 0.00% (bottom quartile). Point 8 Alpha: -4.45 (bottom quartile). Alpha: 0.00 (upper mid). Alpha: 0.00 (lower mid). Alpha: 0.00 (bottom quartile). Alpha: 1.23 (top quartile). Point 9 Sharpe: 1.20 (top quartile). Sharpe: 1.04 (upper mid). Sharpe: 0.50 (bottom quartile). Sharpe: 0.62 (lower mid). Sharpe: 0.14 (bottom quartile). Point 10 Information ratio: -0.08 (bottom quartile). Information ratio: 0.00 (top quartile). Information ratio: 0.00 (upper mid). Information ratio: 0.00 (lower mid). Information ratio: -0.29 (bottom quartile). DSP US Flexible Equity Fund
Franklin Asian Equity Fund
DSP Natural Resources and New Energy Fund
Aditya Birla Sun Life Small Cap Fund
SBI Small Cap Fund
5. ઈમરજન્સી ફંડ બનાવો
કટોકટીના હેતુઓ માટે તમારી આવકમાંથી ચોક્કસ રકમ અલગ રાખવાથી જ્યારે અભૂતપૂર્વ કંઈક આવે ત્યારે ઘણી મદદ મળશે. તમે તમારા નાણાંનું ઇમરજન્સી ફંડ તરીકે રોકાણ કરી શકો છો, પરંતુ તમે કટોકટીના સમયગાળા દરમિયાન તેને ઉપાડવા સક્ષમ હોવા જોઈએ.
ઇમરજન્સી ફંડ બનાવવા માટે અહીં 3 પગલાં છે:
- રકમ નક્કી કરો. દાખલા તરીકે, તમે નક્કી કરો કે તમારે રૂ. ઈમરજન્સી ફંડ તરીકે 2 લાખ
- એક અલગ બનાવોબેંક પૈસા બચાવવા માટે એકાઉન્ટ
- તમે દર મહિને કેટલી રકમ રોકાણ કરવા માંગો છો તે નક્કી કરો અને રોકાણ કરો
ઇમરજન્સી ફંડ બનાવવાની બીજી શ્રેષ્ઠ રીત છે લિક્વિડમાં રોકાણ કરવુંમ્યુચ્યુઅલ ફંડ. બચત બેંક ખાતામાં રોકાણ કરવા કરતાં તે વધુ સારો વિકલ્પ છે. અહીં શા માટે કેટલાક કારણો છે:
- લિક્વિડ મ્યુચ્યુઅલ ફંડમાં કોઈ લોક-ઈન પિરિયડ નથી
- ત્યાં કોઈ એન્ટ્રી કે એક્ઝિટ લોડ નથી
- ત્વરિતવિમોચન
- બેંક બચત ખાતા કરતા વધારે વ્યાજ
- ઓછું જોખમ
રોકાણ કરવા માટે અહીં કેટલાક શ્રેષ્ઠ પ્રદર્શન કરતા લિક્વિડ ફંડ્સ છે-
Fund NAV Net Assets (Cr) 1 MO (%) 3 MO (%) 6 MO (%) 1 YR (%) 2025 (%) Debt Yield (YTM) Mod. Duration Eff. Maturity Indiabulls Liquid Fund Growth ₹2,733.79
↑ 0.02 ₹301 0.5 1.5 3.1 6.4 6.6 6.4% 1M 18D 1M 18D PGIM India Insta Cash Fund Growth ₹368.049
↑ 0.03 ₹1,438 0.5 1.5 3.1 6.4 6.5 6.15% 1M 10D 1M 10D JM Liquid Fund Growth ₹77.015
↓ -0.01 ₹1,701 0.4 1.5 3.1 6.3 6.4 6.12% 1M 8D 1M 11D Axis Liquid Fund Growth ₹3,149.29
↓ -0.32 ₹53,470 0.4 1.5 3.1 6.4 6.6 6.37% 1M 19D 1M 19D Invesco India Liquid Fund Growth ₹3,885.3
↓ -0.37 ₹22,395 0.4 1.5 3.1 6.4 6.5 6.35% 1M 17D 1M 17D Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 22 Oct 26 Research Highlights & Commentary of 5 Funds showcased
Commentary Indiabulls Liquid Fund PGIM India Insta Cash Fund JM Liquid Fund Axis Liquid Fund Invesco India Liquid Fund Point 1 Bottom quartile AUM (₹301 Cr). Bottom quartile AUM (₹1,438 Cr). Lower mid AUM (₹1,701 Cr). Highest AUM (₹53,470 Cr). Upper mid AUM (₹22,395 Cr). Point 2 Established history (15+ yrs). Established history (19+ yrs). Oldest track record among peers (28 yrs). Established history (17+ yrs). Established history (19+ yrs). Point 3 Top rated. Rating: 5★ (upper mid). Rating: 5★ (lower mid). Rating: 4★ (bottom quartile). Rating: 4★ (bottom quartile). Point 4 Risk profile: Low. Risk profile: Low. Risk profile: Low. Risk profile: Low. Risk profile: Low. Point 5 1Y return: 6.40% (upper mid). 1Y return: 6.39% (bottom quartile). 1Y return: 6.26% (bottom quartile). 1Y return: 6.45% (top quartile). 1Y return: 6.39% (lower mid). Point 6 1M return: 0.46% (top quartile). 1M return: 0.45% (upper mid). 1M return: 0.44% (bottom quartile). 1M return: 0.44% (lower mid). 1M return: 0.43% (bottom quartile). Point 7 Sharpe: 3.19 (top quartile). Sharpe: 3.02 (bottom quartile). Sharpe: 2.66 (bottom quartile). Sharpe: 3.18 (upper mid). Sharpe: 3.08 (lower mid). Point 8 Information ratio: 1.47 (top quartile). Information ratio: 1.28 (upper mid). Information ratio: 0.33 (lower mid). Information ratio: 0.00 (bottom quartile). Information ratio: 0.00 (bottom quartile). Point 9 Yield to maturity (debt): 6.40% (top quartile). Yield to maturity (debt): 6.15% (bottom quartile). Yield to maturity (debt): 6.12% (bottom quartile). Yield to maturity (debt): 6.37% (upper mid). Yield to maturity (debt): 6.35% (lower mid). Point 10 Modified duration: 0.13 yrs (bottom quartile). Modified duration: 0.11 yrs (upper mid). Modified duration: 0.11 yrs (top quartile). Modified duration: 0.14 yrs (bottom quartile). Modified duration: 0.13 yrs (lower mid). Indiabulls Liquid Fund
PGIM India Insta Cash Fund
JM Liquid Fund
Axis Liquid Fund
Invesco India Liquid Fund
6. દેવું ટાળો
દેવું એ સૌથી સામાન્ય રીતોમાંની એક છે જે લોકોમાં સમાપ્ત થાય છેનાદારી. તેઓ કમાણી કરતાં વધુ ખર્ચ કરે છે અને દેવું, લોન અથવા વધુ પડતો ઉપયોગ કરે છેક્રેડિટ કાર્ડ. અવેતન દેવું કોઈપણની નાણાકીય સ્થિતિ માટે ઘાતક સાબિત થઈ શકે છે. તેથી, દેવાથી બચો.
દેવું ટાળવા માટે અહીં 5 રીતો છે:
- તમે કમાણી કરતા વધુ ખર્ચ કરશો નહીં
- આવેગ ખર્ચ ટાળો
- ક્રેડિટ કાર્ડનો ઉપયોગ કરવાનું ટાળો સિવાય કે તે એકદમ જરૂરી હોય
- ખરીદી કરતા પહેલા કિંમતોની તુલના કરો
- જ્યારે પણ શક્ય હોય ત્યારે રોકડ સાથે ચૂકવણી કરો
નિષ્કર્ષ
નાણાકીય આયોજન એ સંપત્તિ વધારવાનું પ્રથમ પગલું છે. તેથી, જો તમે તમારી 20 વર્ષની ઉંમરમાં અમારી કારકિર્દીની શરૂઆત કરી રહ્યા છો, તો ખાતરી કરો કે તમે ક્યાંય પણ આગળ વધતા પહેલા તમારી નાણાકીય યોજના સારી રીતે કરો છો.
અહીં આપેલી માહિતી સચોટ છે તેની ખાતરી કરવા માટેના તમામ પ્રયાસો કરવામાં આવ્યા છે. જો કે, ડેટાની શુદ્ધતા અંગે કોઈ ગેરંટી આપવામાં આવતી નથી. કોઈપણ રોકાણ કરતા પહેલા કૃપા કરીને સ્કીમ માહિતી દસ્તાવેજ સાથે ચકાસો.
You Might Also Like



AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved