
 +91-22-48913909
डायव्हर्सिफाइड फंड किंवा मल्टी कॅप फंड: तुम्ही गुंतवणूक का करावी?
च्या खेळातगुंतवणूक, जिथे रिटर्न्स मूलत: महत्त्वाचे असतात, तिथे कसा तरी जोखीम-समायोजित परतावा शेवटी मोजला जातो. आणि जोखीम-समायोजित परतावा मजबूत करण्यासाठी दीर्घकालीन दृष्टिकोन असल्यास, वैविध्यपूर्ण इक्विटी फायदेशीर ठरू शकतात. वैविध्यपूर्ण फंड ऐतिहासिकदृष्ट्या बहुतेकांमध्ये विजेते म्हणून सिद्ध झाले आहेतबाजार दीर्घ होल्डिंग कालावधी दिलेल्या अटी. ते कॅपिटलायझेशनच्या सर्व स्पेक्ट्रममध्ये, परवानगी दिलेल्या जोखीम पातळीमध्ये गुंतवणूक करतात. पण हे फंड तुमच्यासाठी आहेत का? चला शोधूया.
डायव्हर्सिफाइड फंड किंवा मल्टी कॅप फंड म्हणजे काय?
वैविध्यपूर्णइक्विटी फंड, ज्याला मल्टी-कॅप किंवा फ्लेक्सी कॅप फंड म्हणूनही ओळखले जाते, मार्केट कॅपिटलायझेशनमधील कंपन्यांच्या स्टॉक्समध्ये गुंतवणूक करतात - लार्ज कॅप, मिड आणि स्मॉल कॅप स्टॉक. दुसऱ्या शब्दांत, त्यांच्याकडे बाजारानुसार त्यांचे पोर्टफोलिओ जुळवून घेण्याची लवचिकता आहे. ते सामान्यत: लार्ज कॅप समभागांमध्ये 40-60%, मिड-कॅप समभागांमध्ये 10-40% आणि स्मॉल-कॅप समभागांमध्ये सुमारे 10% गुंतवणूक करतात. काहीवेळा, स्मॉल-कॅप्सचे एक्सपोजर फारच कमी किंवा अजिबात नसते.
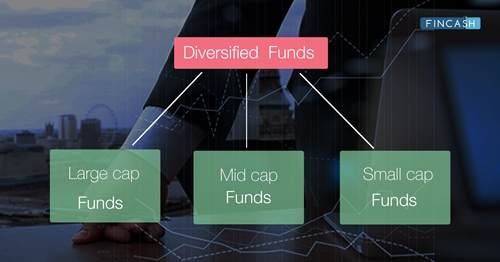
गुंतवणुकीच्या दृष्टिकोनातून डायव्हर्सिफाइड फंडांना मार्केट कॅप्सवर कोणतीही मर्यादा नसते. ते क्षेत्रीय दृष्टिकोन अवलंबत नाहीत, त्याऐवजी वाढीचा अवलंब करतात किंवामूल्य गुंतवणूक धोरण, ज्यांची किंमत त्यांच्या ऐतिहासिक कामगिरीपेक्षा तुलनेने कमी आहे अशा स्टॉकची खरेदी करणे,पुस्तक मूल्य,कमाई,रोख प्रवाह संभाव्य आणि लाभांश उत्पन्न.
हे फंड जोखीम संतुलित करतात आणि बाजार भांडवल आणि क्षेत्रांमध्ये गुंतवणूक करून सामान्यतः स्टॉक गुंतवणुकीसह येणारी अस्थिरता कमी करतात. मोठ्या कंपन्या (लार्ज कॅप्स) लहान कंपन्यांपेक्षा कठीण बाजार काळात चांगली कामगिरी करतात आणि ते गुंतवणूकदारांना चांगले गुंतवणूक परतावा देऊ शकतात. मिड-कॅप स्टॉक्स लार्ज कॅप स्टॉक्सपेक्षा जास्त वाढीच्या संभाव्यतेसह आणि स्मॉल कॅप स्टॉक्सपेक्षा कमी जोखमीसह पोर्टफोलिओ परतावा स्थिर करू शकतात. तथापि, मार्केट कॅप्सची पर्वा न करता, सर्व स्टॉक गुंतवणुकींमध्ये विशिष्ट पातळीची जोखीम असते आणि गुंतवणूकदारांनी त्यांच्या गुंतवणुकीवर बारकाईने लक्ष ठेवले पाहिजे कारण व्यवसायाची परिस्थिती दररोज बदलू शकते. हे दिले की दअंतर्निहित गुंतवणूक इक्विटी आहे, तोटा होण्याचा धोका आहेभांडवल जे अल्पावधीत होऊ शकते.
असे असले तरी, वैविध्यपूर्ण फंडांनी गेल्या 5 वर्षांत अपवादात्मकपणे चांगली कामगिरी केली आहे, विशेषत: निवडणुकांनंतर, परतावा२३% पी.ए. आणि 21% p.a. गेल्या 3-5 वर्षांपासून, अनुक्रमे.
Talk to our investment specialist
डायव्हर्सिफाइड फंडात गुंतवणूक का करावी?
डायव्हर्सिफाइड फंड किंवा मल्टी-कॅप फंड संपूर्ण मार्केट कॅपमध्ये गुंतवणूक करतात म्हणून, त्यांना कोणत्याही एका विशिष्ट मार्केट कॅपवर केंद्रित फंडांच्या तुलनेत अनेक फायदे आहेत. यापैकी काही खाली चर्चा केल्या आहेत:
वैविध्यपूर्ण फंडांचा सर्वात महत्त्वाचा फायदा हा आहे की यामुळे पोर्टफोलिओमधील एकाधिक फंडांवर स्वतंत्रपणे लक्ष ठेवण्याची गरज कमी होते. मार्केट कॅपिटलायझेशनमध्ये पैसे गुंतवले जात असल्याने, वेगळे ठेवणे आवश्यक आहेलार्ज कॅप फंड, मध्य आणिस्मॉल कॅप फंड काढून टाकले जाते.
बुल मार्केटच्या टप्प्यांदरम्यान, विविध फंड स्मॉल आणि मिड-कॅप फंडांद्वारे ऑफर केलेल्या काही अपसाइड मिळवून मोठ्या कॅप्सला (दीर्घकालीन) मागे टाकतात. बुल मार्केट रॅलीमध्ये, लार्ज-कॅप व्हॅल्यूएशन (पी/ई गुणाकार) अधिक वेगाने वाढतात जेथे ते ताणलेले दिसतात, अशा परिस्थितीत मिड-कॅप स्टॉक्स जास्त कामगिरी करतात.
वैविध्यपूर्ण फंडांच्या पोर्टफोलिओमध्ये तिन्ही लार्ज कॅप, मिड कॅप आणि स्मॉल कॅप कंपन्या असल्याने, त्यांच्याकडे सातत्यपूर्णपणे चांगली कामगिरी करण्याची क्षमता आहे.आधार.
अस्वल बाजाराच्या टप्प्यात, स्मॉल आणि मिड-कॅप समभागांमध्ये तीव्र घसरण होते आणितरलता समस्या तसेच, परिणामी, जेव्हा त्यांना तरलतेच्या अडचणींचा सामना करावा लागतोविमोचन बेअर मार्केटच्या टप्प्याटप्प्याने दबाव वाढतो, विशेषतः जेव्हा गुंतवणूकदार गुंतवणुकीतून बाहेर पडतात. दुसरीकडे, वैविध्यपूर्ण फंडांना तरलतेच्या समस्यांचा सामना करावा लागत नाही - कारण लार्ज कॅप स्टॉक्समध्ये पोर्टफोलिओचा एक शाश्वत भाग असतो.
डायव्हर्सिफाइड फंड अशा गुंतवणूकदारांसाठी योग्य आहेत जे फक्त एका फंडापासून सुरुवात करतात आणि तरीही मार्केट कॅपमध्ये गुंतवणूक करू इच्छितात. तसेच, ज्या गुंतवणूकदारांना त्यांची खात्री नाहीधोका सहनशीलता स्तर वैविध्यपूर्ण निधीचा लाभ घेऊ शकतात.
वैविध्यपूर्ण फंडांचे फंड मॅनेजर त्यांच्या दीर्घकालीन वाढीच्या क्षमतेच्या आधारे सर्व आकारांच्या कंपन्यांमध्ये गुंतवणूक करतात, म्हणजे मोठ्या, मध्यम, लहान कॅप. परिभाषित गुंतवणुकीच्या उद्दिष्टांमध्ये जास्तीत जास्त निधी मिळवण्यासाठी ते वेगवेगळ्या क्षेत्रांमधील त्यांचे पोर्टफोलिओ वाटप वेळोवेळी बदलतात. डायव्हर्सिफाइड किंवा मल्टी-कॅप फंडांमध्ये गुंतवणूक केल्याने गुंतवणूकदारांच्या अल्प-मुदतीच्या कामगिरीवर आधारित लार्ज कॅप फंड आणि मिड-कॅप/स्मॉल-कॅप फंड यांच्यात स्विच करण्याची प्रवृत्ती रोखण्यास मदत होते.
डायव्हर्सिफाइड फंडांमध्ये जोखीम
बाजाराच्या घसरणीच्या वेळी, मोठ्या कॅप्सपेक्षा डायव्हर्सिफाइड फंडांवर परिणाम होत असल्यास, चाली टोकाच्या असल्यास डायव्हर्सिफाइड फंडांना मोठ्या प्रमाणावर नुकसान होऊ शकते. हे या वस्तुस्थितीमुळे आहे की बहुतेक घसरणीदरम्यान, स्मॉल आणि मिड-कॅप्समधील घसरण खूप जास्त असते. यामुळे परताव्याची उच्च अस्थिरता होऊ शकते, ज्यामुळे या फंडांचे प्रमाण जास्त असतेप्रमाणित विचलन, जो फंडाची जोखीम मोजण्यासाठी महत्त्वाच्या पॅरामीटर्सपैकी एक आहे. मानक विचलन जितके मोठे असेल तितकी जोखीम पातळी जास्त असेल.
डायव्हर्सिफाइड म्युच्युअल फंडात कोणी गुंतवणूक करावी
अगुंतवणूकदार ज्यांना मध्यम-जोखमीची भूक आहे आणि ज्यांना इक्विटीमध्ये एक्सपोजर घ्यायचे आहे ते त्यांचे फंड वैविध्यपूर्ण फंडांमध्ये ठेवू शकतात. तसेच, ज्या गुंतवणूकदारांना तंत्राचे तंत्र अवगत नाहीमालमत्ता वाटप गुंतवणुकीच्या संदर्भात त्यांच्या निधीचा काही भाग येथे ठेवू शकतात.
गुंतवणूकदार या फंडांमध्ये गुंतवणुकीकडे झुकतात कारण त्यात बाजार भांडवलांमध्ये समभागांचे मिश्रण असते. स्मॉल कॅप किंवा द्वारे दर्शविलेली कोणतीही उच्च पातळीची अस्थिरतामिड कॅप फंड लार्ज-कॅप इक्विटी फंडांद्वारे प्रदान केलेल्या स्थिरतेद्वारे संतुलित केले जाऊ शकते. तथापि, अशा वैविध्यपूर्ण फंडातून मिळणारे उत्पन्न हे फंड व्यवस्थापकाच्या ज्ञानावर आणि बाजाराच्या परिस्थितीनुसार स्टॉक्स कसे समाविष्ट करू शकतात यावर अवलंबून असतात. या परिस्थितीत, निधी व्यवस्थापक त्याच्या वाटप धोरणात चूक होण्याची शक्यता असते. त्यामुळेच गुंतवणूकदारांनी डायव्हर्सिफाइड फंडांमध्ये गुंतवणूक करण्यापूर्वी फंड मॅनेजरच्या रेकॉर्डचा अभ्यास करणे योग्य ठरते.
डायव्हर्सिफाइड इक्विटी फंडांवर कर आकारणी
1. दीर्घकालीन भांडवली नफा
च्या पूर्ततेमुळे उद्भवणारे INR 1 लाख पेक्षा जास्त LTCGsम्युच्युअल फंड 1 एप्रिल 2018 रोजी किंवा नंतर युनिट्स किंवा इक्विटींवर 10 टक्के (अधिक उपकर) किंवा 10.4 टक्के कर आकारला जाईल. दीर्घकालीनभांडवली नफा INR 1 लाख पर्यंत सूट मिळेल. उदाहरणार्थ, तुम्ही एका आर्थिक वर्षात स्टॉक किंवा म्युच्युअल फंड गुंतवणुकीतून एकत्रित दीर्घकालीन भांडवली नफ्यात INR 3 लाख कमावल्यास. करपात्र LTCG INR 2 लाख (INR 3 लाख - 1 लाख) असतील आणिकर दायित्व 20 रुपये असेल,000 (INR 2 लाख पैकी 10 टक्के).
दीर्घकालीन भांडवली नफा हा एक वर्षापेक्षा जास्त काळ ठेवलेल्या इक्विटी फंडांची विक्री किंवा पूर्तता केल्याने होणारा नफा आहे.
2. शॉर्ट टर्म कॅपिटल गेन
म्युच्युअल फंड युनिट्स होल्डिंगच्या एक वर्षापूर्वी विकल्यास, शॉर्ट टर्म कॅपिटल गेन (STCGs) कर लागू होईल. STCGs कर 15 टक्के वर अपरिवर्तित ठेवण्यात आला आहे.
| इक्विटी योजना | होल्डिंग कालावधी | कर दर |
|---|---|---|
| दीर्घकालीन भांडवली नफा (LTCG) | 1 वर्षापेक्षा जास्त | 10% (कोणत्याही इंडेक्सेशनशिवाय) **** |
| शॉर्ट टर्म कॅपिटल गेन (STCG) | एका वर्षापेक्षा कमी किंवा त्यापेक्षा कमी | १५% |
| वितरित लाभांशावर कर | - | 10%# |
* INR 1 लाख पर्यंतचे नफा करमुक्त आहेत. INR 1 लाखापेक्षा जास्त नफ्यावर 10% कर लागू होतो. #10% लाभांश कर + अधिभार 12% + उपकर 4% = 11.648% आरोग्य आणि शिक्षण उपकर 4% सुरू केला. पूर्वी शिक्षण उपकर 3 होता%
2022 - 2023 मध्ये गुंतवणूक करण्यासाठी सर्वोत्कृष्ट डायव्हर्सिफाइड फंड किंवा मल्टी कॅप फंड
भारतातील टॉप परफॉर्मिंग डायव्हर्सिफाइड फंड खालीलप्रमाणे आहेत-Fund NAV Net Assets (Cr) 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 5 YR (%) 2025 (%) Aditya Birla Sun Life Manufacturing Equity Fund Growth ₹38.99
↑ 0.63 ₹1,386 -5.2 8.2 15 18.4 14 3.5 BNP Paribas Multi Cap Fund Growth ₹73.5154
↓ -0.01 ₹588 -4.6 -2.6 19.3 17.3 13.6 Motilal Oswal Multicap 35 Fund Growth ₹64.2361
↑ 0.62 ₹13,446 0.4 15.5 1.6 15.8 12.4 -5.6 Aditya Birla Sun Life Equity Fund Growth ₹2,020.94
↑ 19.59 ₹27,982 1.5 9.9 6.9 15.2 11.4 11.2 Mahindra Badhat Yojana Growth ₹39.8209
↑ 0.18 ₹7,457 0.1 9.8 9.2 14.8 13.4 3.4 Bandhan Focused Equity Fund Growth ₹93.02
↑ 1.00 ₹2,087 4.2 7.4 2.5 14.2 10.8 -1.6 Edelweiss Multi Cap Fund Growth ₹40.178
↑ 0.43 ₹3,509 0.5 5.9 0.8 13.4 11.2 5.4 JM Multicap Fund Growth ₹103.088
↑ 1.00 ₹5,036 1.3 9.7 3.8 12.8 14.1 -6.8 ICICI Prudential Multicap Fund Growth ₹826.15
↑ 8.93 ₹18,717 -6.2 0 1.1 12.6 12.3 5.7 Baroda Pioneer Multi Cap Fund Growth ₹300.444
↑ 1.93 ₹3,297 -0.8 5.7 2.5 12.6 11 -2.8 Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 19 Nov 26 Research Highlights & Commentary of 10 Funds showcased
Commentary Aditya Birla Sun Life Manufacturing Equity Fund BNP Paribas Multi Cap Fund Motilal Oswal Multicap 35 Fund Aditya Birla Sun Life Equity Fund Mahindra Badhat Yojana Bandhan Focused Equity Fund Edelweiss Multi Cap Fund JM Multicap Fund ICICI Prudential Multicap Fund Baroda Pioneer Multi Cap Fund Point 1 Bottom quartile AUM (₹1,386 Cr). Bottom quartile AUM (₹588 Cr). Upper mid AUM (₹13,446 Cr). Highest AUM (₹27,982 Cr). Upper mid AUM (₹7,457 Cr). Bottom quartile AUM (₹2,087 Cr). Lower mid AUM (₹3,509 Cr). Upper mid AUM (₹5,036 Cr). Top quartile AUM (₹18,717 Cr). Lower mid AUM (₹3,297 Cr). Point 2 Established history (11+ yrs). Established history (21+ yrs). Established history (12+ yrs). Established history (28+ yrs). Established history (9+ yrs). Established history (20+ yrs). Established history (11+ yrs). Established history (18+ yrs). Oldest track record among peers (32 yrs). Established history (23+ yrs). Point 3 Not Rated. Rating: 4★ (top quartile). Top rated. Rating: 4★ (upper mid). Not Rated. Rating: 4★ (upper mid). Not Rated. Rating: 4★ (upper mid). Rating: 3★ (lower mid). Rating: 3★ (lower mid). Point 4 Risk profile: High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Point 5 5Y return: 14.04% (top quartile). 5Y return: 13.57% (upper mid). 5Y return: 12.40% (upper mid). 5Y return: 11.40% (lower mid). 5Y return: 13.36% (upper mid). 5Y return: 10.78% (bottom quartile). 5Y return: 11.22% (bottom quartile). 5Y return: 14.10% (top quartile). 5Y return: 12.31% (lower mid). 5Y return: 11.04% (bottom quartile). Point 6 3Y return: 18.35% (top quartile). 3Y return: 17.28% (top quartile). 3Y return: 15.75% (upper mid). 3Y return: 15.17% (upper mid). 3Y return: 14.80% (upper mid). 3Y return: 14.20% (lower mid). 3Y return: 13.40% (lower mid). 3Y return: 12.85% (bottom quartile). 3Y return: 12.63% (bottom quartile). 3Y return: 12.55% (bottom quartile). Point 7 1Y return: 14.95% (top quartile). 1Y return: 19.34% (top quartile). 1Y return: 1.59% (bottom quartile). 1Y return: 6.91% (upper mid). 1Y return: 9.18% (upper mid). 1Y return: 2.49% (lower mid). 1Y return: 0.80% (bottom quartile). 1Y return: 3.84% (upper mid). 1Y return: 1.08% (bottom quartile). 1Y return: 2.45% (lower mid). Point 8 Alpha: 0.00 (bottom quartile). Alpha: 0.00 (bottom quartile). Alpha: 4.27 (upper mid). Alpha: 7.66 (top quartile). Alpha: 9.62 (top quartile). Alpha: 5.09 (upper mid). Alpha: 0.07 (bottom quartile). Alpha: 2.92 (lower mid). Alpha: 5.72 (upper mid). Alpha: 0.30 (lower mid). Point 9 Sharpe: 0.81 (top quartile). Sharpe: 2.86 (top quartile). Sharpe: -0.06 (lower mid). Sharpe: 0.12 (upper mid). Sharpe: 0.35 (upper mid). Sharpe: -0.04 (lower mid). Sharpe: -0.31 (bottom quartile). Sharpe: -0.17 (bottom quartile). Sharpe: 0.11 (upper mid). Sharpe: -0.15 (bottom quartile). Point 10 Information ratio: 0.00 (bottom quartile). Information ratio: 0.00 (bottom quartile). Information ratio: 0.75 (upper mid). Information ratio: 1.49 (top quartile). Information ratio: 0.83 (top quartile). Information ratio: 0.64 (lower mid). Information ratio: 0.67 (upper mid). Information ratio: 0.48 (lower mid). Information ratio: 0.66 (upper mid). Information ratio: 0.32 (bottom quartile). Aditya Birla Sun Life Manufacturing Equity Fund
BNP Paribas Multi Cap Fund
Motilal Oswal Multicap 35 Fund
Aditya Birla Sun Life Equity Fund
Mahindra Badhat Yojana
Bandhan Focused Equity Fund
Edelweiss Multi Cap Fund
JM Multicap Fund
ICICI Prudential Multicap Fund
Baroda Pioneer Multi Cap Fund
निष्कर्ष
दीर्घकालीन गुंतवणूक करताना, गुंतवणूकदारांना त्यांची जोखीम घेण्याची क्षमता लक्षात घेण्याचा सल्ला दिला जातो. इक्विटी फंडात गुंतवणूक करू इच्छिणाऱ्या गुंतवणूकदारांनी त्यांच्या पोर्टफोलिओमध्ये हुशारीने निधीचे वाटप करावे. तथापि, कोणतेही कठोर आणि जलद नियम नाहीत, गुंतवणूकदारांनी ते किती जोखीम घेऊ शकतात हे पाहावे आणि नंतर गुंतवणूक करण्याचा निर्णय घ्यावा. गुंतवणूकदार या फंडांचा सखोल अभ्यास करू शकतात आणि त्यांच्या गुंतवणूकीच्या उद्दिष्टांनुसार गुंतवणूक करू शकतातसर्वोत्तम वैविध्यपूर्ण फंड त्यांच्या पोर्टफोलिओमध्ये.
येथे प्रदान केलेली माहिती अचूक असल्याची खात्री करण्यासाठी सर्व प्रयत्न केले गेले आहेत. तथापि, डेटाच्या अचूकतेबद्दल कोणतीही हमी दिली जात नाही. कृपया कोणतीही गुंतवणूक करण्यापूर्वी योजना माहिती दस्तऐवजासह सत्यापित करा.




AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved