
 +91-22-48913909
ابتدائی افراد کے لیے مالیاتی منصوبہ بندی کے سرفہرست 6 طریقے
معاشی منصوبہ بندی وقت کی ضرورت ہے، خاص طور پر جب آپ ایک آزاد فرد کے طور پر شروعات کر رہے ہوں۔ آزادی کا احساس غیر حقیقی ہے اور جب آپ پارٹی کرتے ہیں تو آپ کا بہترین فائدہ اٹھا سکتا ہے۔ مہینے کے وسط کے بعد، آپ کے پاس باقی مہینہ زندہ رہنے کے لیے بمشکل کوئی رقم باقی رہ جاتی ہے۔
ایسا کیوں ہوا؟ ٹھیک ہے، ہو سکتا ہے کہ آپ اپنی خرچ کرنے کی صلاحیت سے تجاوز کر گئے ہوں۔ تو آپ اس سے کیسے نمٹتے ہیں؟
مالی منصوبہ بندی بہترین طریقہ ہے۔ اس سے نہ صرف آپ کے اخراجات کو متوازن کرنے میں مدد ملے گی بلکہ ہنگامی صورت حال کے دوران کافی رقم کو یقینی بنایا جائے گا۔
مالیاتی منصوبہ بنانے کے سمارٹ طریقے
1. اپنے اخراجات کو سمجھیں۔
آپ کو سمجھنا ضروری ہے۔آمدنی اس سے پہلے کہ آپ خرچ کریں۔ اپنے اخراجات پر نظر رکھنے سے آپ کو اپنی خرچ کرنے کی صلاحیت کو بہتر طور پر سمجھنے میں مدد ملے گی۔ مثال کے طور پر، اگر آپ کی آمدنی روپے ہے۔ 20،000 ایک ماہ اور آپ کے اخراجات روپے ہیں۔ 22,000 ماہانہ، آپ قرض کے چکر میں پڑ رہے ہیں۔ اس سے بچنے کے لیے، یہ ضروری ہے کہ آپ جو اضافی 2K خرچ کر رہے ہیں اس کی شناخت کریں اور اس میں کمی کریں۔
اس کے بعد آپ فیصلہ کر سکتے ہیں کہ کیا اہم ہے اور کیا اہم نہیں۔ اس سے آپ کو اپنے مالی معاملات کی بہتر منصوبہ بندی کرنے میں مدد ملے گی اور آپ کی مدد بھی ہوگی۔پیسے بچانا.
2. ایک بجٹ مرتب کریں۔
بجٹ کی ترتیب ایک عظیم بنانے میں سب سے اہم قدم ہے۔مالیاتی منصوبہ. یہ آپ کو اپنی آمدنی اور اپنے اخراجات کو سمجھنے کی اجازت دیتا ہے۔ اس سے آپ کو اخراجات کے بہتر فیصلے کرنے اور لاگت پر بہتر کنٹرول کرنے میں مدد ملے گی۔
آئیے سنتے ہیں - جان۔ C. میکسویل جو کہتا ہے- ہر کوئی دبلا ہونا چاہتا ہے، لیکن کوئی بھی غذا نہیں چاہتا۔ ہر کوئی طویل عرصے تک زندہ رہنا چاہتا ہے، لیکن بہت کم ورزش کرتے ہیں. ہر کوئی پیسہ چاہتا ہے، پھر بھی شاذ و نادر ہی کوئی بجٹ کرے گا یا اپنے اخراجات کو کنٹرول کرے گا۔
بجٹ ترتیب دینے سے آپ کو اہداف طے کرنے اور اس کے مطابق ان اہداف کو فنڈ دینے میں مدد ملے گی۔
3. ذاتی اہداف مقرر کریں۔
ایک ہدف مقرر کرنے سے آپ کو یہ سمجھنے میں مدد ملے گی کہ آپ دی گئی مدت میں کہاں پہنچنا چاہتے ہیں۔ یہ آپ کو اپنے پاس دستیاب وسائل اور مالیات کا بہترین استعمال کرنے کی ترغیب دے گا۔
آپ کے ذاتی مقاصد موٹر سائیکل خریدنے، سفر کرنے سے لے کر گھر خریدنے تک کچھ بھی ہو سکتے ہیں۔
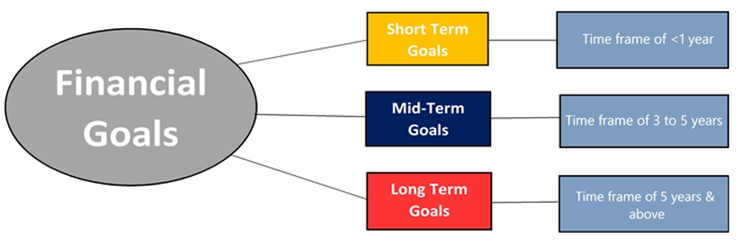
لہذا سب سے پہلے چیزیں، اپنے مقاصد کو سمجھیں اور ان کی شناخت کریں اس سے پہلے کہ آپ مالی منصوبہ بندی شروع کر سکیں۔ بہترین طریقہ یہ ہے کہ اپنے اہداف کو مختصر مدت، درمیانی مدت اور طویل مدتی میں تقسیم کریں۔ ایک سال کے اندر موٹر سائیکل خریدنا ایک مختصر مدت کا مقصد ہو سکتا ہے، جبکہ گھر خریدنا ایک طویل مدتی مقصد ہے۔
سوز اورمن نے ایک بار بجا طور پر کہا تھا، "ہر مالی پریشانی جسے آپ ختم کرنا چاہتے ہیں اور مالی خواب جو آپ حاصل کرنا چاہتے ہیں وہ آج چھوٹے چھوٹے قدم اٹھانے سے آتا ہے جو آپ کو اپنے اہداف کی طرف لے جاتے ہیں۔"
مطلوبہ وقت کی بنیاد پر اہداف کا تعین آپ کو اپنی آمدنی کی بہتر منصوبہ بندی میں مدد کرے گا۔
Talk to our investment specialist
4. پیسے بچائیں۔
پیسہ بچانے میں ایک پیسہ بچانا شامل ہے! یہ روپے بچانے کے لیے سوڈا کا کین خریدنا ترک کر سکتا ہے۔ 20. یہ ضروری ہے کہ آپ اس پر نظر رکھیں کہ آپ کتنا خرچ کرتے ہیں تاکہ آپ بچت کا منصوبہ بنا سکیں۔ 'ایوکاڈو ٹوسٹ' کے نام سے ایک مشہور رجحان ساز تصور ہے، جو صرف یہ بتاتا ہے کہ چھوٹی چیزوں پر بچت آپ کو گھر خریدنے میں کس طرح مدد دے گی۔
یہ پہلی بار نہیں ہے کہ اس طرح کے جدید کھانے نے مالیاتی حکمت عملی کی اہمیت کو جنم دیا۔ مہنگی کافی اور بہت سی دوسری چیزوں پر ہزار سالہ خرچ کرنے کی عادت نے مالیاتی منصوبہ سازوں کی توجہ حاصل کی۔
اگر آپ صحیح مالی منصوبہ بندی کو اپناتے ہیں تو آپ بہت سارے پیسے بچا سکتے ہیں۔ آپ بچت شروع کرنے کے بہت سے طریقوں میں سے ایک بجٹ بنانا ہے۔ یہ آپ کو ہر ماہ اس مقرر کردہ رقم کو بچانے کے لیے دباؤ ڈالے گا۔
جیسا کہ جان پول کہتے ہیں- آپ کو پہلے بچت کرنا اور بعد میں خرچ کرنا سیکھنا چاہیے۔
اسی طرح، نہ صرف پیسہ بچانا ضروری ہے بلکہ اسے بڑھنے میں بھی مدد ملتی ہے۔ چونکہ آپ ایک کیریئر کے ساتھ شروع کر رہے ہیں آپ شروع کر سکتے ہیںسرمایہ کاری. سرمایہ کاری آپ کو ایک مقررہ مدت میں زیادہ حاصل کرنے میں مدد کرتی ہے۔ شروع کرنے کے لیے، آپ کم خطرے والے اختیارات کا انتخاب کر سکتے ہیں۔
یہاں 4 کم خطرے والے اختیارات ہیں جن کا آپ انتخاب کر سکتے ہیں:
a فکسڈ ڈپازٹس (FD)
یہ ہندوستان میں پیسہ بچانے کے لیے مقبول اور محفوظ ترین اختیارات میں سے ایک سمجھا جاتا ہے۔ آپ کو یکمشت رقم ایک ساتھ بچانا ہوگی۔ وہ آپ کے معمول سے زیادہ شرح سود پیش کرتے ہیں۔بچت اکاونٹ.
ب پبلک پراویڈنٹ فنڈ (PPF)
یہ سرمایہ کاری کا ایک اور محفوظ آپشن ہے کیونکہ یہ ایک سرکاری سرمایہ کاری کی اسکیم ہے۔ اس میں 15 سال کا لاک ان پیریڈ ہے۔ یہ ملک میں ایک مقبول اسکیم ہے کیونکہ حکومت اسکیم میں آپ کی سرمایہ کاری کی ضمانت دیتی ہے۔
مزید کیا ہے؟ آپ ان کے ساتھ صرف روپے میں اکاؤنٹ کھول سکتے ہیں۔ 100 اور نقد رقم، چیک کے ذریعے سرمایہ کاری کر سکتے ہیں،ڈی ڈی یا آن لائن ٹرانسفر بھی۔ آپ کو ہر سال کم از کم 500 روپے کی سرمایہ کاری کرنے کی ضرورت ہے۔
c قومی پنشن سکیم (NPS)
یہ اسکیم سرمایہ کاری کے مختلف اختیارات کا مجموعہ ہے جیسے فکسڈ ڈپازٹ،مائع فنڈز اور کارپوریٹبانڈز. یہ لوگوں کو پوسٹ کے لیے بچت کرنے کی ترغیب دینے کے لیے شروع کیا گیا تھا۔ریٹائرمنٹ زندگی ایک فرد اپنے کام کے سالوں کے دوران ہر ماہ ایک خاص رقم لگا سکتا ہے۔ اس کو حکومت کی بھی حمایت حاصل ہے جو اسے سرمایہ کاری کرنے کا ایک محفوظ آپشن بناتی ہے۔
D. نیشنل سیونگ سرٹیفکیٹ (NSC)
یہ حکومت کی حمایت یافتہ سرمایہ کاری کا ایک اور محفوظ آپشن ہے۔ یہ بنیادی طور پر چھوٹے سے درمیانی آمدنی والے سرمایہ کاروں کے لیے ہے۔ یہ ایک بچت کا بانڈ ہے جو سرمایہ کاروں کو ٹیکس بچانے میں مدد کرتے ہوئے سرمایہ کاری کرنے کی ترغیب دیتا ہے۔ آپ 100 روپے جیسی رقم سے سرمایہ کاری شروع کر سکتے ہیں اور جب ممکن ہو بڑھا سکتے ہیں۔
ٹپ- اگر آپ تھوڑا سا خطرہ مول لے کر زیادہ منافع کمانا چاہتے ہیں۔ایکویٹی میوچل فنڈز جانے کے لیے بہترین اختیارات میں سے ایک ہیں۔ آپ سسٹمیٹک کا انتخاب کر سکتے ہیں۔سرمایہ کاری کا منصوبہ (گھونٹ) موڈ، جہاں آپ کم سے کم روپے کی سرمایہ کاری شروع کر سکتے ہیں۔ ایک متعین مدت کے لیے ہر ماہ 500۔ ایس آئی پی آپ کو روپے کی اوسط لاگت کا بڑا فائدہ دیتا ہے۔کمپاؤنڈنگ کی طاقت. اس سے آپ کی سرمایہ کاری کی طویل مدتی ترقی میں مدد ملتی ہے۔
سرمایہ کاری کے لیے یہاں کچھ بہترین کارکردگی کا مظاہرہ کرنے والے SIP منصوبے ہیں۔
Fund NAV Net Assets (Cr) Min SIP Investment 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 5 YR (%) 2025 (%) DSP US Flexible Equity Fund Growth ₹91.9393
↓ -0.64 ₹1,280 500 0.3 8 31.5 27.2 17.3 33.8 Franklin Asian Equity Fund Growth ₹41.4645
↓ -0.29 ₹981 500 -6 2.9 19.9 20.8 5.8 23.7 DSP Natural Resources and New Energy Fund Growth ₹102.954
↓ -0.18 ₹2,528 500 -2.9 -6.2 10 16.5 12.5 17.5 Aditya Birla Sun Life Small Cap Fund Growth ₹93.2851
↓ -2.42 ₹6,120 1,000 -3.4 7.1 7.8 11.5 10.6 -3.7 SBI Small Cap Fund Growth ₹172.241
↓ -2.90 ₹41,059 500 -5.4 3 8.3 10.8 -4.9 Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 19 Oct 26 Research Highlights & Commentary of 5 Funds showcased
Commentary DSP US Flexible Equity Fund Franklin Asian Equity Fund DSP Natural Resources and New Energy Fund Aditya Birla Sun Life Small Cap Fund SBI Small Cap Fund Point 1 Bottom quartile AUM (₹1,280 Cr). Bottom quartile AUM (₹981 Cr). Lower mid AUM (₹2,528 Cr). Upper mid AUM (₹6,120 Cr). Highest AUM (₹41,059 Cr). Point 2 Established history (14+ yrs). Established history (18+ yrs). Established history (18+ yrs). Oldest track record among peers (19 yrs). Established history (17+ yrs). Point 3 Top rated. Rating: 5★ (upper mid). Rating: 5★ (lower mid). Rating: 5★ (bottom quartile). Rating: 5★ (bottom quartile). Point 4 Risk profile: High. Risk profile: High. Risk profile: High. Risk profile: Moderately High. Risk profile: Moderately High. Point 5 5Y return: 17.30% (top quartile). 5Y return: 5.77% (bottom quartile). 5Y return: 12.51% (upper mid). 5Y return: 10.64% (bottom quartile). 5Y return: 10.78% (lower mid). Point 6 3Y return: 27.19% (top quartile). 3Y return: 20.75% (upper mid). 3Y return: 16.47% (lower mid). 3Y return: 11.54% (bottom quartile). 3Y return: 8.26% (bottom quartile). Point 7 1Y return: 31.45% (top quartile). 1Y return: 19.94% (upper mid). 1Y return: 9.99% (lower mid). 1Y return: 7.83% (bottom quartile). 1Y return: 0.00% (bottom quartile). Point 8 Alpha: -4.45 (bottom quartile). Alpha: 0.00 (upper mid). Alpha: 0.00 (lower mid). Alpha: 0.00 (bottom quartile). Alpha: 1.23 (top quartile). Point 9 Sharpe: 1.20 (top quartile). Sharpe: 1.04 (upper mid). Sharpe: 0.50 (bottom quartile). Sharpe: 0.62 (lower mid). Sharpe: 0.14 (bottom quartile). Point 10 Information ratio: -0.08 (bottom quartile). Information ratio: 0.00 (top quartile). Information ratio: 0.00 (upper mid). Information ratio: 0.00 (lower mid). Information ratio: -0.29 (bottom quartile). DSP US Flexible Equity Fund
Franklin Asian Equity Fund
DSP Natural Resources and New Energy Fund
Aditya Birla Sun Life Small Cap Fund
SBI Small Cap Fund
5. ایک ایمرجنسی فنڈ بنائیں
اپنی آمدنی سے ایک خاص رقم ہنگامی مقاصد کے لیے الگ کر دینا بہت مددگار ثابت ہو گا جب کوئی غیر معمولی چیز سامنے آئے گی۔ آپ اپنے پیسے کو ایمرجنسی فنڈ کے طور پر لگا سکتے ہیں، لیکن آپ کو ایمرجنسی کی مدت کے دوران اسے نکالنے کے قابل ہونا چاہیے۔
ایمرجنسی فنڈ بنانے کے لیے 3 اقدامات یہ ہیں:
- رقم کا فیصلہ کریں۔ مثال کے طور پر، آپ فیصلہ کرتے ہیں کہ آپ کو روپے کی ضرورت ہے۔ 2 لاکھ بطور ایمرجنسی فنڈ
- ایک علیحدہ بنائیںبینک پیسہ بچانے کے لیے اکاؤنٹ
- اس رقم کا فیصلہ کریں جو آپ ہر ماہ سرمایہ کاری کرنا چاہتے ہیں اور سرمایہ کاری کریں۔
ایمرجنسی فنڈ بنانے کا ایک اور بہترین طریقہ مائع میں سرمایہ کاری کرنا ہے۔باہمی چندہ. بچت بینک کھاتوں میں سرمایہ کاری کرنے سے یہ ایک بہتر آپشن ہے۔ یہاں اس کی چند وجوہات ہیں:
- مائع میوچل فنڈز میں کوئی لاک ان پیریڈ نہیں ہوتا ہے۔
- کوئی داخلہ یا خارجی بوجھ نہیں ہے۔
- فوریرہائی
- بینک سیونگ اکاؤنٹ سے زیادہ سود
- کم خطرہ
سرمایہ کاری کے لیے یہاں کچھ بہترین کارکردگی کا مظاہرہ کرنے والے مائع فنڈز ہیں۔
Fund NAV Net Assets (Cr) 1 MO (%) 3 MO (%) 6 MO (%) 1 YR (%) 2025 (%) Debt Yield (YTM) Mod. Duration Eff. Maturity Indiabulls Liquid Fund Growth ₹2,733.77
↑ 0.14 ₹301 0.5 1.5 3.1 6.4 6.6 6.4% 1M 18D 1M 18D PGIM India Insta Cash Fund Growth ₹368.049
↑ 0.03 ₹1,438 0.5 1.5 3.1 6.4 6.5 6.15% 1M 10D 1M 10D JM Liquid Fund Growth ₹77.0237
↓ 0.00 ₹1,701 0.4 1.5 3.1 6.3 6.4 6.12% 1M 8D 1M 11D Axis Liquid Fund Growth ₹3,149.61
↑ 0.03 ₹53,470 0.4 1.5 3.1 6.4 6.6 6.37% 1M 19D 1M 19D Invesco India Liquid Fund Growth ₹3,885.67
↓ -0.18 ₹22,395 0.4 1.5 3.1 6.4 6.5 6.35% 1M 17D 1M 17D Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 21 Oct 26 Research Highlights & Commentary of 5 Funds showcased
Commentary Indiabulls Liquid Fund PGIM India Insta Cash Fund JM Liquid Fund Axis Liquid Fund Invesco India Liquid Fund Point 1 Bottom quartile AUM (₹301 Cr). Bottom quartile AUM (₹1,438 Cr). Lower mid AUM (₹1,701 Cr). Highest AUM (₹53,470 Cr). Upper mid AUM (₹22,395 Cr). Point 2 Established history (14+ yrs). Established history (19+ yrs). Oldest track record among peers (28 yrs). Established history (17+ yrs). Established history (19+ yrs). Point 3 Top rated. Rating: 5★ (upper mid). Rating: 5★ (lower mid). Rating: 4★ (bottom quartile). Rating: 4★ (bottom quartile). Point 4 Risk profile: Low. Risk profile: Low. Risk profile: Low. Risk profile: Low. Risk profile: Low. Point 5 1Y return: 6.40% (upper mid). 1Y return: 6.39% (bottom quartile). 1Y return: 6.26% (bottom quartile). 1Y return: 6.45% (top quartile). 1Y return: 6.39% (lower mid). Point 6 1M return: 0.46% (top quartile). 1M return: 0.45% (upper mid). 1M return: 0.44% (bottom quartile). 1M return: 0.44% (lower mid). 1M return: 0.43% (bottom quartile). Point 7 Sharpe: 3.19 (top quartile). Sharpe: 3.02 (bottom quartile). Sharpe: 2.66 (bottom quartile). Sharpe: 3.18 (upper mid). Sharpe: 3.08 (lower mid). Point 8 Information ratio: 1.47 (top quartile). Information ratio: 1.28 (upper mid). Information ratio: 0.33 (lower mid). Information ratio: 0.00 (bottom quartile). Information ratio: 0.00 (bottom quartile). Point 9 Yield to maturity (debt): 6.40% (top quartile). Yield to maturity (debt): 6.15% (bottom quartile). Yield to maturity (debt): 6.12% (bottom quartile). Yield to maturity (debt): 6.37% (upper mid). Yield to maturity (debt): 6.35% (lower mid). Point 10 Modified duration: 0.13 yrs (bottom quartile). Modified duration: 0.11 yrs (upper mid). Modified duration: 0.11 yrs (top quartile). Modified duration: 0.14 yrs (bottom quartile). Modified duration: 0.13 yrs (lower mid). Indiabulls Liquid Fund
PGIM India Insta Cash Fund
JM Liquid Fund
Axis Liquid Fund
Invesco India Liquid Fund
6. قرضوں سے بچیں۔
قرض سب سے عام طریقوں میں سے ایک ہے جس میں لوگ ختم ہوجاتے ہیں۔دیوالیہ پن. وہ اپنی کمائی سے زیادہ خرچ کرتے ہیں اور قرض، قرض یا ضرورت سے زیادہ استعمال کرتے ہیں۔کریڈٹ کارڈ. غیر ادا شدہ قرض کسی کی مالی حیثیت کے لیے مہلک ثابت ہو سکتے ہیں۔ اس لیے قرضوں سے بچیں۔
قرضوں سے بچنے کے 5 طریقے یہ ہیں:
- اپنی کمائی سے زیادہ خرچ نہ کریں۔
- فضول خرچی سے گریز کریں۔
- کریڈٹ کارڈ استعمال کرنے سے گریز کریں جب تک کہ یہ بالکل ضروری نہ ہو۔
- خریداری کرنے سے پہلے قیمتوں کا موازنہ کریں۔
- جب بھی ممکن ہو نقد رقم کے ساتھ ادائیگی کریں۔
نتیجہ
مالیاتی منصوبہ بندی دولت بڑھانے کا پہلا قدم ہے۔ اس لیے، اگر آپ 20 کی دہائی میں ہیں تو ہمارے کیریئر کا آغاز کرتے ہیں، اس بات کو یقینی بنائیں کہ آپ کہیں بھی آگے بڑھنے سے پہلے اپنی مالیاتی منصوبہ بندی کر رہے ہیں۔
یہاں فراہم کردہ معلومات کے درست ہونے کو یقینی بنانے کے لیے تمام کوششیں کی گئی ہیں۔ تاہم، ڈیٹا کی درستگی کے حوالے سے کوئی ضمانت نہیں دی جاتی ہے۔ براہ کرم کوئی بھی سرمایہ کاری کرنے سے پہلے اسکیم کی معلومات کے دستاویز کے ساتھ تصدیق کریں۔
You Might Also Like



AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved