
 +91-22-48913909
নতুনদের জন্য আর্থিক পরিকল্পনার শীর্ষ 6টি উপায়
আর্থিক পরিকল্পনা এটা সময়ের প্রয়োজন, বিশেষ করে যখন আপনি একজন স্বাধীন ব্যক্তি হিসেবে শুরু করছেন। স্বাধীনতার অনুভূতি পরাবাস্তব এবং আপনি যখন একটি পার্টি নিক্ষেপ করেন তখন আপনার সেরাটি নিতে পারে। মাসের মাঝামাঝি পরে, বাকি মাসের জন্য বেঁচে থাকার জন্য আপনার কাছে সবেমাত্র কোনো অর্থ অবশিষ্ট থাকে না।
এটা কেন হল? ঠিক আছে, আপনি হয়তো আপনার খরচ করার ক্ষমতা ছাড়িয়ে গেছেন। তাহলে কিভাবে আপনি এই সঙ্গে মোকাবিলা করবেন?
আর্থিক পরিকল্পনা সর্বোত্তম উপায়। এটি শুধুমাত্র আপনার ব্যয়ের ভারসাম্য বজায় রাখতে সাহায্য করবে না, তবে জরুরি অবস্থার সময় পর্যাপ্ত অর্থ নিশ্চিত করবে।
একটি আর্থিক পরিকল্পনা করার স্মার্ট উপায়
1. আপনার খরচ বুঝতে
এটা আপনার বোঝা গুরুত্বপূর্ণআয় আপনি ব্যয় করার আগে। আপনার ব্যয়ের ট্র্যাক রাখা আপনাকে আপনার ব্যয় ক্ষমতা সম্পর্কে আরও ভালভাবে বুঝতে সহায়তা করবে। উদাহরণস্বরূপ, যদি আপনার আয় হয় Rs. 20,000 এক মাস এবং আপনার খরচ রুপি। মাসে 22,000 টাকা, আপনি ঋণের চক্রের মধ্যে পড়ে যাচ্ছেন। এটি এড়ানোর জন্য, আপনি যে অতিরিক্ত 2K ব্যয় করছেন তা সনাক্ত করা গুরুত্বপূর্ণ এবং এটিকে ছোট করা।
তারপরে আপনি সিদ্ধান্ত নিতে পারেন কোনটি গুরুত্বপূর্ণ এবং কী গুরুত্বপূর্ণ নয়। এটি আপনাকে আপনার আর্থিক পরিকল্পনা আরও ভাল করতে সাহায্য করবে এবং আপনাকে সাহায্য করবেঅর্থ সঞ্চয়.
2. একটি বাজেট সেট করুন
একটি বাজেট নির্ধারণ একটি মহান তৈরির সবচেয়ে গুরুত্বপূর্ণ পদক্ষেপঅর্থনৈতিক পরিকল্পনা. এটি আপনাকে আপনার আয় এবং আপনার ব্যয় বোঝার অনুমতি দেয়। এটি আপনাকে বুদ্ধিমান খরচের সিদ্ধান্ত নিতে এবং ভাল খরচ নিয়ন্ত্রণ করতে সাহায্য করবে।
আসুন শুনি - জন। সি. ম্যাক্সওয়েল যিনি বলেছেন- সবাই পাতলা হতে চায়, কিন্তু কেউ ডায়েট করতে চায় না। সবাই দীর্ঘজীবী হতে চায়, কিন্তু ব্যায়াম করতে পারে খুব কমই। প্রত্যেকেই অর্থ চায়, তবুও খুব কমই কেউ বাজেট করবে বা তাদের ব্যয় নিয়ন্ত্রণ করবে।
একটি বাজেট নির্ধারণ করা আপনাকে লক্ষ্য নির্ধারণ করতে এবং সেই অনুযায়ী সেই লক্ষ্যগুলিকে অর্থায়ন করতে সহায়তা করবে।
3. ব্যক্তিগত লক্ষ্য সেট করুন
একটি লক্ষ্য নির্ধারণ করা আপনাকে প্রদত্ত সময়ের মধ্যে আপনি কোথায় পৌঁছাতে চান তা বুঝতে সাহায্য করবে। এটি আপনাকে আপনার কাছে উপলব্ধ সম্পদ এবং অর্থের সর্বোত্তম ব্যবহার করতে উত্সাহিত করবে।
আপনার ব্যক্তিগত লক্ষ্য বাইক কেনা, ভ্রমণ, বাড়ি কেনা থেকে শুরু করে যেকোনো কিছু হতে পারে।
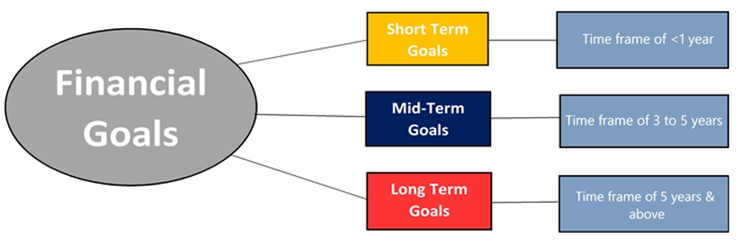
তাই প্রথম জিনিসগুলি, আপনি আর্থিক পরিকল্পনা শুরু করার আগে আপনার লক্ষ্যগুলি বুঝুন এবং চিহ্নিত করুন। সর্বোত্তম উপায় হল আপনার লক্ষ্যগুলিকে স্বল্প-মেয়াদী, মধ্যমেয়াদী এবং দীর্ঘমেয়াদীতে ভাগ করা। এক বছরের মধ্যে একটি বাইক কেনা একটি স্বল্পমেয়াদী লক্ষ্য হতে পারে, যখন একটি বাড়ি কেনা একটি দীর্ঘমেয়াদী লক্ষ্য।
সুজে ওরম্যান একবার ঠিকই বলেছিলেন, "প্রতিটি আর্থিক উদ্বেগ যা আপনি দূর করতে চান এবং আর্থিক স্বপ্ন আপনি অর্জন করতে চান তা আজকে ছোট ছোট পদক্ষেপ নেওয়ার মাধ্যমে আসে যা আপনাকে আপনার লক্ষ্যের দিকে নিয়ে যায়।"
প্রয়োজনীয় আনুমানিক সময়ের উপর ভিত্তি করে লক্ষ্য নির্ধারণ করা আপনাকে আপনার আয়ের পরিকল্পনা আরও ভাল করতে সাহায্য করবে।
Talk to our investment specialist
4. টাকা বাঁচান
টাকা সঞ্চয় একটি পয়সা সঞ্চয় জড়িত! সেই টাকা বাঁচাতে একটা ক্যান সোডা কেনা ছেড়ে দেওয়া হতে পারে৷ 20. আপনি কত খরচ করেন তার একটি ট্র্যাক রাখা গুরুত্বপূর্ণ যাতে আপনি সঞ্চয় করার জন্য একটি পরিকল্পনা তৈরি করতে পারেন। 'অ্যাভোকাডো টোস্ট' নামে একটি সুপরিচিত প্রবণতামূলক ধারণা রয়েছে, যা সহজভাবে দেখায় যে কীভাবে ছোট জিনিসগুলিতে সঞ্চয় করা আপনাকে একটি বাড়ি কিনতে সাহায্য করবে।
এই প্রথমবার নয় যে এই ধরনের ট্রেন্ডি খাবার আর্থিক কৌশলের গুরুত্বকে আহ্বান করেছে। ব্যয়বহুল কফি এবং অন্যান্য অনেক কিছুতে সহস্রাব্দ ব্যয় করার অভ্যাস আর্থিক পরিকল্পনাকারীদের দৃষ্টি আকর্ষণ করেছে।
আপনি যদি সঠিক আর্থিক পরিকল্পনা গ্রহণ করেন তবে আপনি প্রচুর অর্থ সাশ্রয় করতে পারেন। আপনি সঞ্চয় শুরু করতে পারেন এমন অনেক উপায়ের মধ্যে একটি হল বাজেট তৈরি করা। এটি আপনাকে প্রতি মাসে নির্ধারিত পরিমাণ সংরক্ষণ করতে বাধ্য করবে।
যেমন জন পুল বলেছেন- আপনাকে অবশ্যই প্রথমে সঞ্চয় করতে শিখতে হবে এবং পরে ব্যয় করতে হবে।
একইভাবে, এটি শুধুমাত্র অর্থ সঞ্চয় করা গুরুত্বপূর্ণ নয় বরং এটি বৃদ্ধিতে সহায়তাও করে। যেহেতু আপনি একটি ক্যারিয়ার দিয়ে শুরু করছেন আপনি শুরু করতে পারেনবিনিয়োগ. বিনিয়োগ আপনাকে একটি নির্দিষ্ট সময়ের মধ্যে আরও লাভ করতে সহায়তা করে। শুরু করতে, আপনি কম-ঝুঁকির বিকল্পগুলি বেছে নিতে পারেন।
এখানে 4টি কম-ঝুঁকির বিকল্প রয়েছে যা আপনি বেছে নিতে পারেন:
ক স্থায়ী আমানত (FD)
এটি ভারতে অর্থ সঞ্চয় করার জন্য জনপ্রিয় এবং নিরাপদ বিকল্পগুলির মধ্যে একটি হিসাবে বিবেচিত হয়৷ আপনাকে একবারে একমুঠো টাকা বাঁচাতে হবে। তারা আপনার নিয়মিত তুলনায় একটি উচ্চ সুদের হার অফারসঞ্চয় অ্যাকাউন্ট.
খ. পাবলিক প্রভিডেন্ট ফান্ড (PPF)
এটি একটি সরকারী বিনিয়োগ প্রকল্প হওয়ায় এটি আরেকটি নিরাপদ বিনিয়োগের বিকল্প। এটির 15 বছরের লক-ইন পিরিয়ড রয়েছে। এটি দেশে একটি জনপ্রিয় স্কিম কারণ সরকার এই স্কিমে আপনার বিনিয়োগের নিশ্চয়তা দেয়।
আর কিছু? আপনি তাদের সাথে মাত্র টাকায় একটি অ্যাকাউন্ট খুলতে পারেন। 100 এবং নগদ, চেকের মাধ্যমে অর্থ বিনিয়োগ করতে পারেন,ডিডি অথবা এমনকি অনলাইন স্থানান্তর। আপনাকে প্রতি বছর কমপক্ষে 500 টাকা বিনিয়োগ করতে হবে।
গ. জাতীয় পেনশন স্কিম (NPS)
এই স্কিমটি বিভিন্ন বিনিয়োগ বিকল্পের সংমিশ্রণ যেমন ফিক্সড ডিপোজিট,তরল তহবিল এবং কর্পোরেটবন্ড. এটি লোকেদের পোস্টের জন্য সঞ্চয় করতে উত্সাহিত করার জন্য শুরু হয়েছিল-অবসর জীবন একজন ব্যক্তি তাদের কাজের বছরগুলিতে প্রতি মাসে একটি নির্দিষ্ট পরিমাণ বিনিয়োগ করতে পারেন। এটি সরকার দ্বারা সমর্থিত যা এটিকে বিনিয়োগের একটি নিরাপদ বিকল্প করে তোলে।
D. ন্যাশনাল সেভিংস সার্টিফিকেট (NSC)
এটি সরকার দ্বারা সমর্থিত আরেকটি নিরাপদ বিনিয়োগের বিকল্প। এটি মূলত ছোট থেকে মধ্য আয়ের বিনিয়োগকারীদের জন্য। এটি একটি সঞ্চয় বন্ড যা বিনিয়োগকারীদের ট্যাক্স সংরক্ষণে সহায়তা করার সময় বিনিয়োগ করতে উত্সাহিত করে। আপনি রুপি 100 এর মতো পরিমাণে বিনিয়োগ শুরু করতে পারেন এবং যতটা সম্ভব বাড়াতে পারেন।
টিপ- আপনি যদি একটু ঝুঁকি নিয়ে বেশি আয় করতে চান, তাহলেইক্যুইটি মিউচুয়াল ফান্ড জন্য যেতে সেরা বিকল্প এক. আপনি একটি পদ্ধতিগত জন্য নির্বাচন করতে পারেনবিনিয়োগ পরিকল্পনা (চুমুক) মোড, যেখানে আপনি কম টাকায় বিনিয়োগ শুরু করতে পারেন৷ একটি নির্দিষ্ট সময়ের জন্য প্রতি মাসে 500। এসআইপি আপনাকে রুপির গড় খরচের প্রধান সুবিধা দেয় এবংযৌগিক শক্তি. এটি আপনার বিনিয়োগের দীর্ঘমেয়াদী বৃদ্ধিতে সহায়তা করে।
এখানে বিনিয়োগের জন্য সেরা পারফর্মিং SIP প্ল্যানগুলির মধ্যে কয়েকটি রয়েছে-
Fund NAV Net Assets (Cr) Min SIP Investment 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 5 YR (%) 2025 (%) DSP US Flexible Equity Fund Growth ₹91.5409
↓ -1.79 ₹1,270 500 -2.9 9.1 29.3 26.7 17.5 33.8 Franklin Asian Equity Fund Growth ₹41.9104
↑ 0.31 ₹996 500 -5.6 5.4 22 20.4 6.3 23.7 Aditya Birla Sun Life Small Cap Fund Growth ₹96.777
↑ 0.13 ₹6,226 1,000 0.7 14 12.6 12.8 10.5 -3.7 DSP Natural Resources and New Energy Fund Growth ₹102.794
↑ 0.42 ₹2,574 500 -3.2 -5.5 9.3 16.5 12.6 17.5 SBI Small Cap Fund Growth ₹177.503
↑ 0.06 ₹42,631 500 -1.9 8.5 3.3 9.3 10.9 -4.9 Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 15 Oct 26 Research Highlights & Commentary of 5 Funds showcased
Commentary DSP US Flexible Equity Fund Franklin Asian Equity Fund Aditya Birla Sun Life Small Cap Fund DSP Natural Resources and New Energy Fund SBI Small Cap Fund Point 1 Bottom quartile AUM (₹1,270 Cr). Bottom quartile AUM (₹996 Cr). Upper mid AUM (₹6,226 Cr). Lower mid AUM (₹2,574 Cr). Highest AUM (₹42,631 Cr). Point 2 Established history (14+ yrs). Established history (18+ yrs). Oldest track record among peers (19 yrs). Established history (18+ yrs). Established history (17+ yrs). Point 3 Top rated. Rating: 5★ (upper mid). Rating: 5★ (lower mid). Rating: 5★ (bottom quartile). Rating: 5★ (bottom quartile). Point 4 Risk profile: High. Risk profile: High. Risk profile: Moderately High. Risk profile: High. Risk profile: Moderately High. Point 5 5Y return: 17.51% (top quartile). 5Y return: 6.35% (bottom quartile). 5Y return: 10.49% (bottom quartile). 5Y return: 12.63% (upper mid). 5Y return: 10.90% (lower mid). Point 6 3Y return: 26.71% (top quartile). 3Y return: 20.40% (upper mid). 3Y return: 12.80% (bottom quartile). 3Y return: 16.47% (lower mid). 3Y return: 9.33% (bottom quartile). Point 7 1Y return: 29.30% (top quartile). 1Y return: 22.01% (upper mid). 1Y return: 12.59% (lower mid). 1Y return: 9.32% (bottom quartile). 1Y return: 3.35% (bottom quartile). Point 8 Alpha: -7.01 (bottom quartile). Alpha: 0.00 (upper mid). Alpha: 0.00 (lower mid). Alpha: 0.00 (bottom quartile). Alpha: 1.92 (top quartile). Point 9 Sharpe: 1.42 (top quartile). Sharpe: 1.39 (upper mid). Sharpe: 0.84 (bottom quartile). Sharpe: 1.21 (lower mid). Sharpe: 0.35 (bottom quartile). Point 10 Information ratio: -0.07 (bottom quartile). Information ratio: 0.00 (top quartile). Information ratio: 0.00 (upper mid). Information ratio: 0.00 (lower mid). Information ratio: -0.31 (bottom quartile). DSP US Flexible Equity Fund
Franklin Asian Equity Fund
Aditya Birla Sun Life Small Cap Fund
DSP Natural Resources and New Energy Fund
SBI Small Cap Fund
5. একটি জরুরী তহবিল তৈরি করুন
আপনার আয় থেকে একটি নির্দিষ্ট পরিমাণ জরুরী উদ্দেশ্যে আলাদা করে রাখা যখন অভূতপূর্ব কিছু আসে তখন তা অনেক সহায়ক হবে। আপনি একটি জরুরী তহবিল হিসাবে আপনার অর্থ বিনিয়োগ করতে পারেন, কিন্তু আপনি জরুরী সময়কালে তা উত্তোলন করতে সক্ষম হবেন।
একটি জরুরি তহবিল তৈরি করার জন্য এখানে 3টি ধাপ রয়েছে:
- পরিমাণ নির্ধারণ করুন। উদাহরণ স্বরূপ, আপনি সিদ্ধান্ত নিন আপনার টাকা প্রয়োজন৷ জরুরি তহবিল হিসেবে ২ লাখ টাকা
- একটি পৃথক তৈরি করুনব্যাংক টাকা বাঁচাতে অ্যাকাউন্ট
- আপনি প্রতি মাসে যে পরিমাণ বিনিয়োগ করতে চান তা নির্ধারণ করুন এবং বিনিয়োগ করুন
জরুরী তহবিল তৈরি করার আরেকটি দুর্দান্ত উপায় হল লিকুইডে বিনিয়োগ করাযৌথ পুঁজি. সেভিংস ব্যাঙ্ক অ্যাকাউন্টে বিনিয়োগ করার চেয়ে এটি একটি ভাল বিকল্প। এখানে কয়েকটি কারণ রয়েছে:
- লিকুইড মিউচুয়াল ফান্ডের কোনো লক-ইন পিরিয়ড নেই
- কোনো এন্ট্রি বা এক্সিট লোড নেই
- তাৎক্ষণিকমুক্তি
- ব্যাঙ্ক সেভিংস অ্যাকাউন্টের চেয়ে বেশি সুদ
- ঝুঁকি কম
এখানে বিনিয়োগের জন্য সেরা পারফরম্যান্সকারী কিছু লিকুইড ফান্ড রয়েছে-
Fund NAV Net Assets (Cr) 1 MO (%) 3 MO (%) 6 MO (%) 1 YR (%) 2025 (%) Debt Yield (YTM) Mod. Duration Eff. Maturity Indiabulls Liquid Fund Growth ₹2,732.76
↑ 0.46 ₹381 0.5 1.5 3.1 6.4 6.6 6.4% 1M 18D 1M 18D PGIM India Insta Cash Fund Growth ₹367.897
↑ 0.06 ₹1,031 0.5 1.5 3.1 6.4 6.5 6.15% 1M 10D 1M 10D JM Liquid Fund Growth ₹76.998
↑ 0.01 ₹1,743 0.5 1.5 3.1 6.3 6.4 6.12% 1M 8D 1M 11D Axis Liquid Fund Growth ₹3,148.54
↑ 0.53 ₹63,343 0.5 1.5 3.2 6.5 6.6 6.37% 1M 12D 1M 12D Invesco India Liquid Fund Growth ₹3,884.5
↑ 0.68 ₹20,748 0.5 1.5 3.1 6.4 6.5 6.32% 1M 11D 1M 11D Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 18 Oct 26 Research Highlights & Commentary of 5 Funds showcased
Commentary Indiabulls Liquid Fund PGIM India Insta Cash Fund JM Liquid Fund Axis Liquid Fund Invesco India Liquid Fund Point 1 Bottom quartile AUM (₹381 Cr). Bottom quartile AUM (₹1,031 Cr). Lower mid AUM (₹1,743 Cr). Highest AUM (₹63,343 Cr). Upper mid AUM (₹20,748 Cr). Point 2 Established history (14+ yrs). Established history (19+ yrs). Oldest track record among peers (28 yrs). Established history (17+ yrs). Established history (19+ yrs). Point 3 Top rated. Rating: 5★ (upper mid). Rating: 5★ (lower mid). Rating: 4★ (bottom quartile). Rating: 4★ (bottom quartile). Point 4 Risk profile: Low. Risk profile: Low. Risk profile: Low. Risk profile: Low. Risk profile: Low. Point 5 1Y return: 6.41% (upper mid). 1Y return: 6.40% (bottom quartile). 1Y return: 6.28% (bottom quartile). 1Y return: 6.46% (top quartile). 1Y return: 6.41% (lower mid). Point 6 1M return: 0.47% (top quartile). 1M return: 0.46% (bottom quartile). 1M return: 0.46% (lower mid). 1M return: 0.46% (upper mid). 1M return: 0.45% (bottom quartile). Point 7 Sharpe: 2.97 (upper mid). Sharpe: 2.91 (lower mid). Sharpe: 2.50 (bottom quartile). Sharpe: 3.01 (top quartile). Sharpe: 2.85 (bottom quartile). Point 8 Information ratio: 1.36 (top quartile). Information ratio: 1.16 (upper mid). Information ratio: 0.27 (lower mid). Information ratio: 0.00 (bottom quartile). Information ratio: 0.00 (bottom quartile). Point 9 Yield to maturity (debt): 6.40% (top quartile). Yield to maturity (debt): 6.15% (bottom quartile). Yield to maturity (debt): 6.12% (bottom quartile). Yield to maturity (debt): 6.37% (upper mid). Yield to maturity (debt): 6.32% (lower mid). Point 10 Modified duration: 0.13 yrs (bottom quartile). Modified duration: 0.11 yrs (upper mid). Modified duration: 0.11 yrs (top quartile). Modified duration: 0.12 yrs (bottom quartile). Modified duration: 0.12 yrs (lower mid). Indiabulls Liquid Fund
PGIM India Insta Cash Fund
JM Liquid Fund
Axis Liquid Fund
Invesco India Liquid Fund
6. ঋণ এড়িয়ে চলুন
ঋণ মানুষ শেষ পর্যন্ত সবচেয়ে সাধারণ উপায় একদেউলিয়াত্ব. তারা তাদের উপার্জনের চেয়ে বেশি ব্যয় করে এবং ঋণ, ঋণ বা অতিরিক্ত ব্যবহার করেক্রেডিট কার্ড. অপরিশোধিত ঋণ কারো আর্থিক অবস্থার জন্য মারাত্মক প্রমাণিত হতে পারে। তাই ঋণ এড়িয়ে চলুন।
ঋণ এড়াতে এখানে 5টি উপায় রয়েছে:
- আপনার উপার্জনের চেয়ে বেশি ব্যয় করবেন না
- আবেগপ্রবণ খরচ এড়িয়ে চলুন
- একেবারে প্রয়োজনীয় না হলে ক্রেডিট কার্ড ব্যবহার করা থেকে বিরত থাকুন
- কেনাকাটা করার আগে দাম তুলনা করুন
- যখনই সম্ভব নগদ অর্থ প্রদান করুন
উপসংহার
আর্থিক পরিকল্পনা সম্পদ বৃদ্ধির প্রথম ধাপ। অতএব, আপনি যদি 20-এর দশকে আমাদের ক্যারিয়ার শুরু করেন, তাহলে নিশ্চিত করুন যে আপনি আরও কোথাও ঝাঁপিয়ে পড়ার আগে আপনার আর্থিক পরিকল্পনাগুলি ভালভাবে করেছেন।
এখানে প্রদত্ত তথ্য সঠিক কিনা তা নিশ্চিত করার জন্য সমস্ত প্রচেষ্টা করা হয়েছে। যাইহোক, তথ্যের সঠিকতা সম্পর্কে কোন গ্যারান্টি দেওয়া হয় না। কোনো বিনিয়োগ করার আগে স্কিমের তথ্য নথির সাথে যাচাই করুন।
You Might Also Like



AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved