
 +91-22-48913909
शुरुआती के लिए वित्तीय योजना के शीर्ष 6 तरीके
वित्तीय योजना समय की मांग है, खासकर जब आप एक स्वतंत्र व्यक्ति के रूप में शुरुआत कर रहे हैं। स्वतंत्रता की भावना असली है और जब आप किसी पार्टी को फेंकते हैं तो आप में से सबसे अच्छा लग सकता है। महीने के मध्य के बाद, आपके पास शेष महीने के लिए जीवित रहने के लिए मुश्किल से कोई पैसा बचा है।
ऐसा क्यों हुआ? ठीक है, हो सकता है कि आपने अपनी खर्च करने की क्षमता को पार कर लिया हो। तो आप इससे कैसे निपटते हैं?
फाइनेंशियल प्लानिंग सबसे अच्छा तरीका है। यह न केवल आपके खर्चों को संतुलित करने में मदद करेगा, बल्कि आपात स्थिति के दौरान पर्याप्त धन सुनिश्चित करेगा।
वित्तीय योजना बनाने के स्मार्ट तरीके
1. अपने खर्चों को समझें
अपने को समझना जरूरी हैआय आपके खर्च करने से पहले। अपने खर्चों पर नज़र रखने से आपको अपनी खर्च करने की क्षमता को बेहतर ढंग से समझने में मदद मिलेगी। उदाहरण के लिए, यदि आपकी आय रु. 20,000 एक महीने और आपके खर्च रु। 22,000 प्रति माह, आप कर्ज के घेरे में आ रहे हैं। इससे बचने के लिए, आपके द्वारा खर्च किए जा रहे अतिरिक्त 2K की पहचान करना और उस पर कटौती करना महत्वपूर्ण है।
तब आप तय कर सकते हैं कि क्या महत्वपूर्ण है और क्या इतना महत्वपूर्ण नहीं है। इससे आपको अपने वित्त की बेहतर योजना बनाने में मदद मिलेगी और आपको मदद भी मिलेगीपैसे बचाएं.
2. एक बजट सेट करें
एक बढ़िया बजट बनाने के लिए बजट निर्धारित करना सबसे महत्वपूर्ण कदम हैवित्तीय योजना. इससे आप अपनी आय और अपने खर्चों को समझ सकते हैं। यह आपको बेहतर खर्च निर्णय लेने और बेहतर लागत नियंत्रण करने में मदद करेगा।
आइए सुनते हैं - जॉन। C. मैक्सवेल जो कहते हैं- हर कोई पतला होना चाहता है, लेकिन कोई भी डाइटिंग नहीं करना चाहता। हर कोई लंबी उम्र जीना चाहता है, लेकिन व्यायाम बहुत कम लोग करते हैं। हर कोई पैसा चाहता है, फिर भी शायद ही कोई बजट या अपने खर्च को नियंत्रित करेगा।
एक बजट निर्धारित करने से आपको लक्ष्य निर्धारित करने और उसके अनुसार उन लक्ष्यों को पूरा करने में मदद मिलेगी।
3. व्यक्तिगत लक्ष्य निर्धारित करें
एक लक्ष्य निर्धारित करने से आपको यह समझने में मदद मिलेगी कि आप दी गई अवधि में कहां पहुंचना चाहते हैं। यह आपको अपने पास उपलब्ध संसाधनों और वित्त का सर्वोत्तम उपयोग करने के लिए प्रोत्साहित करेगा।
आपके व्यक्तिगत लक्ष्य बाइक खरीदने, यात्रा करने से लेकर घर खरीदने तक कुछ भी हो सकते हैं।
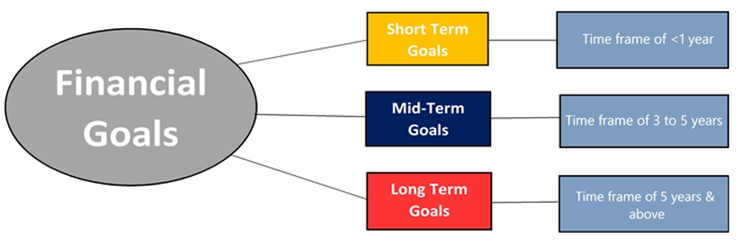
इसलिए सबसे पहले फाइनेंशियल प्लानिंग शुरू करने से पहले अपने लक्ष्यों को समझें और पहचानें। सबसे अच्छा तरीका है कि आप अपने लक्ष्यों को शॉर्ट-टर्म, मीडियम-टर्म और लॉन्ग-टर्म में बांट लें। एक साल के भीतर बाइक खरीदना एक शॉर्ट टर्म लक्ष्य हो सकता है, जबकि घर खरीदना एक लॉन्ग टर्म लक्ष्य है।
सुज़ ऑरमन ने एक बार ठीक ही कहा था, "हर वित्तीय चिंता जिसे आप दूर करना चाहते हैं और वित्तीय सपने जिसे आप हासिल करना चाहते हैं, आज छोटे कदम उठाने से आता है जो आपको अपने लक्ष्यों की ओर ले जाता है।"
आवश्यक अनुमानित समय के आधार पर लक्ष्य निर्धारित करने से आपको अपनी आय की बेहतर योजना बनाने में मदद मिलेगी।
Talk to our investment specialist
4. पैसे बचाएं
पैसे बचाने में एक पैसा बचाना शामिल है! यह रुपये बचाने के लिए सोडा की कैन खरीदना छोड़ सकता है। 20. आप कितना खर्च करते हैं, इस पर नज़र रखना महत्वपूर्ण है ताकि आप बचत करने की योजना बना सकें। 'एवोकैडो टोस्ट' नामक एक प्रसिद्ध ट्रेंडिंग अवधारणा है, जो केवल यह दिखाती है कि छोटी चीजों पर बचत करने से आपको घर खरीदने में कैसे मदद मिलेगी।
यह पहली बार नहीं है कि इस तरह के ट्रेंडी भोजन ने वित्तीय रणनीति के महत्व को बताया है। महंगी कॉफी और कई अन्य चीजों पर सहस्राब्दी खर्च करने की आदतों ने वित्तीय योजनाकारों का ध्यान खींचा।
यदि आप सही वित्तीय योजना अपनाते हैं तो आप बहुत सारा पैसा बचा सकते हैं। बचत शुरू करने के कई तरीकों में से एक है बजट बनाकर। यह आपको हर महीने उस निर्दिष्ट राशि को बचाने के लिए प्रेरित करेगा।
जैसा कि जॉन पूले कहते हैं- आपको पहले बचत करना और बाद में खर्च करना सीखना चाहिए।
इसी तरह, न केवल पैसे बचाना महत्वपूर्ण है, बल्कि इसे बढ़ने में भी मदद करना है। चूंकि आप करियर की शुरुआत कर रहे हैं, आप शुरुआत कर सकते हैंनिवेश. निवेश करने से आपको एक निश्चित अवधि में अधिक लाभ प्राप्त करने में मदद मिलती है। शुरू करने के लिए, आप कम जोखिम वाले विकल्पों का विकल्प चुन सकते हैं।
यहां कम जोखिम वाले 4 विकल्प दिए गए हैं जिन्हें आप चुन सकते हैं:
ए। सावधि जमा (एफडी)
यह भारत में पैसे बचाने के लोकप्रिय और सुरक्षित विकल्पों में से एक माना जाता है। आपको एक बार में एकमुश्त पैसा बचाना होगा। वे आपके नियमित . की तुलना में अधिक ब्याज दर प्रदान करते हैंबचत खाता.
बी। सार्वजनिक भविष्य निधि (पीपीएफ)
यह एक और सुरक्षित निवेश विकल्प है क्योंकि यह एक सरकारी निवेश योजना है। इसमें 15 साल का लॉक-इन पीरियड होता है। यह देश में एक लोकप्रिय योजना है क्योंकि सरकार इस योजना में आपके निवेश की गारंटी देती है।
इससे ज्यादा और क्या? आप उनके साथ सिर्फ रुपये में खाता खोल सकते हैं। 100 और नकद, चेक के माध्यम से पैसा निवेश कर सकते हैं,डीडी या ऑनलाइन स्थानांतरण भी। आपको हर साल कम से कम 500 रुपये का निवेश करने की जरूरत है।
सी। राष्ट्रीय पेंशन योजना (एनपीएस)
यह योजना सावधि जमा जैसे विभिन्न निवेश विकल्पों का एक संयोजन है,लिक्विड फंड और कॉर्पोरेटबांड. यह लोगों को पोस्ट के लिए बचत करने के लिए प्रोत्साहित करने के लिए शुरू किया गया था-निवृत्ति जिंदगी। एक व्यक्ति अपने कामकाजी वर्षों के दौरान हर महीने एक विशेष राशि का निवेश कर सकता है। यह भी सरकार द्वारा समर्थित है जो इसे निवेश करने के लिए एक सुरक्षित विकल्प बनाता है।
D. राष्ट्रीय बचत प्रमाणपत्र (NSC)
यह सरकार द्वारा समर्थित एक और सुरक्षित निवेश विकल्प है। यह मुख्य रूप से छोटे से मध्यम आय वाले निवेशकों के लिए है। यह एक बचत बांड है जो निवेशकों को कर बचाने में मदद करते हुए निवेश करने के लिए प्रोत्साहित करता है। आप 100 रुपये जैसी राशि से निवेश शुरू कर सकते हैं और जब भी संभव हो इसे बढ़ा सकते हैं।
टिप- अगर आप थोड़ा रिस्क लेकर ज्यादा रिटर्न कमाना चाहते हैं तोइक्विटी म्यूचुअल फंड जाने के लिए सबसे अच्छे विकल्पों में से एक हैं। आप सिस्टमैटिक का विकल्प चुन सकते हैंनिवेश योजना (सिप) मोड, जहां आप कम से कम रु. 500 हर महीने एक निर्धारित अवधि के लिए। एसआईपी आपको रुपये की औसत लागत का प्रमुख लाभ देता है औरकंपाउंडिंग की शक्ति. यह आपके निवेश के दीर्घकालिक विकास में मदद करता है।
यहां निवेश करने के लिए कुछ बेहतरीन प्रदर्शन करने वाले SIP प्लान दिए गए हैं-
Fund NAV Net Assets (Cr) Min SIP Investment 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 5 YR (%) 2025 (%) DSP US Flexible Equity Fund Growth ₹92.5655
↑ 0.33 ₹1,280 500 3.7 5.1 24.8 29.4 17.4 33.8 Franklin Asian Equity Fund Growth ₹41.3076
↓ -0.50 ₹981 500 -1.6 2.4 16.4 20.7 5.9 23.7 Aditya Birla Sun Life Small Cap Fund Growth ₹93.5998
↓ -1.28 ₹6,120 1,000 -2.5 5.4 7 12.9 11.2 -3.7 DSP Natural Resources and New Energy Fund Growth ₹101.85
↑ 0.57 ₹2,528 500 -3.9 -9.6 4.8 17.7 13.4 17.5 Invesco India Growth Opportunities Fund Growth ₹104.13
↑ 0.22 ₹12,178 100 -5 5.9 0.2 19.9 14.4 4.7 Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 29 Oct 26 Research Highlights & Commentary of 5 Funds showcased
Commentary DSP US Flexible Equity Fund Franklin Asian Equity Fund Aditya Birla Sun Life Small Cap Fund DSP Natural Resources and New Energy Fund Invesco India Growth Opportunities Fund Point 1 Bottom quartile AUM (₹1,280 Cr). Bottom quartile AUM (₹981 Cr). Upper mid AUM (₹6,120 Cr). Lower mid AUM (₹2,528 Cr). Highest AUM (₹12,178 Cr). Point 2 Established history (14+ yrs). Established history (18+ yrs). Oldest track record among peers (19 yrs). Established history (18+ yrs). Established history (19+ yrs). Point 3 Top rated. Rating: 5★ (upper mid). Rating: 5★ (lower mid). Rating: 5★ (bottom quartile). Rating: 5★ (bottom quartile). Point 4 Risk profile: High. Risk profile: High. Risk profile: Moderately High. Risk profile: High. Risk profile: Moderately High. Point 5 5Y return: 17.41% (top quartile). 5Y return: 5.91% (bottom quartile). 5Y return: 11.17% (bottom quartile). 5Y return: 13.39% (lower mid). 5Y return: 14.44% (upper mid). Point 6 3Y return: 29.38% (top quartile). 3Y return: 20.68% (upper mid). 3Y return: 12.90% (bottom quartile). 3Y return: 17.70% (bottom quartile). 3Y return: 19.93% (lower mid). Point 7 1Y return: 24.80% (top quartile). 1Y return: 16.41% (upper mid). 1Y return: 7.03% (lower mid). 1Y return: 4.79% (bottom quartile). 1Y return: 0.18% (bottom quartile). Point 8 Alpha: -4.45 (bottom quartile). Alpha: 0.00 (upper mid). Alpha: 0.00 (lower mid). Alpha: 0.00 (bottom quartile). Alpha: 7.80 (top quartile). Point 9 Sharpe: 1.20 (top quartile). Sharpe: 1.04 (upper mid). Sharpe: 0.62 (lower mid). Sharpe: 0.50 (bottom quartile). Sharpe: 0.14 (bottom quartile). Point 10 Information ratio: -0.08 (bottom quartile). Information ratio: 0.00 (upper mid). Information ratio: 0.00 (lower mid). Information ratio: 0.00 (bottom quartile). Information ratio: 1.34 (top quartile). DSP US Flexible Equity Fund
Franklin Asian Equity Fund
Aditya Birla Sun Life Small Cap Fund
DSP Natural Resources and New Energy Fund
Invesco India Growth Opportunities Fund
5. एक आपातकालीन कोष बनाएँ
अपनी आय में से एक विशेष राशि को आपातकालीन उद्देश्यों के लिए अलग रखने से जब कोई अभूतपूर्व बात सामने आती है तो बहुत मदद मिलेगी। आप अपने पैसे को एक इमरजेंसी फंड के रूप में निवेश कर सकते हैं, लेकिन आपको इसे आपातकाल की अवधि के दौरान निकालने में सक्षम होना चाहिए।
इमरजेंसी फंड बनाने के लिए यहां 3 चरण दिए गए हैं:
- राशि तय करें। उदाहरण के लिए, आप तय करते हैं कि आपको रु। आपातकालीन निधि के रूप में 2 लाख
- एक अलग बनाएंबैंक पैसे बचाने के लिए खाता
- वह राशि तय करें जिसे आप हर महीने निवेश करना चाहते हैं और निवेश करें
लिक्विड में निवेश करना एक इमरजेंसी फंड बनाने का एक और शानदार तरीका हैम्यूचुअल फंड्स. यह बचत बैंक खातों में निवेश करने से बेहतर विकल्प है। यहां कुछ कारण बताए गए हैं:
- लिक्विड म्युचुअल फंड में कोई लॉक-इन अवधि नहीं होती है
- कोई प्रवेश या निकास भार नहीं है
- तुरंतमोचन
- बैंक बचत खाते से अधिक ब्याज
- कम जोखिम
निवेश करने के लिए यहां कुछ बेहतरीन प्रदर्शन करने वाले लिक्विड फंड हैं-
Fund NAV Net Assets (Cr) 1 MO (%) 3 MO (%) 6 MO (%) 1 YR (%) 2025 (%) Debt Yield (YTM) Mod. Duration Eff. Maturity PGIM India Insta Cash Fund Growth ₹368.562
↑ 0.08 ₹1,438 0.5 1.5 3.2 6.4 6.5 6.15% 1M 10D 1M 10D Indiabulls Liquid Fund Growth ₹2,737.58
↑ 0.57 ₹301 0.5 1.5 3.2 6.4 6.6 6.4% 1M 18D 1M 18D JM Liquid Fund Growth ₹77.12
↑ 0.02 ₹1,701 0.4 1.5 3.1 6.3 6.4 6.12% 1M 8D 1M 11D Axis Liquid Fund Growth ₹3,153.67
↑ 0.74 ₹53,470 0.4 1.5 3.2 6.4 6.6 6.37% 1M 19D 1M 19D Invesco India Liquid Fund Growth ₹3,890.9
↑ 0.93 ₹22,395 0.4 1.5 3.2 6.4 6.5 6.35% 1M 17D 1M 17D Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 30 Oct 26 Research Highlights & Commentary of 5 Funds showcased
Commentary PGIM India Insta Cash Fund Indiabulls Liquid Fund JM Liquid Fund Axis Liquid Fund Invesco India Liquid Fund Point 1 Bottom quartile AUM (₹1,438 Cr). Bottom quartile AUM (₹301 Cr). Lower mid AUM (₹1,701 Cr). Highest AUM (₹53,470 Cr). Upper mid AUM (₹22,395 Cr). Point 2 Established history (19+ yrs). Established history (15+ yrs). Oldest track record among peers (28 yrs). Established history (17+ yrs). Established history (19+ yrs). Point 3 Top rated. Rating: 5★ (upper mid). Rating: 5★ (lower mid). Rating: 4★ (bottom quartile). Rating: 4★ (bottom quartile). Point 4 Risk profile: Low. Risk profile: Low. Risk profile: Low. Risk profile: Low. Risk profile: Low. Point 5 1Y return: 6.40% (upper mid). 1Y return: 6.38% (bottom quartile). 1Y return: 6.25% (bottom quartile). 1Y return: 6.44% (top quartile). 1Y return: 6.39% (lower mid). Point 6 1M return: 0.46% (upper mid). 1M return: 0.47% (top quartile). 1M return: 0.44% (bottom quartile). 1M return: 0.45% (lower mid). 1M return: 0.44% (bottom quartile). Point 7 Sharpe: 3.02 (bottom quartile). Sharpe: 3.19 (top quartile). Sharpe: 2.66 (bottom quartile). Sharpe: 3.18 (upper mid). Sharpe: 3.08 (lower mid). Point 8 Information ratio: 1.28 (upper mid). Information ratio: 1.47 (top quartile). Information ratio: 0.33 (lower mid). Information ratio: 0.00 (bottom quartile). Information ratio: 0.00 (bottom quartile). Point 9 Yield to maturity (debt): 6.15% (bottom quartile). Yield to maturity (debt): 6.40% (top quartile). Yield to maturity (debt): 6.12% (bottom quartile). Yield to maturity (debt): 6.37% (upper mid). Yield to maturity (debt): 6.35% (lower mid). Point 10 Modified duration: 0.11 yrs (upper mid). Modified duration: 0.13 yrs (bottom quartile). Modified duration: 0.11 yrs (top quartile). Modified duration: 0.14 yrs (bottom quartile). Modified duration: 0.13 yrs (lower mid). PGIM India Insta Cash Fund
Indiabulls Liquid Fund
JM Liquid Fund
Axis Liquid Fund
Invesco India Liquid Fund
6. कर्ज से बचें
कर्ज सबसे आम तरीकों में से एक है, जिसमें लोग समाप्त होते हैंदिवालियापन. वे जितना कमाते हैं उससे अधिक खर्च करते हैं और अंत में ऋण, ऋण या अति प्रयोग करते हैंक्रेडिट कार्ड. अवैतनिक ऋण किसी की भी वित्तीय स्थिति के लिए घातक साबित हो सकते हैं। इसलिए कर्ज से बचें।
कर्ज से बचने के 5 तरीके यहां दिए गए हैं:
- अपनी कमाई से ज्यादा खर्च न करें
- आवेग खर्च से बचें
- क्रेडिट कार्ड का उपयोग करने से बचें, जब तक कि यह बिल्कुल आवश्यक न हो
- खरीदारी करने से पहले कीमतों की तुलना करें
- जब भी संभव हो नकद भुगतान करें
निष्कर्ष
फाइनैंशल प्लानिंग दौलत बढ़ाने की पहली सीढ़ी है। इसलिए, यदि आप हमारे करियर की शुरुआत 20 के दशक में कर रहे हैं, तो सुनिश्चित करें कि आप कहीं भी आगे बढ़ने से पहले अपने वित्त की योजना अच्छी तरह से बना लें।
यहां प्रदान की गई जानकारी सटीक है, यह सुनिश्चित करने के लिए सभी प्रयास किए गए हैं। हालांकि, डेटा की शुद्धता के संबंध में कोई गारंटी नहीं दी जाती है। कृपया कोई भी निवेश करने से पहले योजना सूचना दस्तावेज के साथ सत्यापित करें।
You Might Also Like



AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved