
 +91-22-48913909
పెట్టుబడి పెట్టడానికి ఉత్తమమైన SIPని ఎలా ఎంచుకోవాలి?
SIP లేదా సిస్టమాటిక్పెట్టుబడి ప్రణాళిక లో పెట్టుబడి విధానంమ్యూచువల్ ఫండ్స్ ఇక్కడ ప్రజలు క్రమమైన వ్యవధిలో చిన్న మొత్తాలలో పెట్టుబడి పెడతారు. SIP అనేది మ్యూచువల్ ఫండ్ యొక్క అందాలలో ఒకటిగా పరిగణించబడుతుంది, ఎందుకంటే వ్యక్తులు చిన్న పెట్టుబడి మొత్తాల ద్వారా వారి లక్ష్యాలను సాధించగలరు. SIP అనుకూలమైన పద్ధతుల్లో ఒకటి అయినప్పటికీ; ప్రజలను ఎక్కువగా పజిల్ చేసే ప్రశ్నలు;
పెట్టుబడి కోసం ఉత్తమ SIPని ఎలా ఎంచుకోవాలి? అనేక సందర్భాల్లో వ్యక్తులు తమది కాదా అని అయోమయంలో ఉన్నారుSIP పెట్టుబడి ఉత్తమమైనది లేదా కాదు. కాబట్టి, ఎలా ఎంచుకోవాలో ఈ కథనం ద్వారా చూద్దాంటాప్ SIP, SIP రిటర్న్ కాలిక్యులేటర్ను ఎలా ఉపయోగించాలి, టాప్ మరియుఅత్యుత్తమ పనితీరు కనబరుస్తున్న మ్యూచువల్ ఫండ్స్ SIP కోసం మరియు మరిన్ని.
SIP ఎందుకు చేయాలి?
ఏదైనా పెట్టుబడి ఎల్లప్పుడూ లక్ష్యాన్ని సాధించే ఉద్దేశ్యంతో చేయబడుతుంది.
SIPని గోల్ ఆధారిత పెట్టుబడి అని కూడా అంటారు. ప్రజలు ఇల్లు కొనడం, వాహనం కొనడం, ఉన్నత విద్య కోసం ప్రణాళికలు వేయడం వంటి వివిధ లక్ష్యాలను సాధించడానికి ప్రయత్నిస్తారు.పదవీ విరమణ ప్రణాళిక, SIP పెట్టుబడి ద్వారా. అంతేకాకుండా, ప్రతి లక్ష్యానికి, అనుసరించిన విధానం భిన్నంగా ఉంటుంది. పర్యవసానంగా, మీ పెట్టుబడి లక్ష్యాన్ని నిర్వచించేటప్పుడు, మీరు వీటికి సంబంధించిన కొన్ని ప్రశ్నలకు సమాధానం ఇవ్వాలి:
- సాధించాల్సిన లక్ష్యం ఏమిటి?
- పెట్టుబడి కాలపరిమితి ఎంత?
- మీ రిస్క్-ఆకలి అంటే ఏమిటి?
పదవీకాలం మరియు రిస్క్-ఆకలిని నిర్వచించడం అనేది ఎంచుకోవలసిన స్కీమ్ రకాన్ని నిర్వచించడంలో వ్యక్తులకు సహాయపడుతుంది. రిస్క్-ఆకలిని నిర్వచించడం కోసం, వ్యక్తులు చేయగలరుప్రమాద అంచనా లేదా రిస్క్ ప్రొఫైలింగ్. ఉదాహరణకు, స్వల్పకాలిక పదవీకాలం ఉన్న వ్యక్తులు డెట్ ఫండ్లలో పెట్టుబడి పెట్టడానికి ఎంచుకోవచ్చు. అదేవిధంగా, అధిక-రిస్క్ ప్రొఫైల్ ఉన్న వ్యక్తులు పెట్టుబడి పెట్టడానికి ఎంచుకోవచ్చుఈక్విటీ ఫండ్స్. అందువల్ల, ఏదైనా పెట్టుబడి విజయవంతంగా మరియు సమర్థవంతంగా ఉండాలంటే లక్ష్యాలను నిర్వచించడం చాలా ముఖ్యం.
మ్యూచువల్ ఫండ్ కాలిక్యులేటర్ లేదా SIP రిటర్న్ కాలిక్యులేటర్
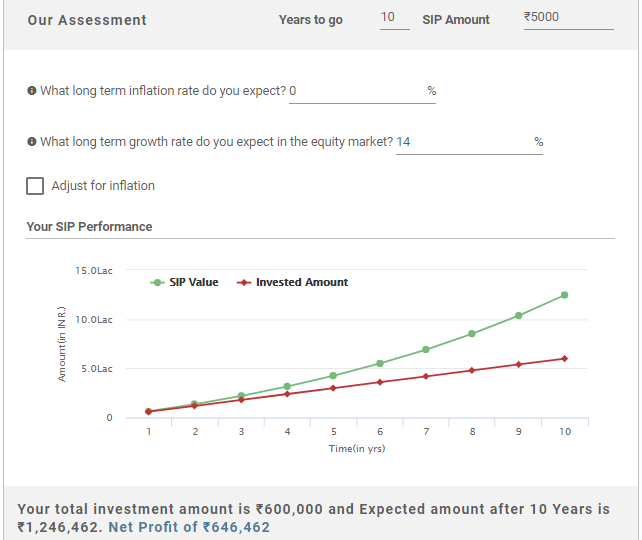
మీరు మీ లక్ష్యాన్ని నిర్వచించిన తర్వాత, లక్ష్యాన్ని సాధించడానికి అవసరమైన డబ్బును నిర్ణయించడం తదుపరి దశ. ఇది ఒక ఉపయోగించి చేయవచ్చుమ్యూచువల్ ఫండ్ కాలిక్యులేటర్ మీ భవిష్యత్తు లక్ష్యాలను చేరుకోవడానికి ఈరోజు పెట్టుబడి పెట్టాల్సిన మొత్తాన్ని అంచనా వేయడానికి ఇది మీకు సహాయపడుతుంది. అదనంగా, వ్యక్తులు తమ SIP నిర్దిష్ట వ్యవధిలో ఎలా పెరుగుతుందో కూడా ధృవీకరించవచ్చు. ప్రజలు మ్యూచువల్ ఫండ్ కాలిక్యులేటర్లోకి ప్రవేశించాల్సిన కొన్ని ఇన్పుట్ డేటాలో నెలవారీ ఆదాయం, నెలవారీ పొదుపు మొత్తం, పెట్టుబడిపై ఆశించిన రాబడులు ఉంటాయిద్రవ్యోల్బణం రేటు మరియు మరిన్ని.
Know Your Monthly SIP Amount
అవసరమైన పథకాన్ని ఎంచుకోండి
లక్ష్యాలను నిర్వచించిన తర్వాత మరియు SIP మొత్తాన్ని నిర్ణయించిన తర్వాత, SIP పెట్టుబడి కోసం ఉత్తమమైన పథకాన్ని ఎంచుకోవడంపై దృష్టి పెట్టవలసిన తదుపరి ప్రాంతం. వ్యక్తుల యొక్క విభిన్న అవసరాలను తీర్చడానికి మ్యూచువల్ ఫండ్ పథకాలు వివిధ వర్గాలుగా విభజించబడ్డాయి. విస్తృత గమనికలో, పోర్ట్ఫోలియోల యొక్క అంతర్లీన ఆస్తి కూర్పుకు సంబంధించి, మ్యూచువల్ ఫండ్ పథకాలు మూడు విస్తృత వర్గాలుగా వర్గీకరించబడ్డాయి. వారు:
1. ఈక్విటీ ఆధారిత నిధులు
ఈక్విటీ ఫండ్లు తమ కార్పస్ను ఈక్విటీ మరియు ఈక్విటీ సంబంధిత సాధనాల్లో పెట్టుబడి పెడతాయి. ఈ పథకాలు గ్యారెంటీ రాబడులను అందించవు ఎందుకంటే వాటి పనితీరు అంతర్లీన ఈక్విటీ షేర్ల పనితీరుపై ఆధారపడి ఉంటుంది. అయితే, ఈ పథకాలు దీర్ఘకాలిక పదవీకాలానికి మంచి ఎంపిక. ఈక్విటీ ఫండ్స్గా వర్గీకరించబడ్డాయిలార్జ్ క్యాప్ ఫండ్స్,మిడ్ క్యాప్ ఫండ్స్,స్మాల్ క్యాప్ ఫండ్స్, సెక్టోరల్ ఫండ్స్, మల్టీక్యాప్ ఫండ్స్ మరియు మరిన్ని.
2. రుణ ఆధారిత నిధులు
ఈ పథకాలు వివిధ మెచ్యూరిటీ కాలాలను బట్టి స్థిర ఆదాయ సాధనాల్లో తమ కార్పస్ను పెట్టుబడి పెడతాయి. ఈ పథకాలను స్వల్పకాలిక పెట్టుబడులకు మంచి ఎంపికగా పరిగణించవచ్చు. ఈ పథకాలు వర్గీకరించబడ్డాయిఆధారంగా అంతర్లీన ఆస్తుల మెచ్యూరిటీ ప్రొఫైల్స్లిక్విడ్ ఫండ్స్, అల్ట్రాస్వల్పకాలిక నిధులు, డైనమిక్బంధం నిధులు మరియు మరిన్ని.
3. బ్యాలెన్స్డ్ ఫండ్స్
ఇలా కూడా అనవచ్చుహైబ్రిడ్ ఫండ్, ఈ పథకాలు ఈక్విటీ మరియు డెట్ సాధనాలు రెండింటిలోనూ తమ కార్పస్ను పెట్టుబడి పెడతాయి. రెగ్యులర్ ఆదాయం కోసం చూస్తున్న పెట్టుబడిదారులకు ఈ పథకాలు మంచివిరాజధాని ప్రశంసతో.
సాధారణంగా SIP అనేది ఈక్విటీ ఫండ్ల సందర్భంలో సూచించబడుతుంది. ఎందుకంటే వ్యక్తులు గరిష్ట ప్రయోజనాలను పొందగలిగే దీర్ఘకాలిక పదవీకాలం కోసం సాధారణంగా SIP చేయబడుతుంది.
Talk to our investment specialist
పెట్టుబడి పెట్టడానికి ఉత్తమ పనితీరు SIP
Fund NAV Net Assets (Cr) Min SIP Investment 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 5 YR (%) 2025 (%) Franklin Asian Equity Fund Growth ₹42.508
↓ -0.13 ₹981 500 -5.4 -2.3 20.7 21.1 6.4 23.7 DSP US Flexible Equity Fund Growth ₹89.8239
↑ 0.88 ₹1,280 500 -5.1 -4.4 19.8 26.1 16.4 33.8 Aditya Birla Sun Life Small Cap Fund Growth ₹100.454
↑ 0.06 ₹6,120 1,000 -0.2 12.9 14.8 14.1 12.2 -3.7 Invesco India Growth Opportunities Fund Growth ₹115.52
↓ -0.17 ₹12,178 100 3.5 17.5 12.9 22 16.3 4.7 DSP Natural Resources and New Energy Fund Growth ₹108.616
↓ -0.46 ₹2,528 500 -0.5 -1.7 10.8 19 14.7 17.5 SBI Small Cap Fund Growth ₹181.699
↓ -0.16 ₹41,059 500 -2.2 9.9 6.1 10.6 10.9 -4.9 Motilal Oswal Multicap 35 Fund Growth ₹65.4749
↓ -0.60 ₹13,446 500 2.3 19 5 17.4 12.8 -5.6 Tata India Tax Savings Fund Growth ₹47.5037
↓ -0.02 ₹4,427 500 -0.9 7.4 3.6 12.8 10.2 4.9 Axis Focused 25 Fund Growth ₹57.49
↓ -0.07 ₹10,476 500 0.5 14.1 3 10.9 3.4 2.5 Bandhan Tax Advantage (ELSS) Fund Growth ₹159.985
↓ -0.85 ₹6,596 500 1.8 7.5 2 10.5 9.8 8 Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 12 Nov 26 Research Highlights & Commentary of 10 Funds showcased
Commentary Franklin Asian Equity Fund DSP US Flexible Equity Fund Aditya Birla Sun Life Small Cap Fund Invesco India Growth Opportunities Fund DSP Natural Resources and New Energy Fund SBI Small Cap Fund Motilal Oswal Multicap 35 Fund Tata India Tax Savings Fund Axis Focused 25 Fund Bandhan Tax Advantage (ELSS) Fund Point 1 Bottom quartile AUM (₹981 Cr). Bottom quartile AUM (₹1,280 Cr). Lower mid AUM (₹6,120 Cr). Upper mid AUM (₹12,178 Cr). Bottom quartile AUM (₹2,528 Cr). Highest AUM (₹41,059 Cr). Top quartile AUM (₹13,446 Cr). Lower mid AUM (₹4,427 Cr). Upper mid AUM (₹10,476 Cr). Upper mid AUM (₹6,596 Cr). Point 2 Established history (18+ yrs). Established history (14+ yrs). Oldest track record among peers (19 yrs). Established history (19+ yrs). Established history (18+ yrs). Established history (17+ yrs). Established history (12+ yrs). Established history (12+ yrs). Established history (14+ yrs). Established history (17+ yrs). Point 3 Top rated. Rating: 5★ (top quartile). Rating: 5★ (upper mid). Rating: 5★ (upper mid). Rating: 5★ (upper mid). Rating: 5★ (lower mid). Rating: 5★ (lower mid). Rating: 5★ (bottom quartile). Rating: 5★ (bottom quartile). Rating: 5★ (bottom quartile). Point 4 Risk profile: High. Risk profile: High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Point 5 5Y return: 6.43% (bottom quartile). 5Y return: 16.39% (top quartile). 5Y return: 12.16% (upper mid). 5Y return: 16.26% (top quartile). 5Y return: 14.67% (upper mid). 5Y return: 10.95% (lower mid). 5Y return: 12.84% (upper mid). 5Y return: 10.24% (lower mid). 5Y return: 3.40% (bottom quartile). 5Y return: 9.78% (bottom quartile). Point 6 3Y return: 21.06% (upper mid). 3Y return: 26.15% (top quartile). 3Y return: 14.07% (lower mid). 3Y return: 21.99% (top quartile). 3Y return: 18.95% (upper mid). 3Y return: 10.61% (bottom quartile). 3Y return: 17.41% (upper mid). 3Y return: 12.78% (lower mid). 3Y return: 10.86% (bottom quartile). 3Y return: 10.53% (bottom quartile). Point 7 1Y return: 20.66% (top quartile). 1Y return: 19.79% (top quartile). 1Y return: 14.82% (upper mid). 1Y return: 12.91% (upper mid). 1Y return: 10.83% (upper mid). 1Y return: 6.07% (lower mid). 1Y return: 5.03% (lower mid). 1Y return: 3.65% (bottom quartile). 1Y return: 2.99% (bottom quartile). 1Y return: 1.98% (bottom quartile). Point 8 Alpha: 0.00 (lower mid). Alpha: -4.45 (bottom quartile). Alpha: 0.00 (bottom quartile). Alpha: 7.80 (top quartile). Alpha: 0.00 (bottom quartile). Alpha: 1.23 (upper mid). Alpha: 4.27 (upper mid). Alpha: 4.83 (top quartile). Alpha: 0.16 (lower mid). Alpha: 0.58 (upper mid). Point 9 Sharpe: 1.04 (top quartile). Sharpe: 1.20 (top quartile). Sharpe: 0.62 (upper mid). Sharpe: 0.14 (lower mid). Sharpe: 0.50 (upper mid). Sharpe: 0.14 (upper mid). Sharpe: -0.06 (lower mid). Sharpe: -0.06 (bottom quartile). Sharpe: -0.29 (bottom quartile). Sharpe: -0.30 (bottom quartile). Point 10 Information ratio: 0.00 (upper mid). Information ratio: -0.08 (lower mid). Information ratio: 0.00 (upper mid). Information ratio: 1.34 (top quartile). Information ratio: 0.00 (lower mid). Information ratio: -0.29 (bottom quartile). Information ratio: 0.75 (top quartile). Information ratio: 0.25 (upper mid). Information ratio: -0.26 (bottom quartile). Information ratio: -0.66 (bottom quartile). Franklin Asian Equity Fund
DSP US Flexible Equity Fund
Aditya Birla Sun Life Small Cap Fund
Invesco India Growth Opportunities Fund
DSP Natural Resources and New Energy Fund
SBI Small Cap Fund
Motilal Oswal Multicap 35 Fund
Tata India Tax Savings Fund
Axis Focused 25 Fund
Bandhan Tax Advantage (ELSS) Fund
ఉత్తమ SIPని ఎలా ఎంచుకోవడానికి పారామితులు?
పెట్టుబడి పెట్టడానికి ఉత్తమమైన SIPని ఎలా ఎంచుకోవాలనే దాని గురించిన పారామితులు వర్గీకరించబడ్డాయిపరిమాణాత్మక పారామితులు మరియుగుణాత్మక పారామితులు. రెండు పారామితులు వాటి భాగాన్ని రూపొందించే పాయింట్లతో పాటు ఈ క్రింది విధంగా వివరించబడ్డాయి.
పరిమాణాత్మక పారామితులు
1. మ్యూచువల్ ఫండ్ రేటింగ్స్
మ్యూచువల్ ఫండ్ రేటింగ్స్ పథకం గురించి వివరంగా అర్థం చేసుకోవడానికి ముఖ్యమైన పరామితి. వ్యక్తులు వివిధ క్రెడిట్ ద్వారా అందించబడిన పథకం యొక్క రేటింగ్లను తనిఖీ చేయాలిరేటింగ్ ఏజెన్సీలు CRISIL, ICRA మరియు మరిన్ని వంటివి. ఈ ఏజెన్సీలు ముందుగా నిర్ణయించిన పారామితుల ఆధారంగా పథకాన్ని మూల్యాంకనం చేస్తాయి. ఉత్తమ మ్యూచువల్ ఫండ్ని ఎంచుకునేటప్పుడు మీ ప్రాధాన్యతలను తగ్గించుకోవడానికి ఇది మీకు సహాయం చేస్తుంది.
2. హిస్టారికల్ రిటర్న్స్
రేటింగ్లకు సంబంధించి స్కీమ్లను క్రమబద్ధీకరించిన తర్వాత, పథకం యొక్క చారిత్రక రాబడిని తనిఖీ చేయడం తదుపరి పరామితి. భవిష్యత్ పనితీరుకు చారిత్రక రాబడి బెంచ్మార్క్ కానప్పటికీ, ప్రజలు భవిష్యత్ రాబడిని అంచనా వేయడానికి దీనిని ఉపయోగించవచ్చు.
3. ఫండ్ వయస్సు & AUM
ఫండ్ వయస్సు మరియు AUM కూడా ముఖ్యమైన పరామితులు, వీటిని పరిశీలించాల్సిన అవసరం ఉందిమ్యూచువల్ ఫండ్లో పెట్టుబడి పెట్టడం. మార్కెట్లో ఎన్ని సంవత్సరాలుగా ఫండ్ ఉందో ప్రజలు తనిఖీ చేయాలి. పాత ఫండ్, పెట్టుబడిదారులకు మంచిది. ప్రజలు కనీసం 3 సంవత్సరాల ఉనికిని కలిగి ఉన్న పథకాలలో పెట్టుబడి పెట్టడానికి ప్రయత్నించాలి. ఫండ్ వయస్సుతో పాటు, ప్రజలు పథకం యొక్క AUMని కూడా పరిగణించాలి. AUM లేదా నిర్వహణలో ఉన్న ఆస్తులు పథకంలో పెట్టుబడి సంస్థ యొక్క ఆస్తుల మొత్తం విలువను సూచిస్తాయి. ఈ పథకంలో ఎంత మంది వ్యక్తులు తమ డబ్బును పెట్టుబడి పెట్టారో అర్థం చేసుకోవడానికి ఇది మీకు సహాయం చేస్తుంది.
4. ఖర్చు నిష్పత్తి & ఎగ్జిట్ లోడ్
పనితీరుతో పాటు, ప్రజలు పథకం యొక్క వ్యయ నిష్పత్తి మరియు నిష్క్రమణ లోడ్ కోసం కూడా చూడాలి. పథకం యొక్క వ్యయ నిష్పత్తి ఫండ్ యొక్క నిర్వహణ రుసుము మరియు అడ్మినిస్ట్రేటివ్ ఫీజుకు సంబంధించినది. తక్కువ వ్యయ నిష్పత్తి అధిక లాభాలకు దారితీస్తుందని మరియు దీనికి విరుద్ధంగా ఉంటుందని ప్రజలు అర్థం చేసుకోవాలి. వ్యయ నిష్పత్తితో పాటు, పథకం యొక్క నిష్క్రమణ లోడ్ను ప్రజలు పరిగణించాలి. ఎగ్జిట్ లోడ్ అనేది ఫండ్ హౌస్కి నిర్దిష్ట ముందే నిర్వచించిన కాలానికి ముందే స్కీమ్ల నుండి నిష్క్రమించేటప్పుడు చెల్లించాల్సిన ఛార్జీలను సూచిస్తుంది. ఖర్చు నిష్పత్తి మరియు నిష్క్రమణ లోడ్ గురించి ప్రజలు వివరణాత్మక అవగాహన కలిగి ఉండాలి, ఎందుకంటే వారు లాభంలో పై వాటాను తినవచ్చు.
5. వడ్డీ రేటు దృశ్యం & సగటు మెచ్యూరిటీ
డెట్ ఫండ్లకు సంబంధించి ఈ పారామితులు అవసరం. డెట్ ఫండ్ల విషయంలో, వడ్డీ రేటు కదలికల వల్ల వాటి ధరలు ప్రభావితమవుతాయి కాబట్టి వడ్డీ రేటు దృష్టాంతం చాలా కీలకం. ఉదాహరణకు, వడ్డీ రేట్లు తగ్గుతున్న సందర్భంలో, దీర్ఘకాలిక స్థిర ఆదాయ సాధనాలు మంచి ఎంపికగా ఉంటాయి మరియు వడ్డీ రేట్లు పెరుగుతున్నప్పుడు దీనికి విరుద్ధంగా జరుగుతుంది. వడ్డీ రేటుతో పాటు, సగటు మెచ్యూరిటీ కూడా ముఖ్యమైన పాత్ర పోషిస్తుంది. ప్రజలు ఎల్లప్పుడూ సగటు పరిపక్వతను చూడాలిరుణ నిధి, ముందుపెట్టుబడి పెడుతున్నారు, డెట్ ఫండ్స్లో వాంఛనీయ రిస్క్ రాబడిని లక్ష్యంగా చేసుకోవడం.
6. నిష్పత్తులను విశ్లేషించడం
ఇది ఈక్విటీ ఫండ్లకు సంబంధించి, ప్రజలు వంటి నిష్పత్తులను విశ్లేషించాల్సిన అవసరం ఉందిపదునైన నిష్పత్తి మరియుఆల్ఫా. ఈ నిష్పత్తులు ఫండ్ మేనేజర్ వారి సెట్ బెంచ్మార్క్తో పోల్చితే ఎక్కువ లేదా తక్కువ రాబడిని అందించాయో లేదో తనిఖీ చేయడంలో సహాయపడతాయి.
గుణాత్మక పారామితులు
1. ఫండ్ హౌస్
ఏదైనా మ్యూచువల్ ఫండ్ పథకంలో ఫండ్ హౌస్ అంతర్భాగం. ఒక మంచిAMC మార్కెట్లో మంచి పేరున్న ఇది మీకు మంచి పెట్టుబడి ఎంపికలను అందిస్తుంది. ఇది వ్యక్తులకు కూడా సహాయపడుతుందితెలివిగా పెట్టుబడి పెట్టండి మరియు మరింత డబ్బు సంపాదించండి. ఫండ్ హౌస్ను చూస్తున్నప్పుడు, వ్యక్తులు AMC వయస్సు, దాని మొత్తం AUM, అందించిన అనేక పథకాలు మరియు మరిన్నింటిని తనిఖీ చేయాలి.
2. ఫండ్ మేనేజర్
ఫండ్ హౌస్తో పాటు, ప్రజలు ఫండ్ మేనేజర్ యొక్క ఆధారాలను కూడా తనిఖీ చేయాలి. వ్యక్తులు ఫండ్ మేనేజర్ల గత రికార్డులను తనిఖీ చేయవచ్చు మరియు వారి పెట్టుబడి శైలి మీ లక్ష్యాలకు అనుగుణంగా సరిపోతుందో లేదో అంచనా వేయవచ్చు. ప్రజలు ఎన్ని పథకాలను నిర్వహిస్తున్నారు, వారి ట్రాక్ రికార్డ్ మరియు మరిన్నింటిని తనిఖీ చేయాలి.
3. పెట్టుబడి ప్రక్రియ
ఇతర అంశాలతో పాటు ప్రజలు ఫండ్ మేనేజర్పై మాత్రమే ఆధారపడకుండా పెట్టుబడి ప్రక్రియపై కూడా దృష్టి పెట్టాలి. బాగా డిజైన్ చేయబడిన పెట్టుబడి ప్రక్రియ ఉంటే, ఆ పథకం బాగా నిర్వహించబడుతుందని నిర్ధారించుకోవచ్చు.
రివ్యూ & రీబ్యాలెన్స్
ప్రతి పెట్టుబడిలో ఇది ఒక ముఖ్యమైన దశ, ఇక్కడ పెట్టుబడిని సకాలంలో పర్యవేక్షించడం మరియు తిరిగి సమతుల్యం చేయడం అవసరం. ఇది ప్రజలు తమ పెట్టుబడుల నుండి గరిష్టంగా పొందగలరని నిర్ధారిస్తుంది. ప్రజలు తమ అంతర్లీన పోర్ట్ఫోలియో పనితీరు ఆధారంగా వారి పథకాలను రీబ్యాలెన్స్ చేసుకోవచ్చు.
అందువల్ల, ప్రజలు తమ SIP చేసేటప్పుడు జాగ్రత్తగా ఉండాలని చెప్పవచ్చు. వారు ఒక పథకంలో పెట్టుబడి పెట్టే ముందు దాని పద్ధతులను పూర్తిగా అర్థం చేసుకోవాలి. అలాగే, వారు సంప్రదించవచ్చు aఆర్థిక సలహాదారు ఫండ్లు సురక్షితంగా ఉన్నాయని మరియు వారి పెట్టుబడిదారులకు మంచి రాబడిని అందించడానికి.
ఇక్కడ అందించిన సమాచారం ఖచ్చితమైనదని నిర్ధారించడానికి అన్ని ప్రయత్నాలు చేయబడ్డాయి. అయినప్పటికీ, డేటా యొక్క ఖచ్చితత్వానికి సంబంధించి ఎటువంటి హామీలు ఇవ్వబడవు. దయచేసి ఏదైనా పెట్టుబడి పెట్టే ముందు పథకం సమాచార పత్రంతో ధృవీకరించండి.
You Might Also Like






AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved