
 +91-22-48913909
നിക്ഷേപിക്കാൻ മികച്ച എസ്ഐപി എങ്ങനെ തിരഞ്ഞെടുക്കാം?
എസ്.ഐ.പി അല്ലെങ്കിൽ വ്യവസ്ഥാപിതംനിക്ഷേപ പദ്ധതി ഒരു നിക്ഷേപ രീതിയാണ്മ്യൂച്വൽ ഫണ്ടുകൾ അവിടെ ആളുകൾ കൃത്യമായ ഇടവേളകളിൽ ചെറിയ തുകകളിൽ നിക്ഷേപിക്കുന്നു. ചെറിയ നിക്ഷേപ തുകകളിലൂടെ ആളുകൾക്ക് അവരുടെ ലക്ഷ്യങ്ങൾ കൈവരിക്കാൻ കഴിയുന്നതിനാൽ മ്യൂച്വൽ ഫണ്ടിന്റെ മനോഹരങ്ങളിലൊന്നായി SIP കണക്കാക്കപ്പെടുന്നു. എസ്ഐപി സൗകര്യപ്രദമായ രീതികളിലൊന്നാണെങ്കിലും; കൂടുതലും ആളുകളെ കുഴക്കുന്ന ഒരു ചോദ്യമാണ്;
നിക്ഷേപത്തിനായി മികച്ച എസ്ഐപി എങ്ങനെ തിരഞ്ഞെടുക്കാം? പല സാഹചര്യങ്ങളിലും വ്യക്തികൾ ആശയക്കുഴപ്പത്തിലാണ്SIP നിക്ഷേപം മികച്ചതോ അല്ലാത്തതോ ആണ്. അതിനാൽ, എങ്ങനെ തിരഞ്ഞെടുക്കാമെന്ന് ഈ ലേഖനത്തിലൂടെ നമുക്ക് നോക്കാംടോപ്പ് SIP, SIP റിട്ടേൺ കാൽക്കുലേറ്റർ എങ്ങനെ ഉപയോഗിക്കാം, മുകളിൽ ഒപ്പംമികച്ച പ്രകടനം നടത്തുന്ന മ്യൂച്വൽ ഫണ്ടുകൾ ഒരു SIP-യ്ക്കും അതിലേറെയും.
എന്തുകൊണ്ട് ഒരു SIP ചെയ്യണം?
ഏതൊരു നിക്ഷേപവും എല്ലായ്പ്പോഴും ഒരു ലക്ഷ്യം കൈവരിക്കുക എന്ന ലക്ഷ്യത്തോടെയാണ് ചെയ്യുന്നത്.
ലക്ഷ്യം അടിസ്ഥാനമാക്കിയുള്ള നിക്ഷേപം എന്നും SIP അറിയപ്പെടുന്നു. ഒരു വീട് വാങ്ങുക, വാഹനം വാങ്ങുക, ഉന്നത വിദ്യാഭ്യാസത്തിനായി ആസൂത്രണം ചെയ്യുക എന്നിങ്ങനെ വിവിധ ലക്ഷ്യങ്ങൾ കൈവരിക്കാൻ ആളുകൾ ശ്രമിക്കുന്നു.വിരമിക്കൽ ആസൂത്രണം, SIP നിക്ഷേപം വഴി. മാത്രമല്ല, ഓരോ ലക്ഷ്യത്തിനും, സ്വീകരിക്കുന്ന സമീപനം വ്യത്യസ്തമായിരിക്കും. തൽഫലമായി, നിങ്ങളുടെ നിക്ഷേപ ലക്ഷ്യം നിർവചിക്കുമ്പോൾ, ഇതുമായി ബന്ധപ്പെട്ട ചില ചോദ്യങ്ങൾക്ക് നിങ്ങൾ ഉത്തരം നൽകേണ്ടതുണ്ട്:
- കൈവരിക്കേണ്ട ലക്ഷ്യം എന്താണ്?
- നിക്ഷേപത്തിന്റെ കാലാവധി എന്തായിരിക്കും?
- നിങ്ങളുടെ റിസ്ക്-വിശപ്പ് എന്താണ്?
കാലാവധിയും അപകട-വിശപ്പും നിർവചിക്കുന്നത് തിരഞ്ഞെടുക്കേണ്ട സ്കീമിന്റെ തരം നിർവചിക്കാൻ ആളുകളെ സഹായിക്കുന്നു. റിസ്ക്-വിശപ്പ് നിർവചിക്കുന്നതിന്, ആളുകൾക്ക് ചെയ്യാനാകുംഅപകട നിർണ്ണയം അല്ലെങ്കിൽ റിസ്ക് പ്രൊഫൈലിംഗ്. ഉദാഹരണത്തിന്, ഹ്രസ്വകാല കാലാവധിയുള്ള ആളുകൾക്ക് ഡെറ്റ് ഫണ്ടുകളിൽ നിക്ഷേപിക്കാൻ തിരഞ്ഞെടുക്കാം. അതുപോലെ, ഉയർന്ന അപകടസാധ്യതയുള്ള പ്രൊഫൈൽ ഉള്ള ആളുകൾക്ക് നിക്ഷേപിക്കാൻ തിരഞ്ഞെടുക്കാംഇക്വിറ്റി ഫണ്ടുകൾ. അതിനാൽ, ഏതൊരു നിക്ഷേപവും വിജയകരവും കാര്യക്ഷമവുമാകുന്നതിന് ലക്ഷ്യങ്ങൾ നിർവചിക്കുന്നത് നിർണായകമാണ്.
മ്യൂച്വൽ ഫണ്ട് കാൽക്കുലേറ്റർ അല്ലെങ്കിൽ SIP റിട്ടേൺ കാൽക്കുലേറ്റർ
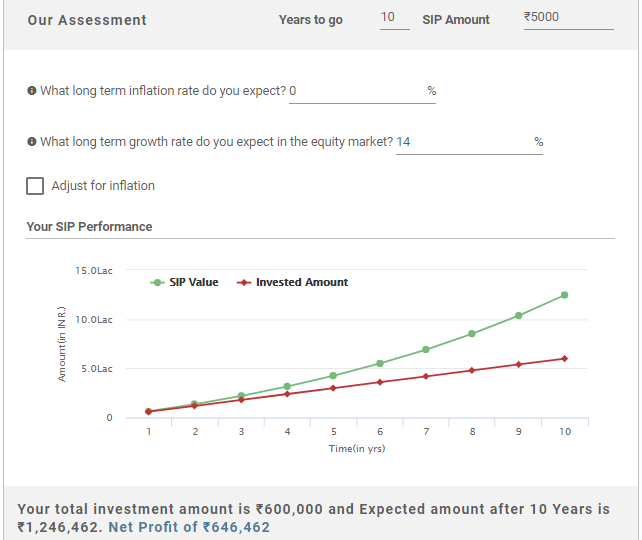
നിങ്ങളുടെ ലക്ഷ്യം നിർവചിച്ചുകഴിഞ്ഞാൽ, ലക്ഷ്യം കൈവരിക്കുന്നതിന് ആവശ്യമായ പണം നിർണ്ണയിക്കുക എന്നതാണ് അടുത്ത ഘട്ടം. എ ഉപയോഗിച്ച് ഇത് ചെയ്യാംമ്യൂച്വൽ ഫണ്ട് കാൽക്കുലേറ്റർ നിങ്ങളുടെ ഭാവി ലക്ഷ്യങ്ങൾ കൈവരിക്കുന്നതിന് ഇന്ന് നിക്ഷേപിക്കേണ്ട തുക വിലയിരുത്താൻ ഇത് നിങ്ങളെ സഹായിക്കുന്നു. കൂടാതെ, ആളുകൾക്ക് അവരുടെ SIP ഒരു നിശ്ചിത കാലയളവിൽ എങ്ങനെ വളരുന്നു എന്ന് പരിശോധിക്കാനും കഴിയും. മ്യൂച്വൽ ഫണ്ട് കാൽക്കുലേറ്ററിലേക്ക് ആളുകൾ പ്രവേശിക്കേണ്ട ചില ഇൻപുട്ട് ഡാറ്റയിൽ പ്രതിമാസ വരുമാനം, പ്രതിമാസ സേവിംഗ്സ് തുക, നിക്ഷേപത്തിൽ പ്രതീക്ഷിക്കുന്ന വരുമാനം എന്നിവ ഉൾപ്പെടുന്നു.പണപ്പെരുപ്പം നിരക്ക്, കൂടാതെ മറ്റു പലതും.
Know Your Monthly SIP Amount
ആവശ്യമായ സ്കീം തിരഞ്ഞെടുക്കുക
ലക്ഷ്യങ്ങൾ നിർവചിക്കുകയും എസ്ഐപി തുക തീരുമാനിക്കുകയും ചെയ്ത ശേഷം, അടുത്തതായി ശ്രദ്ധ കേന്ദ്രീകരിക്കേണ്ട മേഖല എസ്ഐപി നിക്ഷേപത്തിനുള്ള ഏറ്റവും മികച്ച സ്കീം തിരഞ്ഞെടുക്കുക എന്നതാണ്. വ്യക്തികളുടെ വൈവിധ്യമാർന്ന ആവശ്യങ്ങൾ നിറവേറ്റുന്നതിനായി മ്യൂച്വൽ ഫണ്ട് സ്കീമുകളെ വിവിധ വിഭാഗങ്ങളായി തിരിച്ചിരിക്കുന്നു. വിശാലമായ കുറിപ്പിൽ, പോർട്ട്ഫോളിയോകളുടെ അടിസ്ഥാന അസറ്റ് ഘടനയുമായി ബന്ധപ്പെട്ട്, മ്യൂച്വൽ ഫണ്ട് സ്കീമുകളെ മൂന്ന് വിശാലമായ വിഭാഗങ്ങളായി തരംതിരിച്ചിരിക്കുന്നു. അവർ:
1. ഇക്വിറ്റി അടിസ്ഥാനമാക്കിയുള്ള ഫണ്ടുകൾ
ഇക്വിറ്റി ഫണ്ടുകൾ അവരുടെ കോർപ്പസ് ഇക്വിറ്റിയിലും ഇക്വിറ്റിയുമായി ബന്ധപ്പെട്ട ഉപകരണങ്ങളിലും നിക്ഷേപിക്കുന്നു. ഈ സ്കീമുകൾ ഗ്യാരണ്ടീഡ് റിട്ടേൺ നൽകുന്നില്ല, കാരണം അവയുടെ പ്രകടനം അടിസ്ഥാന ഇക്വിറ്റി ഷെയറുകളുടെ പ്രകടനത്തെ ആശ്രയിച്ചിരിക്കുന്നു. എന്നിരുന്നാലും, ഈ സ്കീമുകൾ ദീർഘകാല കാലാവധിക്കുള്ള ഒരു നല്ല ഓപ്ഷനാണ്. ഇക്വിറ്റി ഫണ്ടുകളായി തിരിച്ചിരിക്കുന്നുവലിയ ക്യാപ് ഫണ്ടുകൾ,മിഡ് ക്യാപ് ഫണ്ടുകൾ,സ്മോൾ ക്യാപ് ഫണ്ടുകൾ, സെക്ടറൽ ഫണ്ടുകൾ, മൾട്ടിക്യാപ് ഫണ്ടുകൾ, കൂടാതെ മറ്റു പലതും.
2. കടം അടിസ്ഥാനമാക്കിയുള്ള ഫണ്ടുകൾ
ഈ സ്കീമുകൾ വ്യത്യസ്ത മെച്യൂരിറ്റി കാലയളവുകളെ ആശ്രയിച്ച് സ്ഥിര വരുമാന ഉപകരണങ്ങളിൽ അവരുടെ കോർപ്പസ് നിക്ഷേപിക്കുന്നു. ഈ സ്കീമുകൾ ഹ്രസ്വകാല നിക്ഷേപത്തിനുള്ള നല്ലൊരു ഓപ്ഷനായി കണക്കാക്കാം. ഈ സ്കീമുകൾ തരം തിരിച്ചിരിക്കുന്നുഅടിസ്ഥാനം അടിസ്ഥാന ആസ്തികളുടെ മെച്യൂരിറ്റി പ്രൊഫൈലുകൾലിക്വിഡ് ഫണ്ടുകൾ, അൾട്രാഹ്രസ്വകാല ഫണ്ടുകൾ, ചലനാത്മകംബോണ്ട് ഫണ്ടുകൾ, കൂടാതെ മറ്റു പലതും.
3. ബാലൻസ്ഡ് ഫണ്ടുകൾ
പുറമേ അറിയപ്പെടുന്നഹൈബ്രിഡ് ഫണ്ട്, ഈ സ്കീമുകൾ അവരുടെ കോർപ്പസ് ഇക്വിറ്റിയിലും ഡെറ്റ് ഉപകരണങ്ങളിലും നിക്ഷേപിക്കുന്നു. സ്ഥിര വരുമാനം ആഗ്രഹിക്കുന്ന നിക്ഷേപകർക്ക് ഈ സ്കീമുകൾ നല്ലതാണ്മൂലധനം അഭിനന്ദനം.
ഇക്വിറ്റി ഫണ്ടുകളുടെ പശ്ചാത്തലത്തിലാണ് എസ്ഐപി പൊതുവെ പരാമർശിക്കുന്നത്. കാരണം, ആളുകൾക്ക് പരമാവധി ആനുകൂല്യങ്ങൾ എക്സ്ട്രാക്റ്റുചെയ്യാൻ കഴിയുന്ന ദീർഘകാലത്തേക്ക് എസ്ഐപി സാധാരണയായി ചെയ്യുന്നു.
Talk to our investment specialist
നിക്ഷേപിക്കാൻ മികച്ച പ്രകടനം കാഴ്ചവെക്കുന്ന SIP
Fund NAV Net Assets (Cr) Min SIP Investment 3 MO (%) 6 MO (%) 1 YR (%) 3 YR (%) 5 YR (%) 2025 (%) DSP US Flexible Equity Fund Growth ₹87.2151
↑ 0.58 ₹1,241 500 -6.6 -6.4 20.9 23.9 15.8 33.8 Franklin Asian Equity Fund Growth ₹40.9618
↓ -0.13 ₹913 500 -8.9 -4.2 19.8 18.4 5.9 23.7 Aditya Birla Sun Life Small Cap Fund Growth ₹99.9748
↓ -0.13 ₹5,870 1,000 -0.7 10.8 14.4 13.3 12.4 -3.7 Invesco India Growth Opportunities Fund Growth ₹117.34
↑ 1.44 ₹12,438 100 5.8 18 13.5 21.9 17.1 4.7 DSP Natural Resources and New Energy Fund Growth ₹106.434
↑ 0.71 ₹2,457 500 -1.5 -3.7 10.2 17.2 15 17.5 SBI Small Cap Fund Growth ₹181.542
↓ -0.06 ₹39,203 500 -2.6 10.2 6.3 9.9 11.4 -4.9 Axis Focused 25 Fund Growth ₹58.13
↑ 0.51 ₹10,446 500 1.8 13.9 3.4 10.7 3.9 2.5 Bandhan Tax Advantage (ELSS) Fund Growth ₹163.691
↑ 1.62 ₹6,582 500 4.8 9.9 3.4 10.8 10.9 8 Aditya Birla Sun Life Banking And Financial Services Fund Growth ₹66.59
↑ 1.18 ₹3,313 1,000 4.6 11.4 3.1 12.4 10.8 17.5 Tata India Tax Savings Fund Growth ₹47.7751
↑ 0.40 ₹4,302 500 -0.4 6.7 3 12.5 10.9 4.9 Note: Returns up to 1 year are on absolute basis & more than 1 year are on CAGR basis. as on 19 Nov 26 Research Highlights & Commentary of 10 Funds showcased
Commentary DSP US Flexible Equity Fund Franklin Asian Equity Fund Aditya Birla Sun Life Small Cap Fund Invesco India Growth Opportunities Fund DSP Natural Resources and New Energy Fund SBI Small Cap Fund Axis Focused 25 Fund Bandhan Tax Advantage (ELSS) Fund Aditya Birla Sun Life Banking And Financial Services Fund Tata India Tax Savings Fund Point 1 Bottom quartile AUM (₹1,241 Cr). Bottom quartile AUM (₹913 Cr). Upper mid AUM (₹5,870 Cr). Top quartile AUM (₹12,438 Cr). Bottom quartile AUM (₹2,457 Cr). Highest AUM (₹39,203 Cr). Upper mid AUM (₹10,446 Cr). Upper mid AUM (₹6,582 Cr). Lower mid AUM (₹3,313 Cr). Lower mid AUM (₹4,302 Cr). Point 2 Established history (14+ yrs). Established history (18+ yrs). Oldest track record among peers (19 yrs). Established history (19+ yrs). Established history (18+ yrs). Established history (17+ yrs). Established history (14+ yrs). Established history (17+ yrs). Established history (12+ yrs). Established history (12+ yrs). Point 3 Top rated. Rating: 5★ (top quartile). Rating: 5★ (upper mid). Rating: 5★ (upper mid). Rating: 5★ (upper mid). Rating: 5★ (lower mid). Rating: 5★ (lower mid). Rating: 5★ (bottom quartile). Rating: 5★ (bottom quartile). Rating: 5★ (bottom quartile). Point 4 Risk profile: High. Risk profile: High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: Moderately High. Risk profile: High. Risk profile: Moderately High. Point 5 5Y return: 15.82% (top quartile). 5Y return: 5.86% (bottom quartile). 5Y return: 12.45% (upper mid). 5Y return: 17.12% (top quartile). 5Y return: 14.99% (upper mid). 5Y return: 11.36% (upper mid). 5Y return: 3.86% (bottom quartile). 5Y return: 10.88% (lower mid). 5Y return: 10.75% (bottom quartile). 5Y return: 10.88% (lower mid). Point 6 3Y return: 23.94% (top quartile). 3Y return: 18.44% (upper mid). 3Y return: 13.30% (upper mid). 3Y return: 21.88% (top quartile). 3Y return: 17.18% (upper mid). 3Y return: 9.95% (bottom quartile). 3Y return: 10.71% (bottom quartile). 3Y return: 10.83% (bottom quartile). 3Y return: 12.36% (lower mid). 3Y return: 12.49% (lower mid). Point 7 1Y return: 20.91% (top quartile). 1Y return: 19.83% (top quartile). 1Y return: 14.45% (upper mid). 1Y return: 13.51% (upper mid). 1Y return: 10.22% (upper mid). 1Y return: 6.25% (lower mid). 1Y return: 3.43% (lower mid). 1Y return: 3.42% (bottom quartile). 1Y return: 3.14% (bottom quartile). 1Y return: 2.96% (bottom quartile). Point 8 Alpha: -5.62 (bottom quartile). Alpha: 0.00 (lower mid). Alpha: 0.00 (bottom quartile). Alpha: 9.53 (top quartile). Alpha: 0.00 (bottom quartile). Alpha: 1.33 (upper mid). Alpha: 2.18 (upper mid). Alpha: 1.38 (upper mid). Alpha: 1.05 (lower mid). Alpha: 3.69 (top quartile). Point 9 Sharpe: 0.79 (top quartile). Sharpe: 0.51 (top quartile). Sharpe: 0.15 (upper mid). Sharpe: -0.08 (upper mid). Sharpe: -0.01 (upper mid). Sharpe: -0.23 (lower mid). Sharpe: -0.47 (bottom quartile). Sharpe: -0.56 (bottom quartile). Sharpe: -0.49 (bottom quartile). Sharpe: -0.41 (lower mid). Point 10 Information ratio: -0.08 (lower mid). Information ratio: 0.00 (upper mid). Information ratio: 0.00 (upper mid). Information ratio: 1.22 (top quartile). Information ratio: 0.00 (upper mid). Information ratio: -0.23 (bottom quartile). Information ratio: -0.21 (lower mid). Information ratio: -0.48 (bottom quartile). Information ratio: -0.36 (bottom quartile). Information ratio: 0.07 (top quartile). DSP US Flexible Equity Fund
Franklin Asian Equity Fund
Aditya Birla Sun Life Small Cap Fund
Invesco India Growth Opportunities Fund
DSP Natural Resources and New Energy Fund
SBI Small Cap Fund
Axis Focused 25 Fund
Bandhan Tax Advantage (ELSS) Fund
Aditya Birla Sun Life Banking And Financial Services Fund
Tata India Tax Savings Fund
മികച്ച SIP എങ്ങനെ തിരഞ്ഞെടുക്കാം എന്നതിനുള്ള പരാമീറ്ററുകൾ?
നിക്ഷേപിക്കാൻ മികച്ച എസ്ഐപി എങ്ങനെ തിരഞ്ഞെടുക്കാം എന്നതിനെക്കുറിച്ചുള്ള പാരാമീറ്ററുകൾ തരം തിരിച്ചിരിക്കുന്നുക്വാണ്ടിറ്റേറ്റീവ് പാരാമീറ്ററുകൾ ഒപ്പംഗുണപരമായ പരാമീറ്ററുകൾ. രണ്ട് പാരാമീറ്ററുകളും അവയുടെ ഭാഗമാകുന്ന പോയിന്റുകളും ഇനിപ്പറയുന്ന രീതിയിൽ വിശദീകരിച്ചിരിക്കുന്നു.
ക്വാണ്ടിറ്റേറ്റീവ് പാരാമീറ്ററുകൾ
1. മ്യൂച്വൽ ഫണ്ട് റേറ്റിംഗുകൾ
മ്യൂച്വൽ ഫണ്ട് റേറ്റിംഗുകൾ ഒരു സ്കീമിനെക്കുറിച്ച് വിശദമായി മനസ്സിലാക്കുന്നതിനുള്ള ഒരു പ്രധാന പാരാമീറ്ററാണ്. വിവിധ ക്രെഡിറ്റ് നൽകുന്ന സ്കീമിന്റെ റേറ്റിംഗുകൾ വ്യക്തികൾ പരിശോധിക്കേണ്ടതുണ്ട്റേറ്റിംഗ് ഏജൻസികൾ CRISIL, ICRA എന്നിവയും മറ്റും. ഈ ഏജൻസികൾ അവരുടെ മുൻകൂട്ടി നിശ്ചയിച്ച പാരാമീറ്ററുകളുടെ അടിസ്ഥാനത്തിലാണ് ഒരു സ്കീം വിലയിരുത്തുന്നത്. മികച്ച മ്യൂച്വൽ ഫണ്ട് തിരഞ്ഞെടുക്കുമ്പോൾ നിങ്ങളുടെ മുൻഗണനകൾ ചുരുക്കാൻ ഇത് നിങ്ങളെ സഹായിക്കും.
2. ചരിത്രപരമായ റിട്ടേണുകൾ
റേറ്റിംഗുമായി ബന്ധപ്പെട്ട് സ്കീമുകൾ അടുക്കിയ ശേഷം, സ്കീമിന്റെ ചരിത്രപരമായ വരുമാനം പരിശോധിക്കുന്നതാണ് അടുത്ത പാരാമീറ്റർ. ഭാവിയിലെ പ്രകടനത്തിന് ചരിത്രപരമായ റിട്ടേണുകൾ ഒരു മാനദണ്ഡമല്ലെങ്കിലും, ഭാവിയിലെ വരുമാനം പ്രവചിക്കാൻ ആളുകൾക്ക് ഇത് ഉപയോഗിക്കാം.
3. ഫണ്ട് പ്രായം & AUM
ഫണ്ടിന്റെ പ്രായം, AUM എന്നിവയും ശ്രദ്ധിക്കേണ്ട പ്രധാന പാരാമീറ്ററുകളാണ്മ്യൂച്വൽ ഫണ്ടിൽ നിക്ഷേപിക്കുന്നു. വിപണിയിൽ എത്ര വർഷമായി ഫണ്ട് നിലവിലുണ്ടെന്ന് ആളുകൾ പരിശോധിക്കേണ്ടതുണ്ട്. പഴയ ഫണ്ടാണ് നിക്ഷേപകർക്ക് നല്ലത്. കുറഞ്ഞത് 3 വർഷത്തെ അസ്തിത്വമുള്ള സ്കീമുകളിൽ നിക്ഷേപിക്കാൻ ആളുകൾ ശ്രമിക്കണം. ഫണ്ട് പ്രായത്തിനൊപ്പം, ആളുകൾ സ്കീമിന്റെ എയുഎമ്മും പരിഗണിക്കണം. AUM അല്ലെങ്കിൽ മാനേജ്മെന്റിന് കീഴിലുള്ള അസറ്റുകൾ സ്കീമിലെ നിക്ഷേപ കമ്പനിയുടെ ആസ്തികളുടെ ആകെ മൂല്യത്തെ സൂചിപ്പിക്കുന്നു. പദ്ധതിയിൽ എത്രപേർ തങ്ങളുടെ പണം നിക്ഷേപിച്ചിട്ടുണ്ടെന്ന് മനസ്സിലാക്കാൻ ഇത് നിങ്ങളെ സഹായിക്കും.
4. ചെലവ് അനുപാതവും എക്സിറ്റ് ലോഡും
പ്രകടനത്തോടൊപ്പം, സ്കീമിന്റെ ചെലവ് അനുപാതവും എക്സിറ്റ് ലോഡും ആളുകൾ നോക്കണം. ഒരു സ്കീമിന്റെ ചെലവ് അനുപാതം ഒരു ഫണ്ടിന്റെ മാനേജ്മെന്റ് ഫീസുമായും അഡ്മിനിസ്ട്രേറ്റീവ് ഫീസുമായും ബന്ധപ്പെട്ടിരിക്കുന്നു. കുറഞ്ഞ ചെലവ് അനുപാതം ഉയർന്ന ലാഭത്തിന് കാരണമാകുമെന്നും തിരിച്ചും ആളുകൾ മനസ്സിലാക്കണം. ചെലവ് അനുപാതത്തിനൊപ്പം, പദ്ധതിയുടെ എക്സിറ്റ് ലോഡും ആളുകൾ പരിഗണിക്കേണ്ടതുണ്ട്. ഒരു നിശ്ചിത കാലയളവിന് മുമ്പ് സ്കീമുകളിൽ നിന്ന് പുറത്തുകടക്കുമ്പോൾ ഫണ്ട് ഹൗസിലേക്ക് അടയ്ക്കേണ്ട ചാർജുകളെ എക്സിറ്റ് ലോഡ് സൂചിപ്പിക്കുന്നു. ആളുകൾക്ക് ചെലവ് അനുപാതത്തെക്കുറിച്ചും എക്സിറ്റ് ലോഡിനെക്കുറിച്ചും വിശദമായ ധാരണ ഉണ്ടായിരിക്കണം, കാരണം അവർക്ക് ലാഭത്തിന്റെ ഒരു പൈയുടെ വിഹിതം തിന്നാൻ കഴിയും.
5. പലിശ നിരക്ക് സാഹചര്യവും ശരാശരി മെച്യൂരിറ്റിയും
ഡെറ്റ് ഫണ്ടുകളെ സംബന്ധിച്ച് ഈ പരാമീറ്ററുകൾ അത്യന്താപേക്ഷിതമാണ്. ഡെറ്റ് ഫണ്ടുകളുടെ കാര്യത്തിൽ, പലിശ നിരക്ക് വ്യതിയാനങ്ങൾ അവയുടെ വിലകളെ ബാധിക്കുന്നതിനാൽ പലിശ നിരക്ക് വളരെ പ്രധാനമാണ്. ഉദാഹരണത്തിന്, പലിശനിരക്ക് കുറയുന്ന സാഹചര്യത്തിൽ, ദീർഘകാല സ്ഥിരവരുമാന ഉപകരണങ്ങൾ ഒരു നല്ല തിരഞ്ഞെടുപ്പായിരിക്കും, പലിശ നിരക്ക് വർദ്ധിക്കുന്ന സാഹചര്യത്തിൽ തിരിച്ചും ഇത് സംഭവിക്കും. പലിശ നിരക്കിനൊപ്പം, ശരാശരി മെച്യൂരിറ്റിയും ഒരു പ്രധാന പങ്ക് വഹിക്കുന്നു. ആളുകൾ എപ്പോഴും ശരാശരി പക്വത നോക്കേണ്ടതുണ്ട്ഡെറ്റ് ഫണ്ട്, മുമ്പ്നിക്ഷേപിക്കുന്നു, ഡെറ്റ് ഫണ്ടുകളിൽ ഒപ്റ്റിമൽ റിസ്ക് റിട്ടേണുകൾ ലക്ഷ്യമിടുന്നു.
6. അനുപാതങ്ങൾ വിശകലനം ചെയ്യുന്നു
ആളുകൾ അത്തരം അനുപാതങ്ങൾ വിശകലനം ചെയ്യേണ്ട ഇക്വിറ്റി ഫണ്ടുകളെ സംബന്ധിച്ചാണിത്മൂർച്ചയുള്ള അനുപാതം ഒപ്പംആൽഫ. ഈ അനുപാതങ്ങൾ ഫണ്ട് മാനേജർ അവരുടെ സെറ്റ് ബെഞ്ച്മാർക്കിനെ അപേക്ഷിച്ച് കൂടുതലോ കുറവോ വരുമാനം ഉണ്ടാക്കിയിട്ടുണ്ടോ എന്ന് പരിശോധിക്കാൻ സഹായിക്കുന്നു.
ഗുണപരമായ പരാമീറ്ററുകൾ
1. ഫണ്ട് ഹൗസ്
ഏതൊരു മ്യൂച്വൽ ഫണ്ട് സ്കീമിന്റെയും അവിഭാജ്യ ഘടകമാണ് ഫണ്ട് ഹൗസ്. ഒരു നല്ലഎഎംസി വിപണിയിൽ പ്രസിദ്ധമായത് നിങ്ങൾക്ക് നല്ല നിക്ഷേപ ഓപ്ഷനുകൾ നൽകുന്നു. ഇത് വ്യക്തികളെയും സഹായിക്കുന്നുസമർത്ഥമായി നിക്ഷേപിക്കുക കൂടുതൽ പണം ഉണ്ടാക്കുകയും ചെയ്യും. ഫണ്ട് ഹൗസിലേക്ക് നോക്കുമ്പോൾ, ആളുകൾ AMC-യുടെ പ്രായം, അതിന്റെ മൊത്തത്തിലുള്ള AUM, ഓഫർ ചെയ്യുന്ന നിരവധി സ്കീമുകൾ എന്നിവയും മറ്റും പരിശോധിക്കേണ്ടതുണ്ട്.
2. ഫണ്ട് മാനേജർ
ഫണ്ട് ഹൗസിനൊപ്പം, ഫണ്ട് മാനേജരുടെ യോഗ്യതാപത്രങ്ങളും ആളുകൾ പരിശോധിക്കണം. ആളുകൾക്ക് ഫണ്ട് മാനേജർമാരുടെ മുൻകാല രേഖകൾ പരിശോധിക്കാനും അവരുടെ നിക്ഷേപ ശൈലി നിങ്ങളുടെ ലക്ഷ്യങ്ങളുമായി പൊരുത്തപ്പെടുന്നുണ്ടോയെന്ന് വിലയിരുത്താനും കഴിയും. ആളുകൾ എത്ര സ്കീമുകൾ കൈകാര്യം ചെയ്യുന്നു, അവരുടെ ട്രാക്ക് റെക്കോർഡ് എന്നിവയും മറ്റും പരിശോധിക്കണം.
3. നിക്ഷേപ പ്രക്രിയ
മറ്റ് ഘടകങ്ങൾക്കൊപ്പം, ഫണ്ട് മാനേജരെ മാത്രം ആശ്രയിക്കുന്നതിന് പകരം നിക്ഷേപ പ്രക്രിയയിലും ആളുകൾ ശ്രദ്ധ കേന്ദ്രീകരിക്കണം. നന്നായി രൂപകൽപ്പന ചെയ്ത നിക്ഷേപ പ്രക്രിയയുണ്ടെങ്കിൽ, സ്കീം നന്നായി കൈകാര്യം ചെയ്യപ്പെടുന്നുവെന്ന് ഒരാൾക്ക് ഉറപ്പാക്കാം.
റിവ്യൂ & റീബാലൻസ്
നിക്ഷേപം നിരീക്ഷിക്കുകയും സമയബന്ധിതമായി പുനഃസന്തുലിതമാക്കുകയും ചെയ്യേണ്ട എല്ലാ നിക്ഷേപങ്ങളിലും ഇത് ഒരു സുപ്രധാന ഘട്ടമാണ്. ആളുകൾക്ക് അവരുടെ നിക്ഷേപം പരമാവധി പ്രയോജനപ്പെടുത്താൻ കഴിയുമെന്ന് ഇത് ഉറപ്പാക്കും. ആളുകൾക്ക് അവരുടെ അടിസ്ഥാന പോർട്ട്ഫോളിയോയുടെ പ്രകടനത്തെ അടിസ്ഥാനമാക്കി അവരുടെ സ്കീമുകൾ പുനഃസന്തുലിതമാക്കാനും കഴിയും.
അതിനാൽ, ആളുകൾ അവരുടെ എസ്ഐപി ചെയ്യുമ്പോൾ ശ്രദ്ധിക്കേണ്ടതുണ്ടെന്ന് പറയാം. ഒരു സ്കീമിൽ നിക്ഷേപിക്കുന്നതിന് മുമ്പ് അവർ അതിന്റെ രീതികൾ പൂർണ്ണമായും മനസ്സിലാക്കേണ്ടതുണ്ട്. കൂടാതെ, അവർക്ക് ഒരു കൂടിയാലോചന നടത്താംസാമ്പത്തിക ഉപദേഷ്ടാവ് ഫണ്ടുകൾ സുരക്ഷിതമാണെന്നും അവരുടെ നിക്ഷേപകർക്ക് നല്ല വരുമാനം ലഭിക്കുമെന്നും ഉറപ്പാക്കാൻ.
ഇവിടെ നൽകിയിരിക്കുന്ന വിവരങ്ങൾ കൃത്യമാണെന്ന് ഉറപ്പാക്കാൻ എല്ലാ ശ്രമങ്ങളും നടത്തിയിട്ടുണ്ട്. എന്നിരുന്നാലും, ഡാറ്റയുടെ കൃത്യത സംബന്ധിച്ച് യാതൊരു ഉറപ്പും നൽകുന്നില്ല. എന്തെങ്കിലും നിക്ഷേപം നടത്തുന്നതിന് മുമ്പ് സ്കീം വിവര രേഖ ഉപയോഗിച്ച് പരിശോധിക്കുക.
You Might Also Like






AMFI Registration No. 112358 | CIN: U74999MH2016PTC282153
Shepard Technologies Pvt. Ltd. (with ARN code 112358) makes no warranties or representations, express or implied, on products offered through the platform. It accepts no liability for any damages or losses, however caused, in connection with the use of, or on the reliance of its product or related services. Terms and conditions of the website are applicable.
©2026 Shepard Technologies Private Limited. All Rights Reserved